

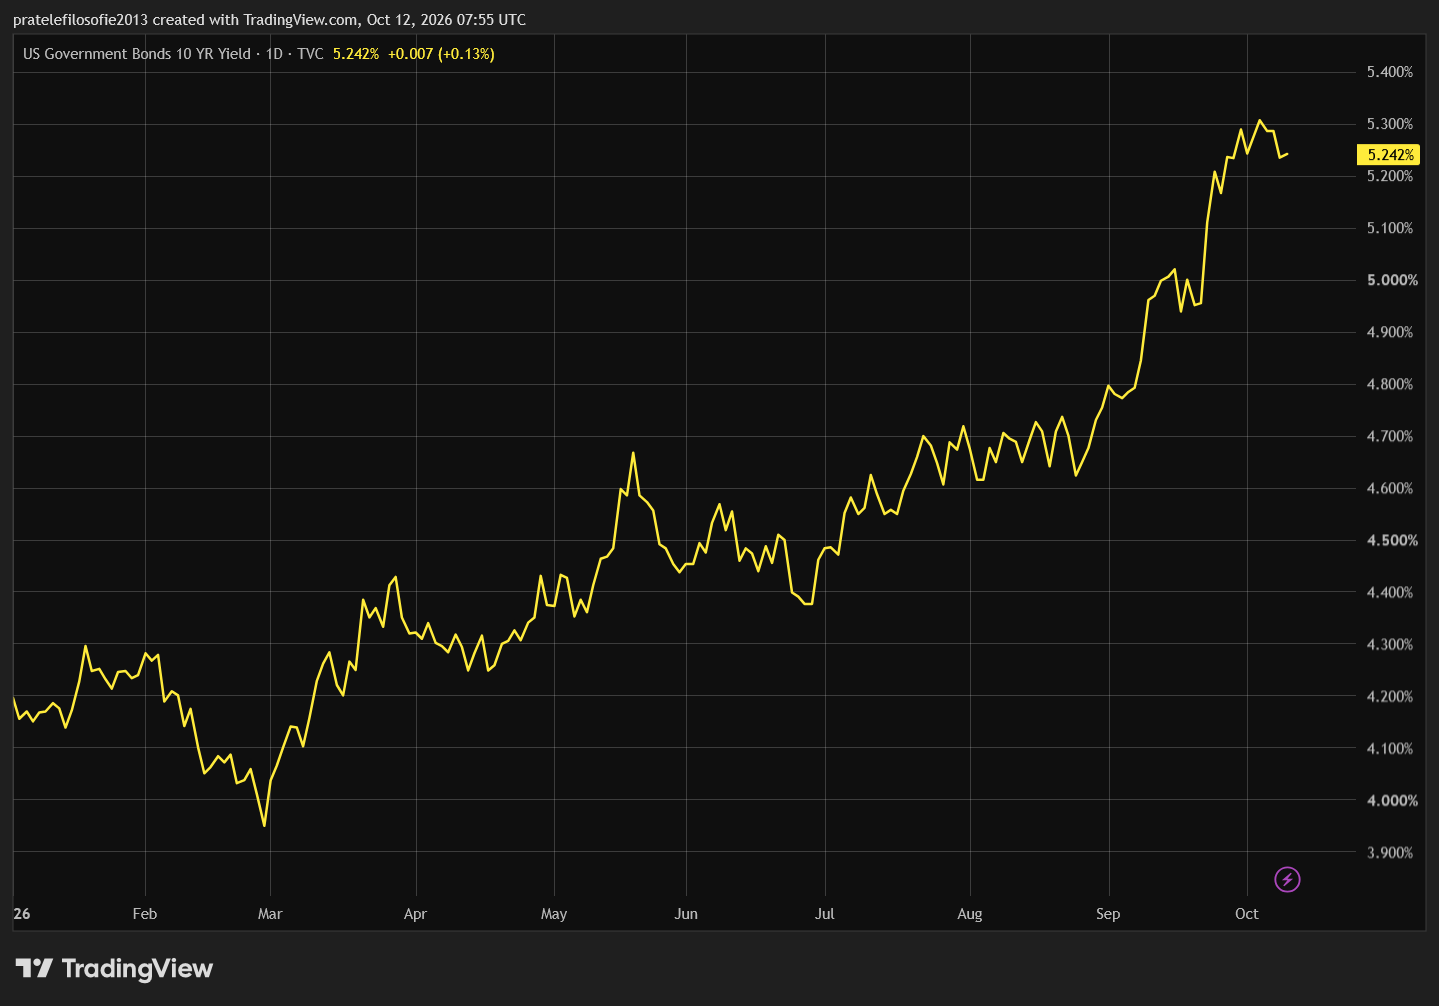
Máme za sebou velmi zvláštní obchodní týden. Navzdory trvalému napětí na dluhopisovém trhu, kde rostou výnosy, akciové indexy posilovaly. Index S&P 500 ale posílil jen ksromně.
Když k tomu připočteme, že se cena ropy během týdne opět dostala nad 100 USD, a inflace tak s námi zřejmě ještě nějakou dobu zůstane, je výkon amerického indexu skutečně obdivuhodný.
Nad 200denním průměrem se drží jen 38,9 % amerických akcií
Důležité je zdůraznit, že jde o výkon amerického indexu, nikoli amerických akcií jako celku. Když se totiž podíváme pod povrch, zjistíme nepříjemnou pravdu.
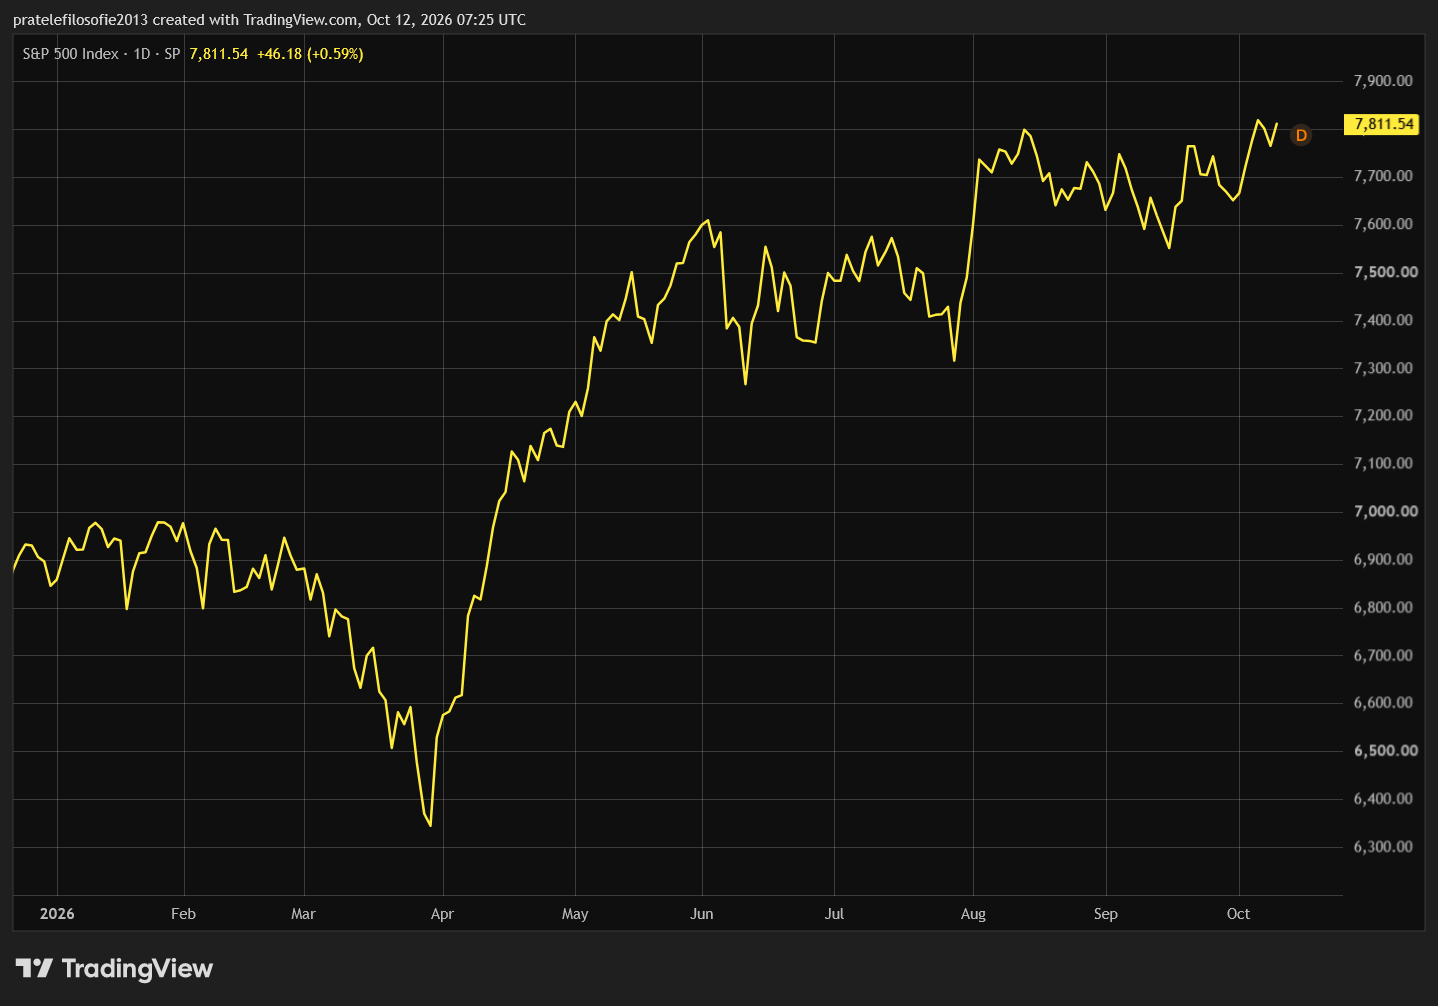
Zatímco index S&P 500 od začátku roku posílil o více než 14 % a pohybuje se poblíž historických maxim, většina jeho akcií tak dobře nevypadá. K 9. říjnu 2026 se pouze 47,7 % společností z indexu obchodovalo nad svým 200denním klouzavým průměrem. Více než polovina titulů se tedy nacházela pod tímto důležitým ukazatelem dlouhodobého trendu.
Když se podíváme na celý americký akciový trh, situace je ještě horší. Z téměř 4 800 sledovaných akcií se nad 200denním průměrem drželo pouhých 38,9 %. Jinými slovy, více než 61 % amerických akcií se obchodovalo pod svým dlouhodobým cenovým průměrem.
To však není všechno. Podle údajů z 2. října bylo 54 % společností v indexu S&P 500 nejméně 15 % pod svým ročním maximem. Celkem 38 % titulů se od maxima propadlo dokonce o více než pětinu, tedy do pásma, které se běžně označuje za medvědí trh.
Americký akciový trh tak nabízí zvláštní paradox. Index se pohybuje na historických maximech, zatímco značná část jeho společností už prochází hlubokou korekcí.
Tento rozpor umožňuje především způsob konstrukce indexu, v němž mají největší technologické společnosti rozhodující váhu. Jejich růst dokáže zakrýt slabost stovek dalších akcií.
Prozkoumejte dividendové akcie na platformě XTB
Iluze diverzifikace: ETF na S&P 500 není sázka na 500 firem
Dobrá výkonnost amerického indexu podporuje velmi rozšířený trend posledních let, kterým je pasivní investování. Deset z deseti finančních youtuberů doporučovalo investovat velkou část prostředků do ETF kopírujícího index S&P 500.
Americký index S&P 500 historicky roste, takže dlouhodobý investor údajně nemůže udělat chybu. Jeden nebo dva špatné roky nic nezmění na tom, že dlouhodobá výkonnost amerického indexu je kladná. Investor s dostatečně dlouhým investičním horizontem tak nemůže šlápnout vedle.
Proti tomuto argumentu se dá jen těžko něco namítnout, platí však pro velkou část investic. Investorská genialita Warrena Buffetta mimochodem spočívala také v tom, že si mohl dovolit držet nakoupené akcie velmi dlouho. Pokud koupíte kvalitní akcie, časem se zpravidla zhodnotí.
Druhým často zmiňovaným argumentem je diverzifikace, která má být klíčem k úspěchu. Prostřednictvím ETF kopírujícího index S&P 500 si nakoupíme podíl v 500 firmách, a získáme tak zdánlivě dostatečně rozložené portfolio. Takové diverzifikace by drobný investor jen těžko dosahoval samostatně.
Právě zde se však skrývá největší kámen úrazu současného systému. Nákupem indexu sice získáme podíl v 500 amerických společnostech, ale každá z nich má v indexu jinou váhu.
Deset společností ovládá 41 % indexu
Z každého dolaru investovaného do ETF kopírujícího S&P 500 připadá přibližně 41 centů na pouhých deset největších společností. Konkrétně jde o Nvidii, Apple, Microsoft, Alphabet, Amazon, Broadcom, Meta Platforms, Micron Technology, Teslu a AMD.
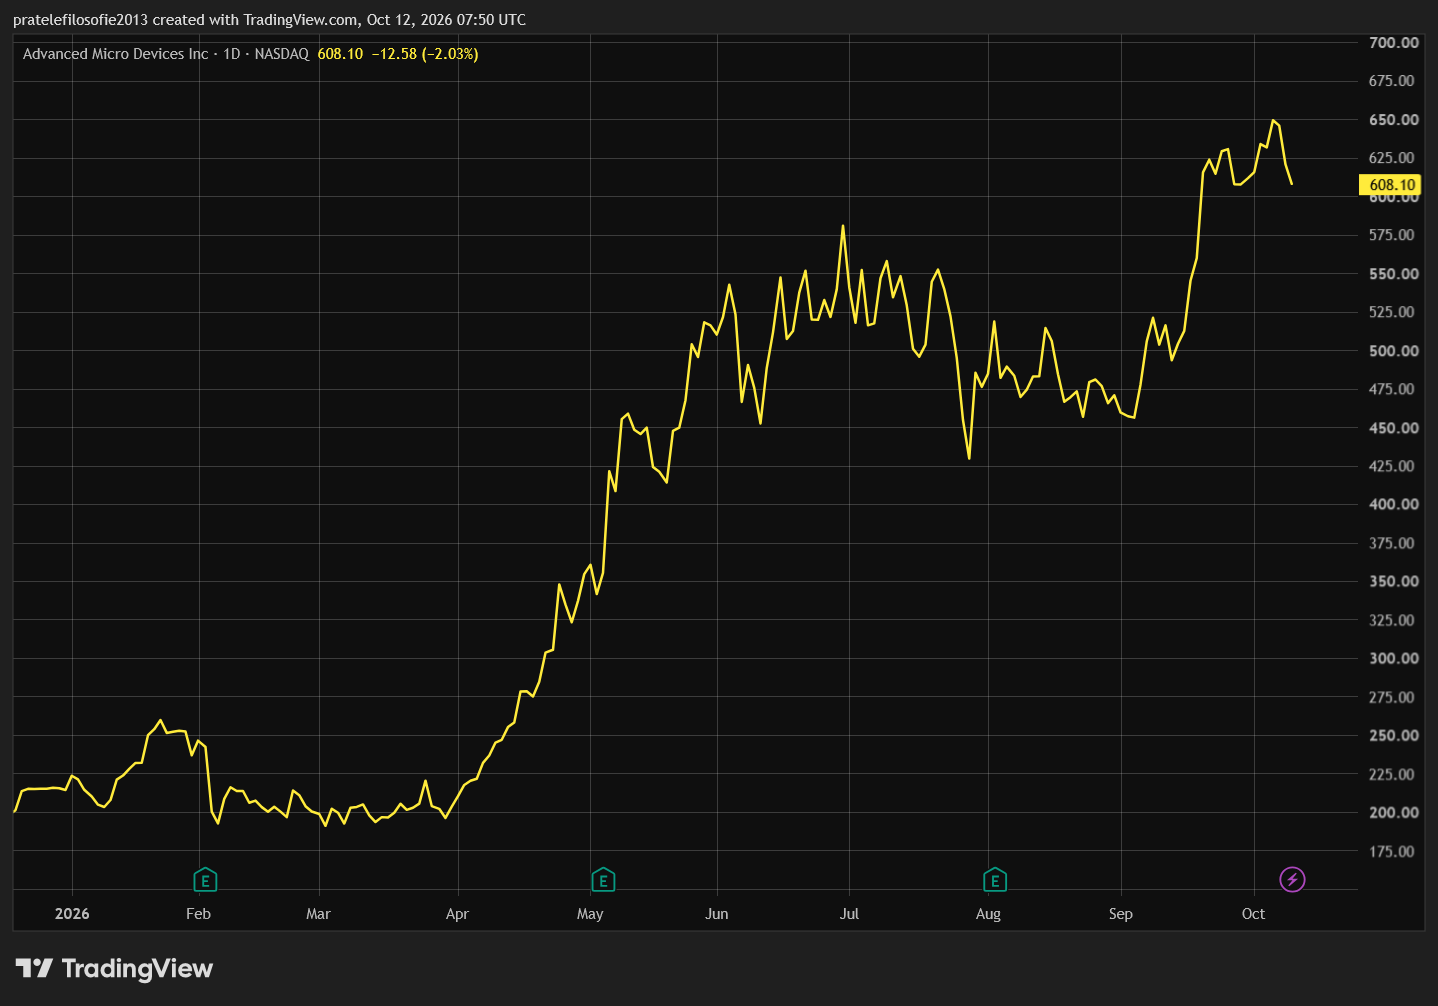
Stačí se podívat na jejich podnikání, abychom zjistili další nepříjemnou skutečnost. Všech deset společností má dnes svůj osud alespoň částečně spojený s rozvojem umělé inteligence. U některých je tato závislost již naprosto zásadní.
Například Nvidia získává více než 90 % svých tržeb z datových center. Broadcom již více než polovinu tržeb generuje z polovodičů určených přímo pro AI. Microsoft, Alphabet, Amazon nebo Meta zase investují astronomické částky do výstavby datových center a doufají, že jim rostoucí poptávka po umělé inteligenci tyto investice v budoucnu vrátí.
Drobný investor si tak myslí, že kupuje ETF navázané na americkou ekonomiku a sílu amerického kapitalismu. Ve skutečnosti však kupuje ETF silně exponované vůči rozvoji umělé inteligence. Pokud se ukáže, že umělá inteligence byla investiční bublina, vystavuje se mnohem většímu riziku, než si původně myslel.
Silná koncentrace indexu sama o sobě ještě nemusí znamenat bublinu – rozhodující bude, jestli výnosy z umělé inteligence dorovnají očekávání. Osobně bych ji proto bral spíš jako důvod k obezřetnosti než jako signál k odchodu z trhu.
Prozkoumejte technologické akcie na platformě XTB
Dluh Alphabetu vzrostl za rok o 170 %
Nejde pouze o otázku, zda umělá inteligence je, či není investiční bublinou. Americká ekonomika se nachází v prostředí vysokých úrokových sazeb a drahých peněz. Výnos desetiletých amerických státních dluhopisů se pohybuje nad 5 %. Právě v tomto prostředí se největší technologické společnosti začínají mimořádně rychle zadlužovat.
Celkový vykazovaný dluh deseti největších společností indexu S&P 500 vzrostl meziročně přibližně o 43 %, tedy téměř o 247 miliard USD. Ne všechny společnosti se samozřejmě zadlužují stejným tempem a některé své dluhy dokonce snižují. U několika největších hráčů je však růst skutečně pozoruhodný.
Největším dlužníkem z této skupiny je Amazon, jehož celkové zadlužení včetně leasingových závazků dosahuje téměř 252 miliard USD. Ještě před rokem to bylo necelých 160 miliard USD. To představuje nárůst o 58 %.
Ještě rychleji se zadlužuje Alphabet, mateřská společnost Googlu. Jeho dluh během jediného roku vzrostl ze 45 miliard na téměř 121 miliard USD, tedy o 170 %. Meta Platforms zvýšila své zadlužení přibližně o 127 % na 112 miliard USD. Rekordmanem v relativním růstu je Nvidia, jejíž zadlužení vzrostlo o 267 % na téměř 39 miliard USD.
Samotné zadlužení ještě není důkazem finančních problémů. Nvidia nebo Alphabet disponují obrovskými finančními rezervami a stále generují vysoké zisky. Část vykazovaného dluhu navíc tvoří leasingové závazky, nikoli pouze bankovní úvěry nebo vydané dluhopisy.
Problém je však jinde. Tyto společnosti se zavazují k obrovským investicím do infrastruktury, jejíž budoucí výnosnost zatím není zaručena. A to v době, kdy se cena peněz výrazně zvýšila.
Co se tedy stane, pokud se očekávané výnosy z umělé inteligence nedostaví? Firmy mohou omezit investice, ale dluhy a smluvní závazky jim zůstanou.
Právě zde se ukazuje další slabina zdánlivé diverzifikace indexu S&P 500. Problémy několika technologických gigantů by se nemusely omezit pouze na jejich akcie. Mohly by zasáhnout také dodavatele a celý investiční řetězec, na kterém dnes stojí značná část růstu amerického akciového trhu.
Dluhopisová krize se přelévá z USA do Francie
V minulé Lupě jsem podrobně pojednal o problémech USA s jejich dluhem. Amerika se však nachází v jiném postavení než většina zemí.
Nejde jen o to, že USA stále vykazují ekonomický růst a díky rozvoji umělé inteligence mají velký potenciál k dalšímu růstu. Dolar si zároveň udržuje nejdůležitější postavení na měnovém trhu a Amerika má největší kapitálové trhy.
Dražší peníze jí přinesou problémy, ty však budou mít jinou podobu než v ostatních zemích. Také možnosti USA při řešení nadcházející krize jsou naprosto odlišné. Roli může hrát i americká mentalita, která miluje výzvy a krize.
Evropa řeší dluhy, drahé energie i technologické zaostávání
V Evropě je situace jiná. Evropské státy musí řešit hned několik krizí najednou, což je vždy dobrý základ pro velmi složité ekonomické problémy.
Kromě vysokého zadlužení se potýkají také s drahými energiemi. Na rozdíl od některých jiných částí světa Evropa nedisponuje dostatečnými zásobami levných energetických surovin a zůstává závislá na jejich dovozu.
Stejně tak nemá příliš velkou naději na technologický růst srovnatelný se Spojenými státy. Evropských firem, které dokážou držet krok s americkými technologickými giganty v oblasti umělé inteligence, je jen velmi málo.
Vzhledem k problémům evropského průmyslu tak tento kontinent patří mezi kandidáty, kde by případná dluhová krize mohla mít devastující účinky. Mezi všemi zeměmi eurozóny přitom jeden kandidát výrazně vyčnívá: Francie.
Francie si půjčuje dráže než Itálie i Řecko
Stačí se podívat na výnosy francouzských státních dluhopisů. Ještě před několika lety patřila Francie mezi země, které si díky své ekonomické síle půjčovaly za velmi výhodných podmínek. Dnes je situace prakticky opačná.
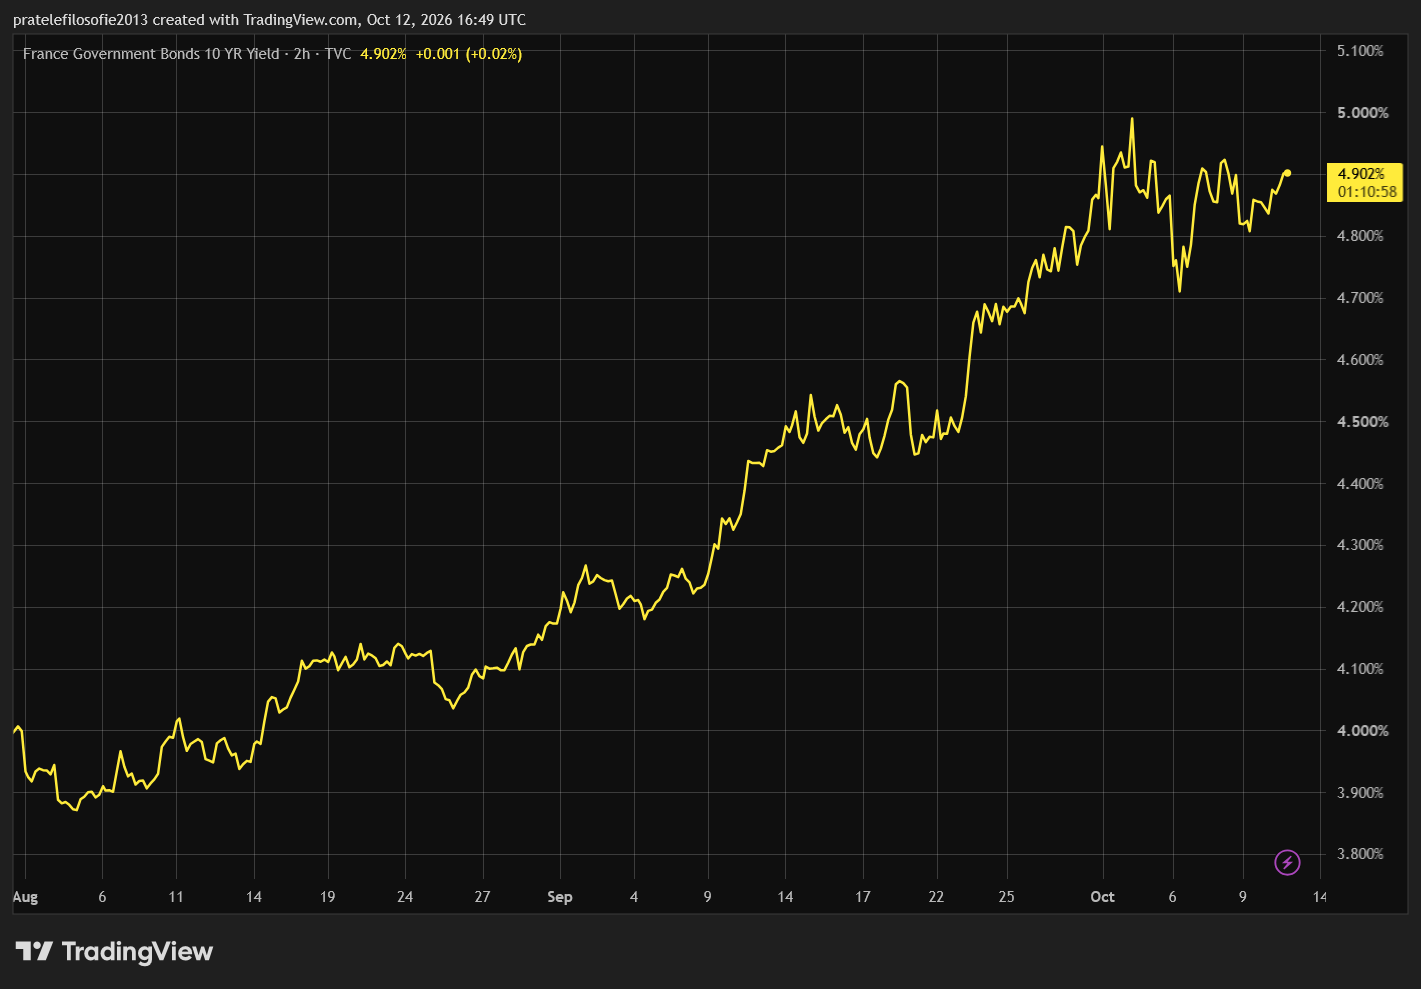
Výnos desetiletých francouzských státních dluhopisů se pohybuje kolem 4,9 %. Francie si tak v současnosti půjčuje dráže než všechny ostatní země eurozóny. Dokonce dráže než Itálie nebo Řecko, tedy státy, které byly ještě nedávno symbolem evropské dluhové krize.
To je samo o sobě velmi výmluvné. Francie se stala zemí, u které investoři požadují nejvyšší výnos v celé eurozóně. Není těžké pochopit proč.
Francouzský veřejný dluh má letos podle vládních odhadů dosáhnout 119,3 % HDP a v roce 2027 dokonce 121,7 %. Rozpočtový deficit přitom letos dosáhne přibližně 5,4 % HDP. Vláda sice plánuje jeho snížení na 5 % v příštím roce, ale i tento cíl je velmi vzdálený tříprocentní hranici stanovené evropskými pravidly.
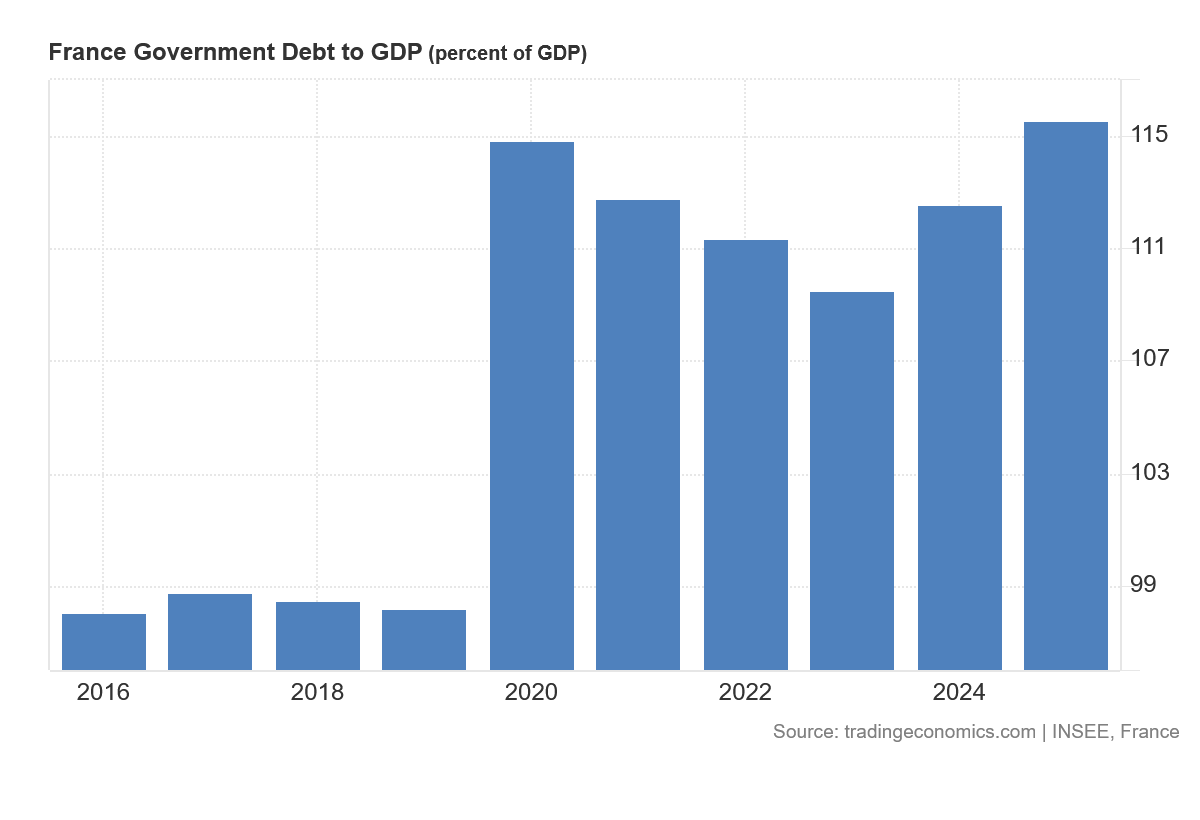
Skutečný problém představuje kombinace vysokého zadlužení a rostoucích nákladů na jeho obsluhu. Francouzská vláda očekává, že úrokové náklady veřejného dluhu vzrostou ze 79,2 miliardy EUR v letošním roce na 91,2 miliardy EUR v roce 2027.
Během jediného roku tak bude muset najít dalších 12 miliard EUR pouze na placení úroků. A to v situaci, kdy letos očekává hospodářský růst pouhých 0,5 %.
Francie navíc bude muset v roce 2027 vydat střednědobé a dlouhodobé státní dluhopisy v čistém objemu 340 miliard EUR. Jde o rekordní částku, která je o 30 miliard EUR vyšší než letošní plán.
Velkou část emisí přitom představuje refinancování starých dluhů. Francie tak bude postupně nahrazovat dluhopisy vydané v době levných peněz novými, za které už investoři požadují podstatně vyšší výnosy.
Bez většiny v parlamentu nemá Francie jak reformovat
Francouzská dluhová krize je zároveň krizí politickou. Od vypsání předčasných voleb po neúspěšných eurovolbách nemá ve francouzském parlamentu nikdo většinu. Země proto nemůže projít kúrou ozdravných ekonomických reforem.
Prezidentské volby slibují duel mezi Le Penovou a Mélenchonem. Pro trhy by šlo o katastrofický scénář, protože ani jeden z kandidátů by je pravděpodobně neuklidnil. A právě zde leží jádro problému.
Francie ještě nekrachuje. Pokud však výnosy dluhopisů porostou nebo zůstanou stejně vysoké po dva či tři roky, země se explozi krize nevyhne.
Trhy se dívají dopředu a nebudou čekat, až se Francie dostane do závažných problémů. Budou reagovat mnohem dříve. Právě o to se nyní hraje.
Francie musí najít způsob, jak uklidnit dluhopisový trh, aby výnosy klesly. Pokud se to nepodaří, budou dále růst. Francii se krátí čas. Otázkou je, zda budou trhy ochotné čekat až do prezidentských voleb na jaře 2027.
Evropské banky drží toxické dluhopisy. Sektoru bych se vyhnul
Evropské dluhopisy jsou nyní silně toxické. Tím však jejich toxicita nekončí.
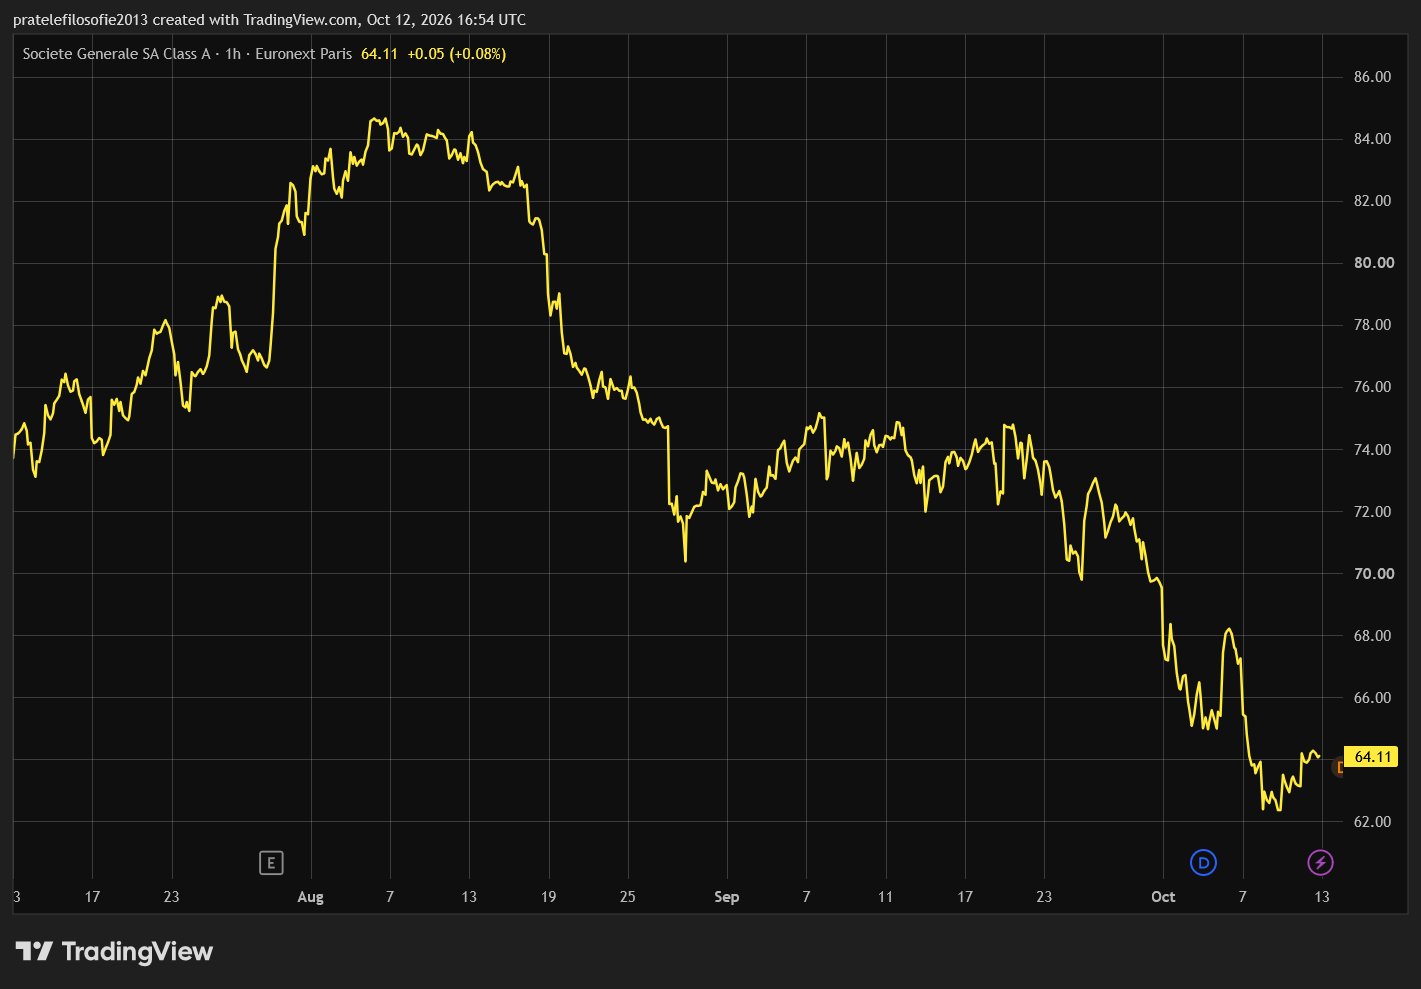
I když Francie může krizi ustát, velmi problematický bude celý evropský bankovní sektor. Bankovní domy drží velké množství evropských dluhopisů. Proto je lepší se tomuto sektoru v příštích měsících vyhnout.
Akciové indexy: Wall Street drží směr, korejské akcie tvrdě narazily
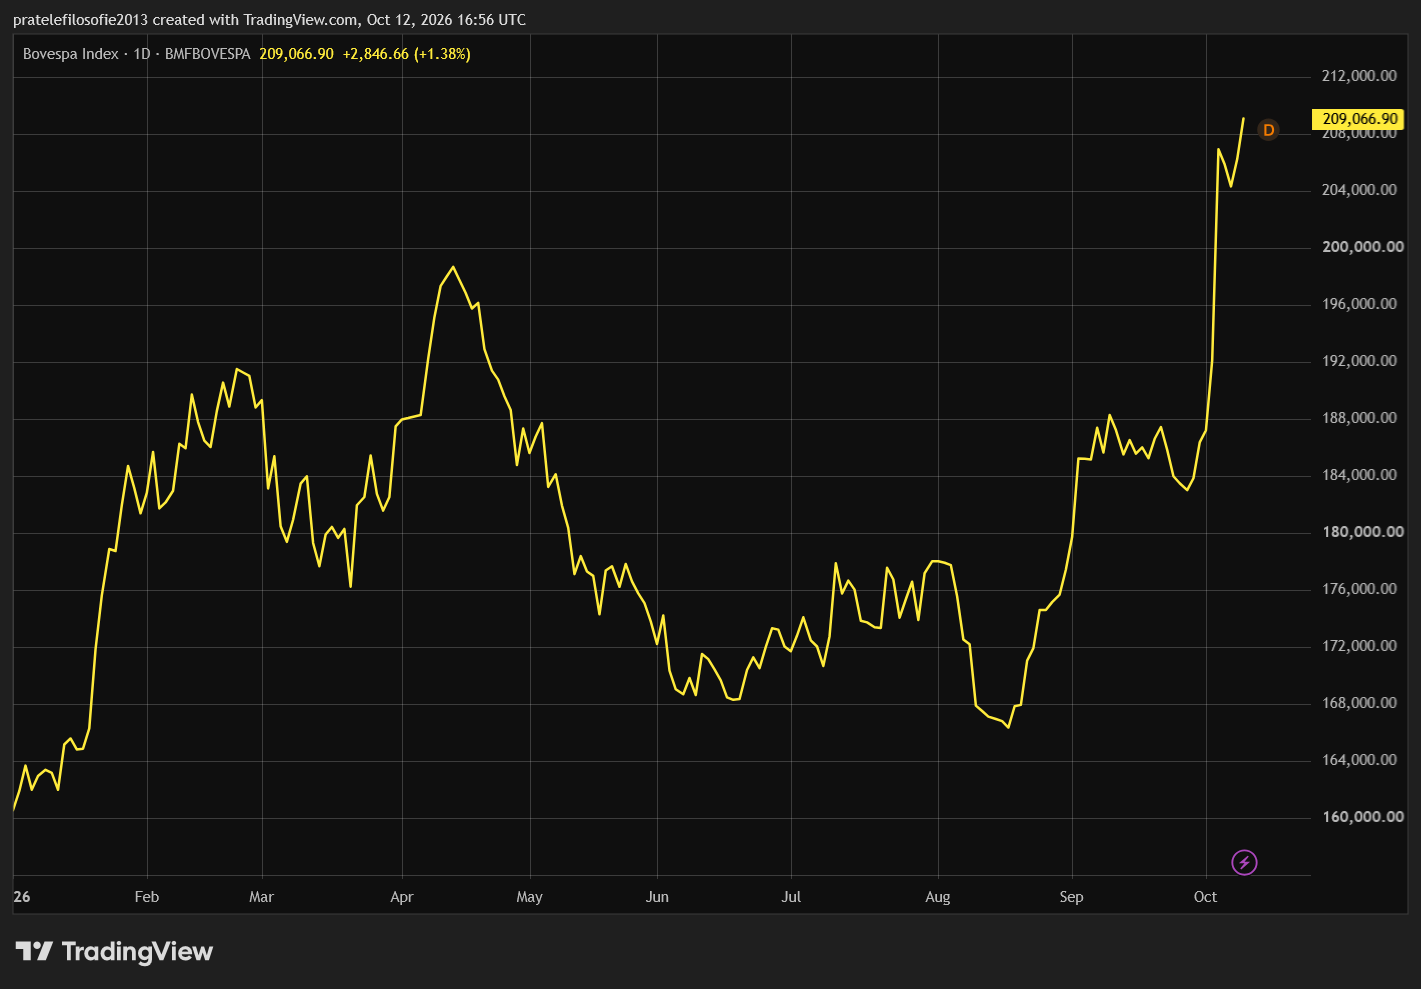
Akciové trhy mají za sebou týden plný regionálních rozdílů. Zatímco americké indexy pokračovaly vzhůru, část Evropy zamířila do červených čísel a brazilská Bovespa vystřelila o 8,82 %.
Prozkoumejte ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
Bovespa vystřelila o 8,82 % díky výsledku voleb
Hlavním motorem brazilské rally byla politika. První kolo prezidentských voleb nečekaně ovládl pravicový Flávio Bolsonaro se 47 % hlasů, zatímco úřadující prezident Lula získal 45 %.
Investoři ocenili vyšší šanci na fiskálně úspornější a reformnější vládu. Rozhodne až druhé kolo naplánované na 25. října. Klidnější náladu na Wall Street potvrzuje také pokles indexu volatility VIX o 3,07 %.
KOSPI propadl o 5,39 %, Nikkei a Hang Seng rostly
Nikkei 225 přidal 1,06 %, Hang Seng 1 % a tchajwanský index 1,73 %. Na pevninské Číně však převládaly ztráty. Shanghai odepsal 0,74 % a China A50 téměř procento.
Nejtvrdší vystřízlivění přišlo v Koreji, kde KOSPI propadl o 5,39 %. Samsung Electronics přitom zveřejnil rekordní předběžné výsledky: tržby meziročně vzrostly o 126,6 % na 195 bilionů wonů a provozní zisk o 782,5 % na 107,4 bilionu wonů. Zisk navíc lehce překonal konsenzus 106,1 bilionu wonů.
Akcie Samsungu přesto klesly o 2,42 % a SK Hynix o 2,44 %. Klasické „sell the news“. Výsledky byly skvělé, ale po předchozí rally už trh očekává téměř zázraky.
CAC 40 ztratil 1,19 %, spread vůči Bundům na 150 bazických bodů
Evropa za Wall Street zaostala. FTSE 100 vzrostl o 0,86 %, ale DAX ztratil 0,57 %, Euro Stoxx 50 klesl o 1,04 % a francouzský CAC 40 o 1,19 %.
Nad kontinentem se znovu vznáší stín dluhové krize. Výnos desetiletých francouzských dluhopisů se přiblížil 5 % a jejich riziková přirážka vůči německým bondům vystoupala k 150 bazickým bodům, nejvýše od eurové krize v roce 2012.
Nervozita se navíc přelévala také do italských dluhopisů a bankovních akcií. Jednotný evropský příběh se tak nekonal.
S&P 500 přidal 1,15 %, Russell 2000 ale klesl
Ve Spojených státech zůstal obraz podstatně klidnější. S&P 500 posílil o 1,15 %, Dow Jones o 0,93 % a Nasdaq o 0,64 %.
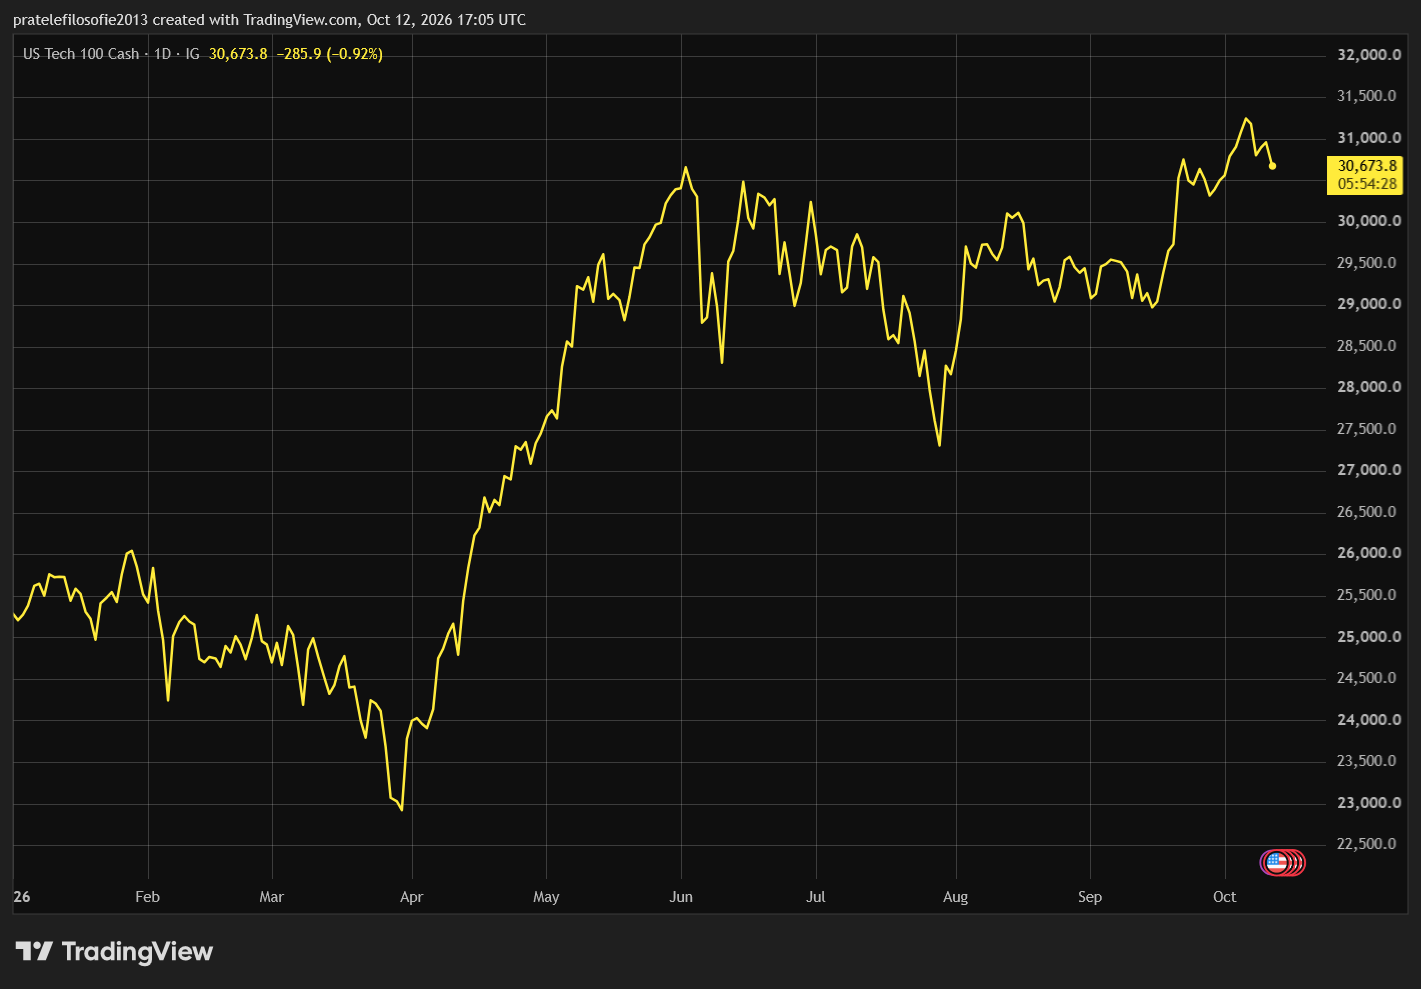
Slabší výkon technologického indexu a pokles Russellu 2000 o 0,91 % naznačují, že kapitál tentokrát mířil především do zavedených velkých firem. Optimismus tedy nezmizel, pouze si začal pečlivěji vybírat.
Kryptoměny: Bitcoin zakončil týden na 83 672 USD prakticky bez změny
V době psaní článku byla hodnota bitcoinu kolem 80 000 USD, což představovalo mírně pozitivní týdenní výkonnost. Z týdenního odstupu byla jeho cena velmi stabilní. Během týdne byl však vývoj mnohem zajímavější.
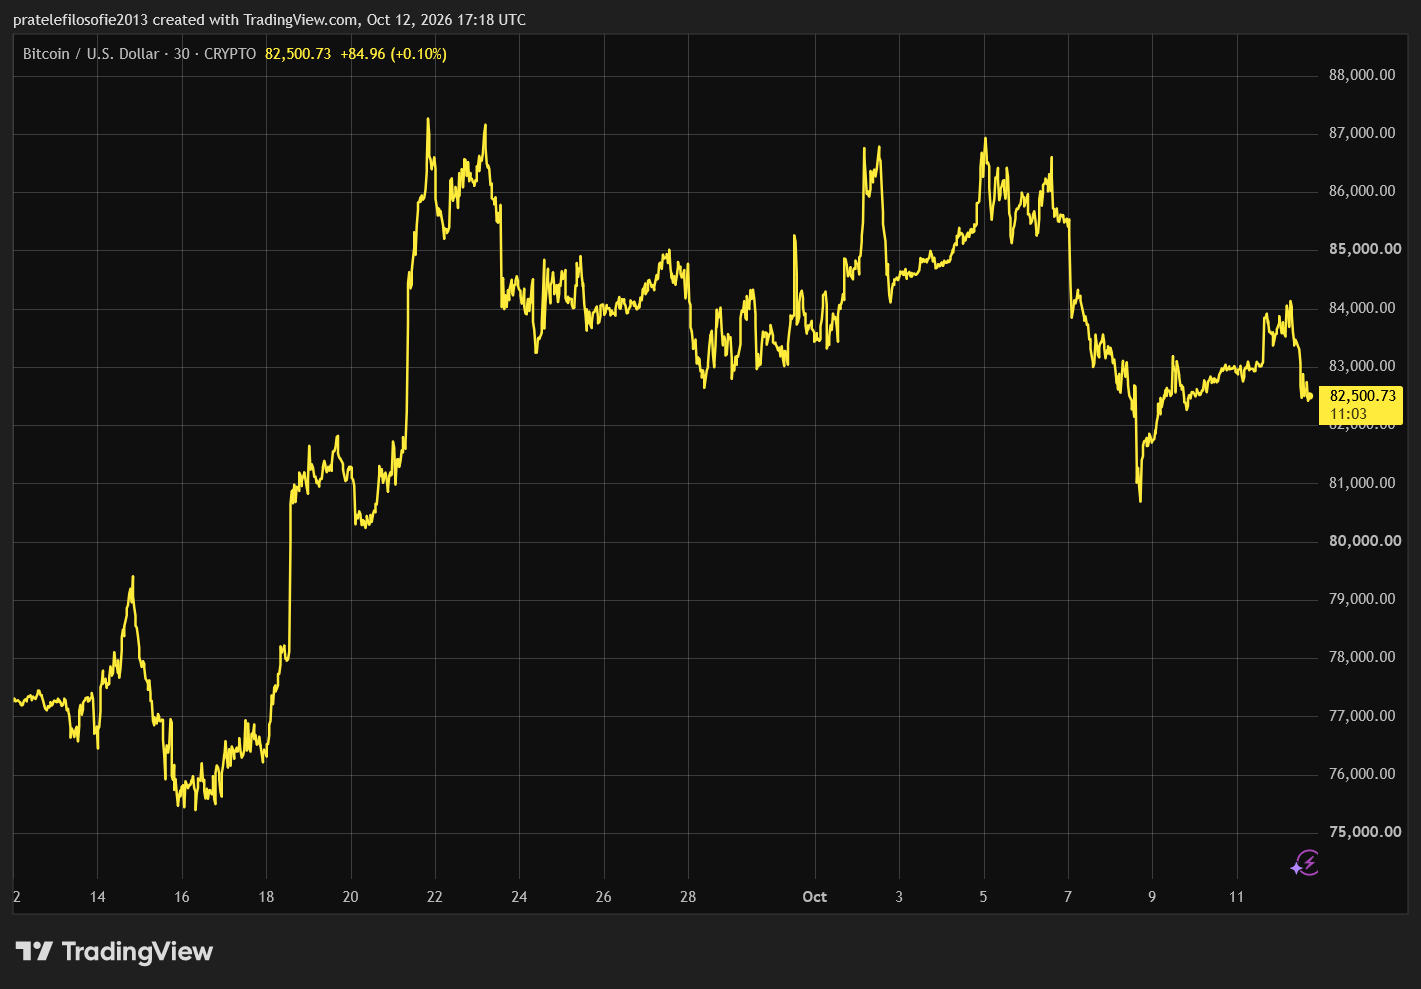
Bitcoin prudce oslabil z 86 000 na 81 000 USD. Jak to při podobných propadech bývá, na sociálních sítích se okamžitě začaly množit příspěvky o tom, že je bitcoin odvařený, čeká nás velký propad a ukončení medvědího trendu bylo pouhou iluzí.
Odliv 484,9 milionu USD z ETF srazil bitcoin na 81 000 USD
Příčinou poklesu byl silný odliv prostředků z ETF fondů. Ve středu tento odliv dosáhl svého maxima 484,9 milionu USD.
Při propadech, jaké jsme zažili minulý týden, se vždy vyplatí zachovat chladnou hlavu a znát alespoň základy technické analýzy.
V současnosti panuje shoda, že důležitý support leží na hranici 79 000 USD. Pouze jeho prolomení by znamenalo změnu trendu ve vývoji bitcoinu a přehodnocování strategie dlouhodobých investorů.
Obchodujte kryptoměny na platformě XTB
U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
Klíčové pásmo ceny BTC leží mezi 79 000 a 92 000 USD
Z dlouhodobého pohledu se současný vývoj ničím nevymyká. Probíhá rozsáhlá konsolidace po raketovém růstu v létě.
Pokud se bitcoin udrží v pásmu 79 000 až 92 000 USD, nic zásadního se neděje. Toto pásmo je však velmi široké, a nabízí tak traderům velké pole působnosti.
V následujících dnech nebo týdnech nás proto mohou čekat další výrazné propady či rychlý růst ceny bitcoinu. Dokud však cena uvedené pásmo neopustí, je potřeba zachovat chladnou hlavu.
Podle mě je ale dobré mít na paměti, že z pohledu předchozích halvingových cyklů zatím nepřišel poslední hluboký propad, kterým dřívější medvědí trhy končily. Cyklické analogie proto neberu jako jistotu ani jedním směrem.
Závěr: Co čekat od příštího týdne?
Největší událostí makroekonomického kalendáře bude zveřejnění inflace v USA za září, ke kterému dojde v polovině týdne. Jde prakticky o poslední údaj, který může zásadně ovlivnit říjnové rozhodnutí amerického Fedu.
Pokud bude inflace vyšší než očekávaných 3,7 %, mohou trhy zažít zemětřesení. Očekávaná hodnota je však dostatečně vysoká, takže její překonání není příliš pravděpodobné.
Na konci týdne vystoupí Kevin Warsh. Od svého nástupu do čela Fedu mění komunikační strategii, která má být velmi úsporná. Každé jeho vystoupení proto bude ostře sledované.
Makroekonomická data již výrazně doplní hospodářské výsledky za třetí čtvrtletí roku 2026. Americké indexy se nacházejí vysoko a hlavním argumentem ospravedlňujícím jejich vysoké valuace je růst zisků. Výsledková sezona proto musí ukázat, že zisky technologických firem nadále výrazně rostou.
Tento týden nás čekají výsledky společností LVMH, JPMorgan, Johnson & Johnson, UnitedHealth, Wells Fargo, Citigroup, ASML, BlackRock, Charles Schwab a Schneider Electric. Čeká nás tedy velmi nabitý týden.
