

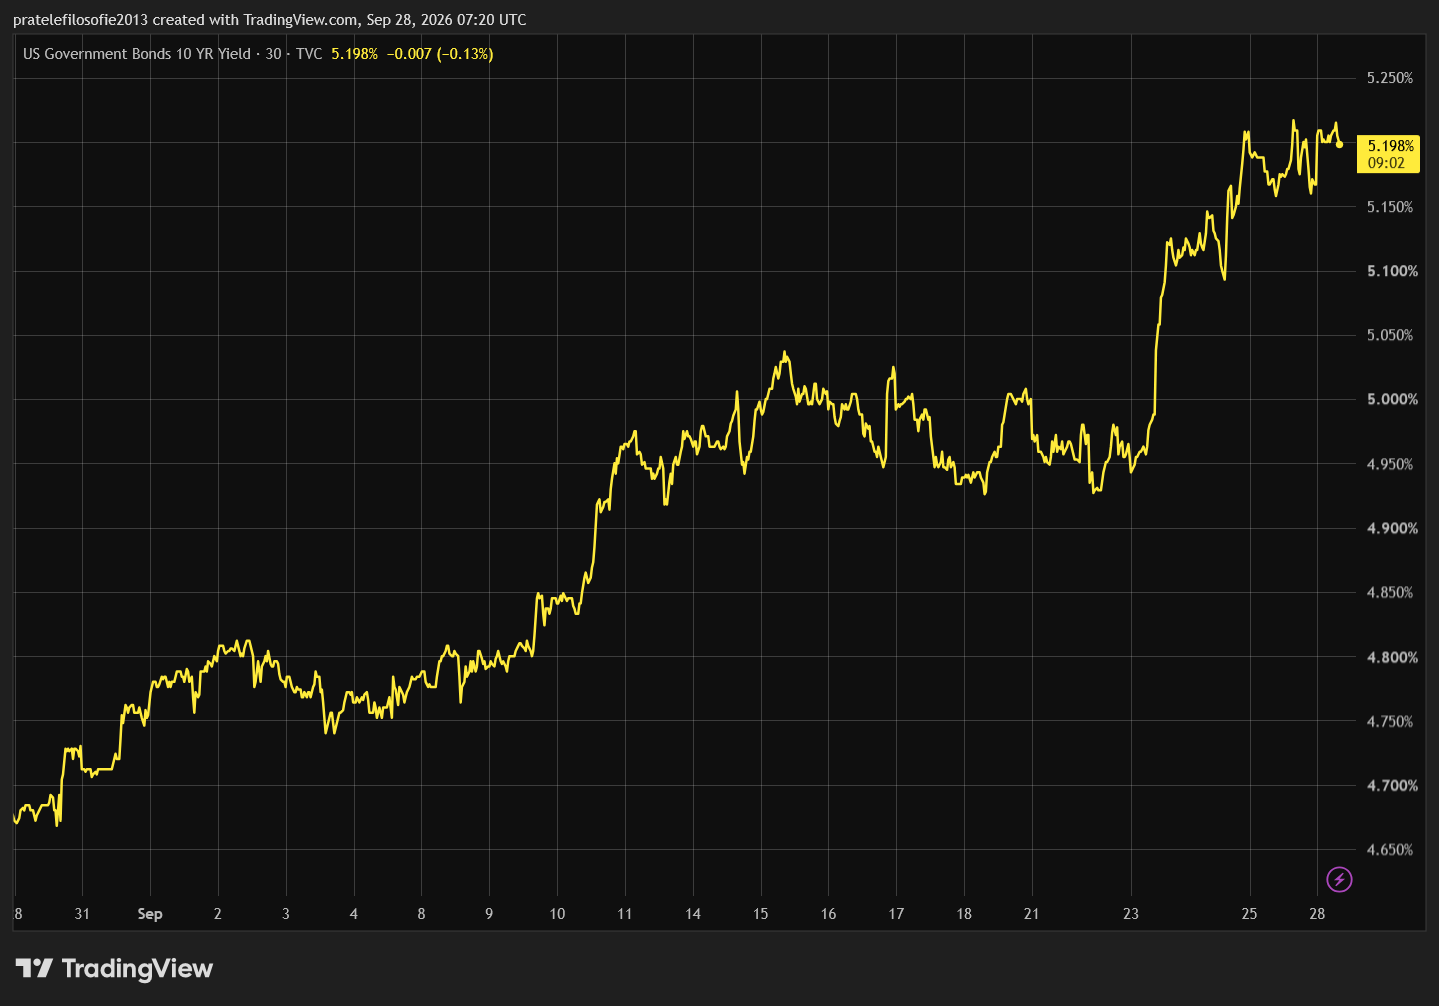
Bohužel se v posledních týdnech dostává stále více do centra pozornosti dluhopisový trh. To samo o sobě není dobrý signál. Čím více totiž porostou výnosy dluhopisů, tím více likvidity tento trh absorbuje. Dříve či později se to projeví také na akciových trzích.
Zatím ještě nejsme v této situaci, ale stojíme na jejím začátku. Navzdory rostoucím výnosům se investoři do nákupu dluhopisů nehrnou. To naznačuje, že počítají s jejich dalším růstem.
Takový vývoj bude problematický pro zadlužené státy i firmy. Zasáhnout může společnosti, které nyní výrazně investují, tedy například firmy ze sektoru umělé inteligence, i odvětví citlivá na výši úrokových sazeb, jako je trh s nemovitostmi.
Dalším zasaženým sektorem mohou být klasické průmyslové firmy. Ty se potýkají s vyššími cenami energií a zároveň se jim prodraží překlenovací úvěry. Jinými slovy, rostoucí výnosy dluhopisů představují obecné riziko pro všechny.
Silná ekonomická data zvyšují výnosy dluhopisů
Popsané mechanismy platí obecně. Podívejme se však na konkrétní příčiny růstu výnosů amerických dluhopisů během tohoto týdne.
První důvod byl paradoxní. Během týdne byla zveřejněna statistika indexu nákupních manažerů (PMI) v americkém zpracovatelském průmyslu podle S&P Global. Index v září 2026 vyskočil na 57 bodu ze srpnových 53,9 bodu. Podle předběžného odhadu tak výrazně překonal očekávání trhu, který počítal s hodnotou 53,6 bodu.
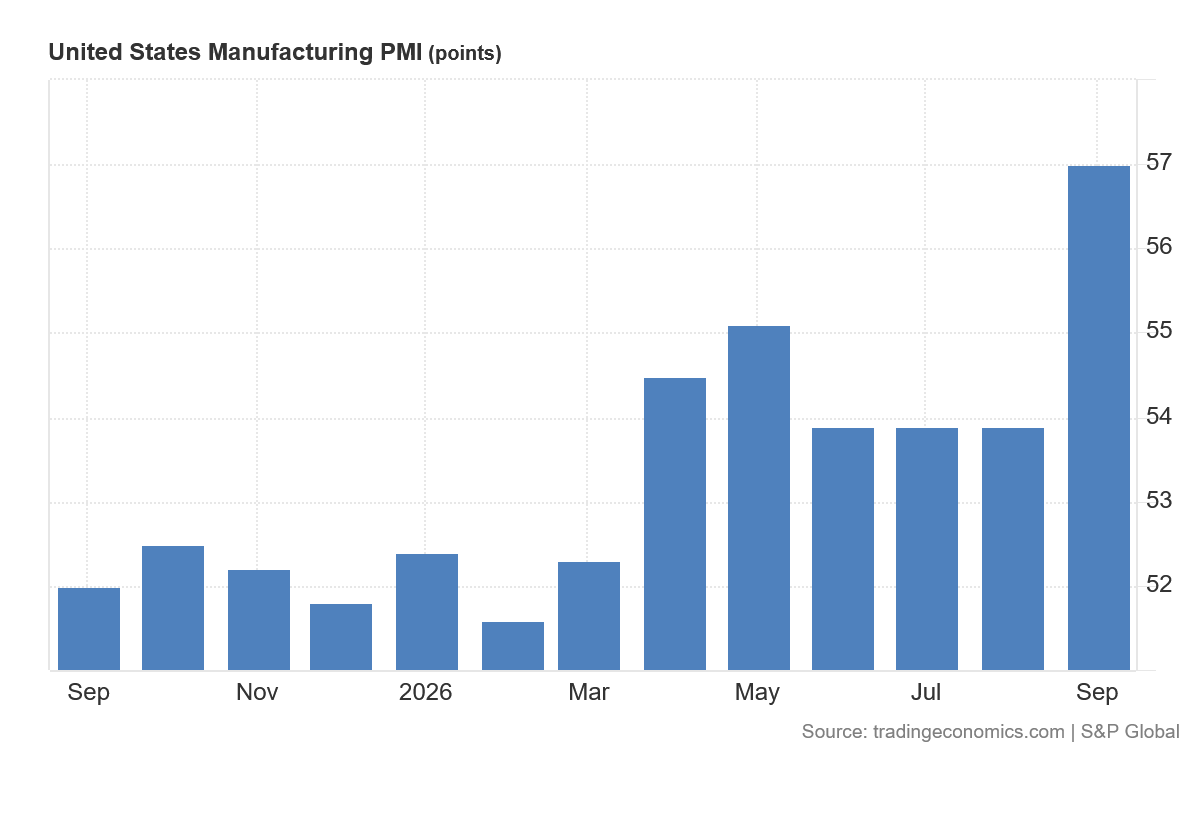
Většinu času tento údaj trhy příliš nezajímá. Tentokrát tomu však bylo jinak.
PMI ukazuje, v jaké kondici se nachází reálná ekonomika. Podle zveřejněných údajů šlape americká ekonomika jako švýcarské hodinky. Rostou výroba, objednávky i nábor nových pracovníků. V Bílém domě se z tohoto výsledku jistě radují.
Trhy však nyní fungují v obrácené logice. Rychlý ekonomický růst znamená, že může dále růst inflace. Zároveň by podle tohoto údaje měla zůstat míra nezaměstnanosti pod kontrolou. Trhy si proto učinily jasný závěr: sazby se budou zvyšovat. Výnosy amerických dluhopisů začaly růst a akcie naopak klesaly.
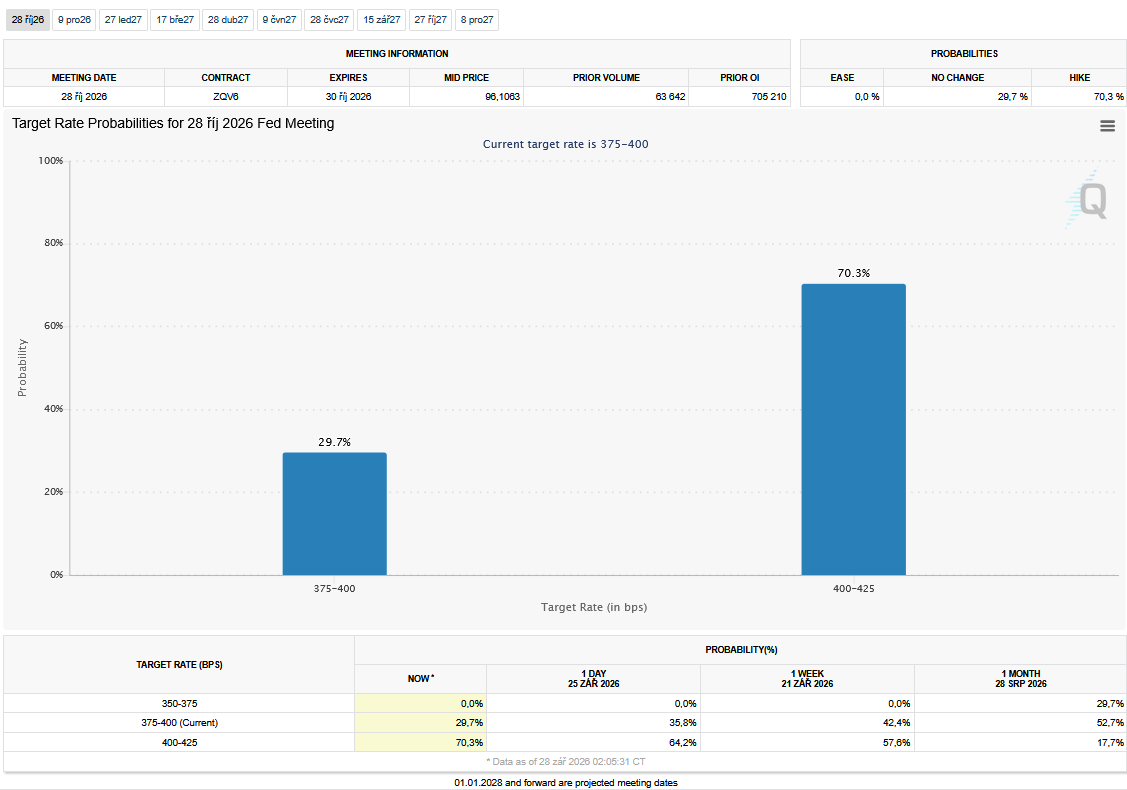
Podle nástroje FedWatch dosáhla pravděpodobnost zvýšení sazeb v říjnu 70 %. Ještě před měsícem činila pouze 9 %. Současně začala růst pravděpodobnost, že sazby zamíří výše také na prosincovém zasedání Fedu.
Někteří analytici vyhlížejí až čtyřnásobné zvýšení sazeb. To by byla velká čára přes rozpočet. Připomeňme si, že trhy čekaly od Warshe úplně něco jiného.
Aukce amerických dluhopisů odhalila slabší poptávku
To však nebylo všechno. Během týdne se konala aukce amerických státních dluhopisů. Ministerstvo financí nabídlo investorům pětileté dluhopisy za 70 miliard dolarů. Aukce ovšem nedopadla příliš dobře.
Výnos dosáhl 5,033 %, tedy vyšší úrovně, než na které se dluhopisy obchodovaly těsně před aukcí. Jinými slovy, investoři si za půjčení peněz americké vládě řekli o vyšší cenu.
Ještě zajímavější bylo, kdo dluhopisy nakonec koupil. Zahraniční a institucionální investoři získali menší část emise než obvykle, zatímco větší díl zůstal primárním dealerům.
Amerika tedy zatím nemá problém s prodejem svého dluhu. Začíná však mít problém s cenou, za kterou je trh ochoten tento dluh kupovat.
Pokles ochoty nakupovat americké dluhopisy má několik příčin. První jsme již zmínili. Současné výnosy investorům jednoduše nestačí vzhledem k očekávané inflaci a dalšímu růstu sazeb. Pokud předpokládají, že Fed bude sazby dále zvyšovat, nemají příliš důvod kupovat dluhopisy dnes. Za několik týdnů totiž mohou získat vyšší výnos.
Druhý důvod je geopolitický. Bohaté státy Blízkého východu patří dlouhodobě mezi významné držitele dolarových aktiv. Ve chvíli, kdy musejí řešit výpadky příjmů, obnovu infrastruktury nebo vyšší vojenské výdaje, však začíná být hotovost mnohem cennější.
Místo dalších nákupů amerických dluhopisů tak mohou začít část svých rezerv rozpouštět. Pro americké ministerstvo financí by to při dnešním tempu zadlužování znamenalo další nepříjemnost.
Washington prodává nový dluh a vykupuje starý
Celá situace následně získala téměř komický nádech. Hned následující den totiž ministerstvo financí pokračovalo v naplánovaném programu zpětných odkupů a nabídlo odkup starších dluhopisů až za 6 miliard dolarů.
Samozřejmě nešlo o záchrannou akci po nepovedené aukci. Opticky to však působilo zvláštně. Jeden den se Washington snaží prodat nový dluh za 70 miliard dolarů a následující den vykupuje několik miliard starého dluhu.
Při dnešní velikosti amerického dluhopisového trhu je ovšem šest miliard dolarů téměř zanedbatelná částka. Je to podobné jako snažit se čajovou lžičkou vyprázdnit moře.
Zpětný odkup může pomoci likviditě některých starších emisí, ale základní problém tím nezmizí. Amerika musí každý týden najít kupce pro další desítky miliard dolarů nového dluhu. Pokud si tito kupci budou říkat o stále vyšší výnos, začne se celý problém velmi rychle prodražovat.
Prozkoumejte akcie na platformě XTB
Je čas nakupovat americké dluhopisy?
Nyní přichází praktická otázka, která zajímá všechny investory: Je čas nakupovat americké dluhopisy? Odpověď samozřejmě není jednoduchá. Nabízejí se minimálně dvě pracovní hypotézy.
První scénář: Brzký obrat Fedu
První hypotézu můžeme označit jako brzký obrat Fedu. Vychází z předpokladu, že ekonomický systém kvůli vysokému státnímu i celkovému zadlužení nedokáže vysoké sazby snášet příliš dlouho.
Pokud budou výnosy pokračovat v dosavadním růstu, Fed bude donucen změnit směr a jeho politika přestane být restriktivní. V takovém případě by dávalo smysl začít postupně vstupovat do pozice. Jakmile totiž výnosy poklesnou, dluhopisy s výnosem 5 % a více se stanou velmi atraktivním zbožím.
Tato teorie má však několik „ale“. Americká ekonomika se zatím zdá být v překvapivě dobré kondici. Nezaměstnanost zůstává nízká, PMI překvapuje směrem vzhůru a Fed tak může mít prostor utahovat měnovou politiku déle, než si trh ještě před několika měsíci dokázal představit.
Zde začíná být důležitá matematika. Představme si desetiletý americký dluhopis s kuponem 5 %, který dnes koupíme přibližně za nominální hodnotu 100 dolarů. Pokud by jeho tržní výnos vzrostl z 5 na 6 %, cena by klesla zhruba na 92,6 dolaru. Investor by tedy jen na ceně odepsal přibližně 7,4 %.
To již není kosmetická ztráta. Roční kupon ve výši 5 % by ji ani celou nepokryl. Investor může mít pravdu, že jsou americké dluhopisy při pětiprocentním výnosu atraktivní, a přesto na nich krátkodobě ztratit poměrně hodně peněz.
Situace může být ještě horší. Pokud by trh začal požadovat vyšší prémii za inflaci, rostoucí americký dluh nebo geopolitické riziko a desetiletý výnos by se posunul například k 7 %, ztráta by již byla podstatně větší.
Hlavní otázkou proto není, zda je 5% výnos vysoký, ale zda je již dostatečně vysoký. Institucionální investoři zatím říkají, že není. Pokud ovšem přijde obrat Fedu, pravděpodobně bude náhlý. Kdo nestihne nakoupit, bude mít smůlu.
Druhý scénář: Delší období drahých peněz
Druhá hypotéza počítá s tím, že nás čeká delší období drahých peněz. Minulý cyklus utahování měnové politiky ukázal, že systém je možná odolnější, než jsme si mysleli.
Vysoké sazby odneslo několik amerických bank, především Silicon Valley Bank a First Republic Bank. Žádná velká finanční katastrofa však nakonec nepřišla. Ekonomika se nezhroutila a něco podobného se může zopakovat i tentokrát.
V takovém případě se nevyplatí nakupovat americké dluhopisy se spekulací na rychlý růst jejich ceny. Lze je chápat spíše podobně jako dividendovou investici. Investor je koupí, smíří se s tím, že jejich cena může několik let kolísat, a bude inkasovat pravidelný výnos.
Zde ovšem přichází otázka, zda je 5 % vzhledem k inflaci dostatečný výnos. Pokud by se americká inflace dlouhodobě držela například kolem 3 %, z pětiprocentního výnosu by investorovi reálně zůstala zhruba dvě procenta. Jestliže by inflace znovu zrychlila, tento polštář by se rychle ztenčil.
Pětiprocentní výnos tedy na první pohled vypadá velmi dobře. Při vyšší inflaci už ovšem není tak přesvědčivý.
Protiinflační dluhopisy TIPS
Kdo chce své peníze před inflací chránit přímo pomocí amerických dluhopisů, má ještě jednu možnost. Tou jsou protiinflační dluhopisy TIPS. Jejich jistina se upravuje podle americké inflace a u dlouhodobých emisí se dnes reálné výnosy pohybují kolem 3 %.
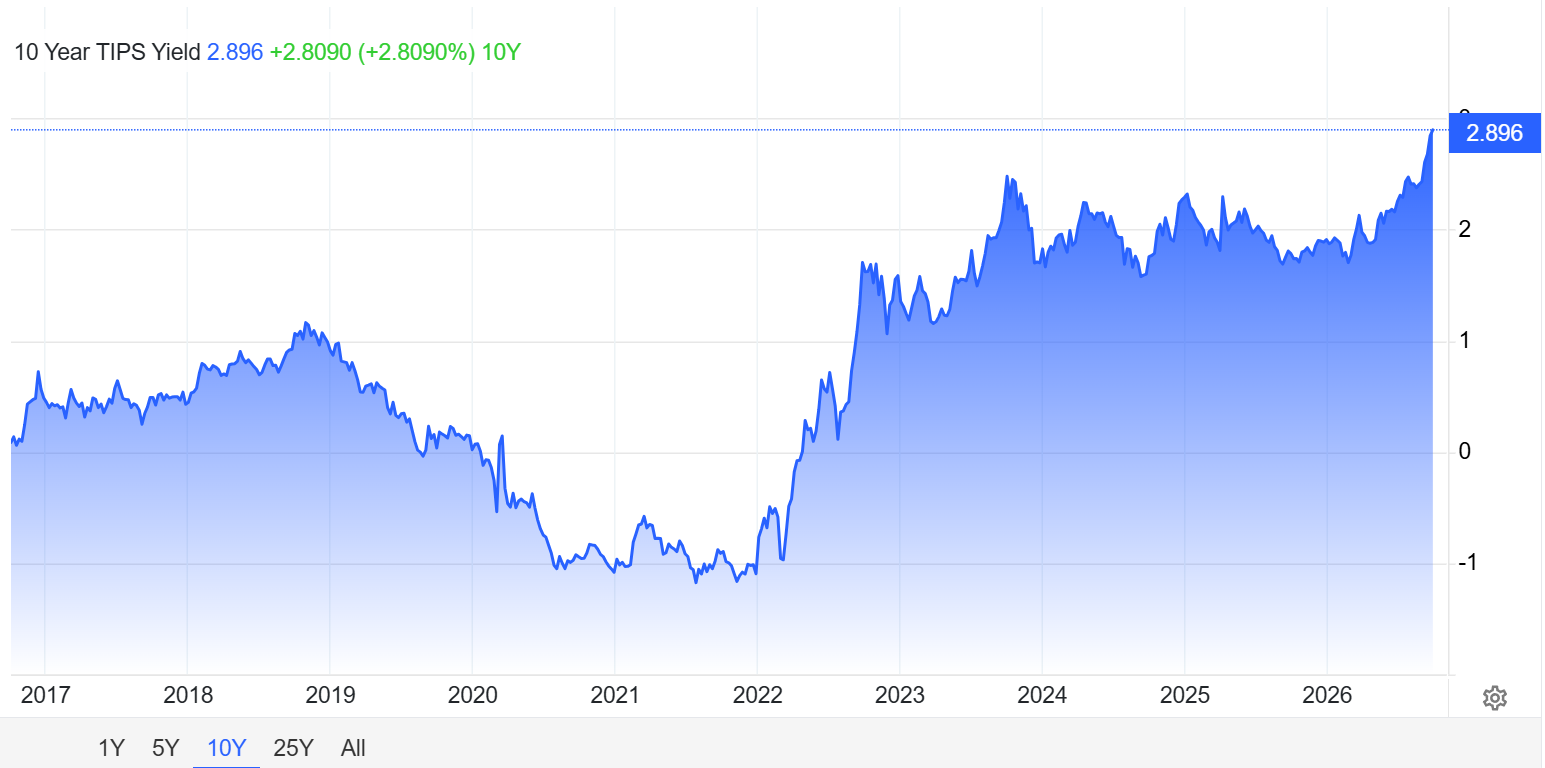
To je již mnohem zajímavější nabídka. Investor si nekupuje tři procenta nominálně, ale přibližně tři procenta nad inflaci.
Ani zde však není nic zadarmo. Cena dlouhodobých TIPS může při dalším růstu reálných sazeb výrazně klesnout. Český investor navíc nese kurzové riziko dolaru. Může tedy správně odhadnout vývoj amerických sazeb i inflace, ale část zisku mu nakonec vezme posilující koruna.
Menší investor by se měl dívat také na absolutní částku. Tříprocentní reálný výnos zní velmi dobře, ale při investici 100 tisíc korun jde stále jen o několik tisíc korun ročně. Zajímavější začíná být ve chvíli, kdy může investor do podobných nástrojů uložit podstatně větší částku.
Americké státní dluhopisy by zároveň měly zůstat pouze jednou částí portfolia.
Po dlouhé době tak začínají dávat smysl i investorům, kteří je nechtějí držet pouze jako bezpečnou část portfolia. Při výnosech kolem 5 % již stojí za pozornost. Zatím bych však nespěchal. Pokud Fed ještě několikrát zvýší sazby, může být nabídka za pár měsíců ještě zajímavější. Klíč k vyřešení této záhady má americký Fed.
Prozkoumejte dluhipisové ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
Akciové indexy: Technologická osa vítězí, zbytek trhu jen přihlíží
Na první pohled mají investoři důvod ke spokojenosti. MSCI World za uplynulý týden přidal 0,89 %, americký S&P 500 posílil o 1,21 % a Euro Stoxx 50 o 1,07 %.
Pod povrchem však žádná plošná burzovní idyla nepanuje. Kapitál se znovu soustředil především do technologických vítězů, zatímco velká část trhu zůstala stranou.
Nejlépe je to vidět v Asii. Jihokorejský KOSPI přidal 2,71 %, japonský Nikkei 225 vzrostl o 2,07 % a tchajwanský index o 1,79 %. Jejich letošní výkonnost již začíná připomínat burzovní závod bez brzd. KOSPI od začátku roku posílil o 68,03 %, Tchaj-wan o 65,81 % a Nikkei o 31,83 %.
Stačí se však podívat o kus vedle a obrázek se okamžitě změní. Čínský SZSE Component odepsal 2,37 %, China A50 klesl o 1,14 %, Hang Seng o 0,97 % a burza v Šanghaji o 0,60 %. Ztrácela také Indie.
Asie tak nepředstavuje jeden velký růstový příběh. Je rozdělena na technologické vítěze a zbytek.
Evropské burzy se tentokrát udržely v zelených číslech, ale žádná velká euforie se nekonala. Německý DAX přidal 0,41 %, britský FTSE 100 vzrostl o 0,34 % a francouzský CAC 40 prakticky stagnoval se ziskem 0,16 %.
Mnohem lépe dopadl rakouský ATX, který posílil o 2,14 %, nebo nizozemský AEX se ziskem 1,55 %. Evropa tedy rostla, ale opět spíše prostřednictvím jednotlivých trhů než jako jeden přesvědčivý celek.
Ve Spojených státech byl rozdíl mezi vítězi a poraženými ještě výraznější. Technologický Nasdaq přidal 2,06 % a S&P 500 vzrostl o 1,21 %. Průmyslový Dow Jones však získal pouze 0,28 % a index menších společností Russell 2000 dokonce odepsal 0,80 %.
Tak nevypadá plošná chuť nakupovat riziková aktiva. Spíše jde o další návrat kapitálu do velkých technologických firem, které investoři považují za nejjistější sázku současného trhu.
Zajímavé je, že index volatility VIX navzdory růstu amerických akcií mírně stoupl o 0,41 %. Trh tedy kupuje růst, ale nekupuje klid.
Hlavním příběhem týdne proto není globální akciová rally, nýbrž stále užší skupina vítězů, která táhne hlavní indexy vzhůru. Dokud tato sázka funguje, všechno vypadá dobře. Šířka trhu však naznačuje, že pod povrchem již situace tak přesvědčivá není.
Kryptoměny: Odolný bitcoin
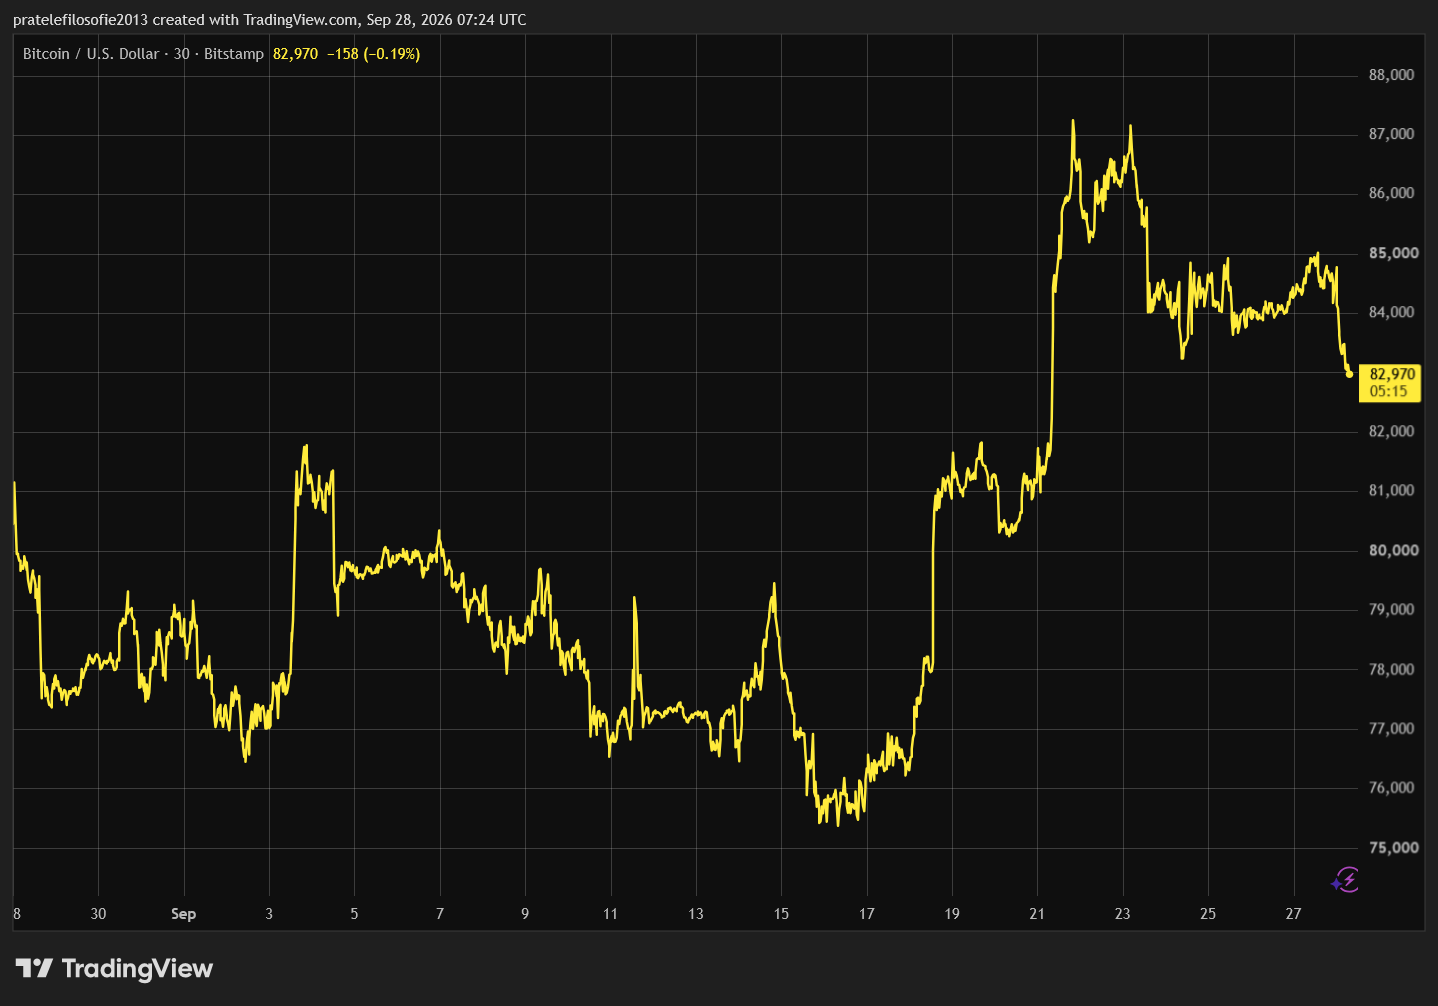
V době psaní článku činila cena bitcoinu 84 900 dolarů a jeho týdenní výkonnost byla mírně záporná, konkrétně -1,5 %. Během týdne se bitcoin pokusil atakovat hranici 87 000 dolarů, ale neuspěl.
Investoři tak mají ještě chvíli čas, než se bitcoin dostane k opravdu zajímavým úrovním. Ty by měly přijít až na 92 000 dolarech. Pokud však bitcoin zůstane nad 82 000 dolary, pro investora se střednědobou perspektivou se nic zásadního nemění. Právě naopak. Pozvolný růst je mnohem lepší než vysoká volatilita.
Tomuto scénáři nahrává také vývoj amerických bitcoinových ETF. Za poslední týden do nich přiteklo přibližně 2,4 miliardy dolarů, nejvíce od října minulého roku. Jen během pondělí investoři poslali do bitcoinových ETF téměř jednu miliardu dolarů. Příliv kapitálu navíc pokračoval prakticky celý týden, což ukazuje, že je tento pohyb dostatečně silný.
Ještě zajímavější je pohled od začátku roku. V polovině července byly bitcoinové ETF za rok 2026 v čistém odlivu přibližně 5,8 miliardy dolarů. Nyní se znovu dostaly do plusu.
Pro bitcoin je to důležitější zpráva než samotný pokus o překonání hranice 87 000 dolarů. Cena zatím nikam dramaticky neutíká, ale pod povrchem se k bitcoinu vrací institucionální kapitál. Právě takový růst je z dlouhodobého pohledu zdravější než rally postavená především na spekulacích a finanční páce.
Další dobrou zprávou bylo, že neúspěch zákona CLARITY Act celý proces nezastavil. Jen několik dní po neúspěšném hlasování přišla SEC s takzvanou Innovation Exemption, která za určitých podmínek umožňuje obchodování tokenizovaných amerických akcií přímo na blockchainu.
Tento týden se přidala také CFTC, která upřesnila pravidla pro používání tokenizovaných aktiv a blockchainu regulovanými finančními institucemi. Americká regulace kryptoměn se tak nezastavila u jednoho neúspěšného hlasování v Kongresu. Místo jednoho velkého zákona se zatím skládá postupně z jednotlivých rozhodnutí regulátorů.
Bitcoin i ostatní kryptoměny rostou navzdory prostředí, které naznačuje restriktivní měnovou politiku a vysokou pravděpodobnost dalšího zvyšování sazeb. To je samo o sobě velmi pozitivní signál.
Obchodujte kryptoměny na platformě XTB
U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
Závěr: Co sledovat příští týden?
V centru dění bude bezpochyby opět vývoj ceny ropy. Během uplynulého týdne jsme zažili výrazný pokles, protože se na stole objevila dohoda o postupném snižování napětí.
Nadšení trhů však mělo své limity, protože šlo o stejný protokol jako na začátku června. Tehdejší úsilí vydrželo jen několik dní. V žádném případě tedy nejde o trvalé řešení.
Velmi rychle můžeme být svědky obratu sentimentu na ropě. To by znamenalo opětovné zesílení inflačních tlaků a obav z růstu sazeb.
V úterý se dozvíme důležitá čísla z amerického trhu práce v podobě dat JOLTS. Opět zde bude platit převrácená logika: dobrá situace na pracovním trhu znamená vyšší pravděpodobnost zvyšování sazeb, a tudíž negativní dopad na akciové trhy.
V závěru týdne budou zveřejněny první odhady zářijové inflace v Evropě. Ty budou velmi důležité, protože ukážou, zda bude muset ECB dále zvyšovat sazby.
V USA se dozvíme srpnová čísla inflace PCE, která patřila k oblíbeným ukazatelům Jeromea Powella. Není však vůbec jisté, jak trh tato čísla interpretuje ve chvíli, kdy se právě smiřuje s dalším říjnovým zvýšením sazeb.
Přestože výsledková sezona za třetí čtvrtletí ještě nezačne, své výsledky za minulé čtvrtletí zveřejní dvě zajímavé firmy. První je společnost Micron, která by měla potvrdit trvající zájem o paměti.
Druhou společností s poněkud smutnějším příběhem je Nike. Její akcie se nacházejí v dlouhodobém klesajícím trendu. Dokonce se dnes objevují nekrology této značky, což by ještě před několika lety bylo nemyslitelné.
To pouze dokresluje nemilosrdnou burzovní pravdu, že každá dominance jednou skončí. Platí to i v tak stabilním odvětví, jako je prodej sportovního oblečení.
