

Robert Kiyosaki znovu otevřel téma, které provází prakticky celou jeho kariéru, a to jak přemýšlet o penězích a budování majetku. Tentokrát se zaměřil především na rozdíl mezi zaměstnaneckým, investičním a pasivním příjmem. Tvrdí, že největším bezplatným aktivem člověka jsou jeho vlastní slova a způsob uvažování.
Zároveň upozorňuje, že stejná „bezplatná“ věc se může stát také významnou finanční brzdou. Kiyosaki přitom znovu připomněl svou oblibu bitcoinu, zlata a stříbra. Jeho pohled na bohatství ale stojí také na využívání dluhu, vlastnictví aktiv a rozdílném zdanění jednotlivých druhů příjmů.
Největším aktivem jsou podle Kiyosakiho vlastní myšlenky
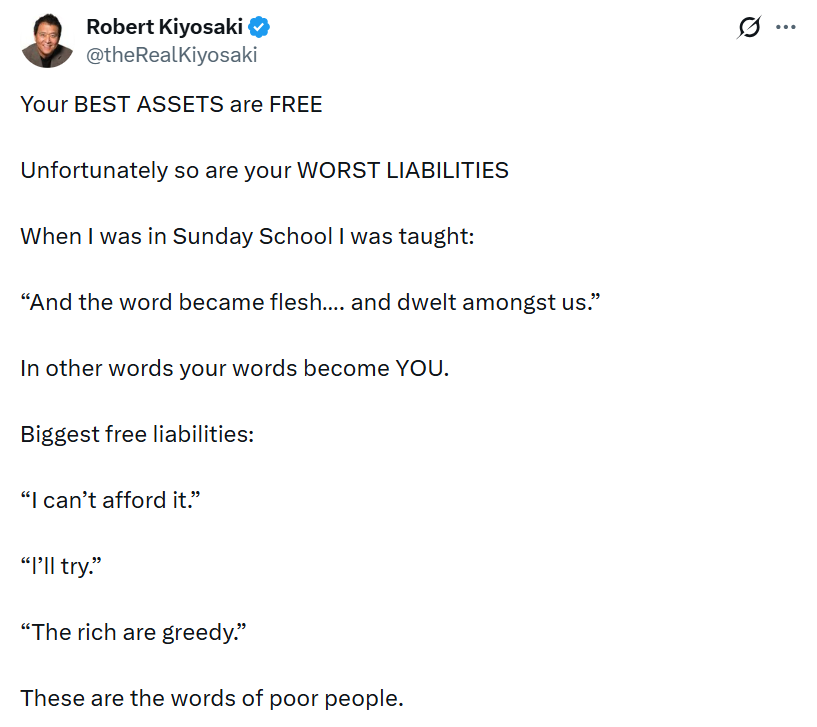
Robert Kiyosaki, autor knihy Bohatý táta, chudý táta, se 23. září na sociální síti X zaměřil na poněkud netradiční druh majetku. Podle něj jsou nejcennějším bezplatným aktivem člověka jeho vlastní slova a myšlení. Právě způsob, jakým člověk mluví o penězích, může podle něj ovlivnit jeho finanční rozhodování.
Kiyosaki zároveň upozorňuje, že stejný princip funguje opačně. Za příklady negativního finančního myšlení označuje věty typu „nemohu si to dovolit“ nebo „zkusím to“. Podle něj člověk takovým způsobem uvažování může sám sebe přesvědčit, že určité možnosti pro něj vůbec neexistují.
Je to přístup typický pro Kiyosakiho dlouhodobé finanční uvažování. Nezaměřuje se pouze na výši příjmu, ale především na to, odkud peníze přicházejí a jaký typ majetku člověk vlastní.
Investujte do bitcoinových ETF na platformě XTB
Zaměstnanec, investor a majitel aktiv
Kiyosaki rozděluje finanční cestu člověka do několika kategorií. U lidí s nižšími příjmy podle něj často převládá model, kdy se vzdělají, najdou si zaměstnání a následně pracují především za mzdu.
Právě příjem ze zaměstnání označuje za jeden z nejméně výhodných typů příjmu, mimo jiné kvůli způsobu jeho zdanění. Jeho argument stojí na představě, že člověk v tomto modelu směňuje svůj čas a práci přímo za peníze.
U střední třídy Kiyosaki přidává investování prostřednictvím nástrojů, jako jsou americké penzijní účty 401(k) nebo IRA. Výsledkem má být podle jeho pohledu portfolio příjmů, které stále považuje za méně výhodné než příjem z aktiv.
Na vrcholu jeho modelu stojí pasivní příjem. Kiyosaki tím označuje peníze plynoucí z vlastněných aktiv nebo podnikání bez nutnosti osobně vykonávat každou činnost, která příjem vytváří.
Kiyosaki a jeho oblíbená aktiva
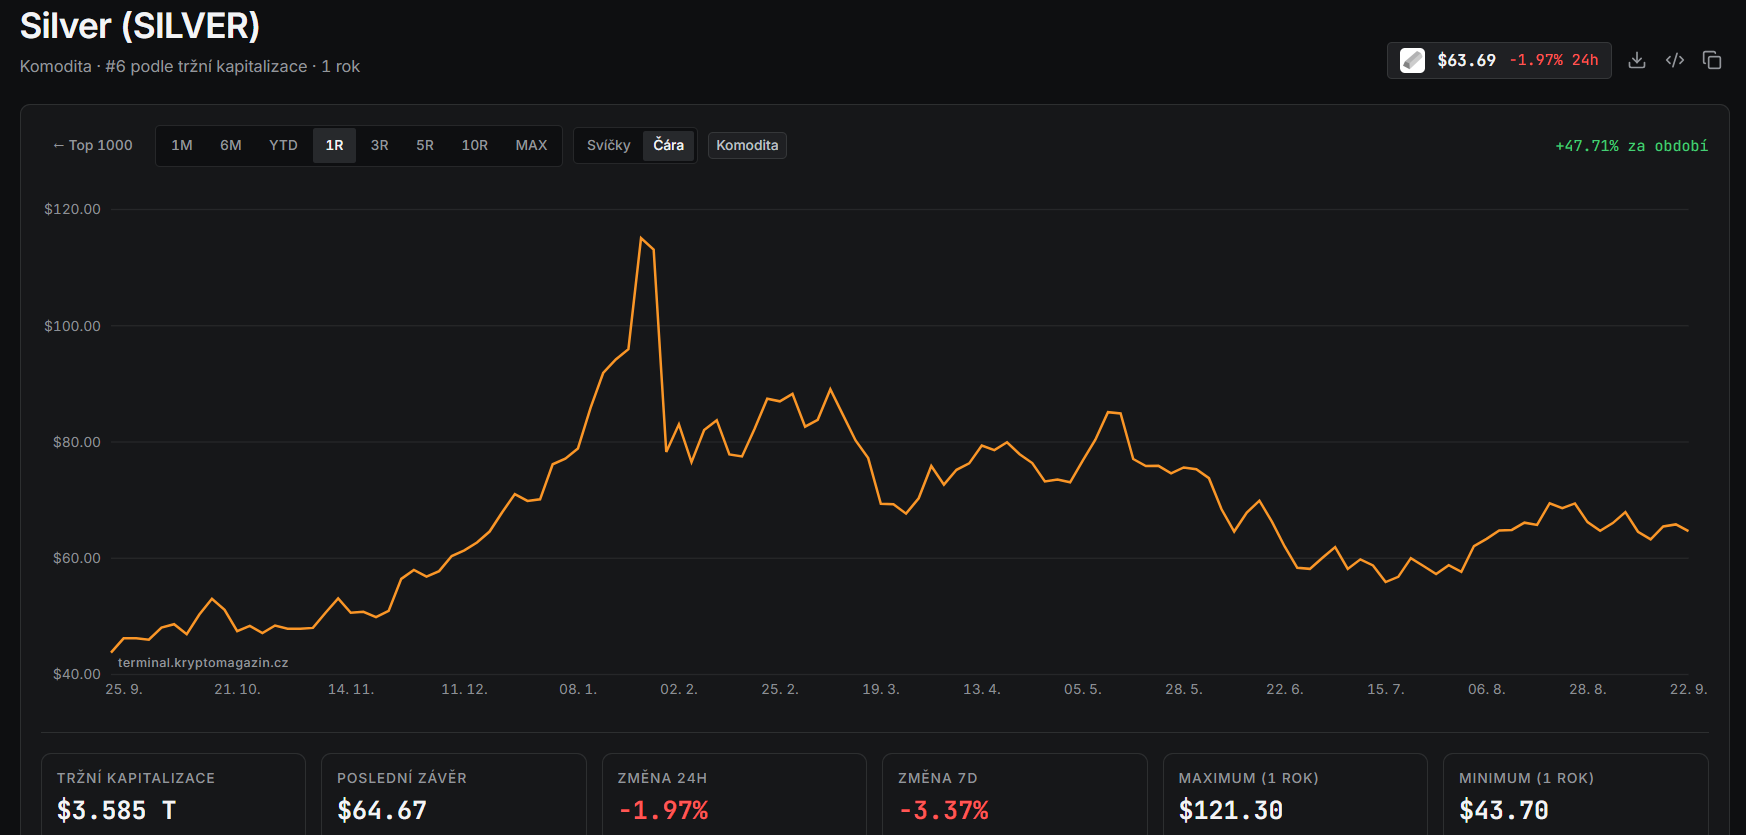
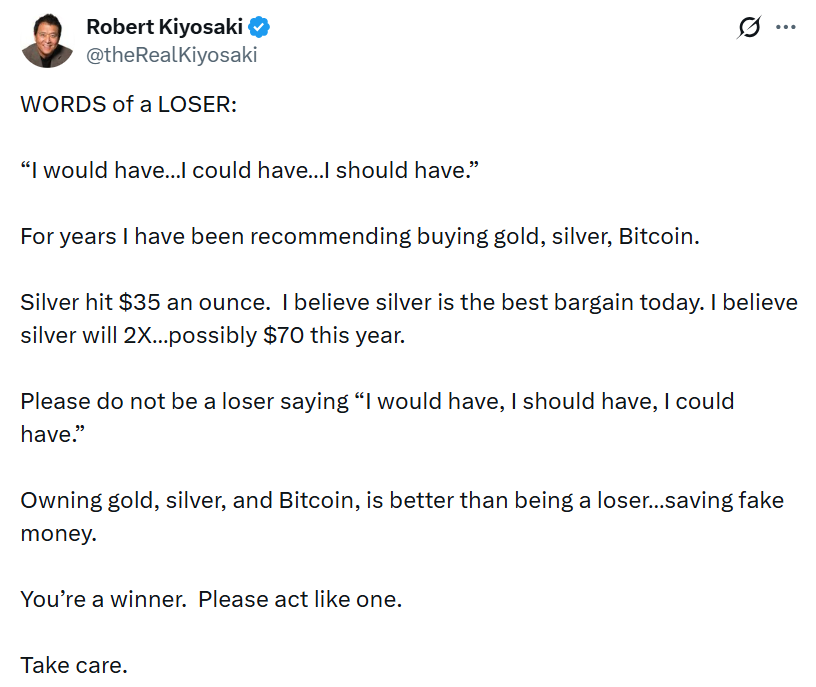
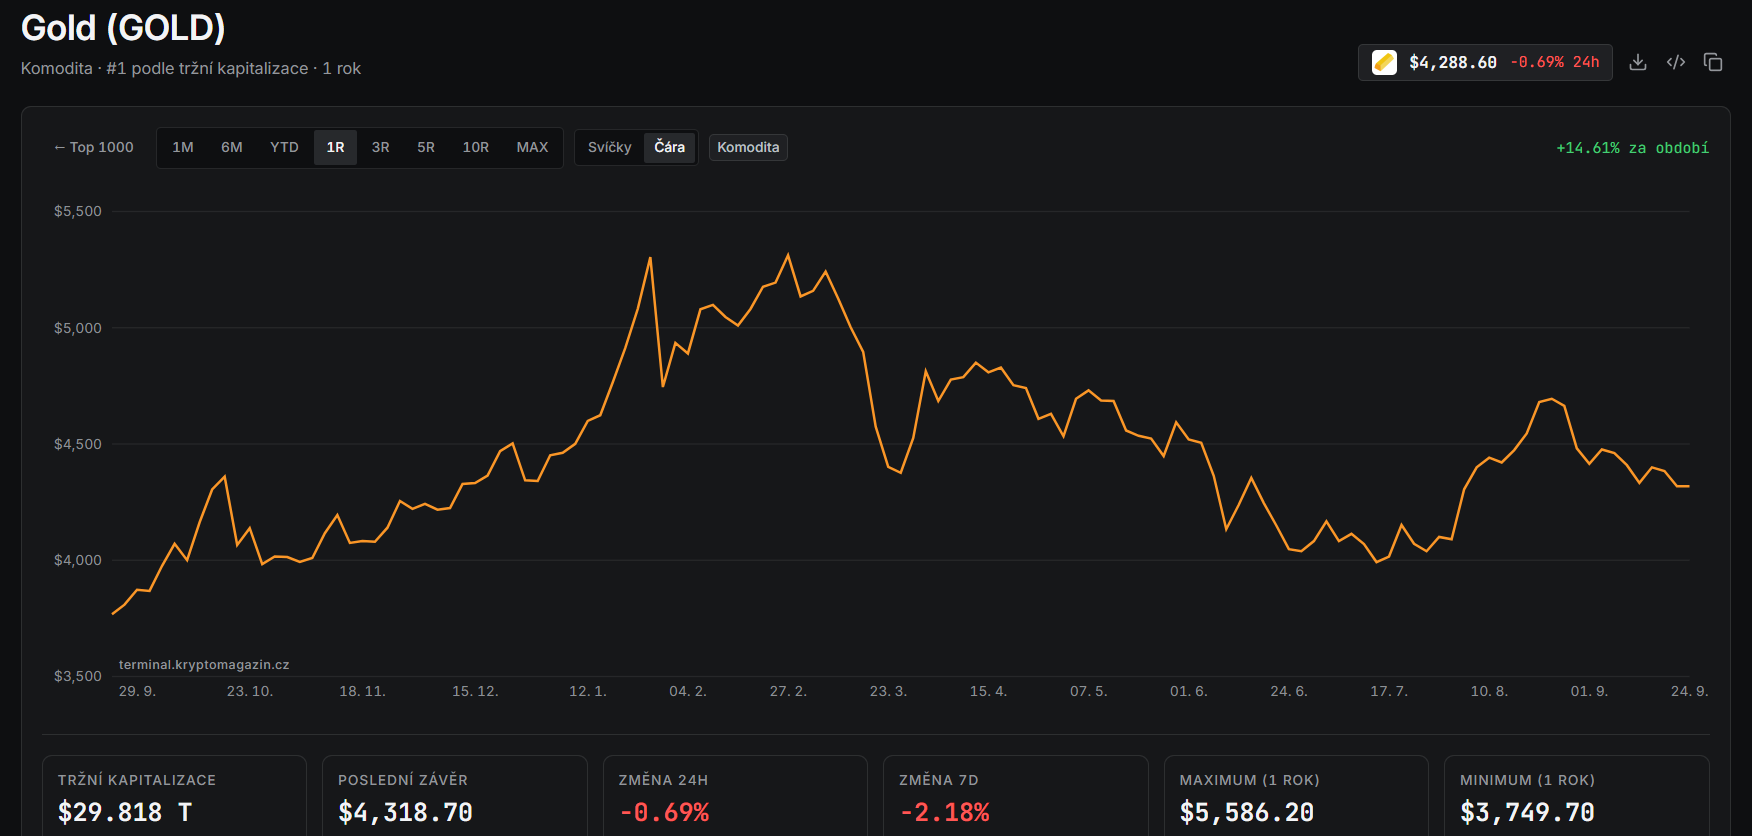
Právě tady se jeho dlouhodobé názory propojují s investicemi, o kterých mluví nejčastěji. Kiyosaki v minulosti opakovaně propagoval zlato, stříbro a bitcoin a v červnu 2025 znovu vyzýval své sledující, aby tyto tři typy aktiv kupovali. Tehdy označil stříbro za zvlášť zajímavou příležitost.
Jeho investiční pohled se ale neomezuje pouze na komodity a kryptoměny. Kiyosaki dlouhodobě mluví také o nemovitostech, podnicích vytvářejících hotovost a dalších aktivech, která mohou podle něj generovat příjem bez přímé směny času za peníze.
Právě vlastnictví aktiv je důležitou součástí jeho filozofie. Místo toho, aby člověk pouze zvyšoval svůj pracovní příjem, by měl podle Kiyosakiho postupně budovat majetek, který dokáže vytvářet další peníze.
Příklad Warrena Buffetta má ale důležitý kontext
Kiyosaki ve svém vysvětlení připomněl také známý případ Warrena Buffetta a jeho sekretářky. Buffett skutečně dlouhodobě upozorňoval na to, že jeho efektivní daňová sazba byla nižší než sazba některých jeho zaměstnanců. V roce 2012 například uváděl, že jeho vlastní sazba byla kolem 17 %, zatímco lidé v jeho kanceláři byli výrazně výše.
Důležitý je ale kontext, který se někdy při tomto příkladu ztrácí. Buffett tento rozdíl nepoužíval jako důkaz, že našel dokonalý způsob, jak se vyhnout daním. Naopak dlouhodobě argumentoval pro změnu daňového systému a vyšší zdanění nejbohatších Američanů.
Rozdíl souvisí také se strukturou příjmů. Buffett získává značnou část příjmů z investic, například z kapitálových zisků a dividend, zatímco zaměstnanci získávají převážně mzdu. Tyto příjmy podléhají odlišnému daňovému režimu.
Kde do toho zapadá dluh
Kiyosakiho vlastní přístup k majetku je zajímavý také kvůli jeho postoji k dluhu. V posledních letech otevřeně hovořil o tom, že má dluhy v řádu více než jedné miliardy dolarů, přičemž podle jeho vysvětlení souvisejí s jeho nemovitostními aktivy a podnikáním.
To je důležitý rozdíl oproti běžnému pohledu na zadlužení. Kiyosaki nerozlišuje dluh pouze podle jeho velikosti, ale podle toho, k čemu je použitý a jaké aktivum proti němu stojí.
Podobný přístup stojí za strategií označovanou jako „Buy, Borrow, Die“. V jejím zjednodušeném principu investor drží aktiva, místo jejich prodeje si proti nim půjčuje peníze a tím odkládá realizaci kapitálových zisků. Jde o mechanismus, který se v americkém systému týká především velmi majetných investorů.
To ale neznamená, že jde o bezrizikovou cestu k bohatství. Dluh zůstává závazkem, hodnota aktiv může klesnout a úrokové náklady mohou výrazně změnit ekonomiku celé strategie.
Kiyosakiho filozofie stojí na aktivech, ne pouze na příjmu
Na současném Kiyosakiho vyjádření mě zaujala především jedna věc. Nejde ve skutečnosti jen o bitcoin, zlato nebo nemovitosti. Základem jeho filozofie je změna pohledu na peníze.
Kiyosaki chce čtenáře přimět přemýšlet o rozdílu mezi aktivem, které peníze spotřebovává, a aktivem, které je schopné příjem vytvářet. To je mnohem širší myšlenka než samotné investování do kryptoměn.
Zároveň je ale potřeba jeho rady vnímat s určitou rezervou. Pasivní příjem není automaticky bez práce, bez daní ani bez rizika. Nemovitosti vyžadují kapitál a správu, podnikání nese provozní rizika a investice do kryptoměn či komodit mohou výrazně kolísat.
Závěrem: Bohatství není jen o vlastnictví aktiv
Kiyosaki znovu staví proti sobě dva odlišné finanční světy. Na jedné straně stojí člověk, který spoléhá především na mzdu, na druhé investor, který se snaží vlastnit aktiva produkující další příjem. Tento rozdíl je podle mě zajímavější než samotné Kiyosakiho doporučení bitcoinu nebo zlata.
Zároveň bych byl opatrný u představy, že existuje jednoduchá cesta, jak se prostřednictvím „pasivního příjmu“ vyhnout daním nebo riziku. Kiyosakiho vlastní vysoké zadlužení dobře ukazuje, že jeho strategie stojí na poměrně agresivním využívání kapitálu. Aktiva mohou vydělávat, ale jejich hodnota také může klesnout a dluh se tím automaticky neztratí.
Bitcoin, zlato, nemovitosti nebo podnikání proto nejsou samotným receptem na bohatství. Mnohem důležitější je podle mě pochopit, jak jednotlivé typy aktiv generují výnos, jaké nesou riziko a jak do celé rovnice zapadá dluh, daně a čas.
Je podle vás Kiyosakiho důraz na vlastnictví aktiv a pasivní příjem správnou cestou k budování majetku, nebo jeho strategie zbytečně spoléhá na dluh a optimistické předpoklady? Napište svůj názor do komentářů. 👇
Mějte trh pod kontrolou
Sledujte bitcoin, kryptoměny, on-chain data i makroekonomiku na jednom místě
