

Světová ekonomika vstupuje do období, které může výrazně ovlivnit finanční trhy v roce 2027. Rostoucí ceny ropy, problémy čínské ekonomiky a pochybnosti o návratnosti obrovských investic do umělé inteligence vytvářejí nebezpečnou kombinaci rizik. Přestože opakování Velké hospodářské krize zatím není pravděpodobné, hrozba recese a výraznějšího propadu akciových trhů sílí.
Důsledky by přitom mohly pocítit také kryptoměny včetně bitcoinu. Jaké scénáře připadají v úvahu a které ukazatele mohou včas upozornit na přicházející problémy?
Světová ekonomika čelí několika hrozbám současně
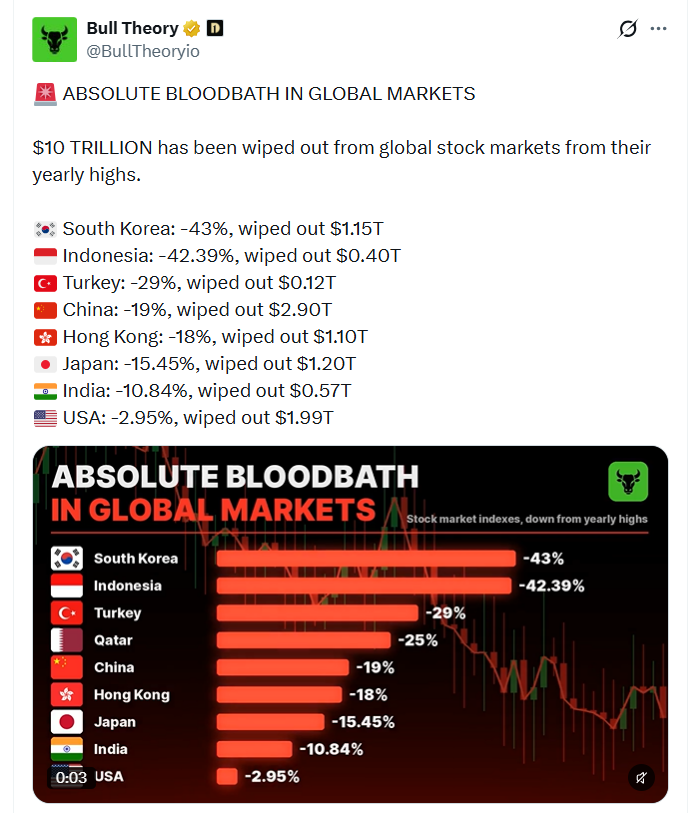
Finanční trhy se dostávají pod tlak hned z několika směrů. Wall Street začíná pochybovat, zda astronomické investice do umělé inteligence přinesou očekávané zisky. Čína se stále potýká se slabou domácí poptávkou a konflikt na Blízkém východě vyhnal ceny ropy nad 117 USD za barel.
Situaci komplikuje také přetrvávající inflace. Centrální banky mají omezenější prostor pro snižování úrokových sazeb a vlády disponují menšími finančními rezervami na podporu ekonomiky.
Každý z těchto problémů by světové hospodářství pravděpodobně dokázalo zvládnout samostatně. Jejich souběh však zvyšuje riziko hlubšího ekonomického útlumu.
Důležité je přitom rozlišovat mezi propadem finančních trhů a skutečnou hospodářskou krizí. Akcie mohou ztratit například 30 % hodnoty, aniž by to automaticky znamenalo globální depresi.
Nebezpečí nastává ve chvíli, kdy pokles cen aktiv vyvolá rozsáhlé platební neschopnosti, banky omezí úvěrování a podniky začnou propouštět zaměstnance.
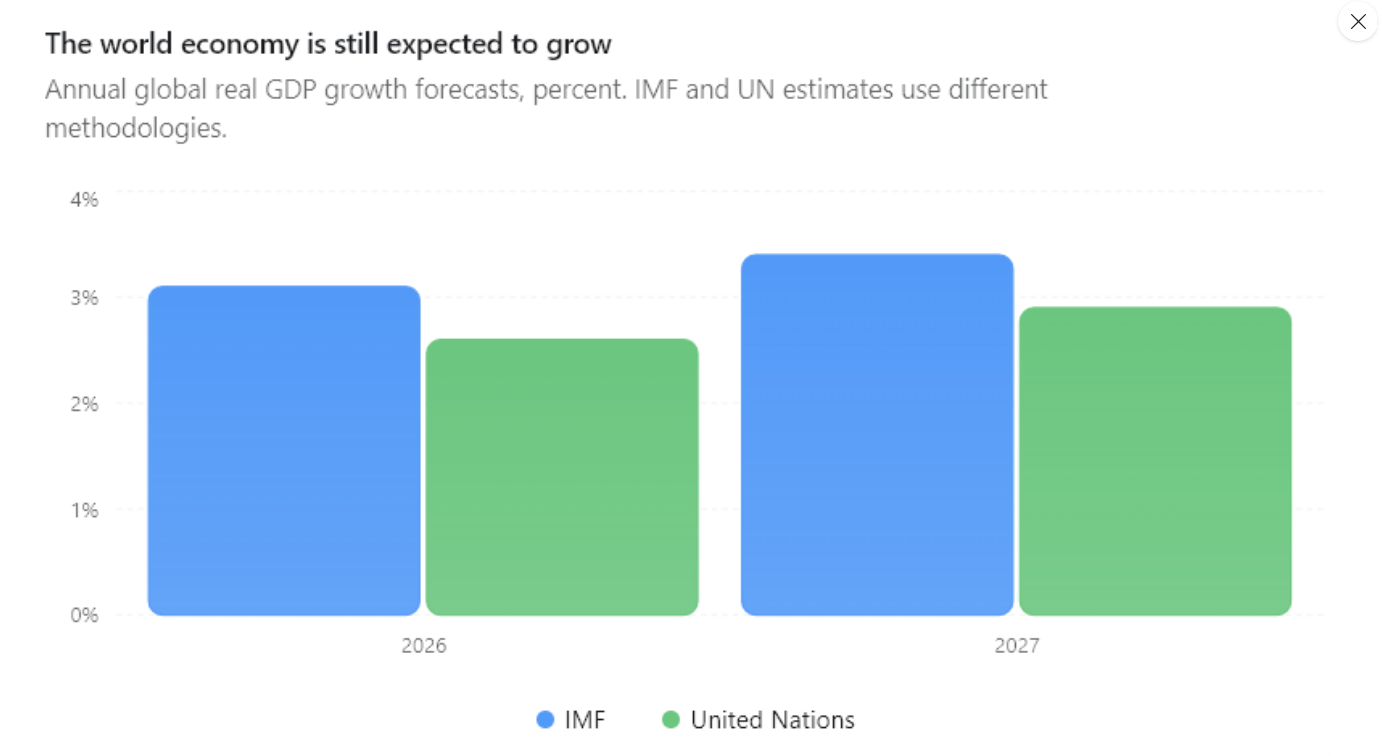
Současné údaje naznačují problémy na finančních trzích, ale zatím nepotvrzují rozpad světového hospodářství. Navíc poslední prognózy Mezinárodního měnového fondu (MMF) vycházejí z informací dostupných k 1. říjnu, tedy ještě před nejnovějšími tržními otřesy.
Investice do umělé inteligence představují jedno z největších rizik
Rozmach umělé inteligence se stal významným motorem americké ekonomiky. Technologické společnosti investují obrovské prostředky do výpočetní infrastruktury, zatímco asijští výrobci čipů a dodavatelé datových center těží z rostoucí poptávky.
Problém by nastal, pokud by společnosti začaly své investiční plány výrazně omezovat. Dopady by totiž nepocítily pouze technologické akcie, ale také stavebnictví, energetika a další navázaná odvětví.
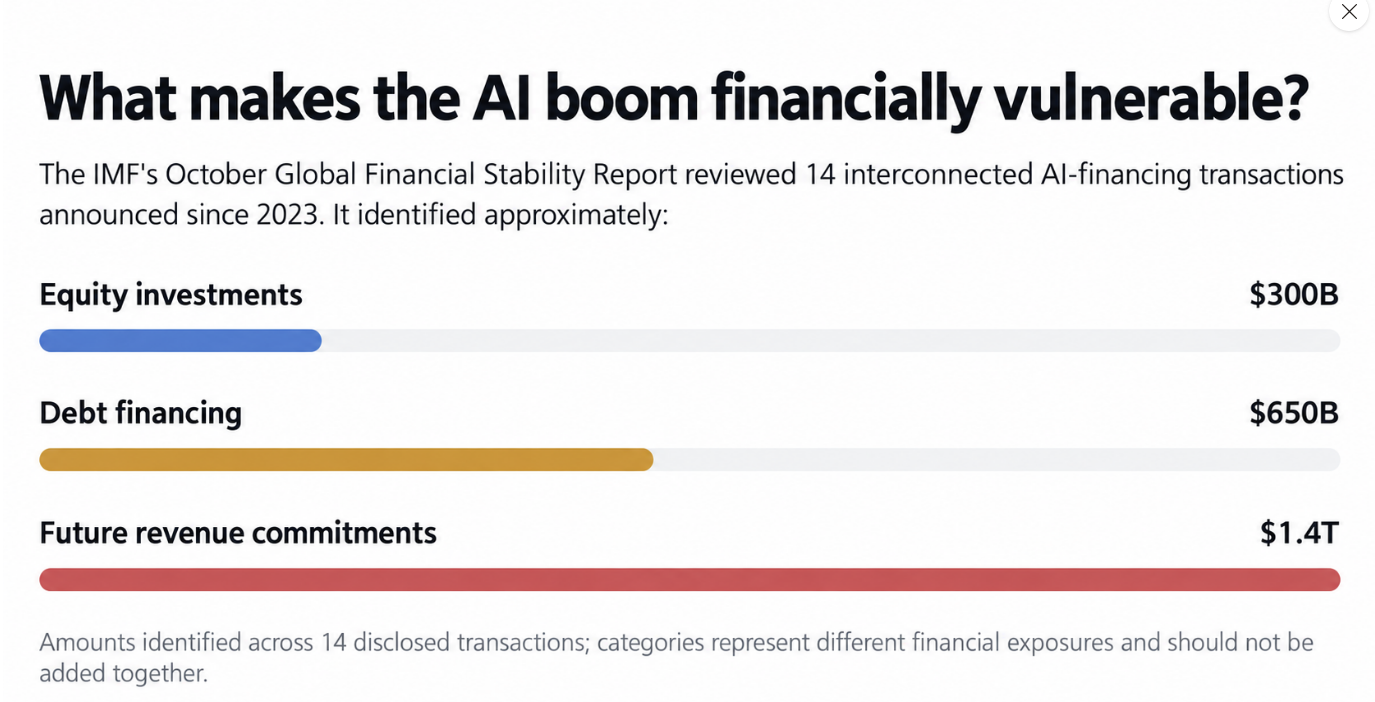
Zvláštní riziko představuje vzájemně propojené financování technologických projektů. Investor může například poskytnout kapitál společnosti zabývající se AI, která se následně zaváže nakupovat jeho výpočetní služby.
Očekávané budoucí příjmy pak pomáhají financovat výstavbu další infrastruktury. Pokud však skutečné tržby nenaplní očekávání, problémy se mohou rychle přenést na několik společností současně.
Investor přijde o část hodnoty svého podílu, provozovatel infrastruktury ztratí očekávané příjmy a věřitelé začnou pochybovat o schopnosti dlužníků splácet závazky.
Na podobné propojení upozorňuje také MMF. Nejnebezpečnějším scénářem by byla série bankrotů v sektoru AI infrastruktury následovaná hromadným rušením projektů datových center.
Takový vývoj by znamenal, že problémy překročily hranice akciového trhu a začaly přímo zasahovat reálnou ekonomiku. Důkazy o plošném kolapsu tohoto odvětví však zatím chybějí.
Drahá ropa může centrálním bankám svázat ruce
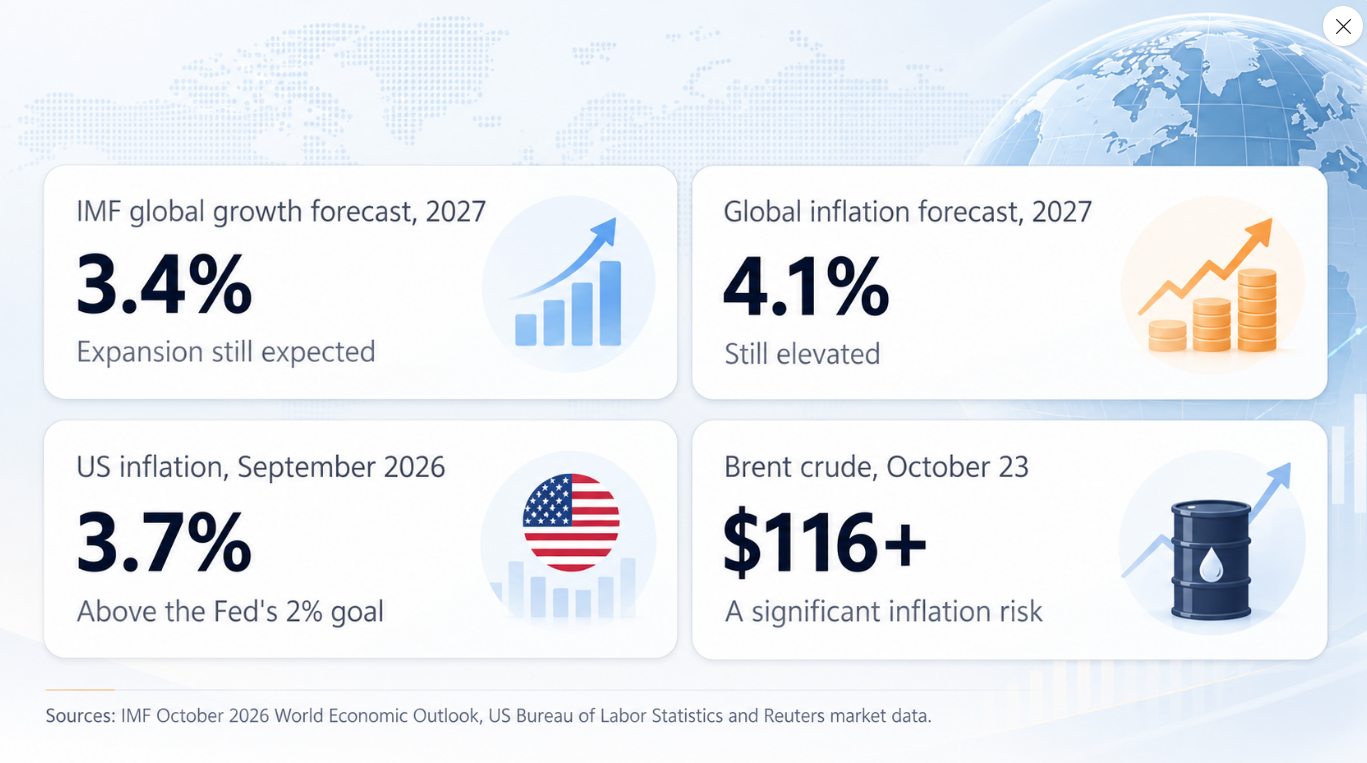
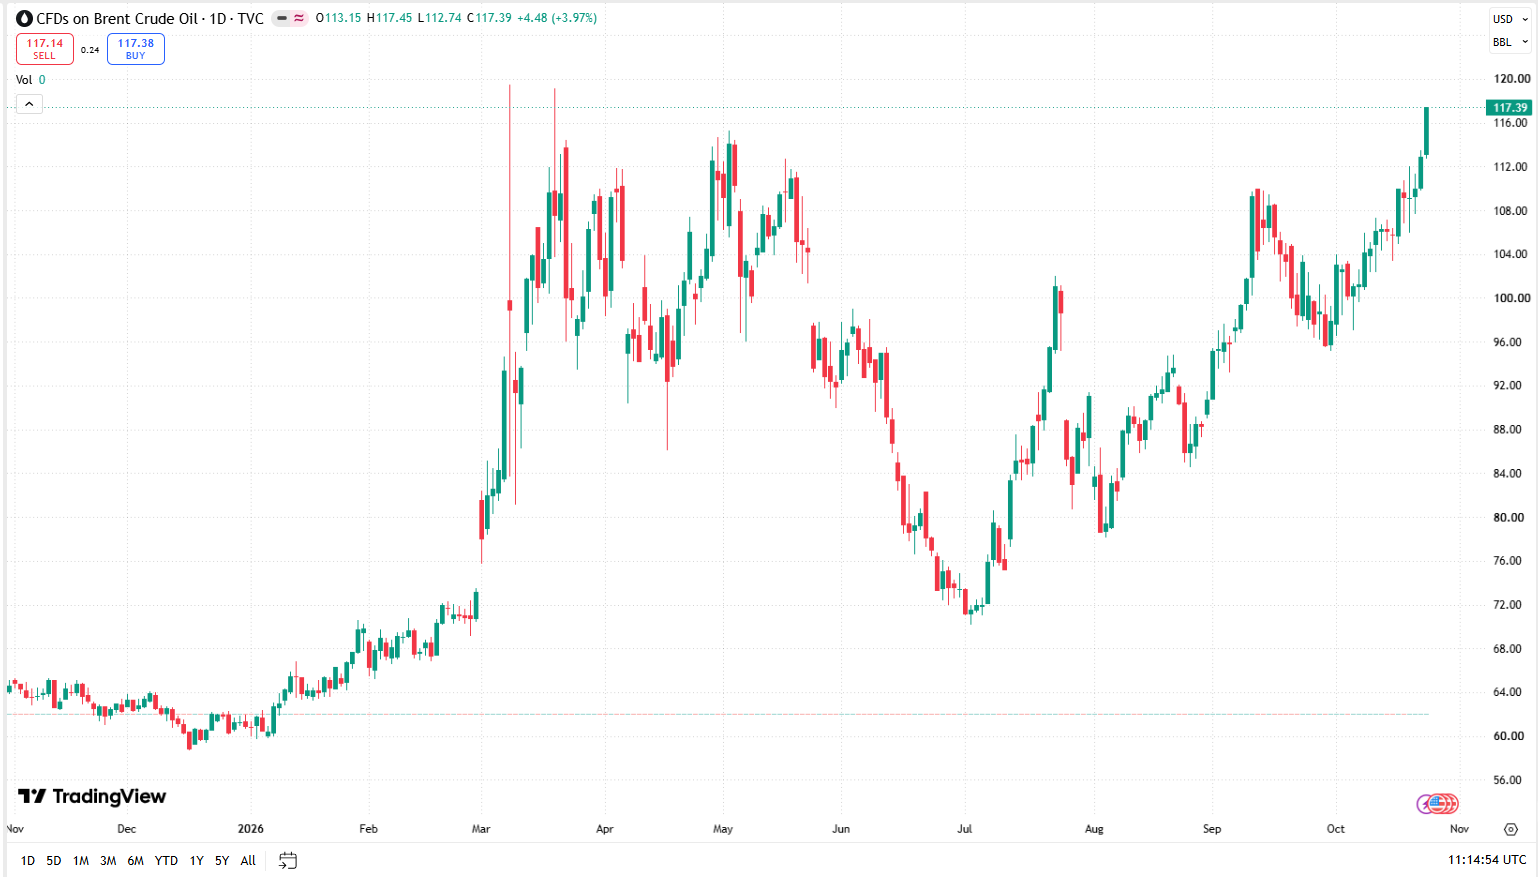
Další významnou hrozbou zůstává konflikt na Blízkém východě. Cena ropy Brent se 24. října pohybovala nad 117 USD za barel, zatímco výnos desetiletých amerických státních dluhopisů dosahoval přibližně 5 %.
Tato kombinace vytváří nepříjemné prostředí pro centrální banky. Pokud začne růst nezaměstnanost a domácnosti omezí spotřebu, ekonomika bude potřebovat podporu.
Za běžných okolností by centrální banky mohly snížit úrokové sazby. Levnější úvěry by pomohly podnikům financovat investice a domácnostem zvládat výdaje.
Dlouhodobě vysoké ceny energií však mohou udržovat inflaci na zvýšených úrovních. Výraznější snižování sazeb by v takovém prostředí mohlo cenové tlaky ještě posílit.
MMF ve své říjnové prognóze odhadl, že pokračující konflikt na Blízkém východě a ropa nad 130 USD za barel až do prvního čtvrtletí 2027 by mohly snížit tempo světového hospodářského růstu přibližně o 0,5 procentního bodu.
Svět by se tak mohl přiblížit stagflaci, tedy situaci, kdy ekonomika stagnuje nebo roste velmi pomalu, zatímco ceny zůstávají vysoké.
Čína může problémy přenést do celého světa
Čínská ekonomika představuje další zdroj nejistoty. Země patří mezi největší světové výrobce a zároveň spotřebovává obrovské množství průmyslových surovin.
Dlouhodobé problémy realitního sektoru oslabily důvěru domácností. Spotřebitelé méně utrácejí a podniky kvůli slabé poptávce snižují ceny, aby si udržely zákazníky.
Prvním rizikem pro světovou ekonomiku je pokles čínského dovozu. Pokud tamní stavebnictví a průmysl omezí nákupy, negativně to zasáhne producenty komodit i zahraniční exportéry.
Druhým problémem je rostoucí konkurence čínských výrobců na zahraničních trzích. Firmy, které nedokážou prodat dostatek výrobků doma, se snaží získávat zákazníky v jiných zemích.
Levnější čínské zboží může pomáhat tlumit inflaci, současně však vytváří tlak na domácí výrobce a prohlubuje obchodní napětí.
Nejvážnější scénář by nastal při nekontrolovaných bankrotech významných finančních institucí nebo prudkém omezení dostupnosti úvěrů.
Čínská vláda má ovšem nad bankovním systémem značnou kontrolu a může zasáhnout proti šíření finanční paniky. To snižuje riziko okamžitého kolapsu, nikoliv však dlouhodobé ekonomické stagnace.
Hrozí opakování finanční krize z roku 2008?
Navzdory rostoucím rizikům existuje několik důvodů, proč zatím není namístě očekávat hospodářskou katastrofu srovnatelnou s minulými krizemi.
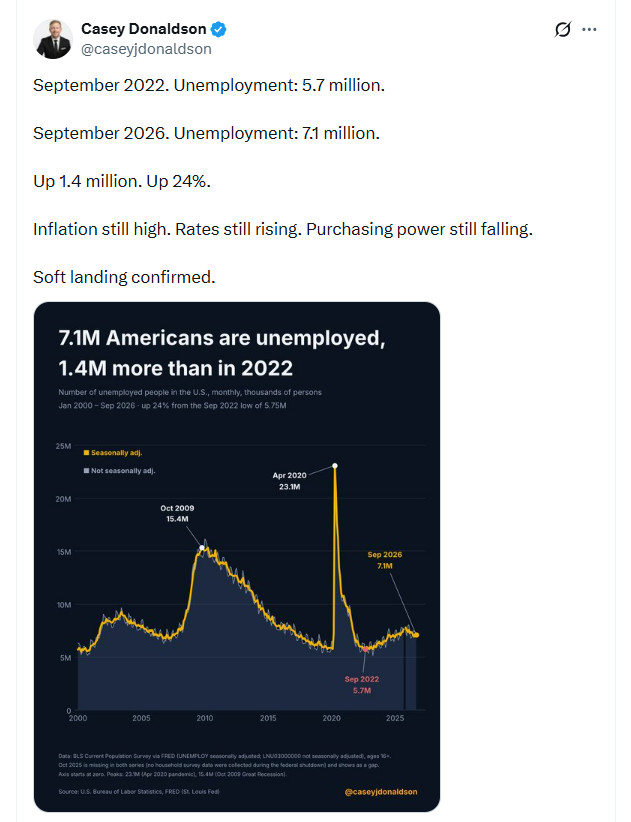
Americká nezaměstnanost v září dosahovala 4,2 %. Přestože ekonomika vytvořila pouze 29 000 pracovních míst, zatím nedochází k masivnímu propouštění typickému pro hlubokou recesi.
Příznivěji vypadají také nové žádosti o podporu v nezaměstnanosti. Jejich týdenní počet klesl na 194 000, což představovalo nejnižší hodnotu za poslední tři měsíce.
Důležitý signál přichází z úvěrových trhů. Riziková přirážka amerických podnikových dluhopisů s nižším úvěrovým hodnocením dosahovala 21. října přibližně 3,27 procentního bodu.
Během finanční krize v roce 2008 se přitom tato přirážka přiblížila až 20 procentním bodům. Současná situace tedy zatím neukazuje na srovnatelné ochromení úvěrového systému.
MMF rovněž hodnotí globální bankovní sektor jako relativně odolný. Upozorňuje však na rizika soukromého úvěrování a investičních strategií využívajících vysoké zadlužení.
Současný vývoj proto více připomíná technologickou korekci z počátku tisíciletí. Rozdíl spočívá v dodatečných hrozbách spojených s energiemi a veřejným zadlužením.
Krize podobná roku 2008 by se stala pravděpodobnější, pokud by se ztráty rozšířily do bankovnictví a úvěrových trhů. Opakování Velké hospodářské krize ze 30. let by vyžadovalo ještě mnohem rozsáhlejší a dlouhodobější ekonomický rozvrat.
Tři hlavní scénáře pro světovou ekonomiku v roce 2027
Vývoj v příštích 12 až 18 měsících může nabrat několik směrů. Následující scénáře představují možné varianty podle současných rizik, nikoliv přesné ekonomické předpovědi.
Nejpravděpodobnější variantou zůstává výraznější korekce finančních trhů při pokračujícím hospodářském růstu. Technologické akcie by mohly dále ztrácet hodnotu, investice do AI by zpomalily a ceny ropy by se postupně stabilizovaly.
Světová ekonomika by v takovém případě pokračovala v nerovnoměrném růstu. Akciové trhy by zůstaly volatilní, ale některé sektory by se mohly zotavit ještě před viditelným zlepšením ekonomických statistik.
Druhou možností je stagflace doprovázená regionálními recesemi. Vysoké ceny energií by oslabily spotřebu domácností a podniky by začaly omezovat investice.
Jedna nebo více významných ekonomik by mohly vstoupit do recese, zatímco celosvětový růst by zůstal slabý, ale kladný. Akciové trhy by v takovém prostředí mohly zažít delší medvědí trend.
Nejhorší variantou je synchronizovaná globální recese spojená s finanční nestabilitou. Prudký propad investic do AI by mohl vyvolat bankroty zadlužených společností a následné omezení úvěrování.
Rostoucí nezaměstnanost a klesající poptávka by pak vzájemně prohlubovaly hospodářský pokles. Takový scénář by již mohl připomínat některé charakteristiky finanční krize z roku 2008.
Co by globální finanční krize znamenala pro bitcoin?
Kryptoměnový trh je mimořádně citlivý na změny globální likvidity, tedy množství dostupných peněz ve finančním systému.
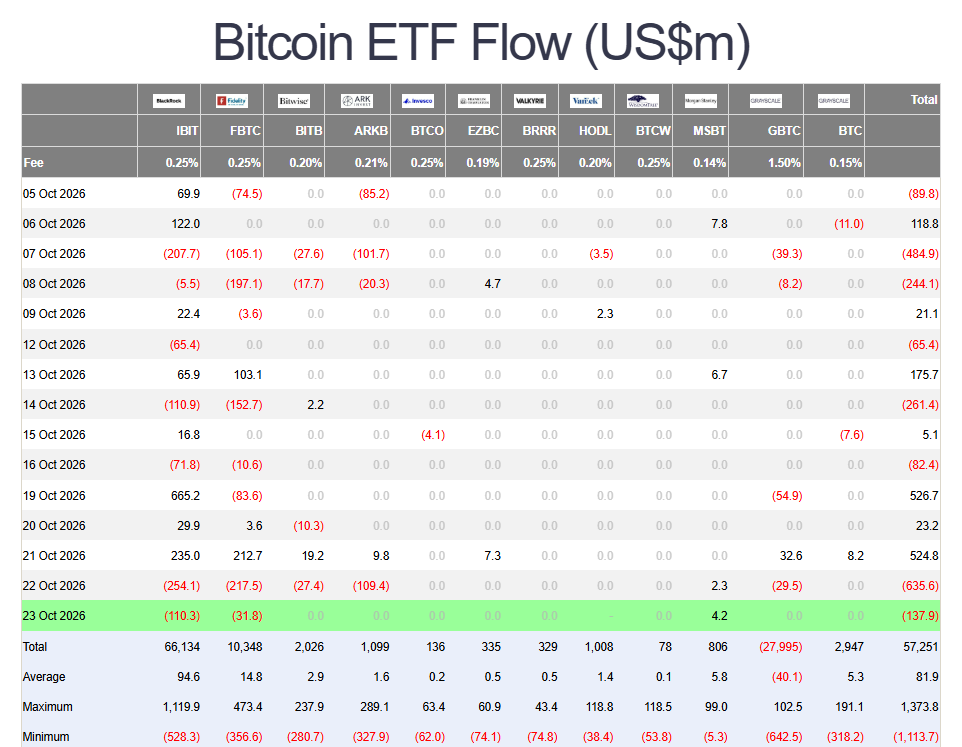
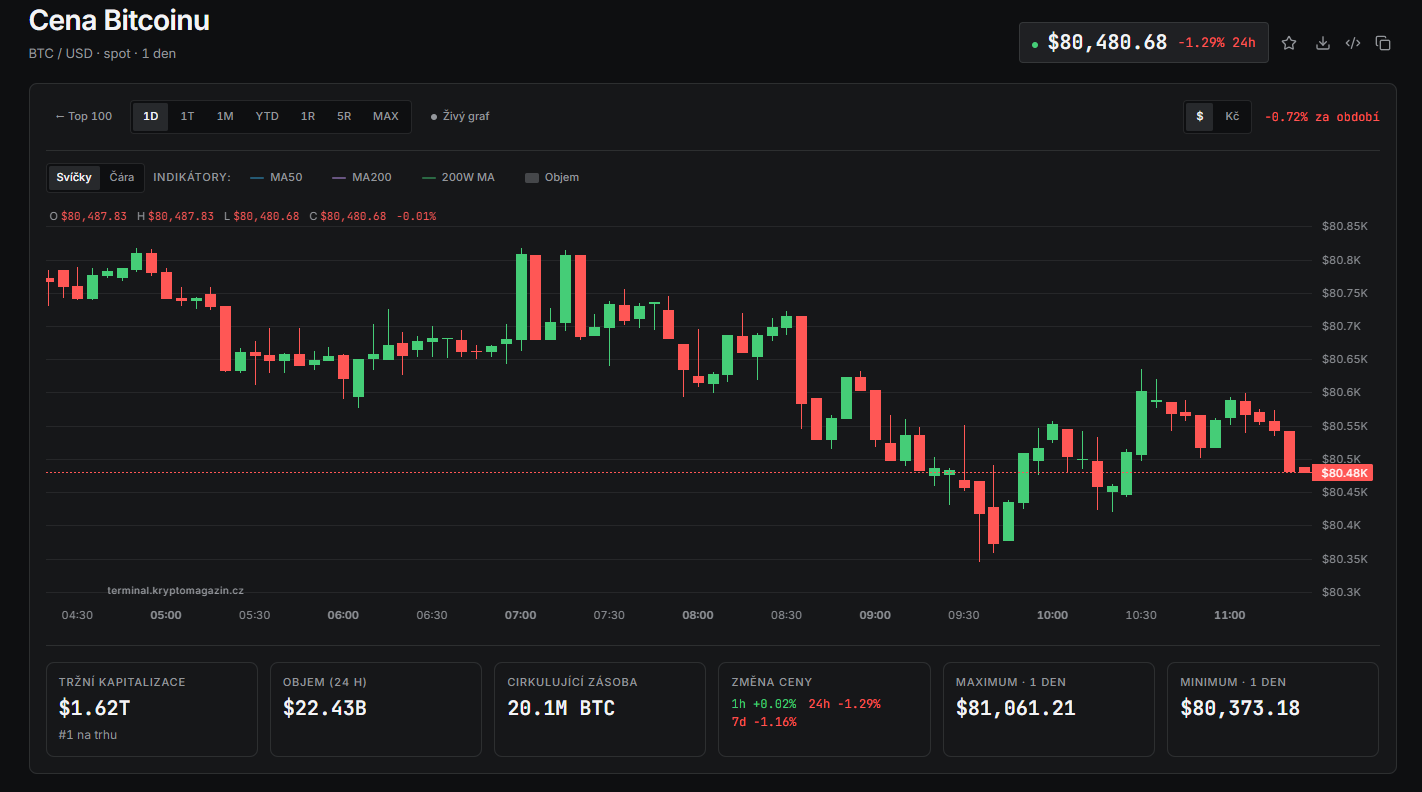
Bitcoin se 24. října obchodoval kolem 80 500 USD. Americká spotová bitcoinová ETF zaznamenala 22. října čistý odliv přibližně 636 milionů USD a 23. října odliv 138 milionů USD, přestože během předchozích tří dnů převažovaly výrazné přílivy kapitálu.
Institucionální platforma Talos navíc odhadla třicetidenní korelaci bitcoinu s technologickým indexem Nasdaq přibližně na 0,6. Korelace vyjadřuje, nakolik se dvě aktiva pohybují podobným směrem. Hodnota 0,6 naznačuje poměrně výraznou pozitivní souvislost, přestože se tento vztah v čase mění.
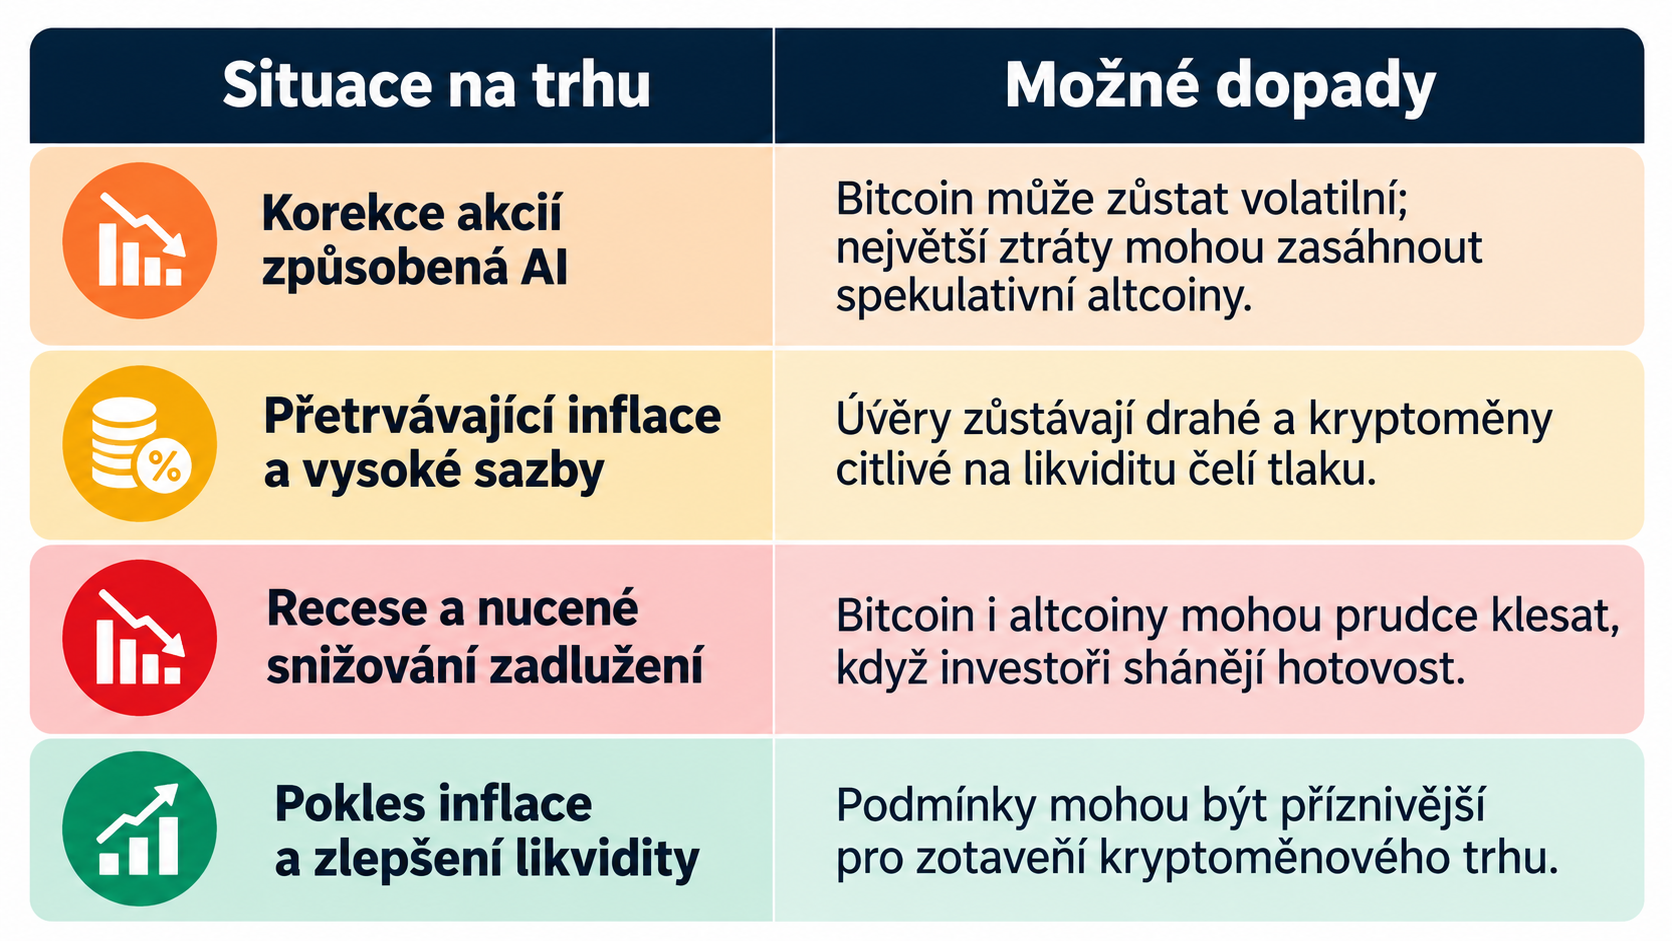
Bitcoin proto nelze automaticky považovat za bezpečný přístav během finanční paniky. I aktivum s omezenou nabídkou může prudce ztrácet hodnotu, pokud investoři potřebují rychle získat hotovost.
Bitcoin a altcoiny v období krize
Ještě zranitelnější mohou být altcoiny. Mnohé z nich mají nižší likviditu a jejich ceny výrazně závisejí na spekulativní poptávce.
Při hlubším propadu trhu tak mohou utrpět podstatně větší ztráty než bitcoin. Některé projekty se navíc nemusí zotavit ani v případě, že největší kryptoměna později dosáhne nových historických maxim.
Existuje ovšem také příznivější scénář. Pokud inflace dostatečně zpomalí a centrální banky začnou snižovat sazby bez ohrožení finanční stability, může se prostředí pro bitcoin zlepšit.
Ani výrazné snížení úrokových sazeb během krize však nezaručuje okamžitý růst kryptoměn. V první fázi finančních otřesů často převládá nucený výprodej aktiv, nikoliv příliv nového kapitálu.
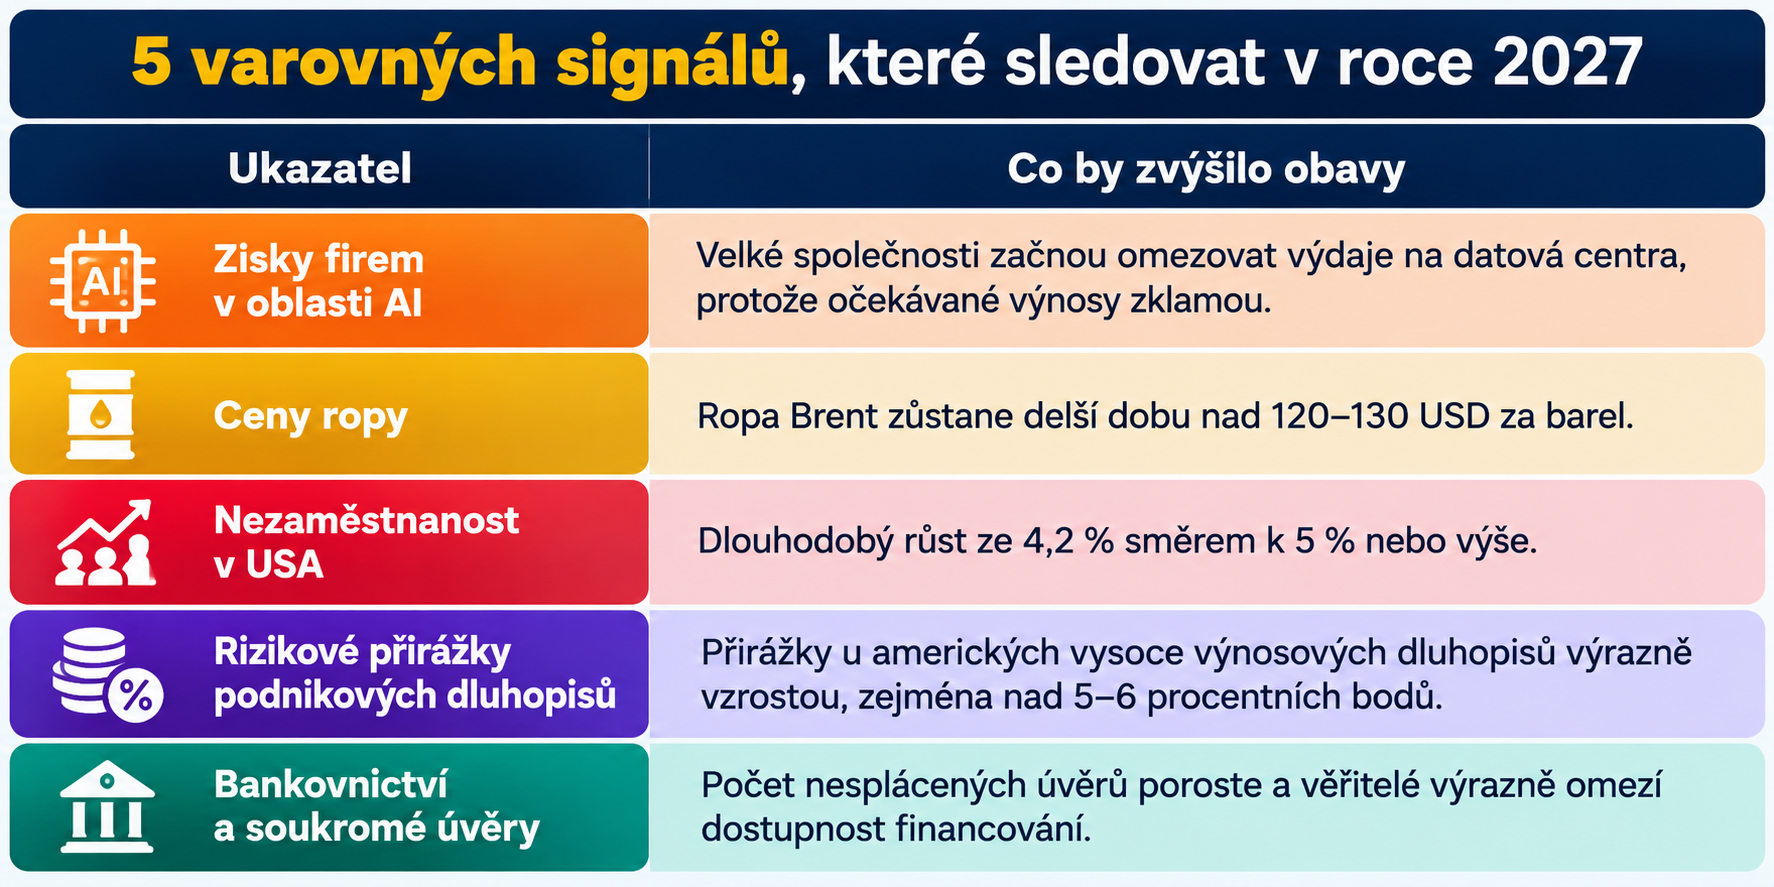
Pět varovných signálů, které mohou odhalit přicházející krizi
Při hodnocení ekonomického vývoje v roce 2027 bude důležité sledovat několik konkrétních ukazatelů.
Prvním jsou hospodářské výsledky společností působících v oblasti AI. Pokud významné technologické firmy začnou rušit projekty datových center kvůli nedostatečné návratnosti, půjde o varování před širším útlumem investic.
Druhým ukazatelem je cena ropy. Dlouhodobé setrvání Brentu nad 120 až 130 USD za barel by mohlo zesílit inflační tlaky a negativně ovlivnit ekonomický růst.
Třetím signálem je americká nezaměstnanost. Její trvalejší růst ze současných 4,2 % směrem k 5 % nebo výše by naznačoval zhoršující se podmínky na pracovním trhu.
Čtvrtým ukazatelem jsou rizikové přirážky podnikových dluhopisů. Jejich výrazné rozšíření, zejména nad 5 až 6 procentních bodů u amerických vysoce rizikových dluhopisů, by signalizovalo rostoucí obavy věřitelů.
Poslední oblastí je bankovnictví a soukromý úvěrový trh. Zrychlující bankroty a výrazné omezování dostupnosti financování by mohly ukázat, že se problémy přelévají do širší ekonomiky.
Tyto hodnoty nepředstavují přesné hranice, při jejichž překročení automaticky začíná recese. Jde především o orientační varovné signály.
Pokud naopak ceny ropy klesnou, úvěrové trhy zůstanou stabilní a podnikové zisky se udrží, výhled světové ekonomiky se může výrazně zlepšit.
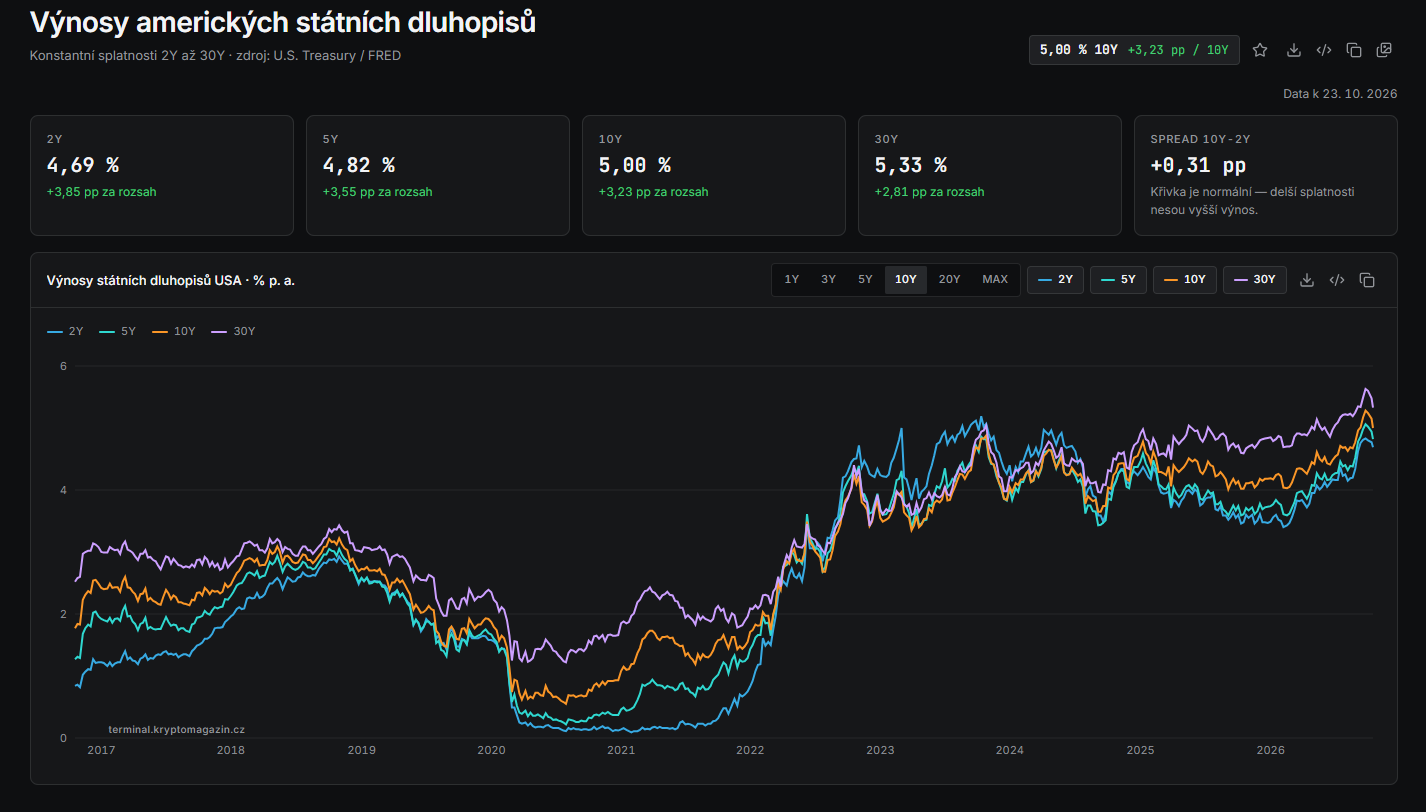
Rok 2027 může prověřit odolnost finančního systému
Na současné situaci považuji za nejproblematičtější skutečnost, že se několik ekonomických rizik začíná vzájemně posilovat. Vysoké ceny energií komplikují boj s inflací, slabší Čína omezuje globální poptávku a technologický sektor čelí rostoucím otázkám ohledně návratnosti investic.
Samotný pokles akciových trhů přitom nemusí znamenat katastrofu. Rozhodující bude, zda se problémy přenesou do úvěrování, zaměstnanosti a běžného fungování podniků.
Z pohledu kryptoměn je důležité nepřeceňovat představu, že bitcoin automaticky těží z každé ekonomické krize. Jeho dlouhodobé vlastnosti se nemění, ale krátkodobé cenové pohyby stále výrazně ovlivňuje chování investorů a dostupnost kapitálu. Pokud by svět zasáhla hlubší finanční panika, kryptoměny by se pravděpodobně nevyhnuly silnému prodejnímu tlaku.
Za klíčové proto považuji především sledování skutečného stavu finančního systému, nikoliv pouze každodenních výkyvů akciových indexů. Současná data zatím nepotvrzují nevyhnutelný příchod globální krize. Rok 2027 však může ukázat, nakolik je hospodářský růst závislý na technologických investicích a zda centrální banky dokážou zvládnout další období ekonomické nejistoty.
A co si myslíte vy? Čeká světovou ekonomiku v roce 2027 pouze výraznější korekce, nebo se skutečně blíží finanční krize srovnatelná s rokem 2008? Jak by podle vás takový vývoj ovlivnil bitcoin a altcoiny? Dejte nám vědět svůj názor v komentářích.
Mějte trh pod kontrolou
Sledujte bitcoin, kryptoměny, on-chain data i makroekonomiku na jednom místě
