

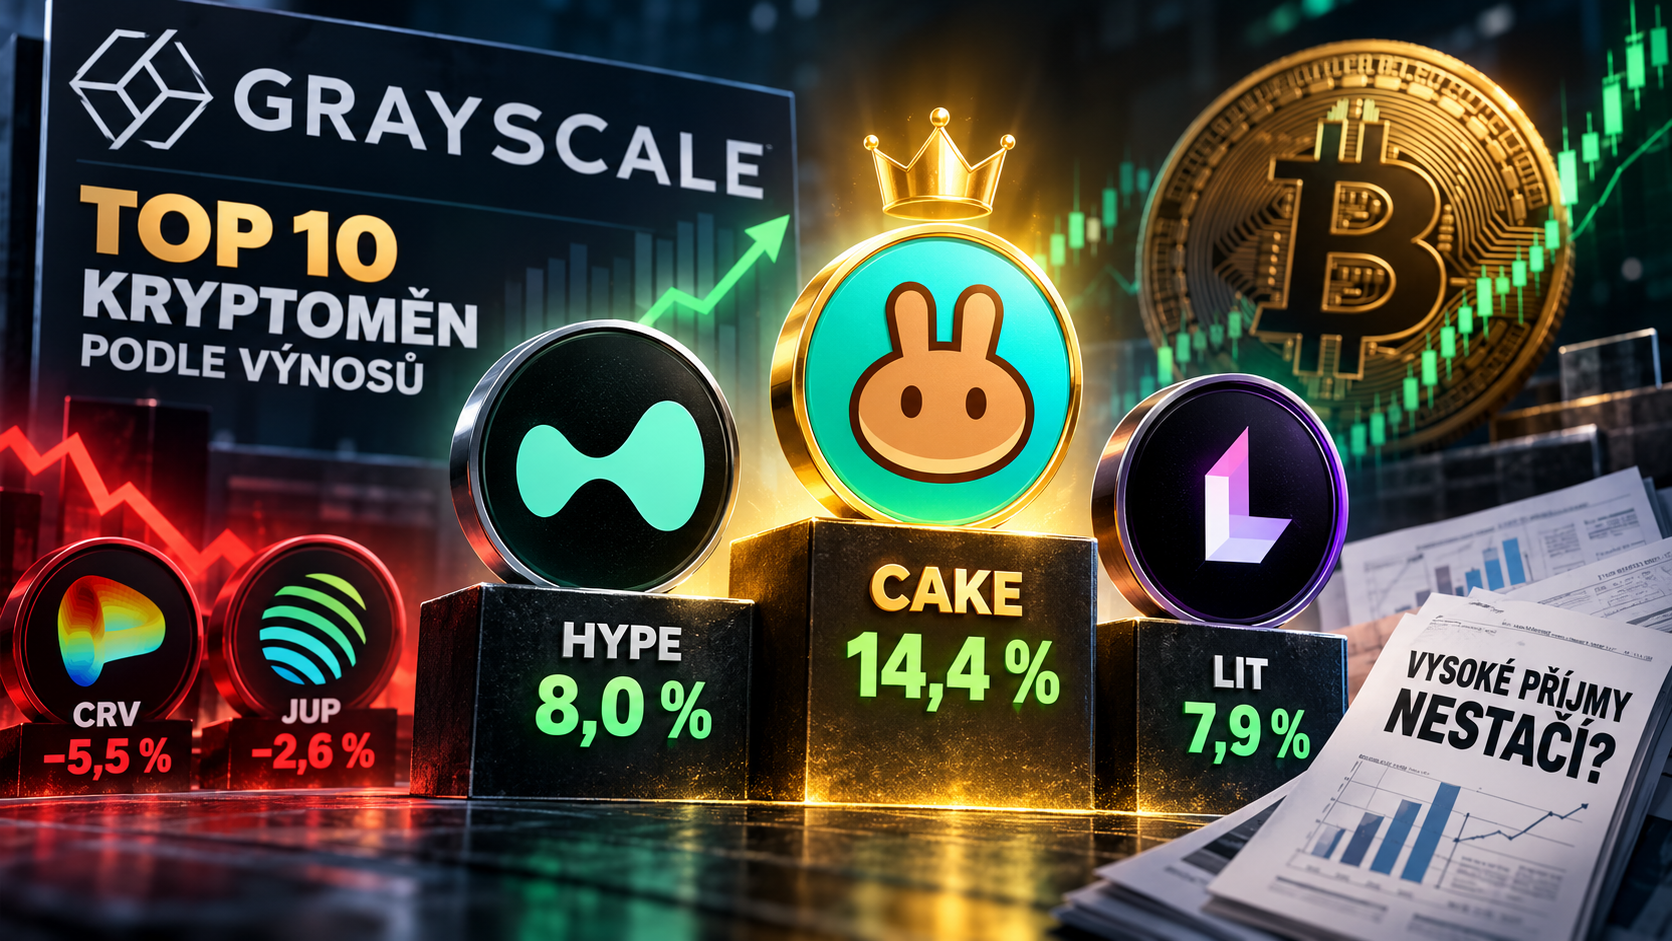
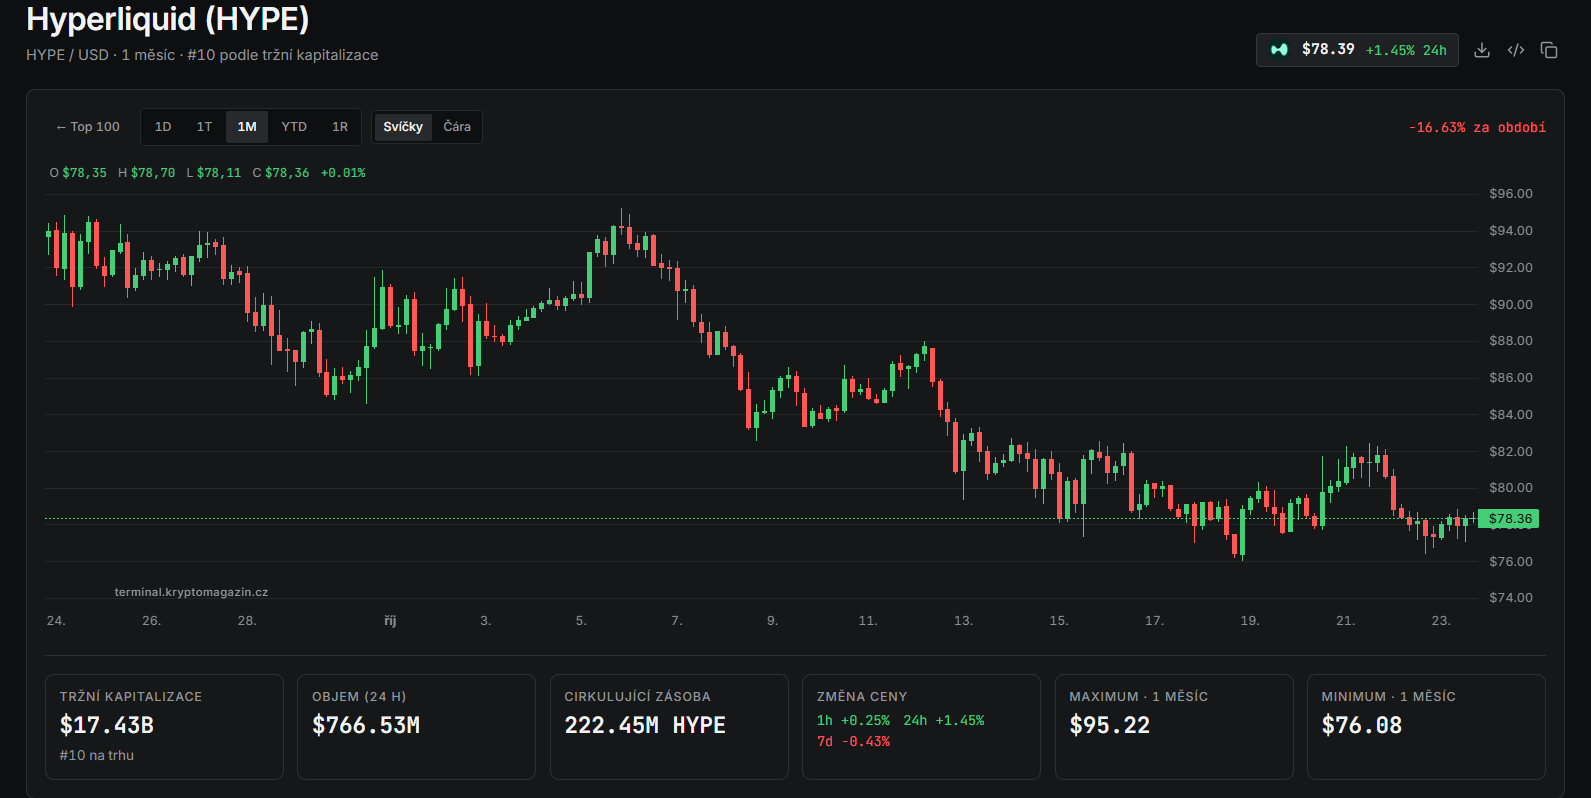
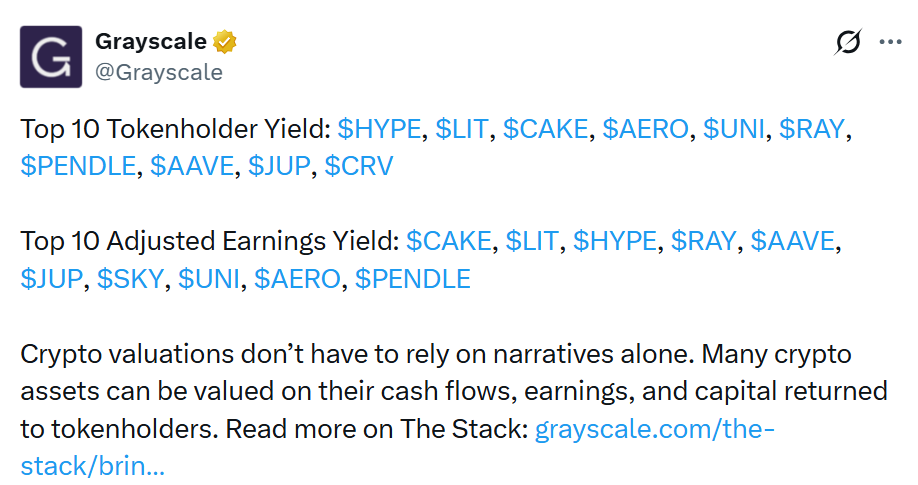
Kryptoměnové projekty mohou generovat značné příjmy, ale to automaticky neznamená, že na nich vydělávají také držitelé jejich tokenů. Společnost Grayscale proto sestavila žebříčky, které porovnávají výnosy pro držitele a upravené výnosy protokolů. Na prvním místě v kategorii výnosu pro držitele skončil Hyperliquid s tokenem HYPE.
V druhém žebříčku dominoval PancakeSwap s tokenem CAKE, jehož upravený výnos dosáhl 14,4 %. Analýza zároveň upozorňuje na problém, který může investorům znehodnocovat jejich podíly. Růst příjmů projektu totiž nemusí znamenat růst hodnoty, kterou získávají držitelé jeho tokenů.
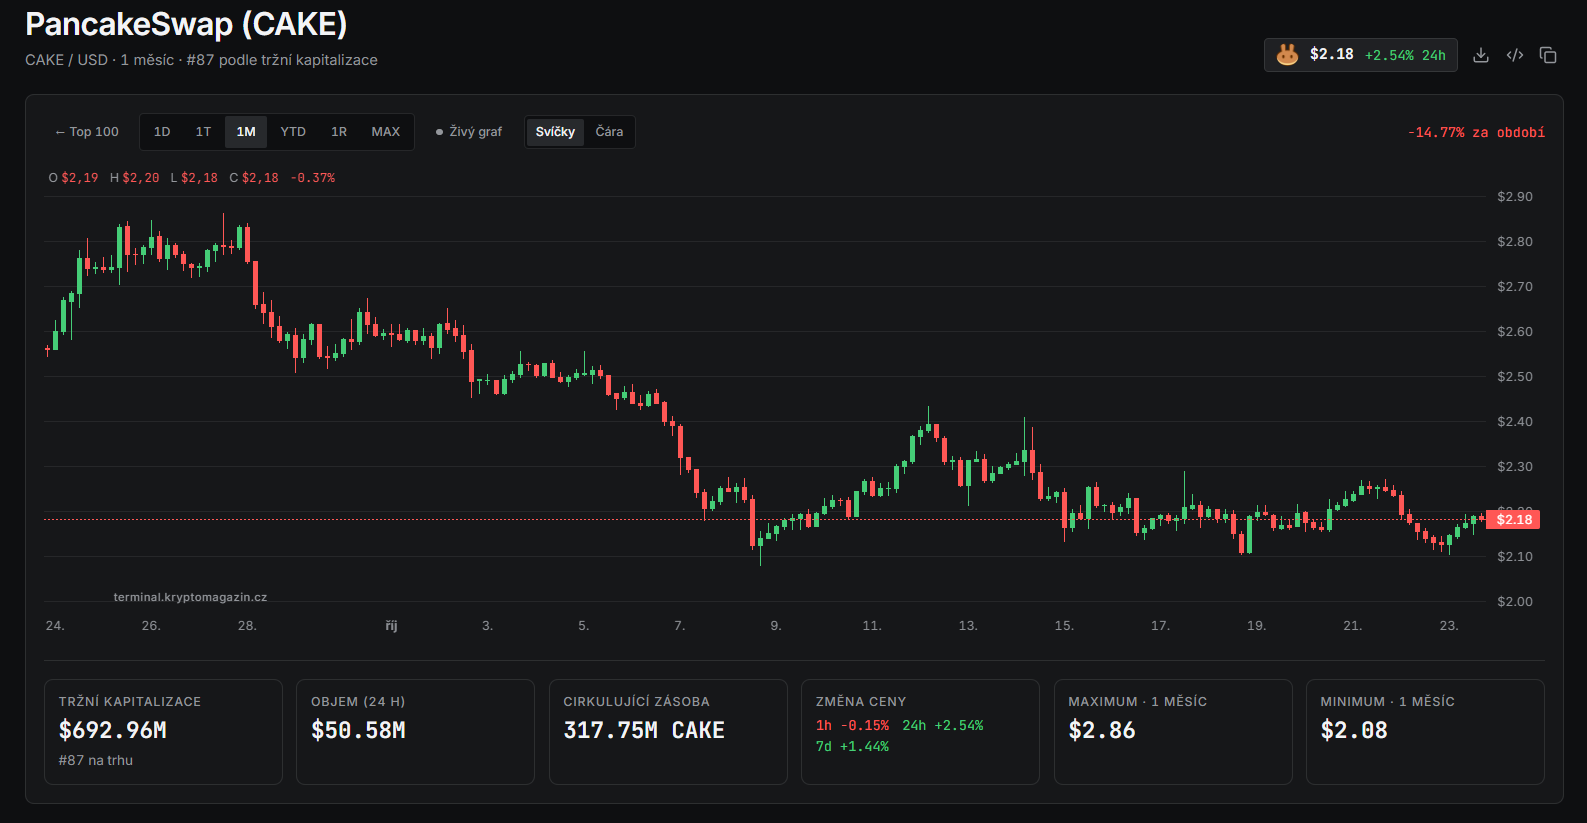
HYPE a LIT vedou v odměňování držitelů tokenů
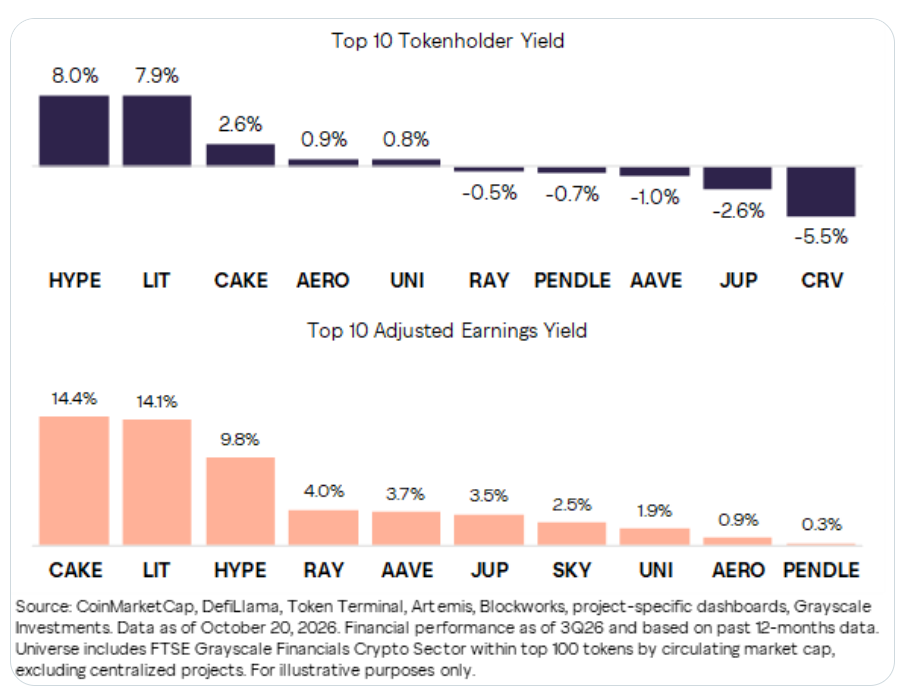
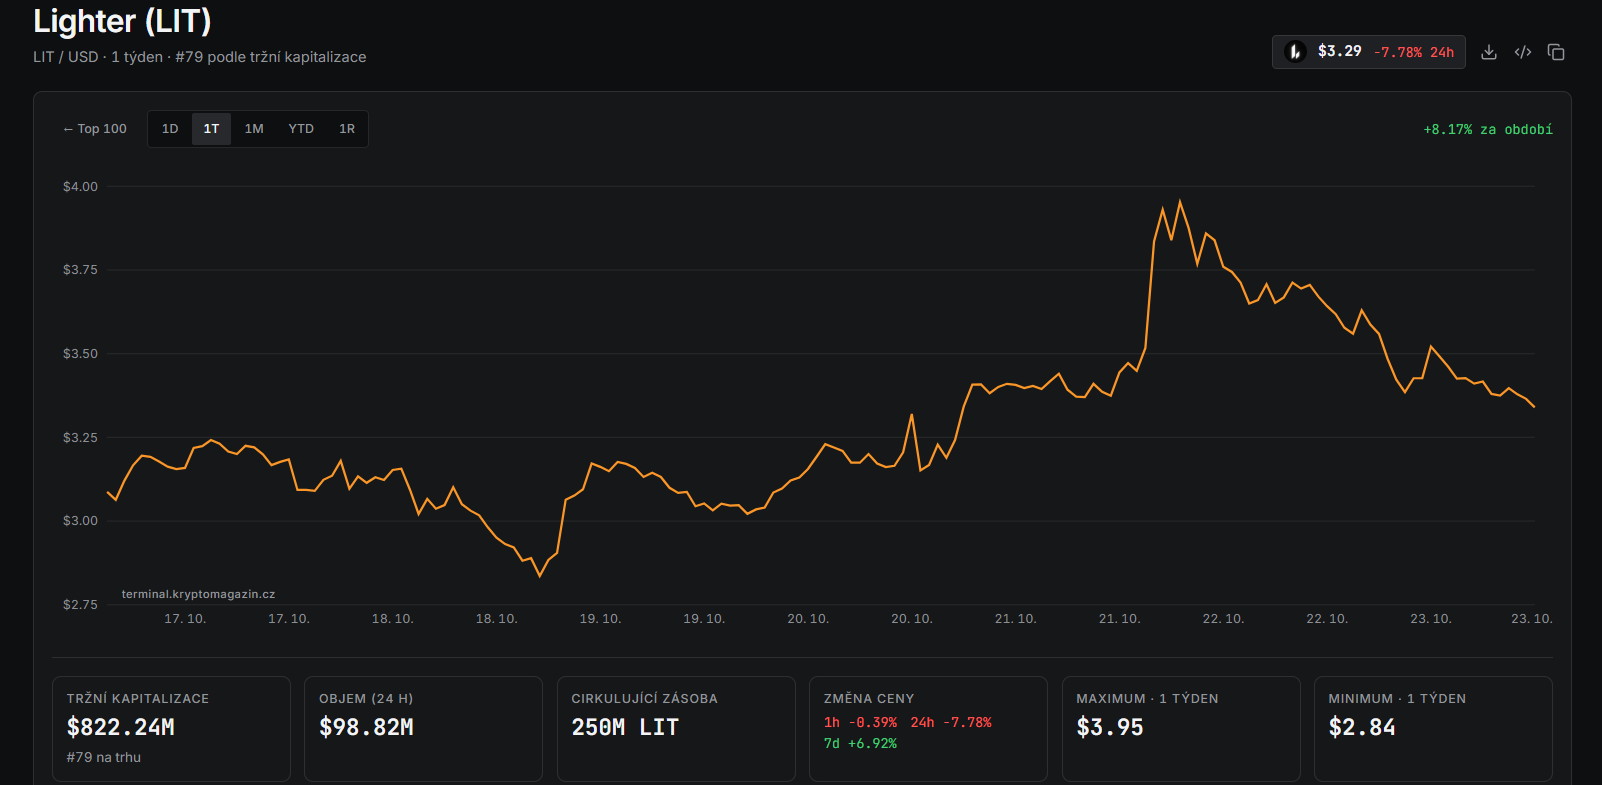
Společnost Grayscale zveřejnila žebříček deseti kryptoměnových aktiv, která porovnává podle výnosu pro držitele tokenů. Na prvním místě se umístil Hyperliquid (HYPE) s výnosem 8,0 %, těsně následovaný projektem Lighter (LIT), jehož ukazatel dosáhl 7,9 %.
Třetí příčku obsadil PancakeSwap (CAKE) s výnosem 2,6 %. V žebříčku se objevily také tokeny Aerodrome (AERO) a Uniswap (UNI). Pořadí tak zahrnuje projekty z oblasti decentralizovaných financí, které generují příjmy například z obchodování nebo poskytování likvidity.
Výsledky však přinášejí i méně příznivé zjištění. Pět z deseti sledovaných tokenů vykazuje záporný výnos pro držitele. Na posledním místě skončil Curve Finance (CRV) s hodnotou −5,5 %, zatímco Jupiter (JUP) dosáhl −2,6 %.
Proč mohou držitelé tokenů ztrácet hodnotu?
Jedním z hlavních důvodů je takzvaná diluce, tedy ředění podílů stávajících držitelů. Pokud projekt vydává nové tokeny rychleji, než kolik hodnoty vrací prostřednictvím odměn nebo zpětných odkupů, může se ekonomická pozice současných držitelů zhoršovat.
Grayscale při výpočtu výnosu pro držitele sčítá odměny za staking a zpětné odkupy tokenů. Od výsledku následně odečítá hodnotu nově vydaných tokenů. Pokud emise převáží nad odměnami a odkupy, výsledný ukazatel se může dostat do záporných hodnot.
To je důležité zejména u projektů, které vykazují vysokou aktivitu a rostoucí příjmy. Samotný úspěch platformy totiž ještě nezaručuje, že její nativní token představuje stejně výhodnou ekonomickou pozici.
PancakeSwap vede v upraveném výnosu
Druhý žebříček Grayscale se zaměřuje na upravený výnos ze zisků, který nabízí odlišný pohled na ekonomiku jednotlivých protokolů.
PancakeSwap (CAKE) obsadil první místo s upraveným výnosem 14,4 %. Následuje Lighter (LIT) se 14,1 % a Hyperliquid (HYPE) s 9,8 %.
Rozdíly mezi oběma žebříčky ukazují, proč je důležité sledovat více ukazatelů současně. Jeden měří, jakou hodnotu ekonomika projektu přináší držitelům tokenů po zohlednění emisí. Druhý se zaměřuje na upravené výnosy samotného protokolu.
Zajímavým příkladem je Jupiter. Jeho upravený výnos ze zisků dosahuje 3,5 %, přesto jeho výnos pro držitele zůstává záporný. Projekt tedy může generovat ekonomickou hodnotu, aniž by se tato hodnota odpovídajícím způsobem promítla do pozice investorů.
Lze kryptoměny oceňovat podobně jako akcie?
Podle Zacha Pandla, vedoucího výzkumu v Grayscale, se bitcoin v mnoha ohledech podobá digitálnímu zlatu. U řady dalších kryptoměnových aktiv však lze podle něj uvažovat také o ocenění založeném na peněžních tocích.
Tento přístup se podobá analýze tradičních společností. Investor nesleduje pouze popularitu firmy nebo její růstový příběh, ale také to, kolik peněz dokáže vytvářet a jakým způsobem se tato hodnota dostává k vlastníkům.
V kryptoměnovém prostředí mohou protokoly získávat příjmy například z obchodních poplatků nebo půjčování digitálních aktiv. Část těchto příjmů mohou využít na zpětné odkupy tokenů, které následně mohou podpořit jejich ekonomickou hodnotu. Některé projekty tokeny také spalují, čímž trvale snižují jejich nabídku.
Ani tyto mechanismy však samy o sobě nezaručují růst ceny tokenu. Jejich efekt může oslabit právě vydávání nových jednotek, ale také další faktory, například změny poptávky nebo celková situace na trhu.
Co žebříčky Grayscale skutečně odhalují?
Výsledky ukazují, že při hodnocení kryptoměnového projektu nestačí sledovat pouze jeho tržní kapitalizaci, popularitu nebo objem obchodů. Podstatné je také to, jak projekt nakládá se svými příjmy, jakou část hodnoty vrací držitelům a zda novými emisemi neznehodnocuje jejich podíly.
Žebříčky mohou investorům nabídnout užitečný způsob, jak porovnávat ekonomiku jednotlivých protokolů. Nejde však o univerzální pořadí nejlepších kryptoměn. Výnosové ukazatele vycházejí z konkrétní metodiky a samy o sobě nevypovídají o všech rizicích, budoucí poptávce ani možném vývoji ceny.
Příjmy projektu nejsou totéž co výnos investora
Na analýze Grayscale považuji za nejzajímavější především rozdíl mezi ekonomickým výkonem protokolu a skutečným přínosem pro držitele jeho tokenu. Kryptoměnový projekt může růst, přitahovat uživatele a vybírat stále vyšší poplatky. Pokud však současně vydává velké množství nových tokenů, nemusí se tento úspěch projevit ve prospěch stávajících investorů.
Právě zde podle mě leží jeden z důležitých problémů kryptoměnového trhu. Část pozornosti se stále soustředí na příběhy o adopci, technologických inovacích a rychlém růstu. Dlouhodobě ale bude důležité také to, zda má token promyšlenou ekonomiku a zda existuje srozumitelný mechanismus, kterým mohou držitelé získávat hodnotu z úspěchu samotného projektu.
Žebříčky Grayscale proto vnímám jako užitečný analytický nástroj, nikoli jako hotový návod k výběru kryptoměn. Vysoký výnos na papíře není zárukou budoucího zhodnocení a ani ziskový protokol automaticky neznamená výhodnou investici do jeho tokenu. Rozhodující je širší kontext, tokenomika a udržitelnost celého ekonomického modelu.
Co si o tom myslíte vy? Měli by investoři při výběru kryptoměn více sledovat skutečné příjmy a výnosy pro držitele, nebo podle vás zůstává důležitější potenciál růstu celého projektu? Napište nám svůj názor do komentářů.
Obchodujte kryptoměny na platformě XTB
U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
