

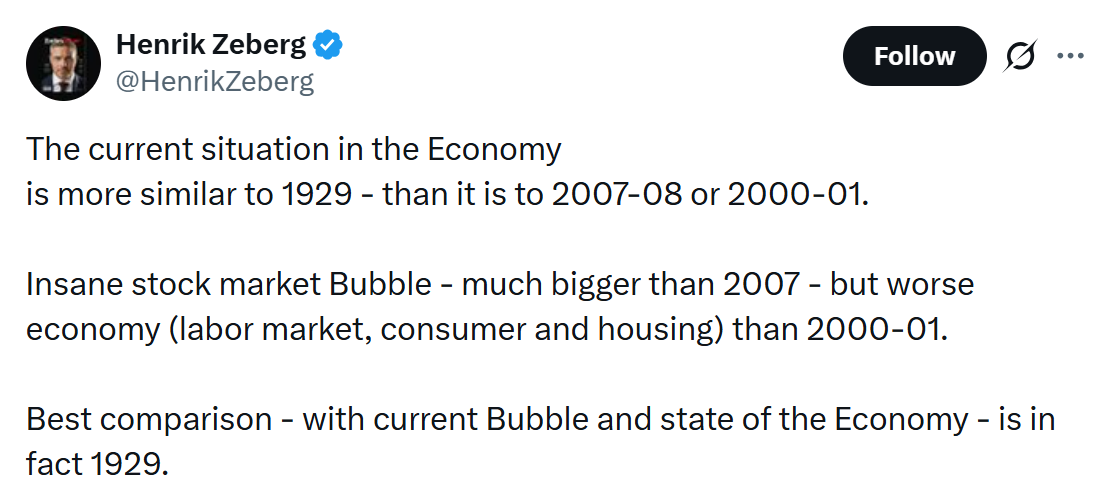
Současný vývoj americké ekonomiky přináší stále více otázek kolem udržitelnosti růstu akciového trhu. Makroekonom Henrik Zeberg vidí neobvyklou kombinaci vysokých cen aktiv a slábnoucích ekonomických podmínek. Podle jeho analýzy se dnešní situace více podobá roku 1929 než krizím z let 2000 nebo 2008.
Hlavní roli přitom podle něj hraje především obrovský zájem investorů o technologické a AI společnosti. Současně upozorňuje na slabší pracovní trh, tlak na domácnosti a ochlazování realitního trhu. Podobnost s rokem 1929 ale samozřejmě neznamená, že musí přijít stejný výsledek.
Problémem je rozdíl mezi akciemi a ekonomikou
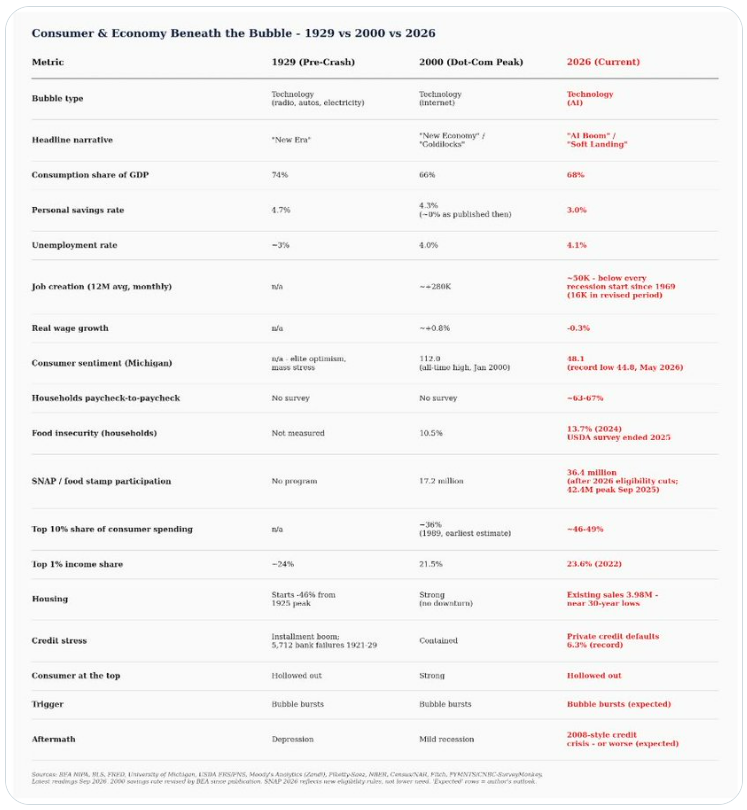
Henrik Zeberg svou aktuální analýzu zveřejnil 28. září 2026 a porovnal několik důležitých ukazatelů z let 1929, 2000 a 2026. Jeho závěr je poměrně výrazný. Současné prostředí podle něj vykazuje více společných znaků s obdobím před krachem v roce 1929 než s předchozími moderními krizemi.
Klíčovým problémem je podle něj nesoulad mezi finančními trhy a reálnou ekonomikou. Ceny některých aktiv rostou velmi rychle, zatímco část ekonomických ukazatelů podle jeho analýzy vykazuje známky ochlazování.
Největší pozornost přitom poutá sektor umělé inteligence. AI se stala jedním z hlavních motorů současného růstu technologických akcií a do tohoto segmentu proudí obrovské množství kapitálu. Zeberg však upozorňuje, že vysoké valuace mohou být problémem ve chvíli, kdy se ekonomické podmínky začnou zhoršovat.
Domácnosti mají stále větší finanční tlak
Jedním z argumentů, které Zeberg používá, je stav amerických domácností. Poukazuje na nízkou míru osobních úspor kolem 4 %, slabší růst reálných mezd a rostoucí finanční tlak na spotřebitele.
Podle jeho analýzy žije přibližně dvě třetiny domácností od výplaty k výplatě. Současně zůstává zvýšená potravinová nejistota a spotřebitelská důvěra se nachází na relativně nízkých úrovních.
Dalším problémem je podle něj americké bydlení. Aktivita na realitním trhu výrazně zpomalila a prodeje již existujících domů se drží poblíž víceletých minim. To je důležité především proto, že bydlení představuje jeden z klíčových kanálů, přes který se změny úrokových sazeb promítají do ekonomiky.
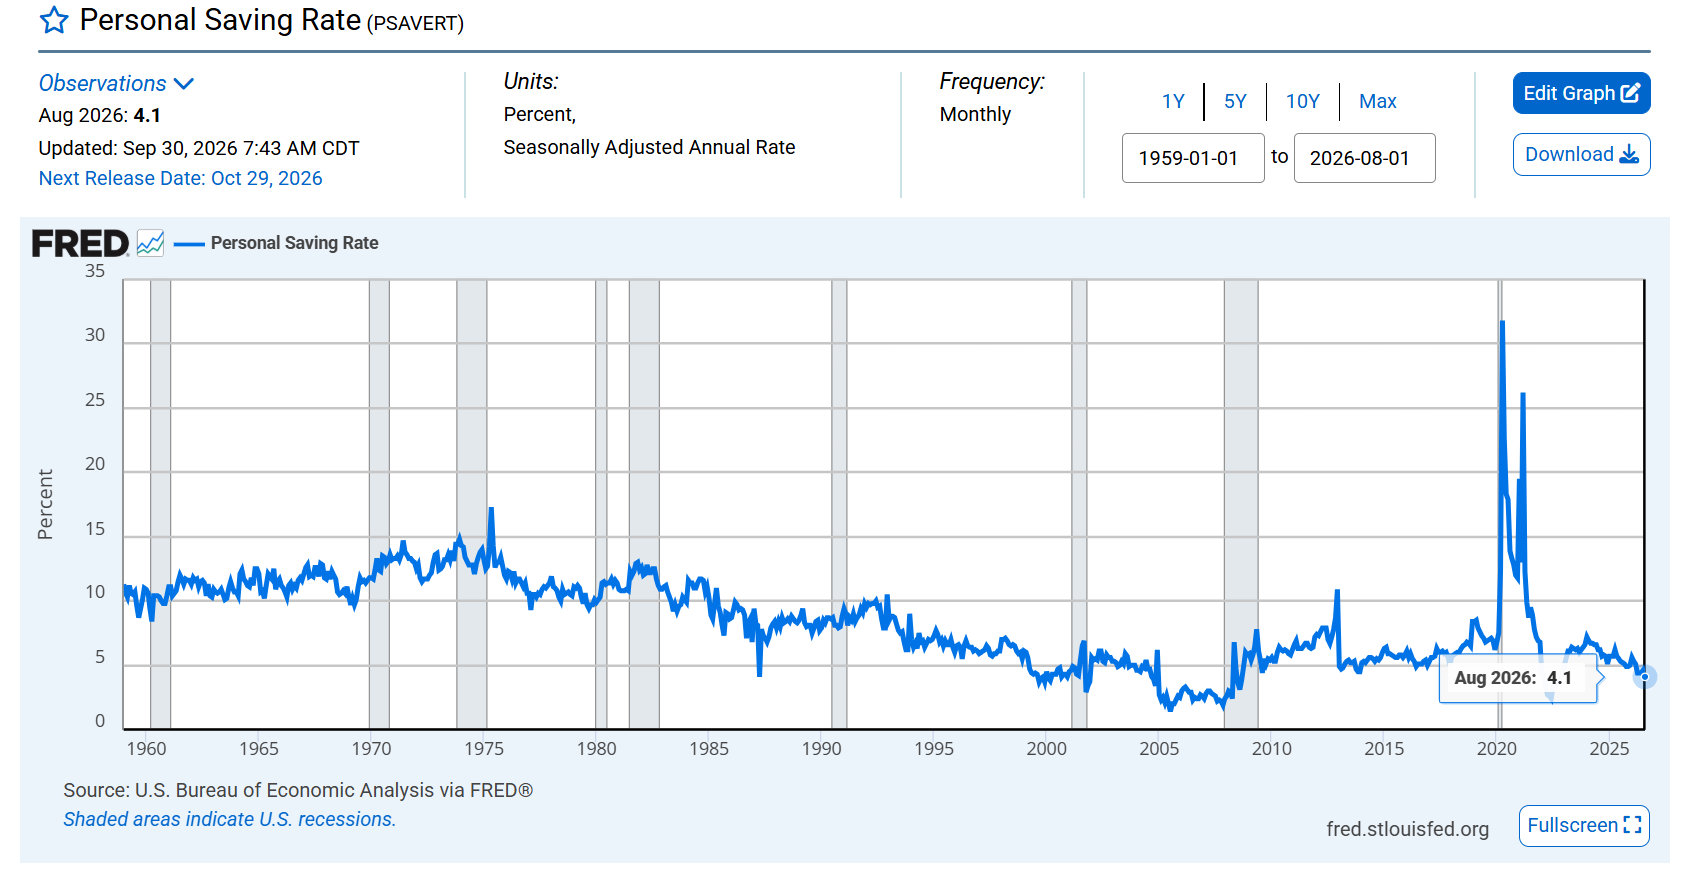
Slábne také pracovní trh
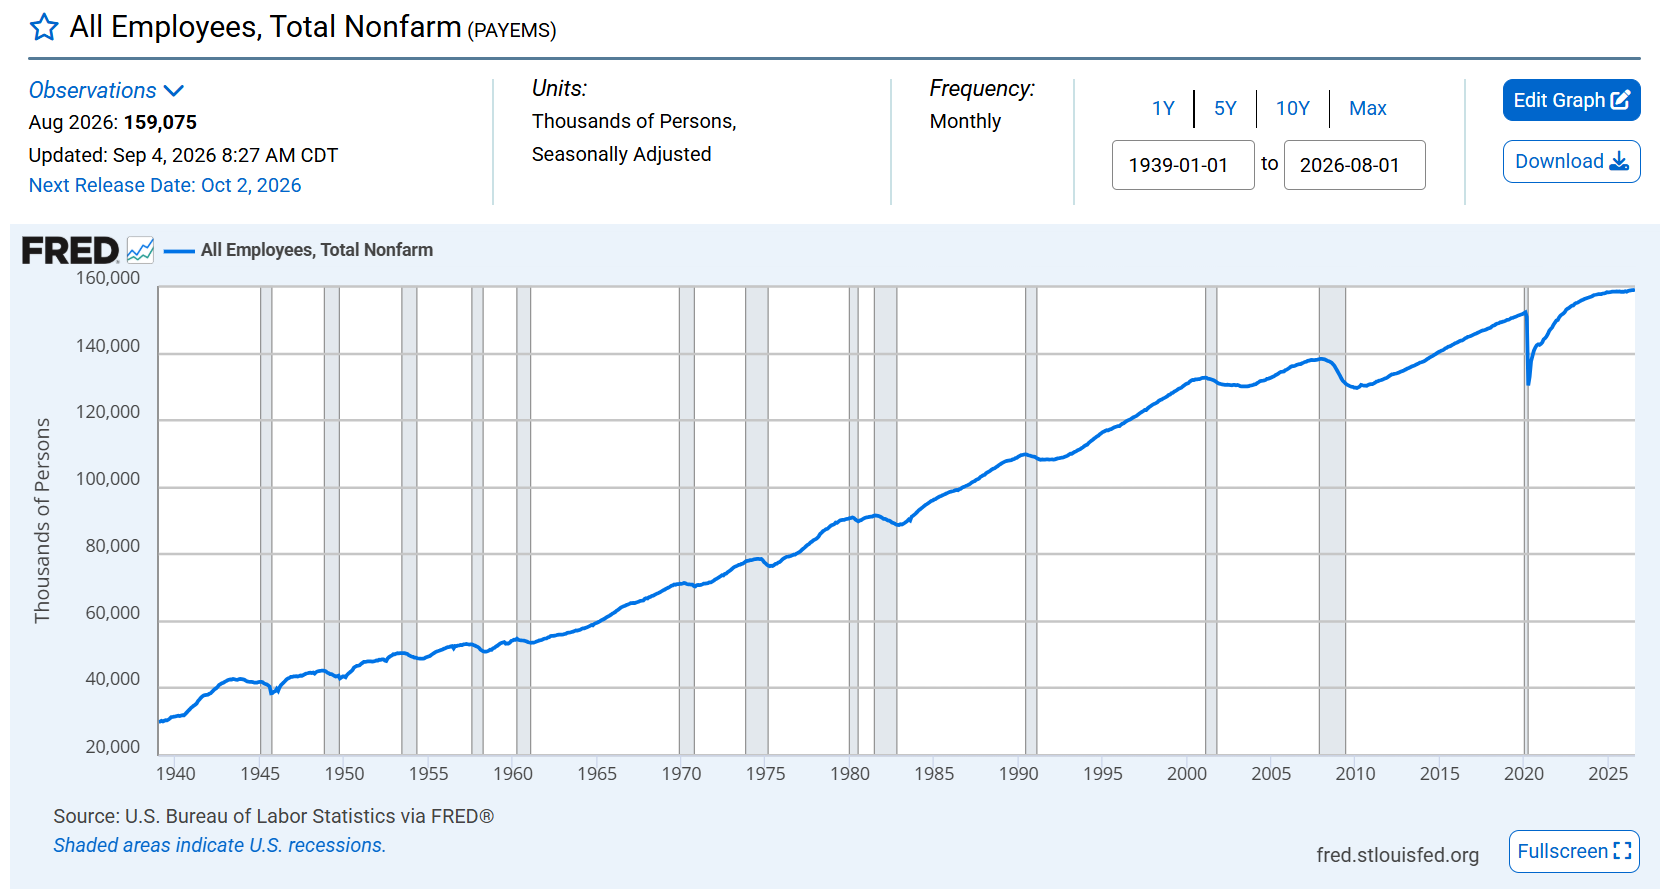
Pozornost si zaslouží rovněž zaměstnanost. Zeberg tvrdí, že současné tempo tvorby pracovních míst působí slaběji než před recesemi z let 2001 a 2008.
Zmiňuje také pomalejší růst počtu zaměstnanců na plný úvazek a známky napětí na trhu soukromých úvěrů. Problém tedy podle něj nespočívá pouze ve vysokých cenách akcií, ale také v tom, co se odehrává pod povrchem ekonomiky.
Právě zde vidí zásadní rozdíl oproti roku 2000. Tehdy sice vznikla obrovská technologická bublina, americká ekonomika však podle historických údajů vstupovala do krize z podstatně silnější pozice. Nezaměstnanost byla nízká, spotřebitelé byli relativně dobře postavení a následná recese byla poměrně mírná.
Proč právě rok 1929?
Zebergova argumentace stojí na kombinaci několika faktorů. Na jedné straně máme velmi silný technologický příběh a vysoké valuace, na straně druhé slabší spotřebitele, pracovní trh a bydlení.
Právě spojení těchto dvou prostředí považuje za důležitější než samotné porovnávání jednotlivých cenových grafů. V roce 2000 existovala technologická bublina, ale ekonomika byla podle jeho analýzy výrazně silnější. V roce 2008 byla ekonomika naopak slabá, ovšem hlavním problémem nebyla technologická akciová bublina.
Rok 1929 měl podle Zeberga podobnou kombinaci finančního optimismu a slabších základů. Současnou situaci proto vnímá jako prostředí, ve kterém může další růst akcií ještě pokračovat, ale zároveň se zvyšuje riziko prudké změny sentimentu.
Je AI skutečně novou technologickou bublinou?
Tady je potřeba určité opatrnosti. Samotný růst technologických akcií ještě automaticky neznamená, že jde o bublinu. Umělá inteligence už dnes generuje reálné produkty, příjmy a investice.
Zeberg ale upozorňuje na extrémní koncentraci růstu do relativně úzké skupiny technologických společností. Podobný problém může nastat v každém trhu, kde několik firem začne výrazně ovlivňovat vývoj celého indexu.
Současná situace proto podle něj může být zranitelnější, pokud by se očekávání investorů kolem AI začala rychle měnit. Podobnou obavu vyjádřili v posledních dnech i další analytici, kteří upozorňují na vysoké valuace technologického sektoru, rostoucí náklady kapitálu a závislost AI průmyslu na pokračujícím přílivu investic.
Rok 1929 neznamená automaticky další Velkou depresi
Právě zde je podle mě důležité oddělit historickou analogii od předpovědi budoucnosti. Zeberg ve své podrobnější analýze sám upozorňuje, že přirovnání k roku 1929 popisuje především výchozí podmínky. Neznamená, že musí následovat totožný scénář.
Velká hospodářská krize měla řadu specifických zesilovačů. Tehdejší bankovní systém neměl dnešní systém pojištění vkladů, Spojené státy fungovaly v režimu zlatého standardu a následoval dramatický pokles peněžní zásoby. Dnešní finanční systém je v mnoha ohledech úplně jiný.
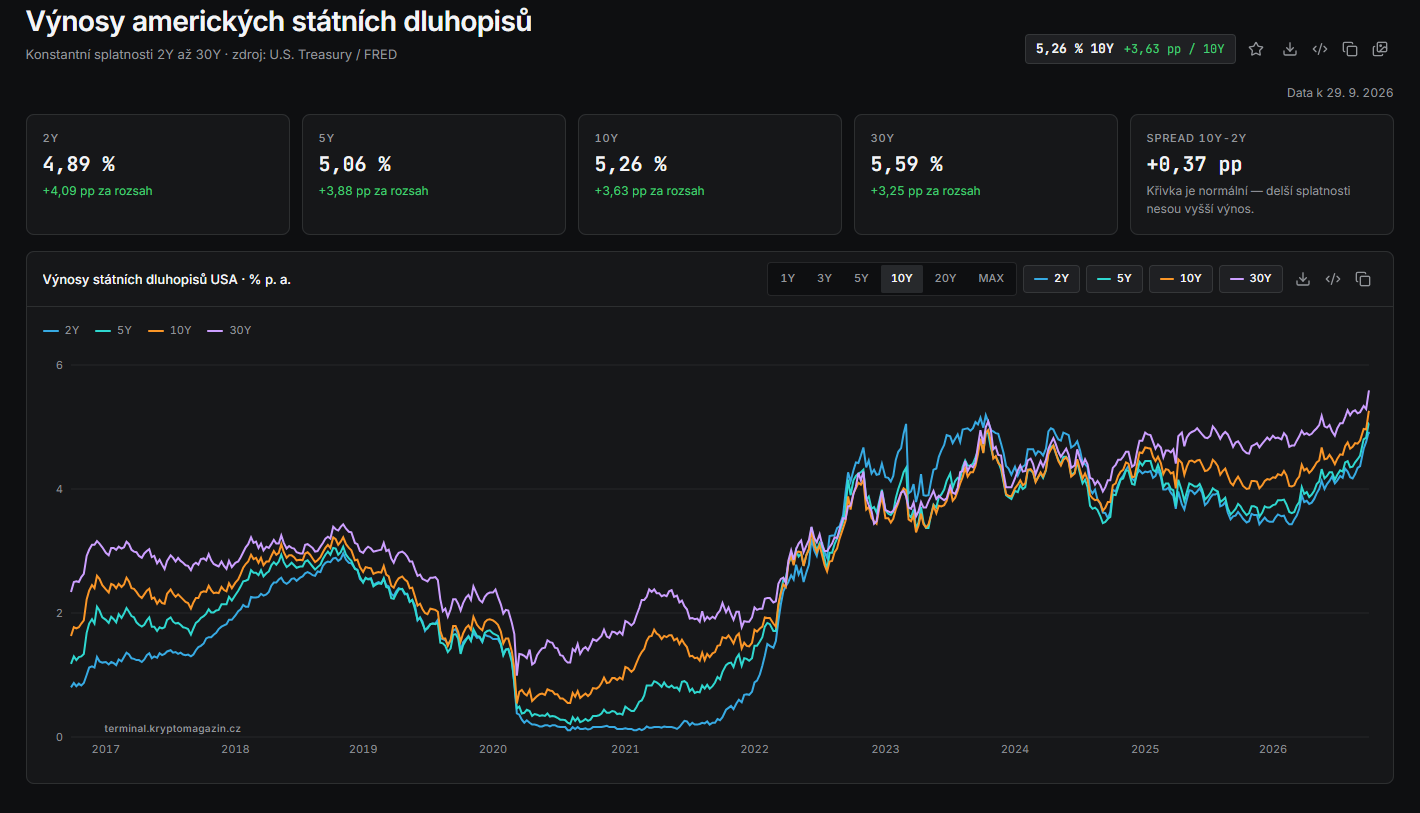
Současně ale platí, že vysoké valuace, koncentrace trhu a rostoucí výnosy dluhopisů představují kombinaci, kterou investoři nemohou jednoduše ignorovat. Reuters například upozornil, že současný růst podporovaný AI probíhá zároveň v prostředí vysokého amerického zadlužení a rostoucích úrokových nákladů.
Závěrem: AI boom versus realita
Na celé Zebergově analýze mě nejvíce zaujal nesoulad mezi tím, co ukazují finanční trhy, a tím, co se odehrává v části reálné ekonomiky. Akciové indexy mohou působit velmi silně, pokud jejich růst táhne několik největších technologických firem. To ale samo o sobě nemusí znamenat, že stejně dobře se daří celé ekonomice.
Přirovnání k roku 1929 bych proto nebral jako předpověď další Velké hospodářské krize. Zajímavější je samotná otázka, zda současný trh dokáže dlouhodobě ospravedlnit vysoká očekávání kolem umělé inteligence v prostředí, kde jsou zároveň drahé peníze, vysoké zadlužení a tlak na některé domácnosti.
Pokud by se očekávání kolem AI výrazně změnila, dopad by vzhledem ke koncentraci trhu nemusel zůstat omezený pouze na technologický sektor. Zároveň bych ale nepodceňoval druhou stranu příběhu. AI není pouze spekulativní příběh na papíře. Firmy do této technologie skutečně investují a její produktivní dopad může být v dalších letech významný.
Právě proto bude podle mě důležité sledovat nejen ceny akcií, ale také reálný růst zisků, zaměstnanost, spotřebu, bydlení a schopnost firem proměnit obrovské AI investice v dlouhodobé příjmy.
Co si o přirovnání současné americké ekonomiky k roku 1929 myslíte vy? Vidíte v dnešní situaci skutečně podobné varovné signály, nebo je podle vás AI boom natolik odlišný, že historické srovnání nedává smysl? Dejte vědět v komentářích.
Mějte trh pod kontrolou
Sledujte bitcoin, kryptoměny, on-chain data i makroekonomiku na jednom místě
