

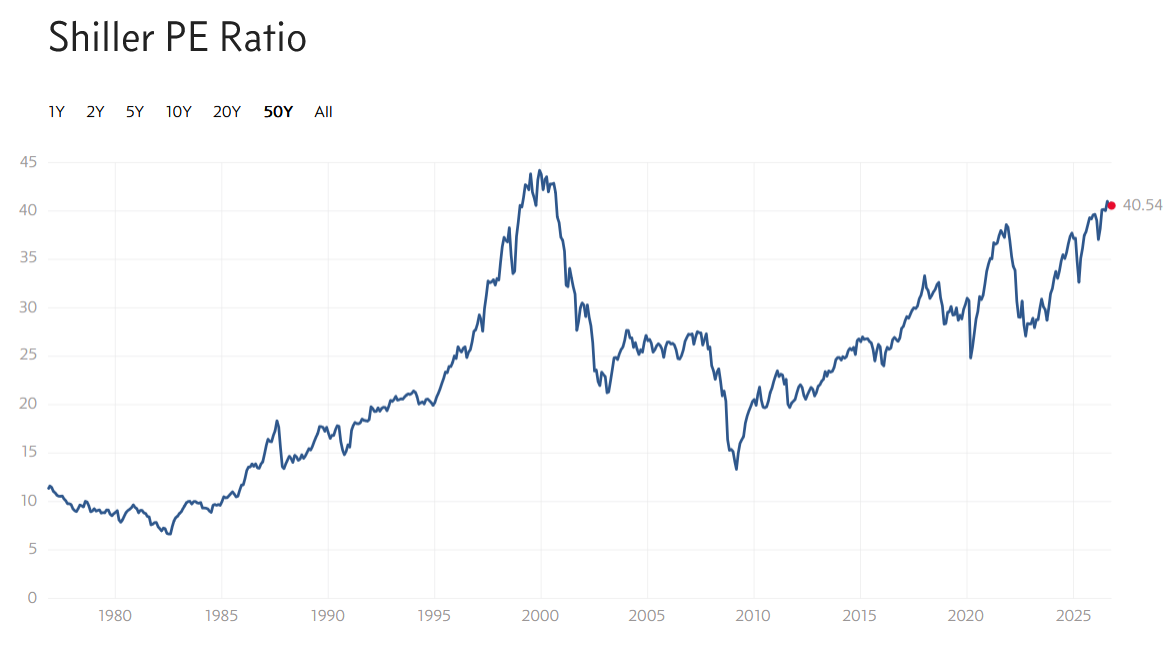
Americký akciový trh během probíhající výsledkové sezóny ztratil část předchozích zisků. S&P 500 uzavřel páteční obchodování 16. října na 7 659,44 bodech a za týden oslabil přibližně o 2 %. Shillerovo P/E však stále dosahuje 40,54násobku.
Ocenění tedy kleslo, stále však zůstává na úrovních známých z internetové horečky. Ani tak vysoké číslo automaticky neznamená, že nastává čas všechno prodat. CAPE však upozorňuje, že investoři platí za zisky firem mnoho peněz.
Tento ukazatel také nedokáže určit datum obratu. Důležité je tedy sledovat, zda současná očekávání podporují skutečné výsledky, nebo pouze nadmíru optimistické představy o budoucnosti. O jaký historický vzorec se tedy jedná a jaký může být následující vývoj?
Prozkoumejte defenzivní akcie na platformě XTB
CAPE nad 40 ukazuje velice drahý trh
Běžné P/E porovnává cenu akcií se ziskem za jeden rok. Shillerovo CAPE místo toho používá průměr zisků za 10 let, očištěných o inflaci. Omezuje tím vliv krátké recese nebo mimořádně silného období a pomáhá porovnávat ocenění napříč hospodářskými cykly.
Od května 2026 se tento ukazatel pohybuje nad hranicí 40 bodů. Poslední hodnota 40,54 leží přibližně 8 % pod historickým maximem 44,19 z prosince 1999. Dlouhodobý průměr podle stejného zdroje činí přibližně 17,4. Současné ocenění je tak více než dvojnásobné.
Vysoké ocenění historicky souviselo se slabšími následnými dlouhodobými výnosy. Neznamená to ovšem, že se CAPE musí rychle vrátit k průměru nebo že každý rok bude ztrátový. Ocenění se může postupně snížit také díky růstu firemních zisků při současném pomalejším růstu cen.
Musím také zmínit, že ukazatel CAPE není vždy 100% spolehlivý, protože vychází z minulých dat, zatímco ekonomika a složení trhu se neustále mění. Například dnešní technologické firmy mají obrovské zisky a spoustu hotovosti, což sice částečně obhajuje jejich vyšší cenu na trhu, ale rozhodně to neznamená, že jakákoli jejich cena je automaticky v pořádku.
Zisky firem podporují akcie, vyšší úroky ale zvyšují riziko
Nedávný pokles ukázal, jak rychle se může změnit nadšení kolem umělé inteligence. Investory už nezajímá jen rostoucí poptávka po čipech a datových centrech. Chtějí také vědět, kdo jejich výstavbu zaplatí a kdy začnou tyto projekty vydělávat.
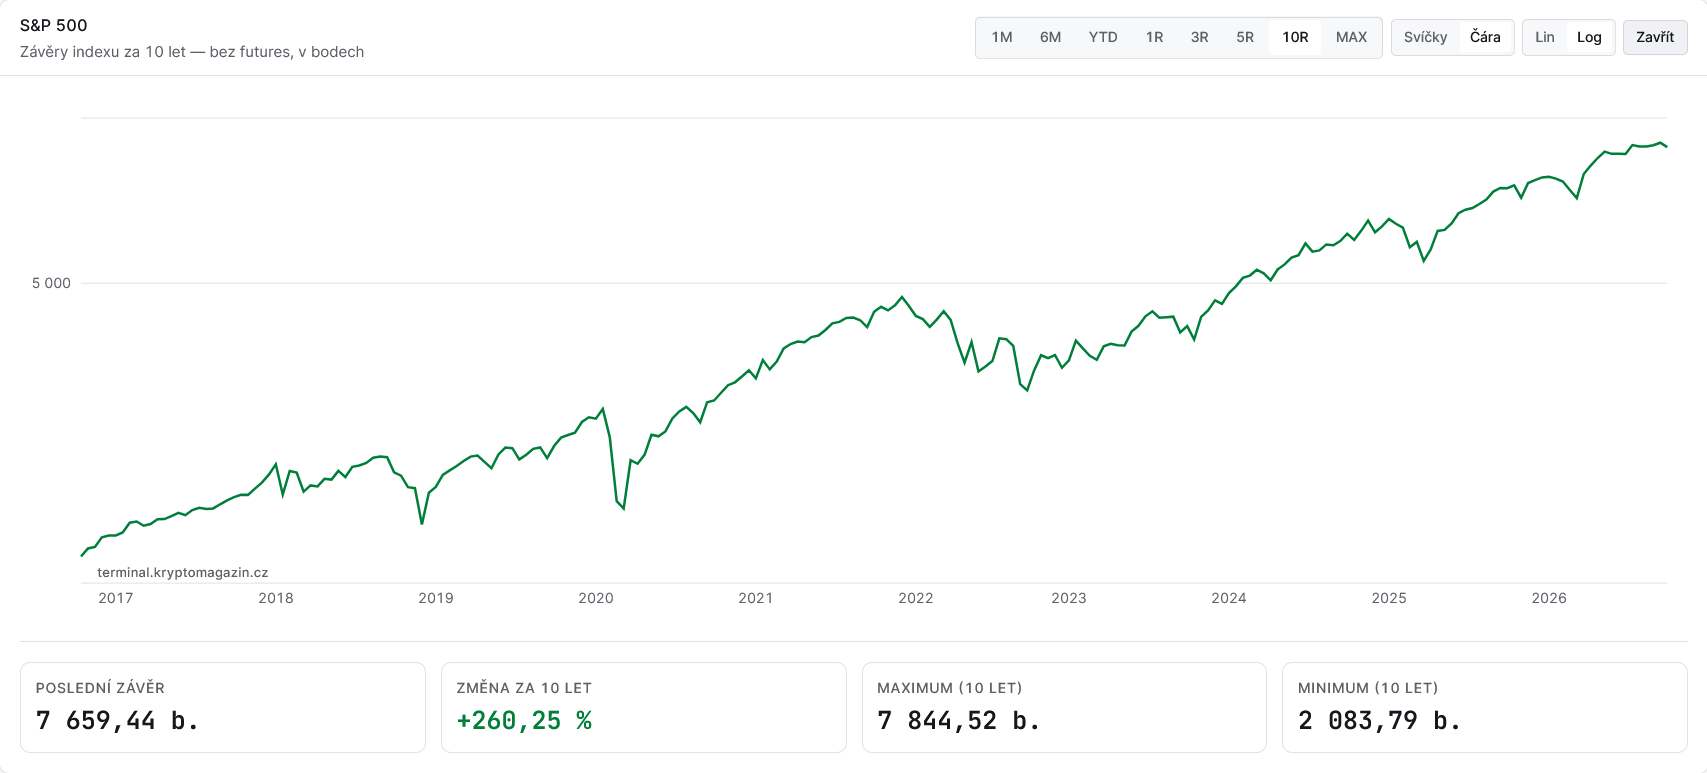
Dobré výsledky indexu navíc neznamenají, že se daří většině jeho akcií. Podle analýzy Reuters z 12. října každé 4 z 10 firem zahrnutých v indexu S&P 500 od začátku roku ztrácely. Akcie uprostřed žebříčku navíc podle výkonnosti přidávala jen přibližně 4 %. Růst hodnoty indexu tak zakrýval slabší výsledky mnoha firem.
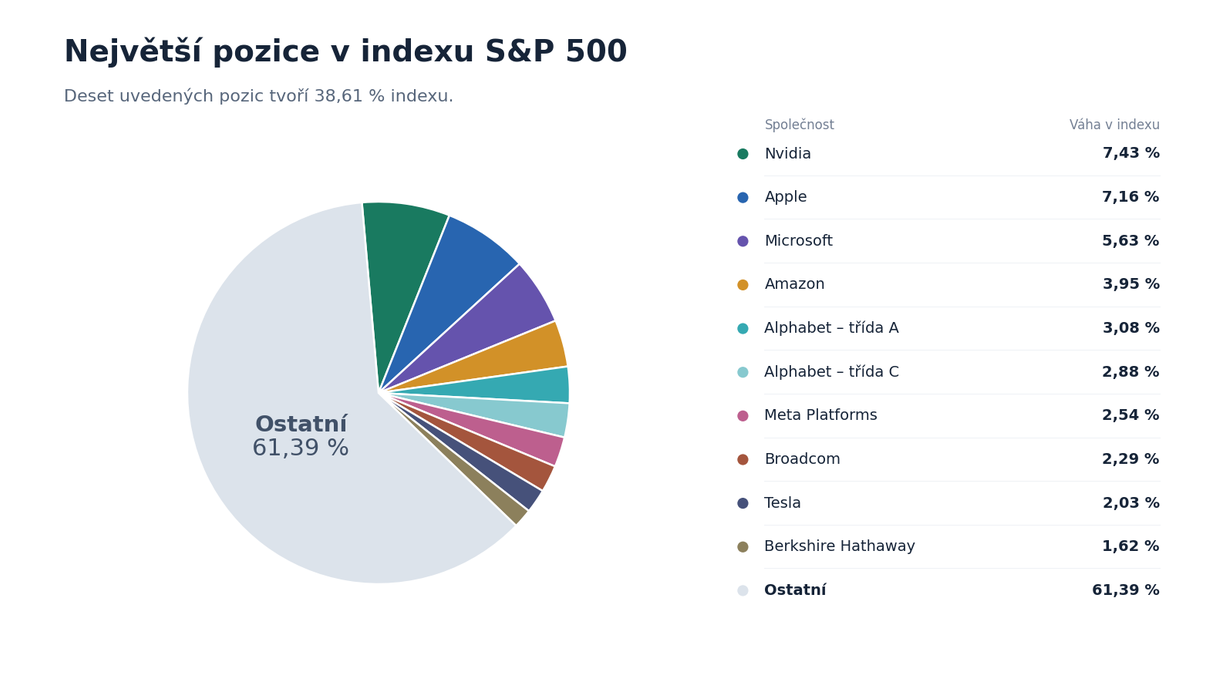
Velkou část hodnoty indexu totiž tvoří několik společností. Deset největších akciových pozic představovalo při posledním závěru přibližně 38,61 %. Nvidia, Apple a Microsoft představovaly přes 21 % hodnoty celého indexu. Pokud jejich akcie klesnou, mohou stáhnout celý index, přestože se menším firmám daří.
Akciím zároveň konkurují dluhopisy. Desetiletý americký státní dluhopis při posledním zveřejnění nabízel výnos 5,09 %. Investoři dnes mají zajímavější alternativu než v době téměř nulových sazeb. Vyšší úroky navíc zdražují firemní půjčky a mohou brzdit investice, jejichž návratnost je vzdálená.
Důvod k optimismu však existuje. LSEG očekává, že zisky firem z S&P 500 za třetí čtvrtletí meziročně vzrostou přibližně o 31 %. FactSet pro celý rok předpokládá růst kolem 33 %. Tato čísla nejsou konečným výsledkem, vysvětlují ale, proč investoři dál věří v pokračování růstu.
Podle FactSetu se index obchoduje přibližně za 19násobek zisků očekávaných během následujících 12 měsíců. Toto forwardové P/E se blíží 10letému průměru a působí méně varovně než CAPE. Platí to však pouze tehdy, pokud se očekávané zisky skutečně dostaví. Slabší výsledky by tento pohled změnily.
Prozkoumejte defenzivní ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
Rok 1999 varuje před propadem i předčasným prodejem
CAPE poprvé překročilo hodnotu 40 v lednu 1999 a nad ní vydrželo celý rok. Akcie mezitím dál rostly a vrcholu dosáhly až v březnu 2000. Kdo prodal hned po prvním varování, mohl další měsíce sledovat, jak mu část růstu uniká.
Potom ale přišel hluboký propad. S&P 500 po prasknutí internetové bubliny ztratil téměř polovinu hodnoty a pokles trval přes 2 roky. Mnoho tehdejších internetových firem se už nikdy nezotavilo. Dlouhé držení proto nezachrání každou investici, zvlášť do spekulativní společnosti.
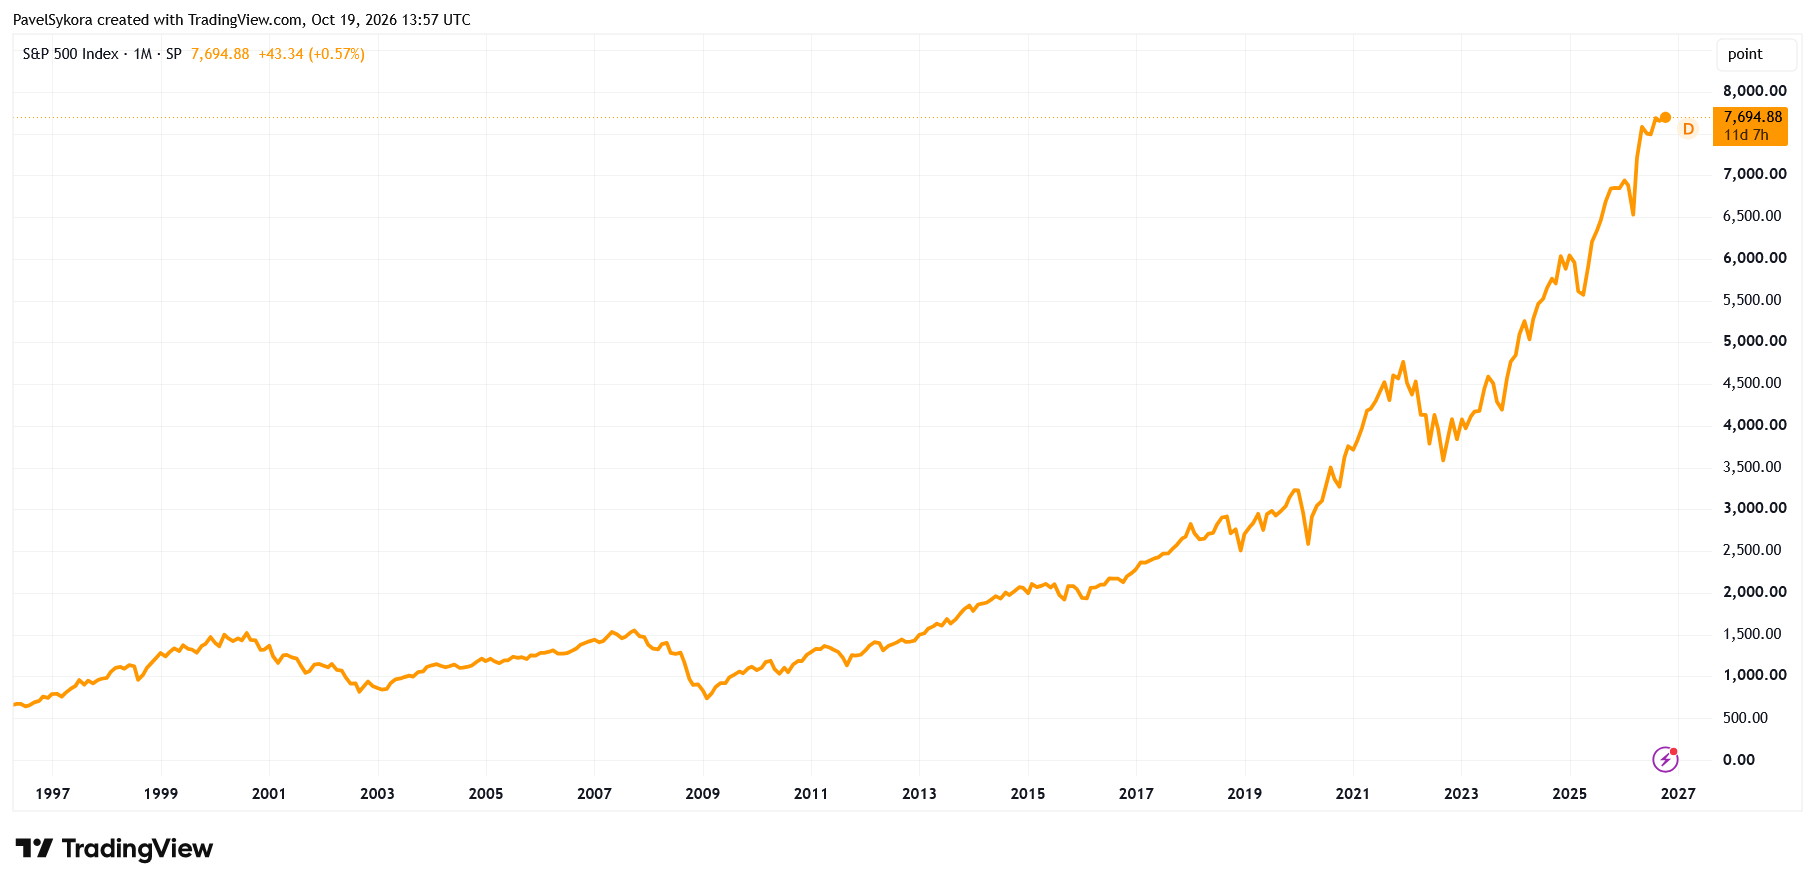
Celý index se vzpamatoval a později překonal předchozí rekordy. Investorům pomáhaly také dividendy, které znovu investovali. Neřešilo to však situaci investorů, kteří potřebovali peníze během poklesu nebo nevydrželi sledovat, jak se hodnota jejich investovaných prostředků snižuje.
Historie tedy ukazuje, že drahý trh může prudce spadnout, ale neurčuje, kdy se to stane. Dnešní technologičtí lídři na rozdíl od mnoha tehdejších firem skutečně vydělávají. Ani jejich akcie však nejsou chráněné před poklesem, pokud zisky zaostanou za vysokými očekáváními.
Důležitější než přesné načasování je rozložení rizika
Pokud držíte S&P 500 a k němu samostatně jeho technologické lídry, jejich expozici si výrazně zvětšujete – na to je třeba při skládání portfolia myslet. Diverzifikace do dalších regionů, odvětví a druhů aktiv může tuto závislost snížit.
CAPE nad 40 bodů je dle mého pohledu určitě důvodem k opatrnosti. Pokud se dostaví silné zisky, akcie se mohou posouvat výše. Pokud se prokáže, že bylo jejich financování až příliš drahé nebo se dostaví určité zklamání kolem AI, trh může reagovat silněji.
