

Tato výsledková sezona vedle neustále sledované umělé inteligence klade důraz také na amerického spotřebitele. Přestože letos sledujeme doslova šílený číselný koktejl, trhy se stále pohybují poblíž svých maxim.
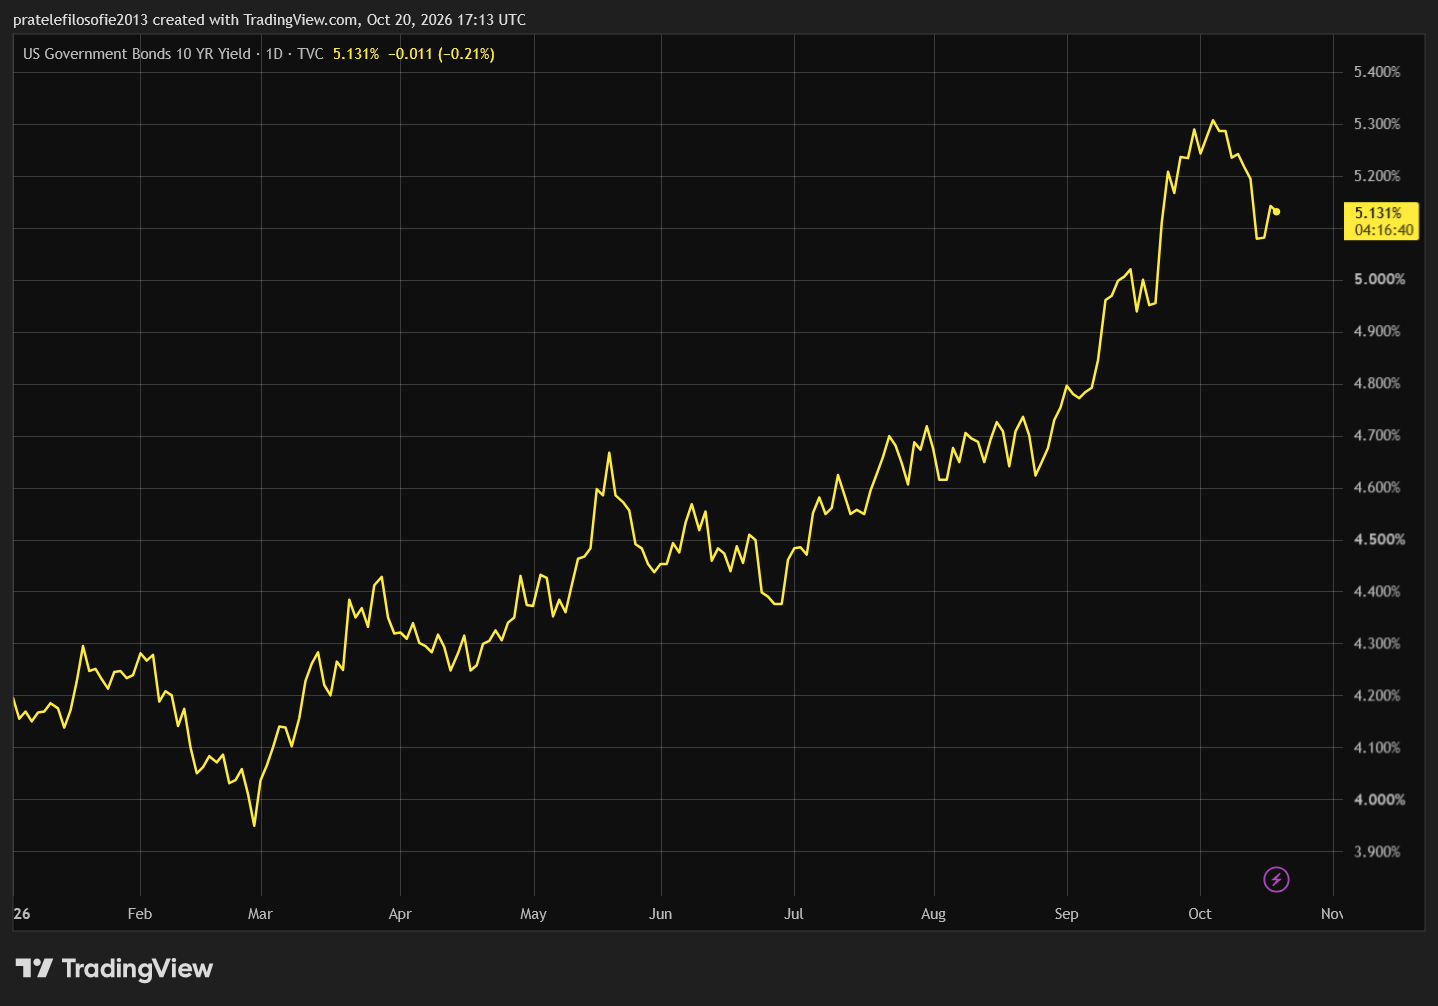
Výnosy amerických dluhopisů dosahují 5 %, cena ropy přesahuje 100 USD za barel, americká inflace činí 3,8 % a nezaměstnanost se pohybuje okolo 4,1 %. Finanční trhy přesto fungují. Jedním z možných vysvětlení je právě umělá inteligence.
Nejde přitom o to, že by umělá inteligence stavěla vzdušné zámky. Právě naopak, společnosti spojené s tímto odvětvím již nyní vykazují obrovské zisky. Celý příběh, který investorům umožňuje přehlížet závažné burzovní problémy, je však postaven na předpokladu, že jejich hospodářské výsledky budou dále růst.
Navíc nejde o malý růst. Společnosti musejí naplnit očekávání založená na představě, že umělá inteligence zásadně změní náš svět.
Prozkoumejte technologické akcie na platformě XTB
Ray Dalio: Drahé peníze dopadnou nejdřív na spotřebitele
Druhý důležitý faktor je možná ještě zajímavější. Ray Dalio ve svém nedávném vystoupení pro Bloomberg uvedl, že dluhopisová krize, která zdraží peníze, a tím i financování, nejprve dopadne na běžné Američany a další spotřebitele po celém světě.
Právě této části ekonomiky se nyní nevěnuje přílišná pozornost, protože všichni sledují technologické firmy. Ty si sice v posledních měsících půjčují rekordní částky a společně se státem vytvářejí tlak na cenu peněz, většinou však mají nízké zadlužení a se splácením nemají problém. Totéž nelze říct o běžných Američanech.
V této výsledkové sezoně proto budeme kromě zisků z umělé inteligence sledovat také kondici spotřebitelů. Začněme u ASML, která představuje první článek řetězce spojeného s umělou inteligencí.
ASML: Tržby +55 %, zákazníci objednávají až na rok 2030
Nizozemská společnost ASML je dobrým příkladem toho, že boom umělé inteligence zatím nestojí pouze na očekáváních. Vyrábí litografické stroje, bez nichž se neobejdou nejmodernější čipy. Poptávka po těchto zařízeních je tak vysoká, že společnost nestíhá plánovat nové výrobní kapacity.
Stačí se podívat na poslední výsledky. Tržby ASML ve třetím čtvrtletí meziročně vzrostly o 55 % na 11,66 miliardy EUR. Čistý zisk se více než zdvojnásobil na 4,96 miliardy EUR a hrubá marže dosáhla 57,5 %.
Společnost navíc letos již potřetí zvýšila svůj celoroční výhled. Nyní očekává tržby mezi 44 a 45 miliardami EUR. Tato čísla rozhodně nepřipomínají technologickou bublinu, v níž se pouze slibují budoucí zisky. Osobně si myslím, že vysoké valuace samy o sobě bublinu nedokazují – rozhodující je, zda je podloží reportované zisky, a výsledky ASML to zatím spíš potvrzují.
Kapacity +30 % ročně nestačí, ASML může zvyšovat ceny
Ještě zajímavější než samotné výsledky je však výhled do dalších let. Generální ředitel Christophe Fouquet uvedl, že někteří zákazníci již nyní projevují zájem o objednávky na roky 2029 a 2030.
ASML přitom plánovala zvýšit výrobní kapacity o 30 % v roce 2027 a o dalších 30 % v roce 2028. Podle současných odhadů však ani to nebude stačit. Společnost proto hledá možnosti, jak výrobu rozšířit ještě více.
ASML se tak dostává do velmi komfortní situace. Nejenže má zajištěnou silnou poptávku na několik let dopředu, ale může také zvyšovat ceny. Dopady nových cenových dohod by se měly začít projevovat v roce 2027 a naplno od roku 2028.
Zákazníci zkrátka nemají příliš na výběr. Pokud chtějí vyrábět nejmodernější čipy, bez technologie ASML se prakticky neobejdou.
Rekordní výsledky nezabránily výprodeji
Po oznámení výsledků se přesto na burze dostavil zajímavý paradox. Zatímco v Amsterdamu akcie první den posílily, na americkém trhu odepsaly téměř 4 %. Následující den se výprodej celého polovodičového sektoru přelil také do Evropy.
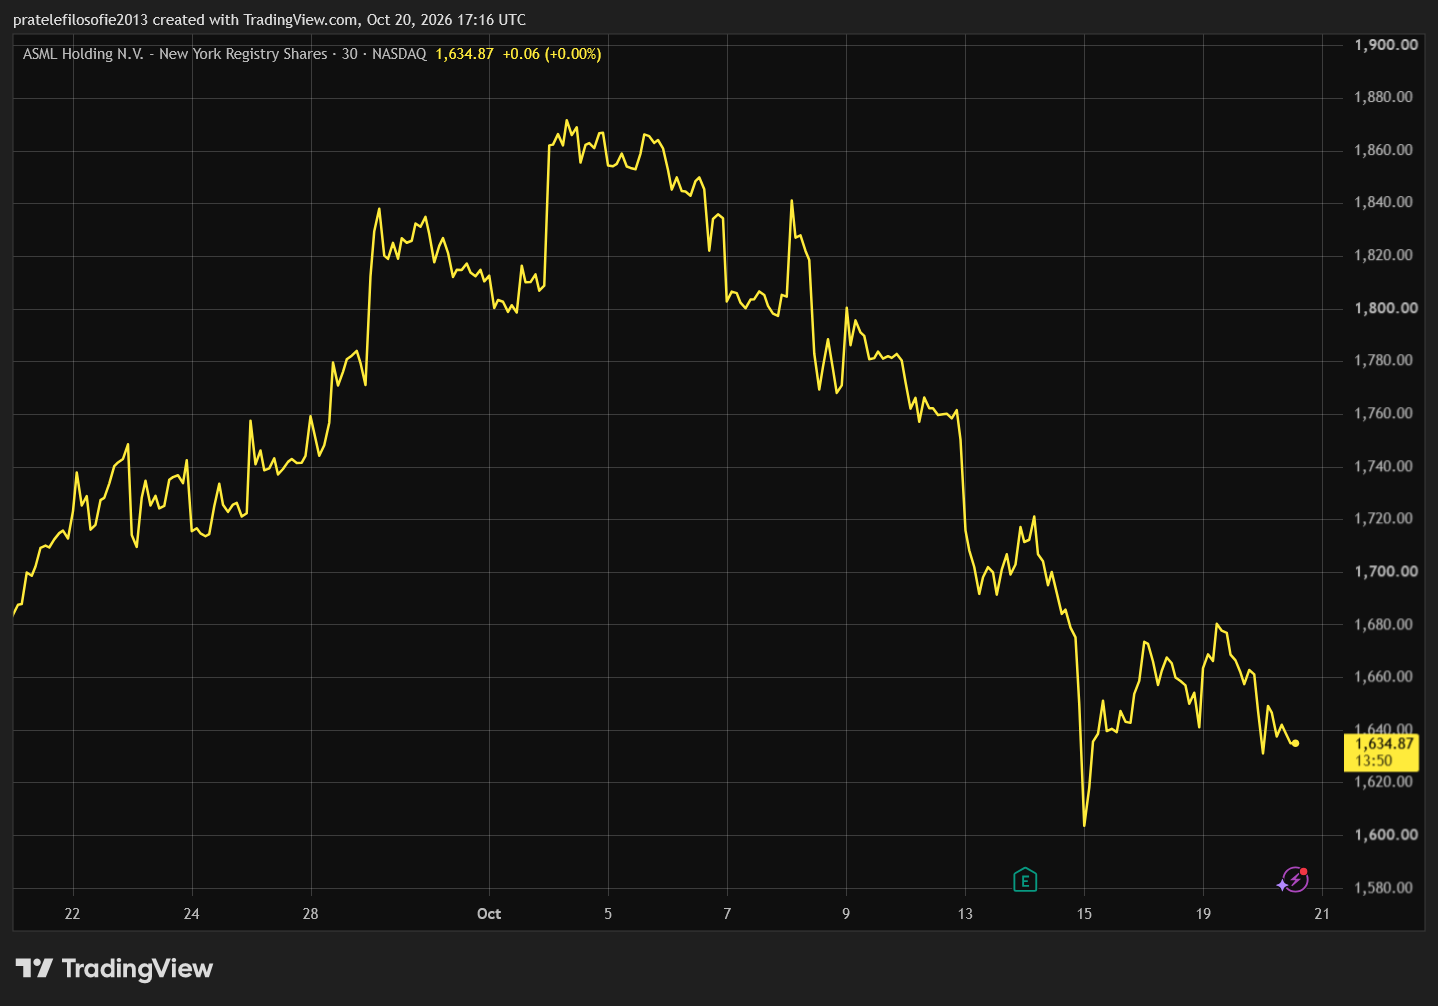
Pro investory z toho plyne důležité ponaučení. Ani společnost s tak silnými výsledky, jako má ASML, nezůstane ušetřena výprodejů, pokud investoři začnou zpochybňovat vysoké valuace celého sektoru.
V takových chvílích se často prodávají i akcie společností, jejichž hospodaření se nijak nezhoršilo. Právě tyto poklesy však mohou představovat vítanou slevu pro dlouhodobé investory, kteří hledají příležitost ke vstupu do polovodičového sektoru.
TSMC: Šesté rekordní čtvrtletí v řadě, akcie přesto padají
Pokud ASML ukazuje, jak velká je poptávka po strojích na výrobu čipů, tchajwanská společnost TSMC potvrzuje, že tato poptávka není pouze na papíře.
TSMC vyrábí nejmodernější čipy pro společnosti, jako jsou Nvidia, Apple nebo AMD. Právě její hospodářské výsledky ukazují, kolik peněz již dnes umělá inteligence skutečně přináší.
Tržby TSMC ve třetím čtvrtletí meziročně vzrostly o 51 % na 1,49 bilionu TWD (46,7 miliardy USD). Čistý zisk vzrostl o 69 % na přibližně 23,7 miliardy USD.
Společnost tak zaznamenala již šesté rekordní čtvrtletí v řadě. Čistá zisková marže dosáhla 51,1 % a TSMC navíc zvýšila odhad letošního růstu tržeb v USD na 44 %. Ani zde tedy zatím nevidíme žádné zpomalování.
TSMC jedná s Muskem o čipové továrně Terafab
Vedení TSMC je o budoucnosti umělé inteligence natolik přesvědčené, že letos plánuje investovat 60 až 64 miliard USD do rozšiřování výroby. V dalších letech mají být investice ještě vyšší.
Právě zde se dostáváme k jedné z nejzajímavějších zpráv výsledkové sezony. TSMC při zveřejnění výsledků potvrdila, že jedná s Elonem Muskem o možné spolupráci na projektu Terafab. Musk chce vybudovat obrovskou továrnu na čipy, která by zásobovala především společnosti Tesla a SpaceX.
TSMC dokonce vyslala své týmy do Texasu, aby prověřily možnosti výstavby dalších výrobních kapacit. Jednání jsou zatím na začátku. Šéf TSMC C. C. Wei však jasně uvedl, že pokud by se společnost na projektu podílela, výrobu by musela řídit sama.
Tento příběh dobře ukazuje současnou situaci v polovodičovém průmyslu. Zatímco investoři stále častěji diskutují o možné AI bublině, výrobci čipů řeší opačný problém. Nemají dostatečné kapacity, aby uspokojili všechny zákazníky.
TSMC přitom nechce spoléhat pouze na jejich sliby. Sama kontroluje postup výstavby datových center i dostupnost elektrické energie. Snaží se tak ověřit, zda poptávka po čipech odpovídá skutečným investicím.
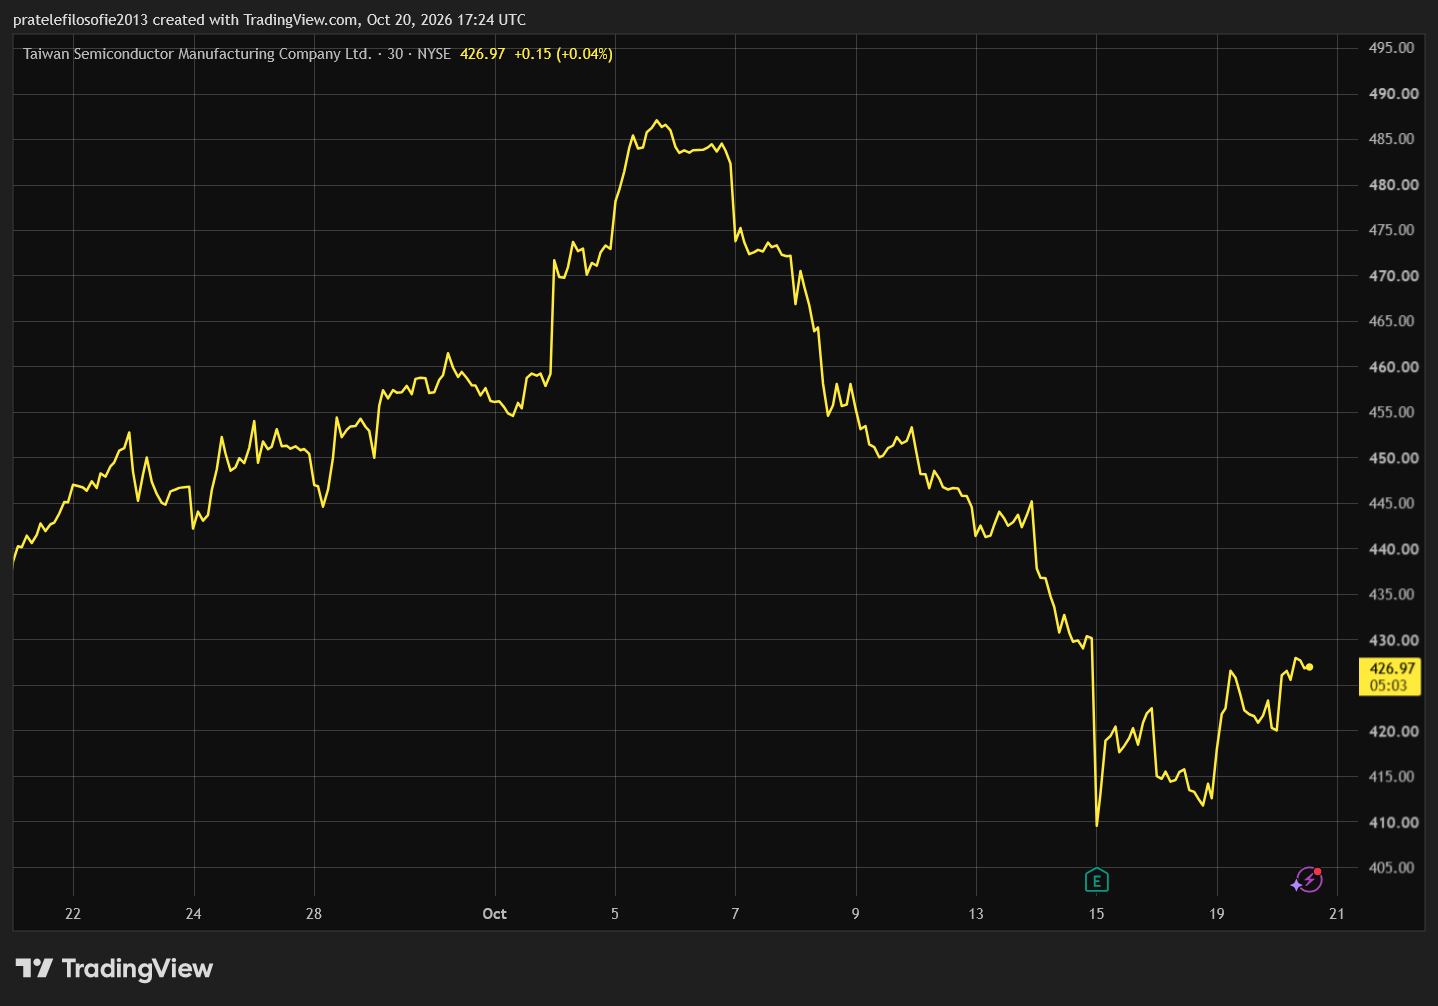
Ani rekordní výsledky však nezabránily poklesu akcií. Na začátku amerického obchodování akcie TSMC ztrácely přes 5 %, nakonec uzavřely se ztrátou přibližně 1,8 %. Stejně jako u ASML se ukázalo, že nervozita celého technologického sektoru může převážit nad výsledky jednotlivých společností.
Drahé paměti brzdí levné telefony, první varování z Indie
Vystoupení vedení TSMC přineslo ještě jedno důležité upozornění. Zatímco poptávka po nejmodernějších čipech zůstává mimořádně silná, segmenty závislé na cenově citlivých spotřebitelích již začínají pociťovat problémy.
Jde především o levnější chytré telefony, notebooky a další spotřební elektroniku. Problém představují zejména rostoucí ceny paměťových čipů DRAM a NAND. Jejich výrobu omezuje přesun kapacit k výnosnějším pamětem určeným pro AI datová centra.
Dopady jsou dobře vidět například v Indii, kde zdražování telefonů vede spotřebitele k odkládání nákupů. Rostoucí ceny součástek a nejistá ekonomická situace proto nutí TSMC k opatrnějšímu plánování roku 2027.
Právě zde se začínají oba hlavní příběhy této výsledkové sezony potkávat. Umělá inteligence zatím vydělává rekordní peníze, ale běžný spotřebitel již tak optimistický obrázek nenabízí.
Prozkoumejte ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
Bank of America: Americký spotřebitel zatím odolává
TSMC nám kromě rekordních zisků vyslala také první varovné signály ohledně kondice spotřebitelů. Zdražování součástek začíná dopadat především na cenově citlivé zákazníky v chudších oblastech světa.
Jaká je však situace v samotném centru světové ekonomiky, tedy ve Spojených státech? Zajímavý pohled nabízejí výsledky amerických bank. Ty dobře vidí nejen to, kolik Američané utrácejí, ale především zda ještě dokážou splácet své dluhy.
Bank of America patřila mezi největší zklamání výsledkové sezony. Čistý zisk banky meziročně klesl z 8,3 miliardy na 6,9 miliardy USD. Hlavním důvodem byla pokuta ve výši 1,2 miliardy USD za nedostatečné systémy kontroly praní špinavých peněz a podezřelých transakcí.
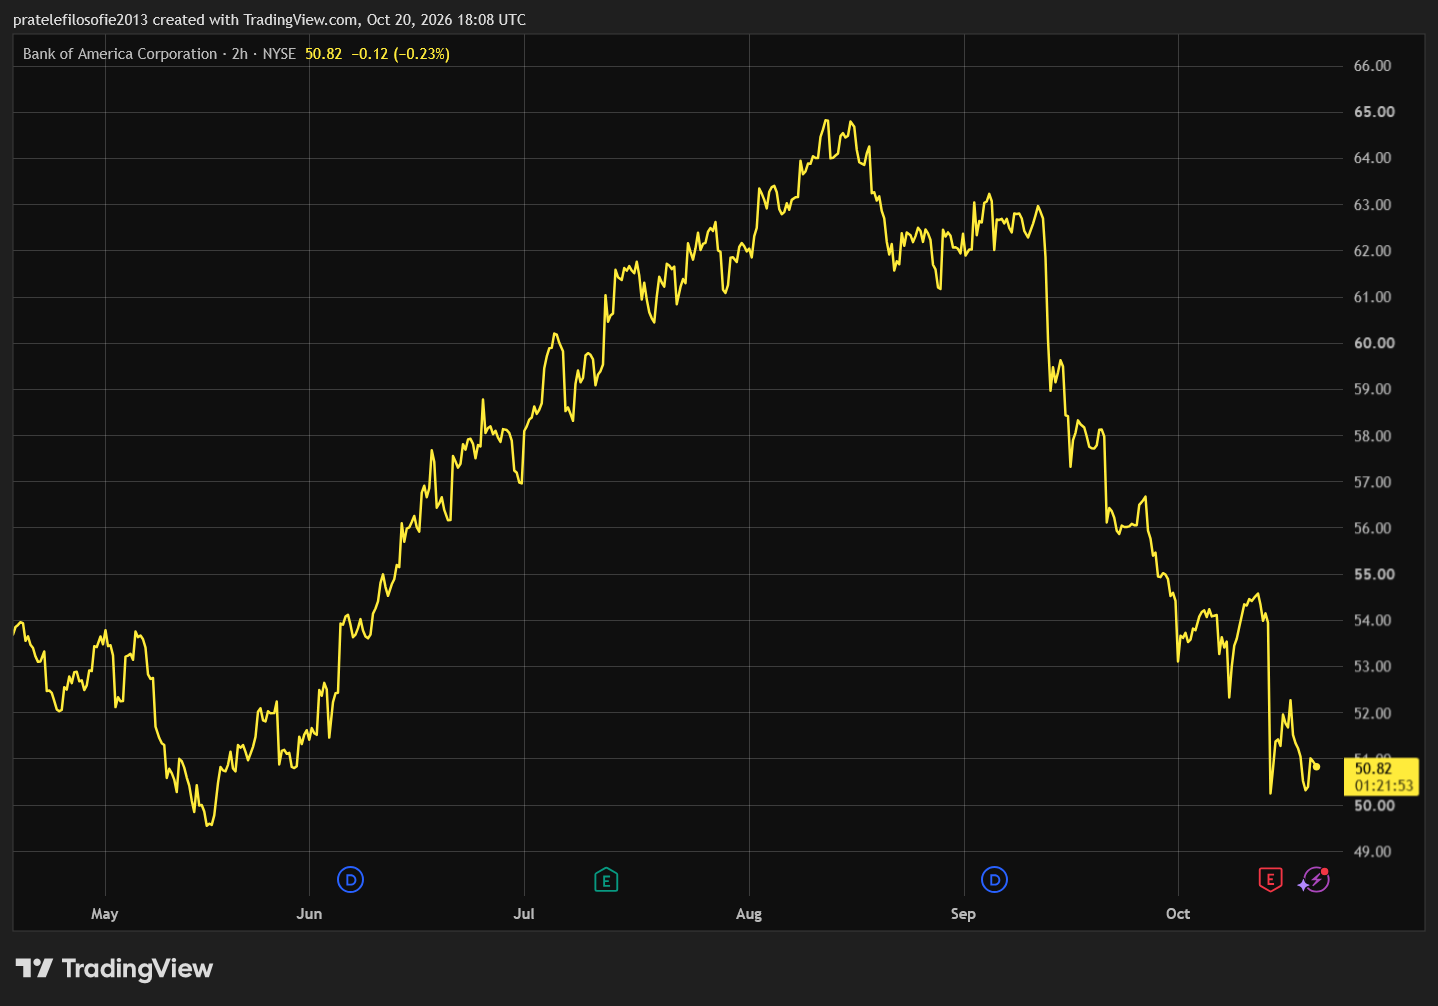
Ani po očištění o tuto mimořádnou položku však banka nedokázala splnit očekávání analytiků. Upravený zisk na akcii dosáhl 1,08 USD oproti očekávaným 1,10 USD.
Příjmy z obchodování s dluhopisy, měnami a komoditami navíc meziročně klesly o 17 %. Investoři tak měli dostatek důvodů k nespokojenosti a akcie banky po zveřejnění výsledků odepsaly 4,7 %.
Výdaje rostou, platební morálka se nezhoršuje
Pro naši analýzu je však důležitější jiná část výsledků. Američtí klienti Bank of America ve třetím čtvrtletí utratili prostřednictvím platebních a kreditních karet 266 miliard USD, což představuje meziroční nárůst o 8 %. Objem úvěrů na kreditních kartách se zvýšil o 5 % na 106 miliard USD.
To samo o sobě nemusí být dobrá zpráva. Vyšší zadlužení může znamenat větší spotřebu, ale také to, že domácnostem docházejí vlastní peníze. Proto je důležité sledovat, zda své závazky dokážou splácet.
Právě zde přichází překvapení. Míra odepsaných pohledávek z kreditních karet meziročně klesla z 3,46 % na 3,22 %. Zlepšily se také ukazatele opožděných splátek.
Generální ředitel Brian Moynihan dokonce uvedl, že banka zatím nepozoruje známky zhoršování platební morálky spotřebitelů. Podle jejích údajů rostou příjmy z výplat napříč všemi příjmovými skupinami, včetně té nejméně vydělávající.
To však neznamená, že vyšší inflace a drahá ropa nemají žádné následky. Moynihan upozornil, že výdaje klientů za pohonné hmoty vzrostly o více než 20 %. Domácnosti tak musejí vynakládat větší část svých rozpočtů na nezbytné výdaje.
Růst karetních plateb navíc měříme v nominálním vyjádření. Část zvýšených útrat tedy způsobuje samotné zdražování, nikoliv větší spotřeba.
Výsledky Bank of America zatím nepotvrzují, že by se americký spotřebitel dostával do vážných problémů. Navzdory drahým penězům a rostoucím životním nákladům Američané stále utrácejí a své dluhy splácejí. To je dobrá zpráva pro americkou ekonomiku.
Otázkou však zůstává, jak dlouho tato odolnost vydrží, pokud úrokové sazby zůstanou vysoko a inflaci se nepodaří dostat pod kontrolu.
Citigroup: Američané stále utrácejí, ale pozor na jeden detail
Výsledky Citigroup potvrzují obrázek, který nabídla Bank of America. Americký spotřebitel zatím odolává vysokým úrokovým sazbám i inflaci.
Citigroup vykázala čistý zisk 5,2 miliardy USD, což představuje meziroční růst o 40 %. Pro naši analýzu jsou však důležitější údaje o spotřebitelských úvěrech.
Američané prostřednictvím kreditních karet Citigroup utratili 175 miliard USD, meziročně o 11 % více. U běžných kreditních karet vzrostly výdaje dokonce o 13 %.
Překvapivě dobře vypadá také schopnost splácet dluhy. Objem odepsaných pohledávek v americkém karetním byznysu meziročně klesl o 4 % a podíl úvěrů se splátkami opožděnými o 30 až 89 dní se snížil z 1,21 % na 1,16 %.
Výsledky nezachycují nejzranitelnější domácnosti
Má to však jeden háček. Vedení Citigroup samo upozornilo, že se zaměřuje především na bonitnější klienty. U 86 % úvěrových zůstatků na kreditních kartách mají zákazníci kreditní skóre FICO alespoň 660 bodů. Výsledky tak nemusí zachycovat problémy nejchudších amerických domácností.
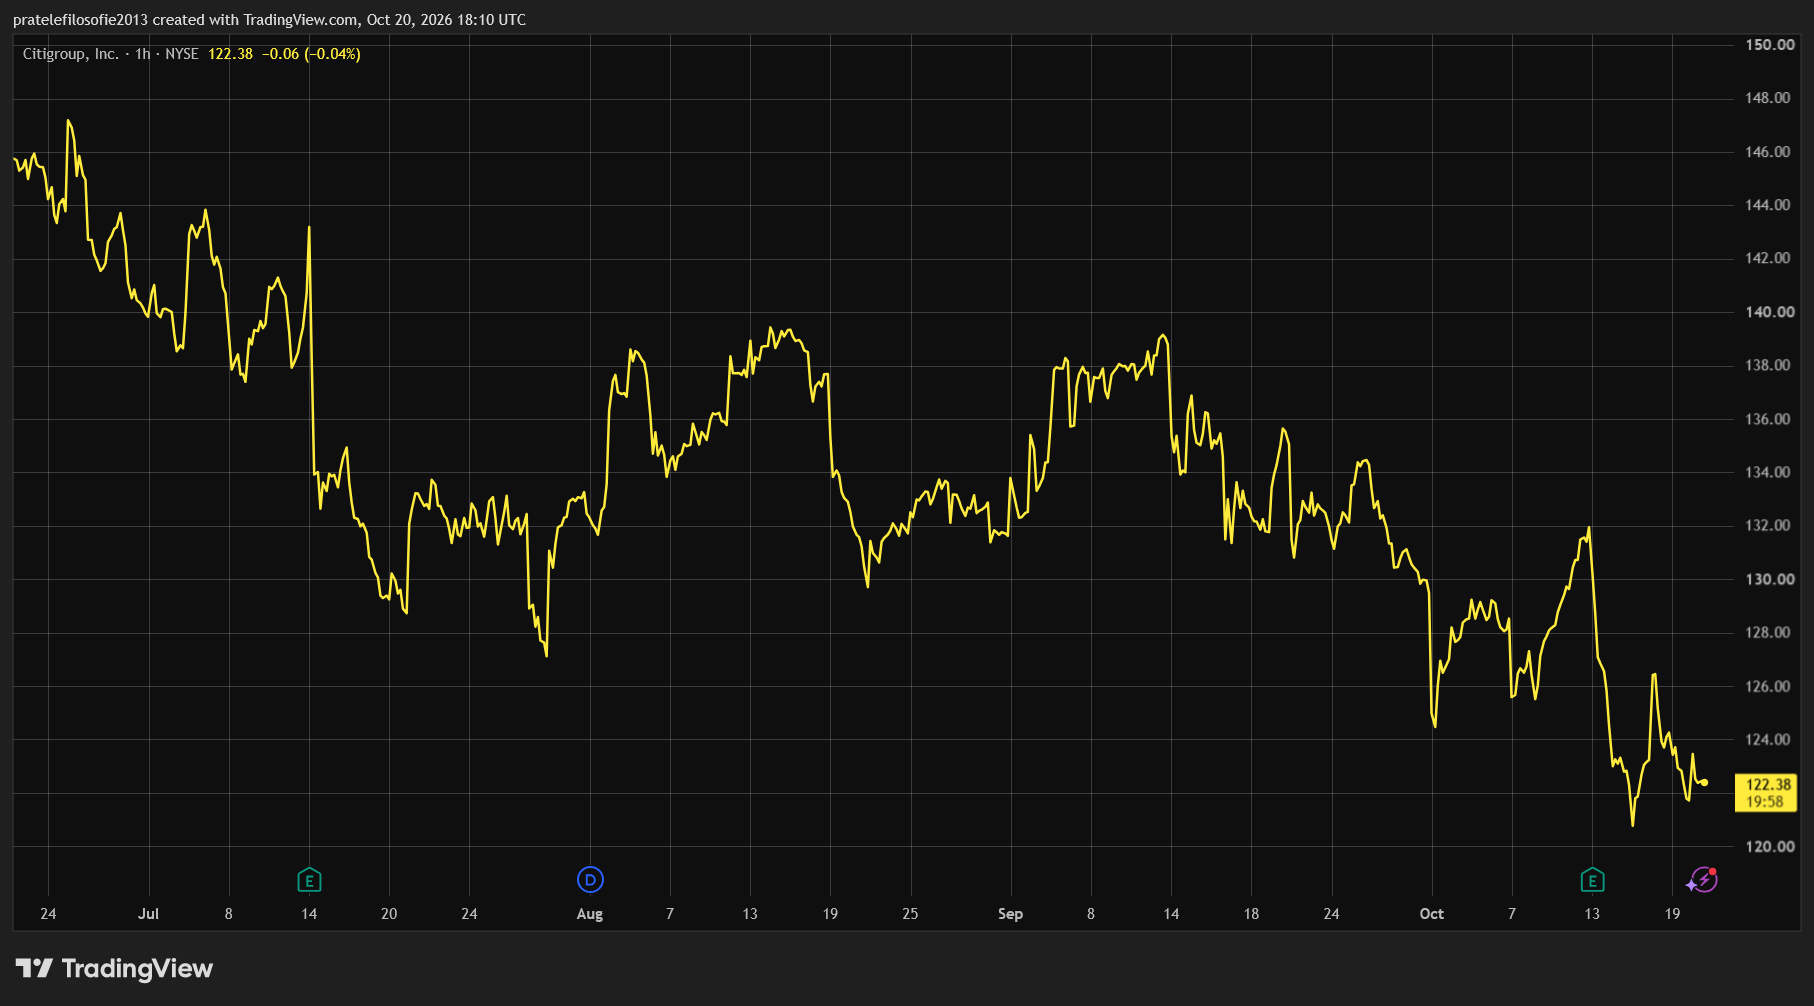
Obě velké banky tedy zatím vyvracejí představu, že americký spotřebitel již prochází vážnou úvěrovou krizí. To ovšem neznamená, že se problémy nehromadí pod povrchem.
Pokud vysoké sazby přetrvají a začne růst nezaměstnanost, právě splácení spotřebitelských úvěrů bude jedním z prvních míst, kde se změna projeví.
Prozkoumejte akcie hyperscalerů na platformě XTB
Co sledovat dál: investice hyperscalerů a americké domácnosti
První týden výsledkové sezony přinesl dvě dobré zprávy. Umělá inteligence zatím skutečně generuje obrovské zisky a americký spotřebitel navzdory vysokým sazbám stále odolává.
V dalších týdnech bude důležité sledovat především výsledky technologických gigantů, jako jsou Microsoft, Amazon nebo Google. Klíčovou otázkou bude, zda tito hyperscaleři dokážou udržet současné tempo investic do umělé inteligence. Meta už výsledky zveřejnila 21. října: tržby vzrostly o 26 % na rekordních 64,6 miliardy USD a kapitálové výdaje za čtvrtletí dosáhly 34,9 miliardy USD.
Případné omezení investičních plánů by mohlo být prvním vážným signálem, že i samotní technologičtí giganti začínají pochybovat o návratnosti svých obřích investic.
Druhou otázkou zůstává, jak dlouho vydrží odolnost amerických domácností. Další odpovědi nabídnou výsledky společností, jako je McDonald’s, ale především realitních a automobilových firem.
Právě nákup bydlení či nového automobilu totiž nejvíce závisí na dostupnosti a ceně úvěrů. Zatím se oba pilíře americké ekonomiky drží. Otázkou je, který z nich začne jako první vykazovat trhliny.
