

Zažili jsme týden, který lze trochu poeticky označit za další probuzení. Událo se hned několik událostí, které nepřinesly nic nového, pouze nám připomněly všechny staré neduhy trhů.
Není potřeba vyjmenovávat všechny, připomeňme si proto ty největší: otázku, zda si umělá inteligence zaslouží tak vysoké investice, inflaci a rostoucí výnosy dluhopisů.
Oproti jiným týdnům, kdy docházelo k náznakům probuzení, však tentokrát výprodeje v polovodičovém sektoru trvaly déle než jednu obchodní seanci. A to je novinka, na kterou zareagoval index strachu VIX.
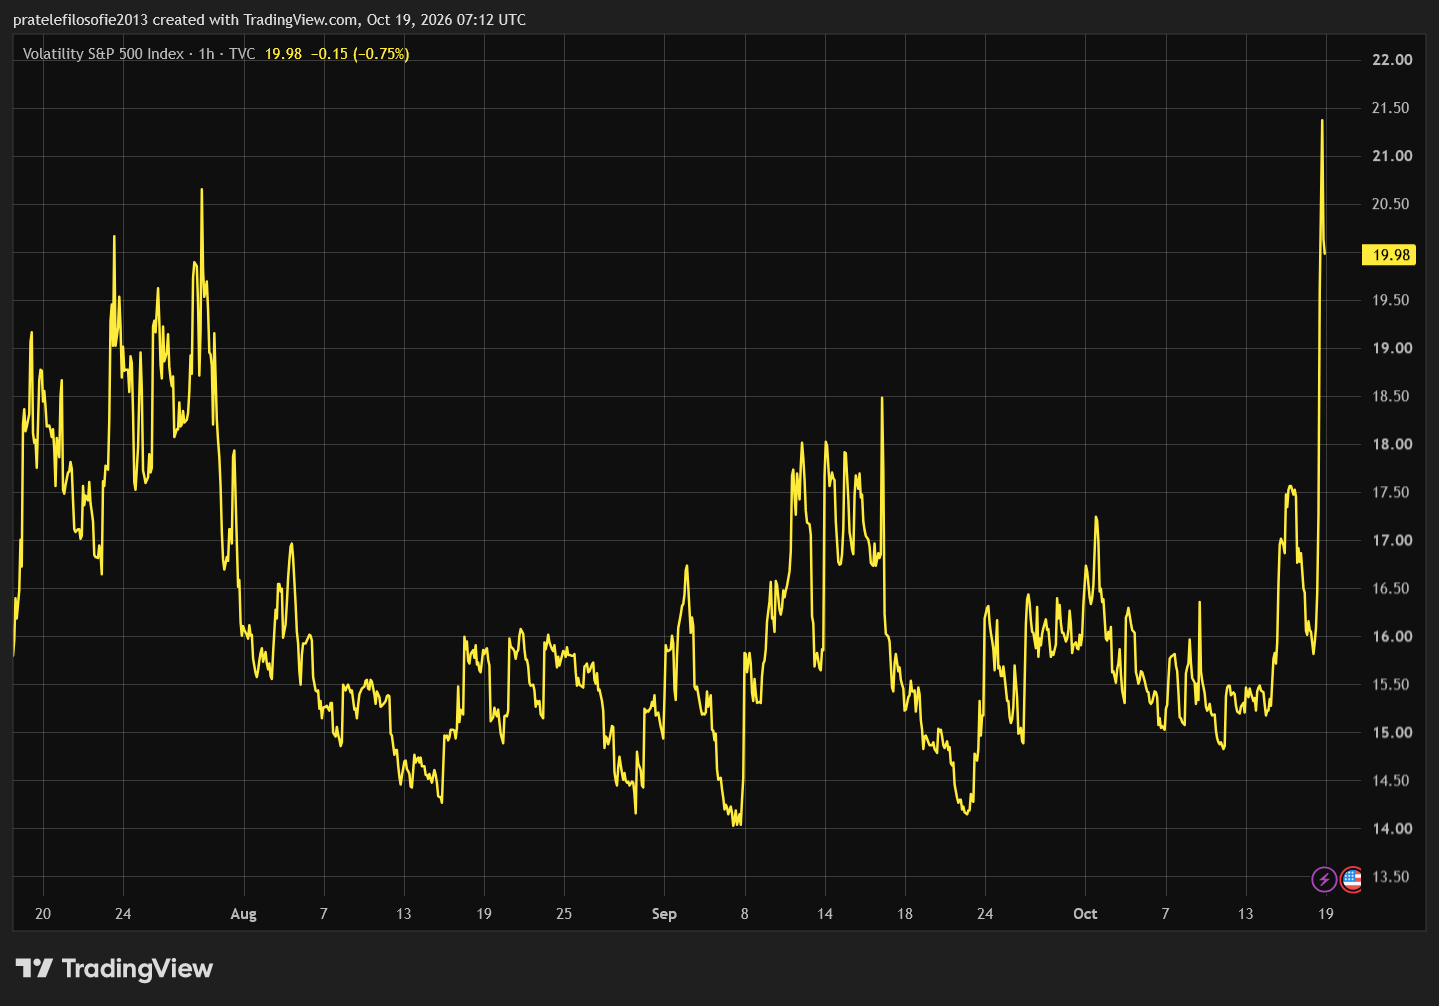
Prakticky od začátku srpna až dosud platilo, že se trhy po sérii špatných zpráv vždy velmi rychle uklidnily. Panika nikdy netrvala dlouho. Nyní se po delší době začal index VIX přibližovat 20 bodům. To ještě není závratná hodnota, ale pokud budou výprodeje pokračovat několik dalších dní, může se na trh vrátit strach. Co je příčinou jeho návratu?
Prozkoumejte akcie na platformě XTB
Čínská CXMT poslala akcie SK Hynix o 10 % níž
Začněme pěkně chronologicky. V sobotu 10. října představila čínská společnost CXMT na technologické konferenci v Šanghaji pokrok ve vývoji nové architektury pamětí DRAM označované jako 4F². Nová technologie umožňuje zmenšit plochu paměťových buněk přibližně o třetinu, a tím zvýšit kapacitu čipů.
CXMT navíc oznámila, že chce ještě do konce letošního roku představit serverové paměti DDR5 využívající tuto technologii. Zpráva prakticky okamžitě spustila výprodej akcií výrobců paměťových čipů. V úterý Samsung ztratil přes 7 % a SK Hynix dokonce více než 10 %. Investoři totiž dostali další důkaz, že Čína se v této oblasti nehodlá vzdát.
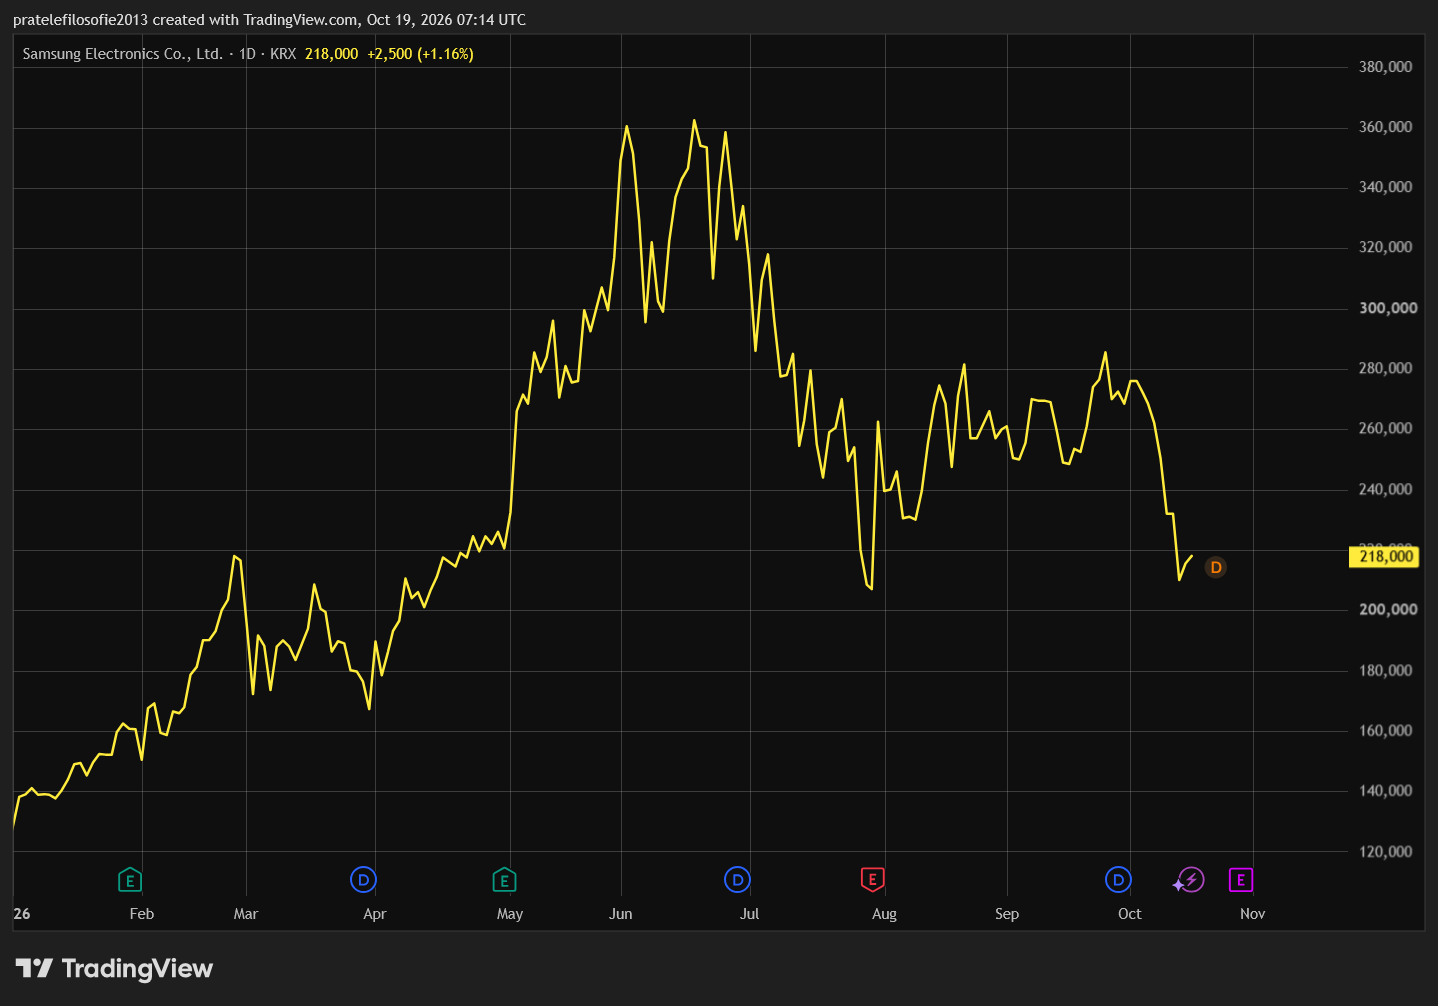
Samsung i SK Hynix přitom pracují na podobných technologiích. Podle dostupných informací však Samsung počítá s jejich širší komercializací až kolem roku 2028. Čínská společnost tak představila překvapivě ambiciózní harmonogram.
Nejde však ani tak o harmonogram nebo technologickou dokonalost. Čína se může pokusit uplatnit svou dobře známou strategii, tedy získávat tržní podíl pomocí nižších cen, které mohou mít v krajním případě až dumpingový charakter. Jinými slovy, výrobci paměťových čipů nebudou moci donekonečna počítat s tak vysokými maržemi jako dnes.
Ve skutečnosti nejde o nic zvláštního, ale o naprosto předvídatelný jev kapitalismu. Firmy vyrábějící paměťové čipy dnes vykazují vysoké zisky především proto, že na trhu panuje nedostatek pamětí. Prudký rozvoj umělé inteligence vytvořil obrovskou poptávku, na kterou výrobci nedokážou dostatečně rychle reagovat.
Vysoké ceny a mimořádné zisky však přirozeně přitahují novou konkurenci. Ta začne postupně navyšovat nabídku, a tím vytvoří tlak na ceny i marže dosavadních výrobců. Tak funguje kapitalismus. Ani umělá inteligence nedokáže tyto zákonitosti zrušit.
Citi: CXMT je čtyři generace pozadu
Trhy však možná předběhly dobu. Čínská společnost totiž nové paměti zatím ve velkém nevyrábí. Analytici Citi navíc upozorňují, že CXMT zůstává přibližně čtyři technologické generace za světovými lídry a skutečná velkosériová výroba nové architektury nemusí začít dříve než v roce 2028.
Její výroba navíc může být zpočátku o 10 až 20 % dražší. Mezi technologickým oznámením a schopností konkurovat Samsungu či SK Hynixu na světovém trhu tak zůstává poměrně velká propast.
Aby však bylo napětí na trhu ještě větší, CXMT na konci týdne zveřejnila předběžné hospodářské výsledky. A ty byly opravdu dobré. Tržby za samotné třetí čtvrtletí by měly dosáhnout 114,7 až 119,7 miliardy jüanů, což představuje meziroční růst o 589 až 619 %.
Ještě zajímavější je čistý zisk, který by se měl pohybovat mezi 53,4 a 54,9 miliardy jüanů. Čína se tak začíná prosazovat i na trhu, kterému dlouhá léta dominovalo pouze několik výrobců.
Právě zde se skrývá největší paradox celého příběhu. CXMT dnes vydělává obrovské peníze díky stejnému nedostatku pamětí jako její korejští konkurenti. Zároveň však může být jednou ze společností, které současné období mimořádných zisků pomohou ukončit.
Čínská konkurence tak nemusí znamenat konec paměťového supercyklu. Může však znamenat konec představy, že tento supercyklus potrvá věčně.
Prozkoumejte čínské akcie na platformě XTB
Dluhopisy CoreWeave vynášejí 16 %, neocloudy narážejí na drahé peníze
Příběh umělé inteligence dostal velkou ránu ze strany výrobců paměťových čipů. Jenže nebyla jediná. Druhá rána přišla ze sektoru neocloudů.
Připomeňme, že jde o společnosti, které budují datová centra a pronajímají výpočetní výkon pro umělou inteligenci. Mezi nejznámější patří CoreWeave, Nebius nebo IREN. Jejich obchodní model je jednoduchý: nakoupí drahé čipy od Nvidie a následně je pronajímají velkým technologickým společnostem.
Problém spočívá v tom, že na rozdíl od Microsoftu nebo Googlu nemají obrovské zisky, ze kterých by mohly tyto investice financovat. Musí si proto půjčovat.
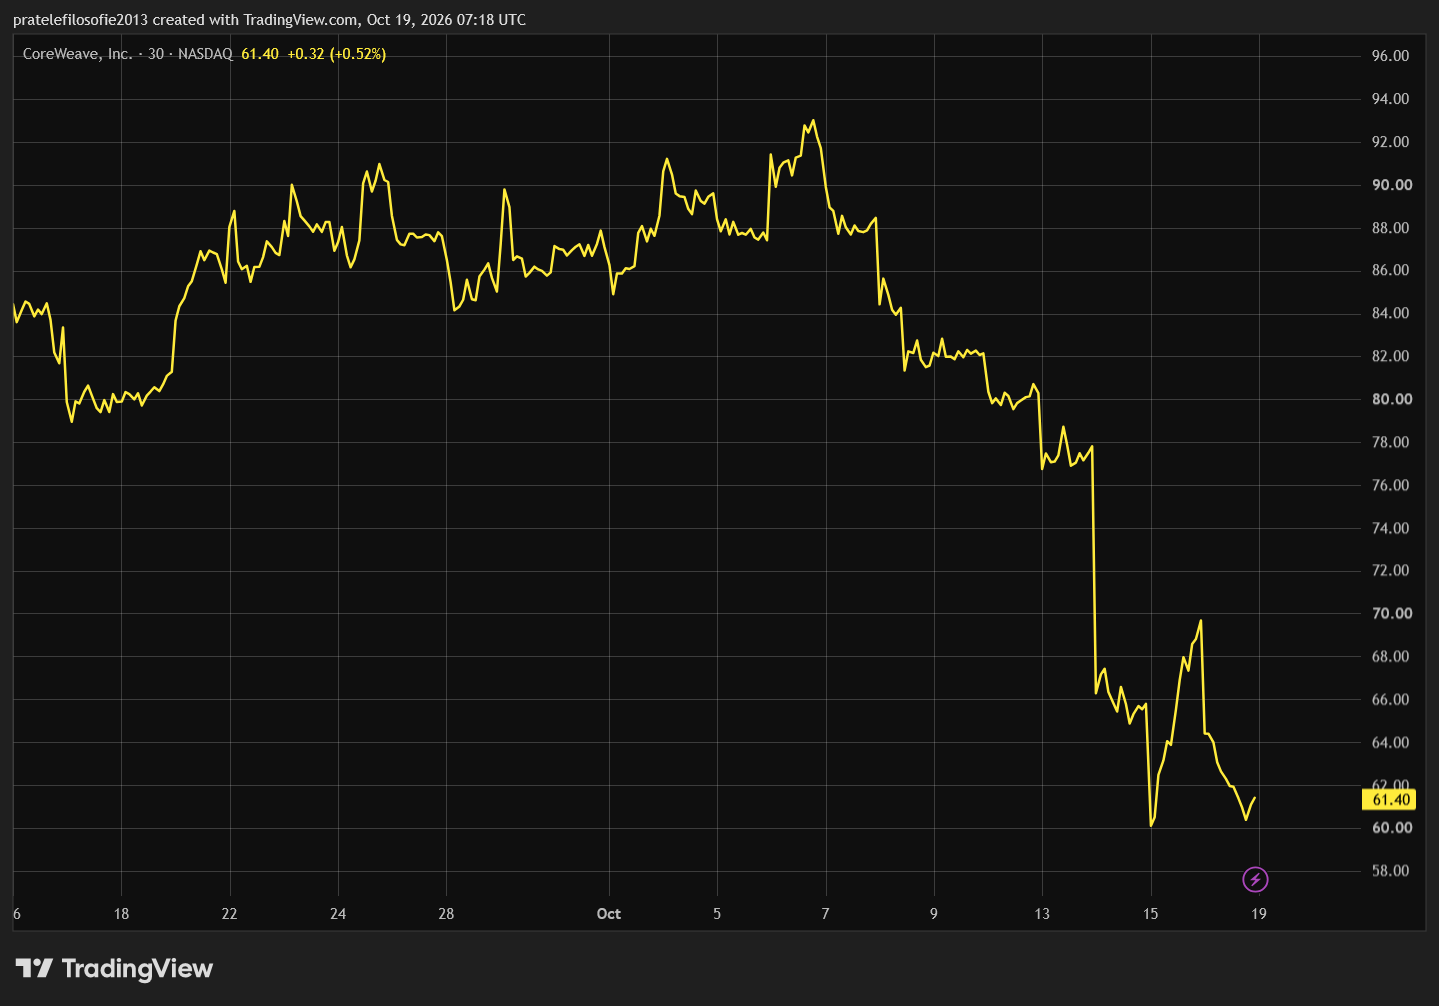
Právě zde se tento týden objevil problém. Dluhopisy společnosti CoreWeave se dostaly pod silný prodejní tlak a jejich výnosy vystoupaly přibližně na 15 až 16 %. To jsou hodnoty odpovídající velmi rizikovým dlužníkům. Akcie CoreWeave následně během týdne ztratily více než čtvrtinu své hodnoty.
Stačí se podívat na čísla. CoreWeave měla na konci června dluhové a leasingové závazky kolem 52 miliard USD. Jen za druhé čtvrtletí zaplatila na čistých úrokových nákladech 640 milionů USD. Přitom letos plánuje investovat dalších 35 až 39 miliard USD. Společnost tak potřebuje neustálý přístup k novému kapitálu.
Vedení CoreWeave připomíná, že má nasmlouvané budoucí tržby přesahující 100 miliard USD. Jenže budoucí tržby nejsou peníze na účtu. A právě to začíná investorům docházet.
Problém není v tom, že by najednou zmizela poptávka po umělé inteligenci. Její financování však začíná být příliš drahé. Pokud budou neocloudové společnosti nuceny omezit své investice, doplatí na to nejen Nvidia, ale také výrobci paměťových čipů.
Oba hlavní příběhy tohoto týdne se tak nakonec spojují v jeden. Současný AI boom mohou ohrozit nejen noví konkurenti, ale také nedostatek levných peněz. Drahé peníze nejsou zásadním problémem pro společnosti jako Meta, Google nebo Nvidia, neocloudové společnosti by však položit mohly.
Prozkoumejte ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
ASML a TSMC: kapacity na dva roky jsou plné
Příběh však není tak jednoduchý, jak by se po těchto dvou ranách mohlo zdát. Investiční bublina kolem AI zdaleka nepraskla. Tvrdá čísla ukazují něco jiného.
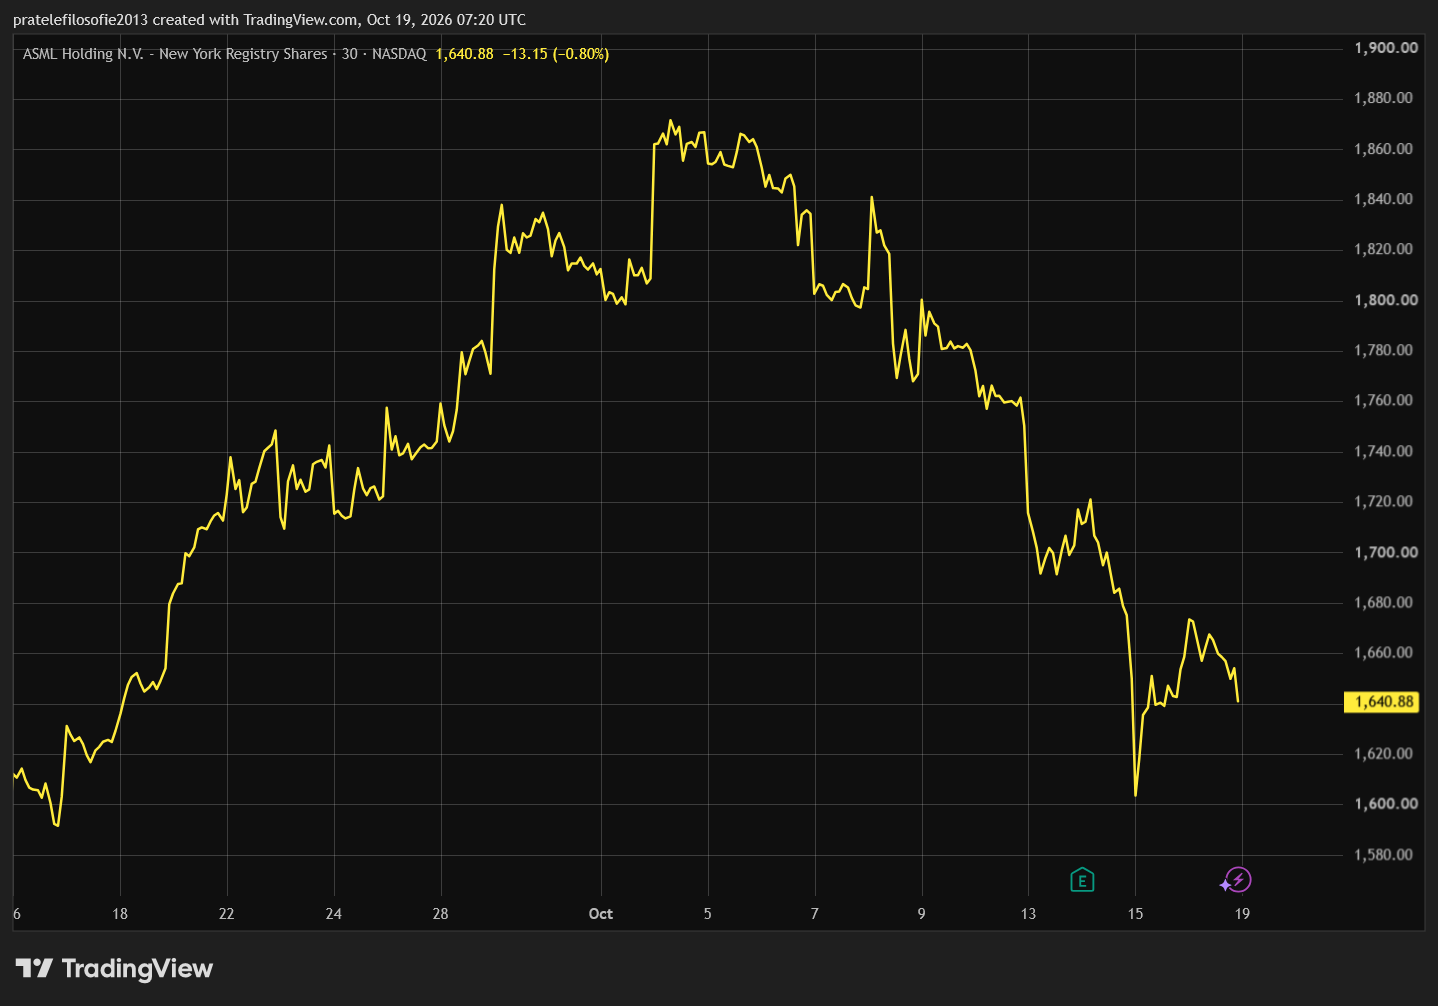
V uplynulém týdnu totiž zveřejnily své výsledky dvě zásadní firmy, ASML a TSMC. Na jejich hospodaření se podíváme podrobněji ve střípcích z výsledkové sezony, výsledky obou společností však vysílají jasný signál: jejich kapacity na nadcházející dva roky jsou plné. Která z dnešních firem je na tom stejně?
Americká inflace zrychlila na 3,7 %, jádrová na 2,6 %
Od firemních událostí se vraťme k makroekonomii. Ve středu jsme se totiž dozvěděli údaje o americké inflaci, které přinesly nepříjemné překvapení. Tedy nepříjemné především pro toho, kdo ignoroval vývoj cen ropy, nafty a topného oleje.
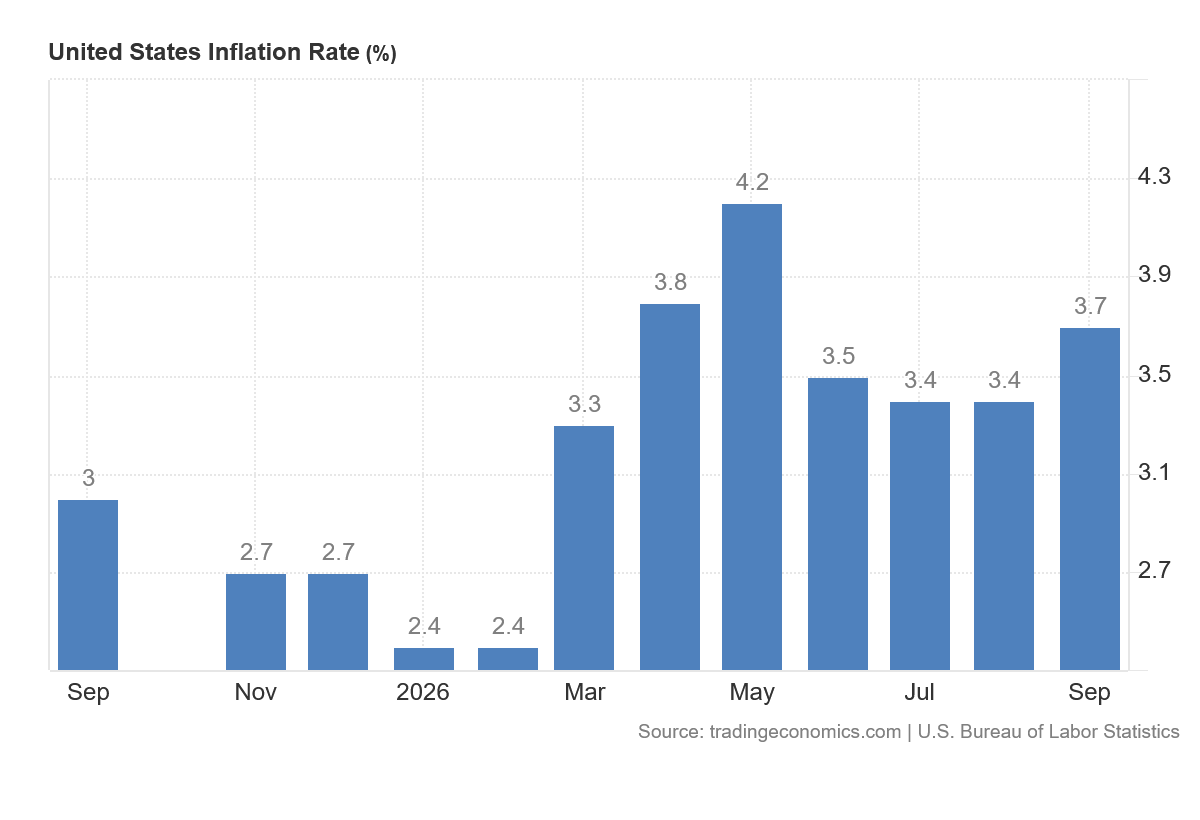
Celková inflace v září vzrostla z 3,4 % na 3,7 %. Meziměsíčně ceny poskočily o 0,6 %, především kvůli zdražování energií. Benzin za jediný měsíc zdražil o 9,1 % a meziročně dokonce o 34,2 %.
Samotný nárůst celkové inflace však nebyl tím největším problémem. Mnohem důležitější bylo, že začala zrychlovat také jádrová inflace, která nezapočítává potraviny a energie. Meziročně vzrostla z 2,4 % na 2,6 %. Jinými slovy, růst cen se začíná přelévat od benzinových pump do dalších částí ekonomiky.
Velmi výmluvný je například vývoj cen hraček. Ty v září meziměsíčně zdražily o neuvěřitelných 4,2 %, což představuje největší měsíční nárůst v historii této statistiky. Doufejme, že čtenáři už mají hračky na Vánoce nakoupené. Pokud ne, mohou se jim letošní svátky výrazně prodražit.
Nezůstalo však jen u hraček. Zdražovaly také automobily, oblečení nebo některé služby. Americká inflace tak přestává být pouze příběhem drahé ropy. Do cen se postupně promítají také vyšší náklady na dopravu, cla a další tlaky, kterým americké firmy čelí.
Předseda Fed Warsh nenaznačil říjnové zvýšení sazeb
Na trzích se spustily obecné výprodeje, které nejvíce zasáhly již nalomený sektor polovodičů. Inflační čísla dávají Fedu jasný argument pro další zvýšení úrokových sazeb, pokud bere svůj dvouprocentní inflační cíl smrtelně vážně.
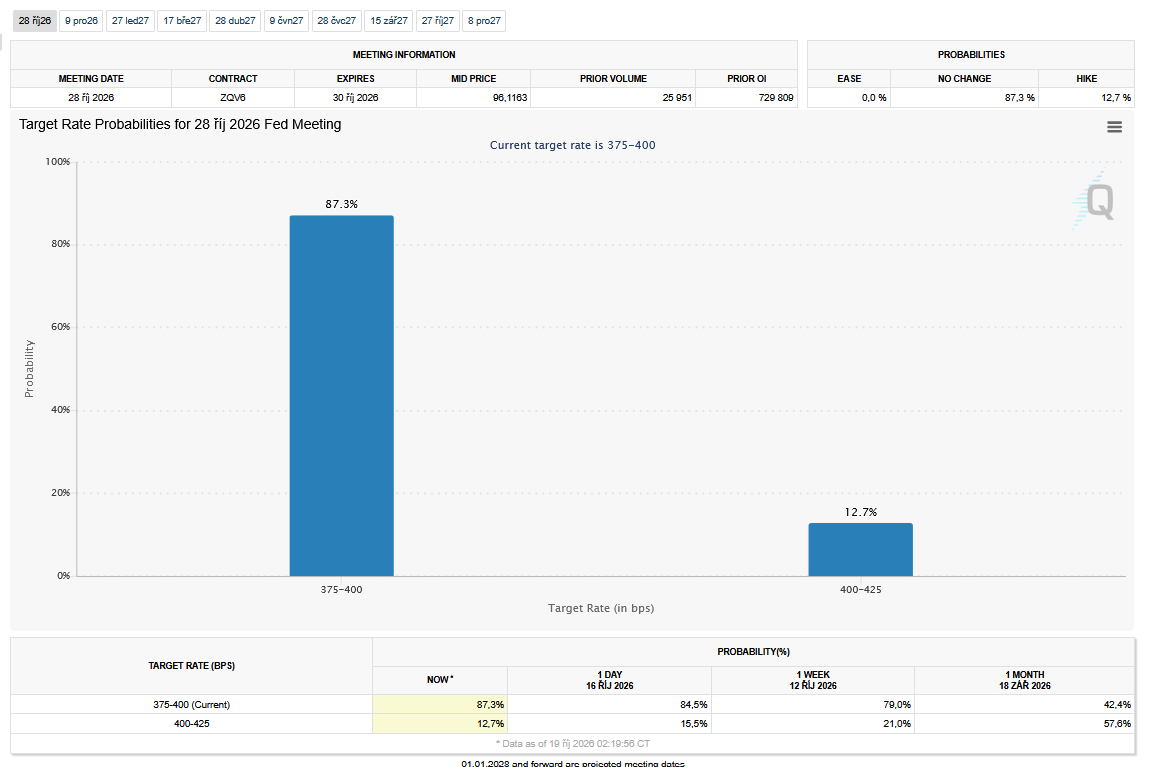
Ještě před zveřejněním zářijových údajů prakticky panoval konsenzus, že sazby na říjnovém zasedání neporostou. Po zveřejnění inflace však pravděpodobnost jejich zvýšení výrazně vzrostla. Trhy proto velmi bedlivě sledovaly vystoupení šéfa Fedu Kevina Warshe v Bangkoku na konci týdne.
Warsh však investory překvapil především tím, co neřekl. Přestože zopakoval odhodlání bojovat s inflací, nenaznačil, že by Fed musel sazby zvýšit už v říjnu. Pravděpodobnost tohoto scénáře tak klesla z přibližně 27 % pod 15 %. Akciové trhy si na chvíli oddechly.
Warsh navíc upozornil na jeden paradox. Masivní investice do umělé inteligence mohou v krátkodobém horizontu inflaci zvyšovat. AI tak může sama přispívat k udržování vysokých sazeb, které následně prodražují její vlastní financování.
Nelze vyloučit, že Warshův opatrnější tón souvisel i s politickým kalendářem. Zvýšení sazeb několik dní před volbami by totiž poslalo akciové trhy do červených čísel a velmi by rozhněvalo Donalda Trumpa.
Trumpova politika chtěla poslat sazby co nejníže. To však současný předseda Fedu vzhledem k okolnostem nemůže udělat. Nic to nemění na tom, že trhy očekávají ještě jedno zvýšení sazeb do konce roku. Jestliže se nezmění situace na energetickém trhu, jen těžko lze předpokládat, že inflační tlaky poleví.
Akciové indexy: Technologická kocovina dorazila nejdříve do Asie
Návrat nervozity je dobře vidět také na akciových indexech. Nešlo však o plošný útěk z akcií. MSCI World za týden oslabil o 1,14 %, zatímco index VIX vyskočil o 34,7 %. Trh se tedy ještě nezhroutil, ale po dlouhé době přestal každou špatnou zprávu automaticky vykupovat.
KOSPI se propadl o 14,5 %
První a nejsilnější rána přišla v Asii. Korejský KOSPI se kvůli výprodeji výrobců paměťových čipů propadl o 14,46 %. Japonský Nikkei 225 ztratil 5,37 % a technologicky orientovaný tchajwanský index odepsal 4,47 %.
Slabá však nebyla pouze technologická Asie. Čínský index v Šen-čenu klesl o 6,64 % a burza v Šanghaji o 2,56 %. Hang Seng se ztrátou 0,1 % tentokrát působil téměř jako bezpečný přístav. To samo o sobě ukazuje, jak divoký týden to byl.
Evropa z technologických problémů těžila
Evropa se naopak rozhodla, že problémy umělé inteligence nejsou jejími problémy. Britský FTSE 100 posílil o 3,13 %, německý DAX o 2,13 % a Euro Stoxx 50 přidal 0,5 %.
Kapitál se zkrátka přesouval z technologických příběhů do regionů a sektorů, kde ocenění nestojí na předpokladu, že současné tempo investic do AI vydrží věčně.
Ve Spojených státech ztrácely hlavně technologie
Stejná rotace byla vidět také ve Spojených státech. Nasdaq během týdne ztratil 4,48 % a S&P 500 odepsal 1,95 %. Naproti tomu Dow Jones přidal 0,67 %.
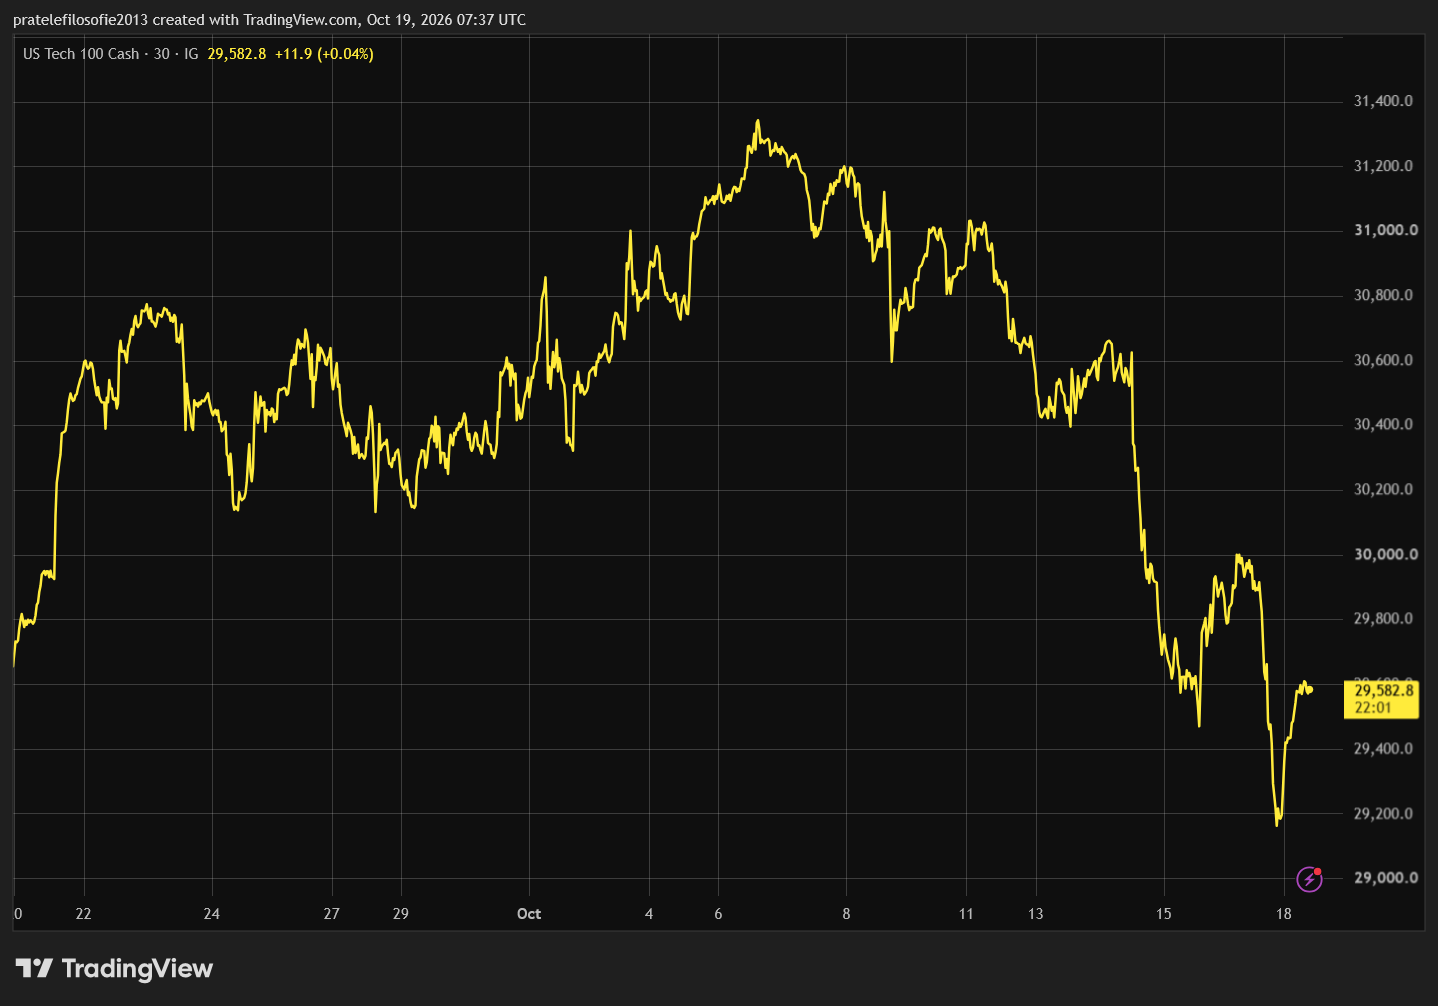
Nešlo však o zdravou plošnou rotaci do levnějších akcií. Index menších společností Russell 2000 klesl o 3,05 %, protože firmy citlivé na cenu financování mohou návrat vyšší inflace a rostoucích výnosů jen těžko oslavovat.
Trh tak zatím neříká, že příběh umělé inteligence skončil. Začíná se však ptát, kolik bude jeho pokračování stát a kdo ho dokáže zaplatit. A to je po dlouhé době otázka, na kterou nestačí odpovědět pouze dvěma písmeny: AI.
Kryptoměny: Bitcoin drží 80 000 USD navzdory sazbám i MSCI
V době psaní článku činila hodnota bitcoinu 82 424,27 USD, což představovalo mírně pozitivní týdenní výkonnost 1,02 %. Přestože je tento vývoj pro mnohé zklamáním a očekávali, že bitcoin po letní jízdě poroste také v říjnu, považuji jeho dosavadní vývoj za úspěšný.
Bitcoin odolává vyhlídce na vyšší sazby
Prvním důvodem je vyhlídka na zvyšování sazeb. Nejde ani tak o to, zda sazby vzrostou v říjnu, nebo později. Panuje však silný konsenzus, že kvůli inflaci porostou do konce roku.
Když k tomu připočteme riziko, že Donald Trump po volbách vyostří konflikt s Íránem, a tedy i vysokou pravděpodobnost růstu cen ropy, dalšímu utahování sazeb se zřejmě nevyhneme.
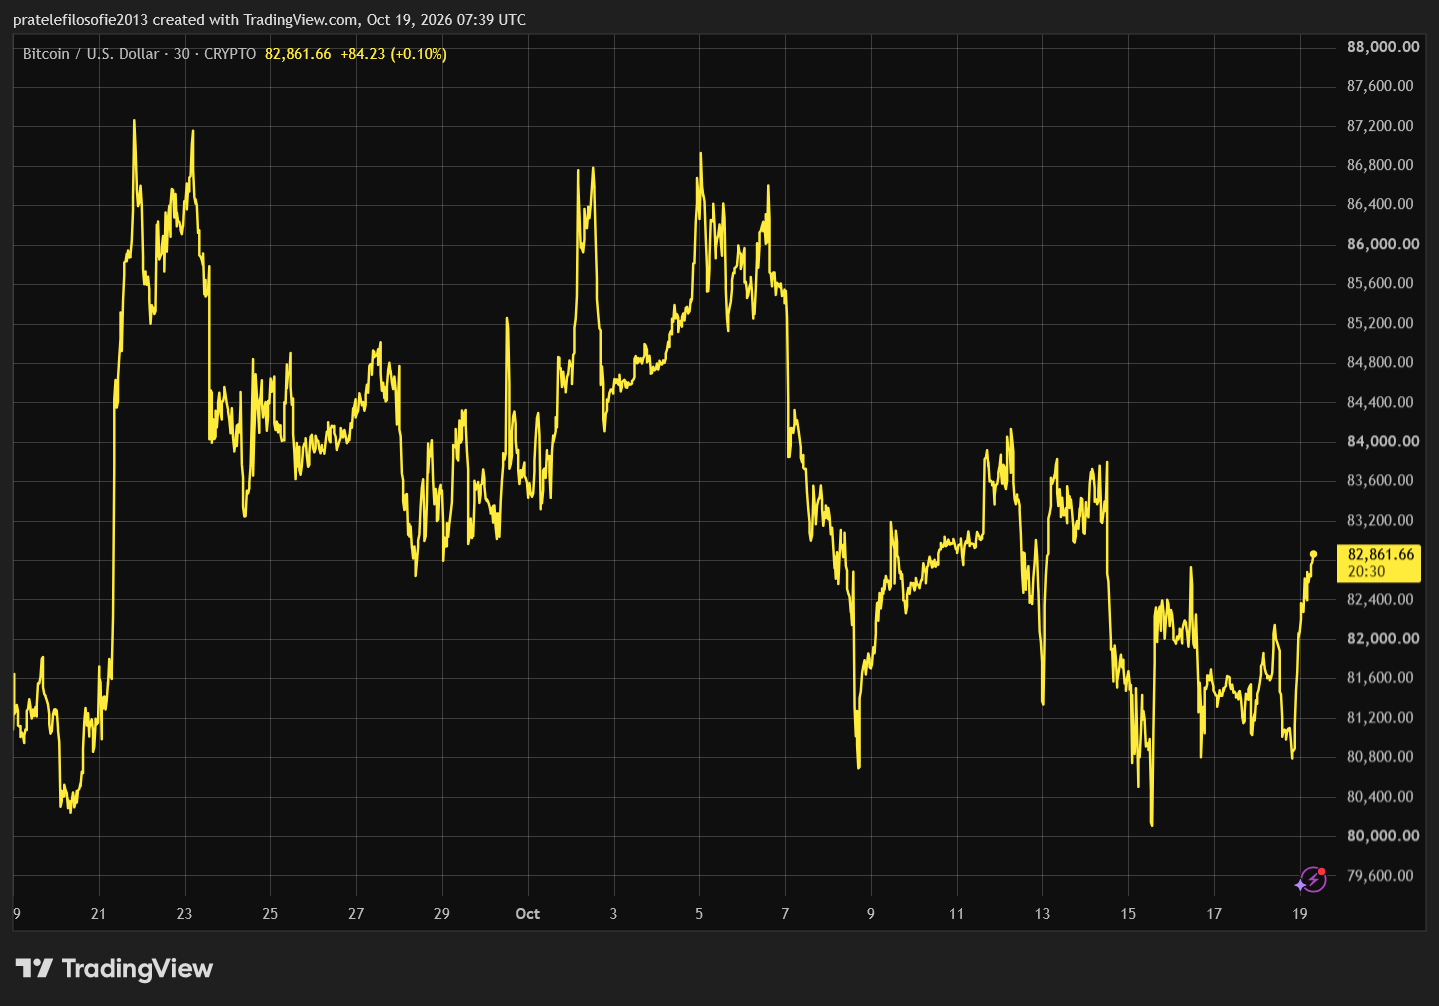
Navzdory této pro bitcoin negativní vyhlídce se jeho cena drží nad 80 000 USD. Pro mě osobně zůstává důležitou hranicí 79 000 USD. Teprve kdyby ji bitcoin prolomil, mohli bychom mluvit o nutnosti změnit dlouhodobou investiční strategii u této měny. Je ale fér dodat, že podle cyklické analogie s předchozími halvingy by bitcoinu mohla ještě chybět poslední vlna poklesu. Jde však o scénář, ne o jistotu.
Obchodujte kryptoměny na platformě XTB
U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
Strategy může vypadnout z indexů MSCI
Druhou negativní zprávou, se kterou se musel bitcoin vypořádat, bylo oznámení, že společnost MSCI schválila nová pravidla. Podle nich mohou z jejích akciových indexů vypadnout společnosti fungující převážně jako investiční holdingy.
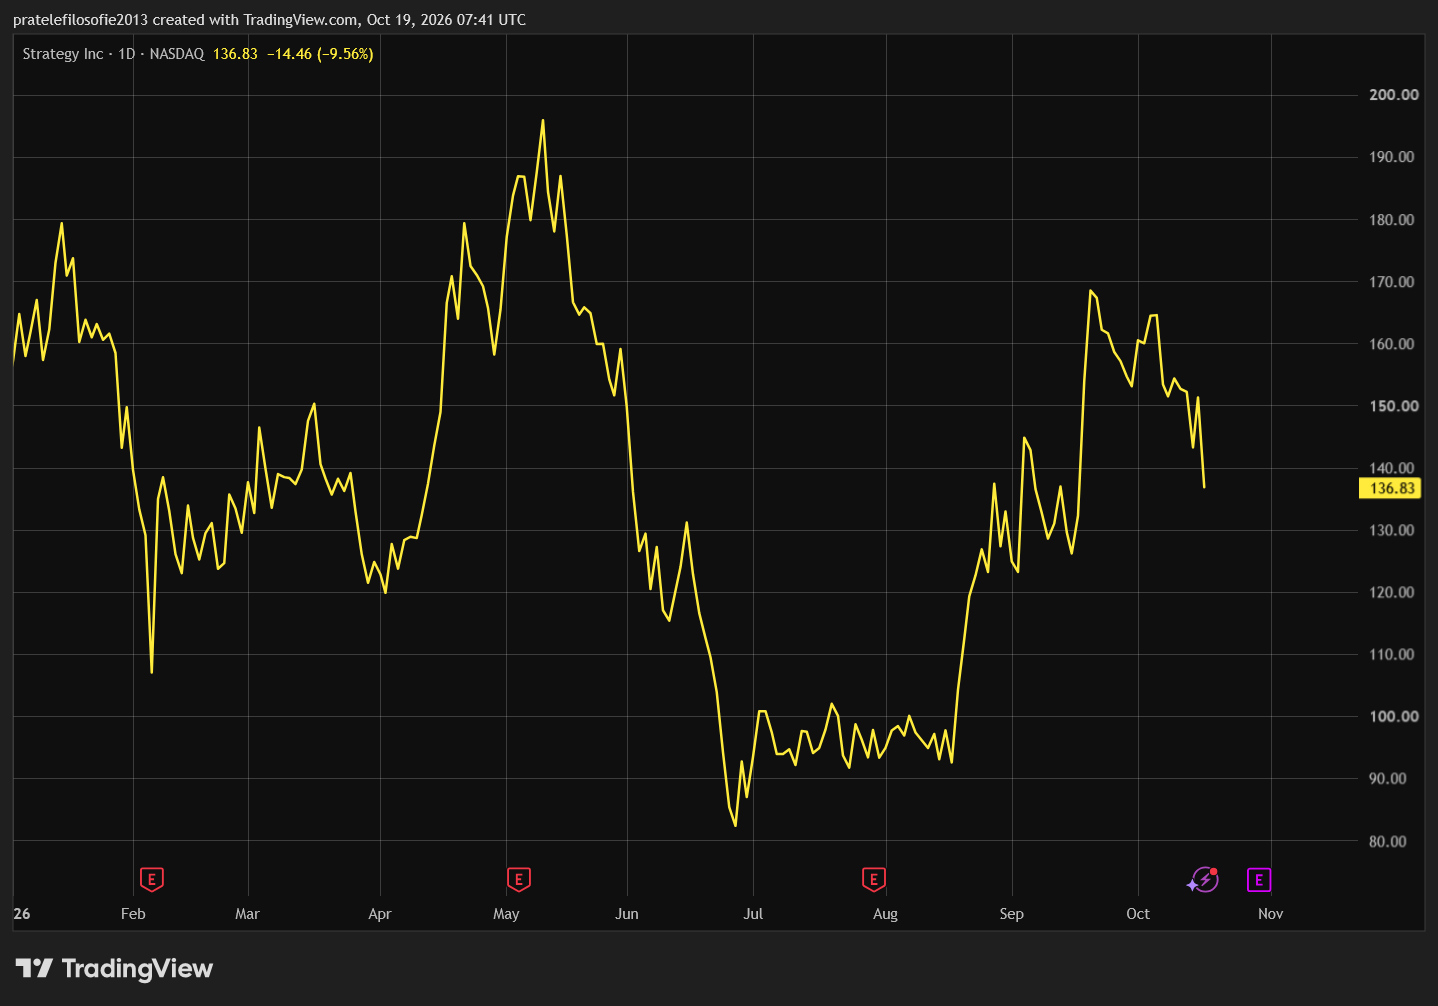
To se týká především společnosti Strategy Michaela Saylora, která svůj obchodní model postavila na hromadění bitcoinů. Pokud skutečně z indexů vypadne, pasivní fondy, které tyto indexy kopírují, budou muset její akcie prodat.
Problém však nespočívá pouze v případném výprodeji akcií Strategy. Společnost totiž využívá kapitálové trhy k financování dalších nákupů bitcoinů. Pokud se jí přístup ke kapitálu zkomplikuje, může to omezit také její budoucí nákupy. Bitcoin by tím přišel o jednoho ze svých největších pravidelných kupců.
Definitivně jasno bude 11. listopadu, kdy MSCI zveřejní seznam společností, kterých se vyřazení týká.
Příští týden: japonská inflace a výsledky Tesly, Mety a Netflixu
Pokud jde o makroekonomická data, v USA nás kromě oznámení počtu vydaných stavebních povolení mnoho událostí nečeká. Díky tomu mohou více vyniknout zprávy z ostatních ekonomik.
Největší potenciál ovlivnit obchodování na světových trzích tak bude mít zveřejnění japonské inflace. Vývoj v Japonsku byl v posledních týdnech upozaděn, ale i tam výrazně rostou výnosy dlouhodobých dluhopisů. Tlak na trhy proto přetrvává.
Díky absenci důležitých makroekonomických dat bude mít plnou pozornost výsledková sezona. A ta bude opravdu nabitá. Čekají nás výsledky SpaceX, Netflixu, 3M, General Motors, MSCI, Halliburtonu, Mety, Tesly, SAP, IBM, P&G, L’Oréal, Hermès, Blackstone a Exxon Mobil.
