

Intel a Qualcomm vstupují do další fáze čipového cyklu z odlišných pozic. Intel obnovuje růst serverových procesorů a snaží se proměnit továrny v samostatný byznys. Qualcomm zůstává závislý na telefonech, ale už vytváří příjmy z automobilů, internetu věcí (Internet of Things) a licencování.
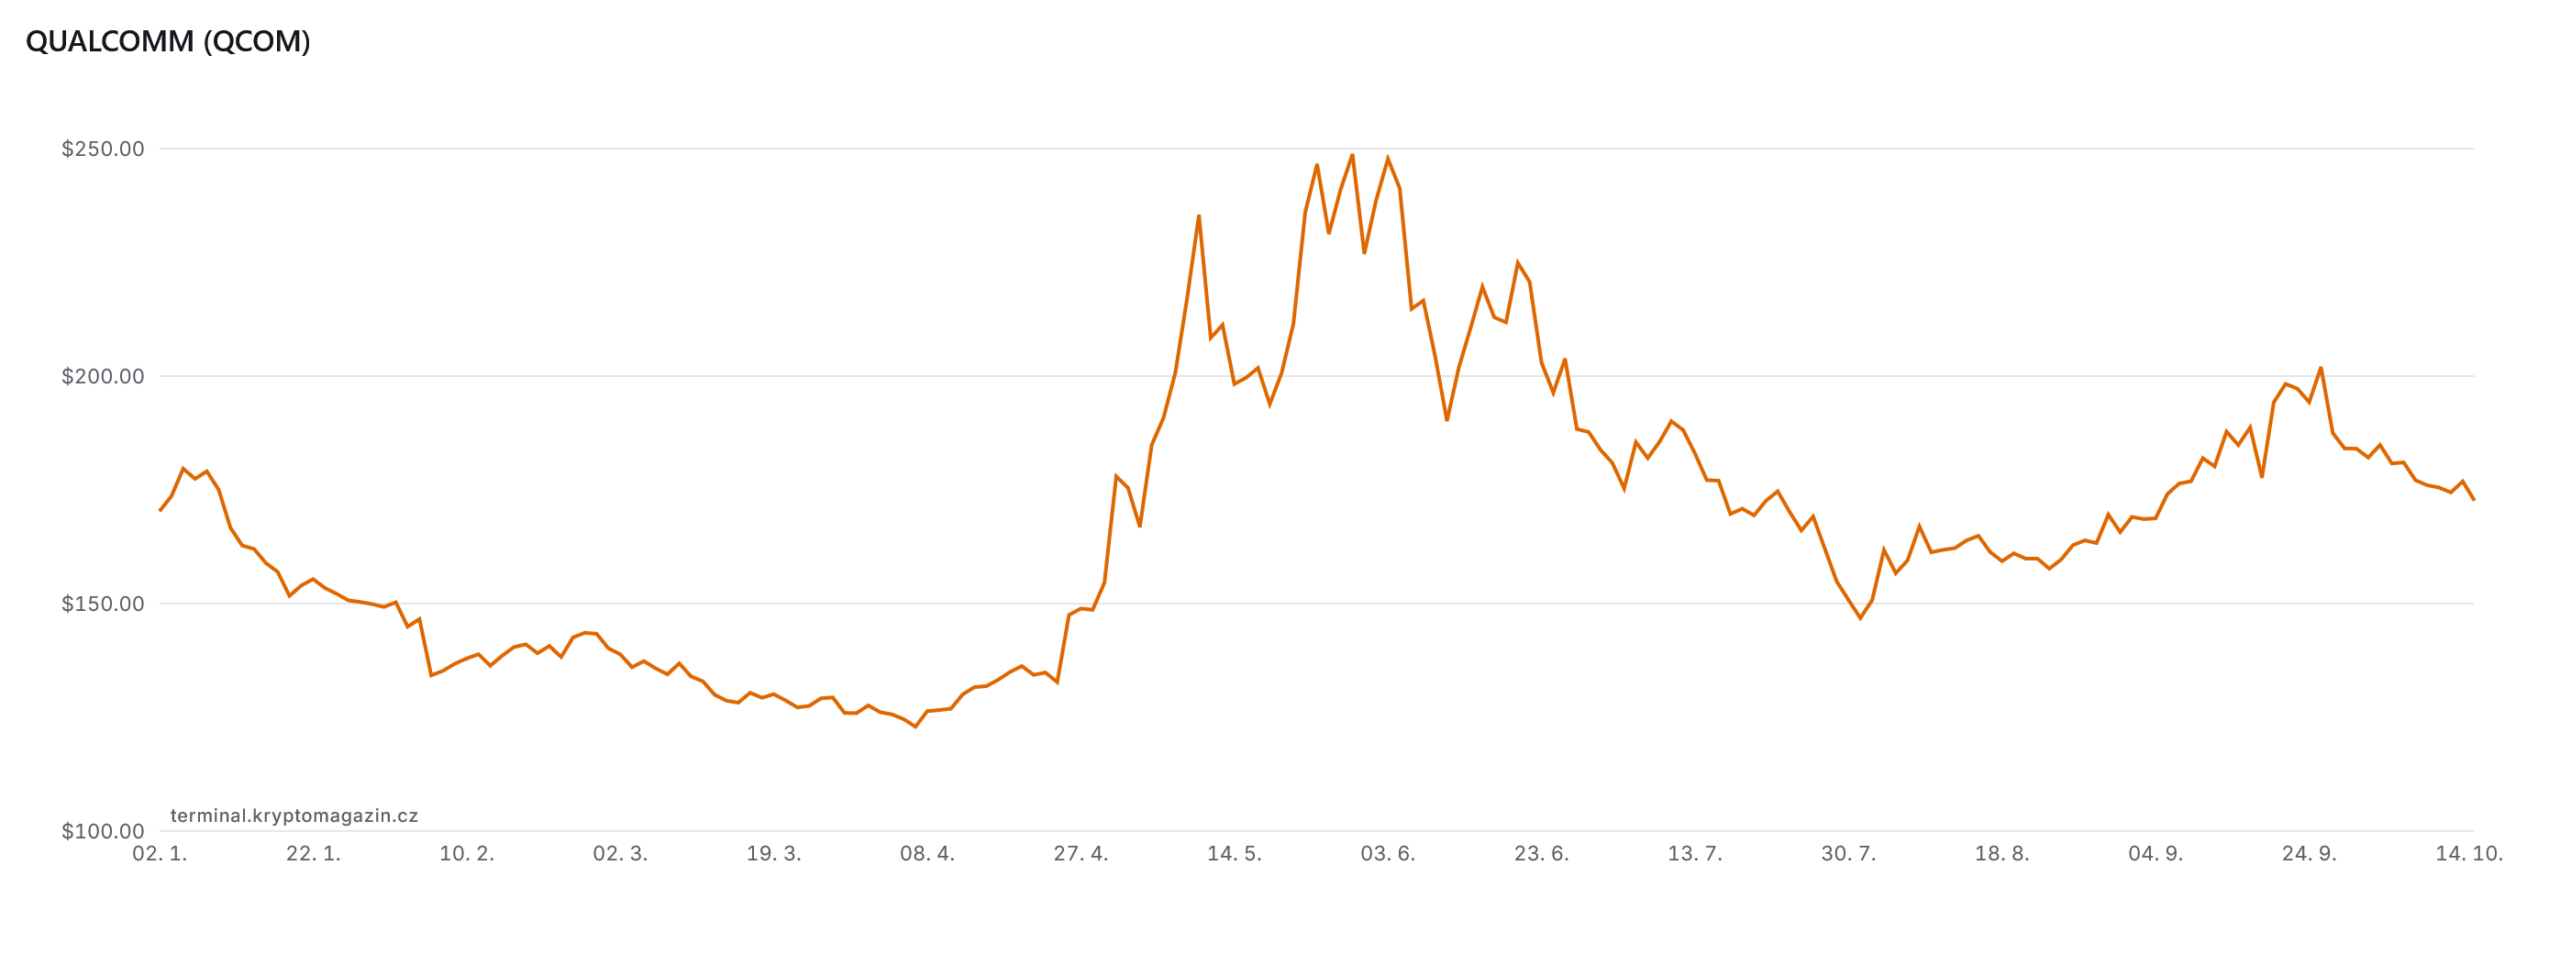
V době psaní článku stála akcie Intelu cca 95 dolarů, přičemž u Qualcommu cena dosahovala 172 dolarů. Samotná cena jedné akcie však neříká, která firma je levnější. Rozhodující jsou zisky, peněžní toky a riziko, že očekávaný růst nepřijde.
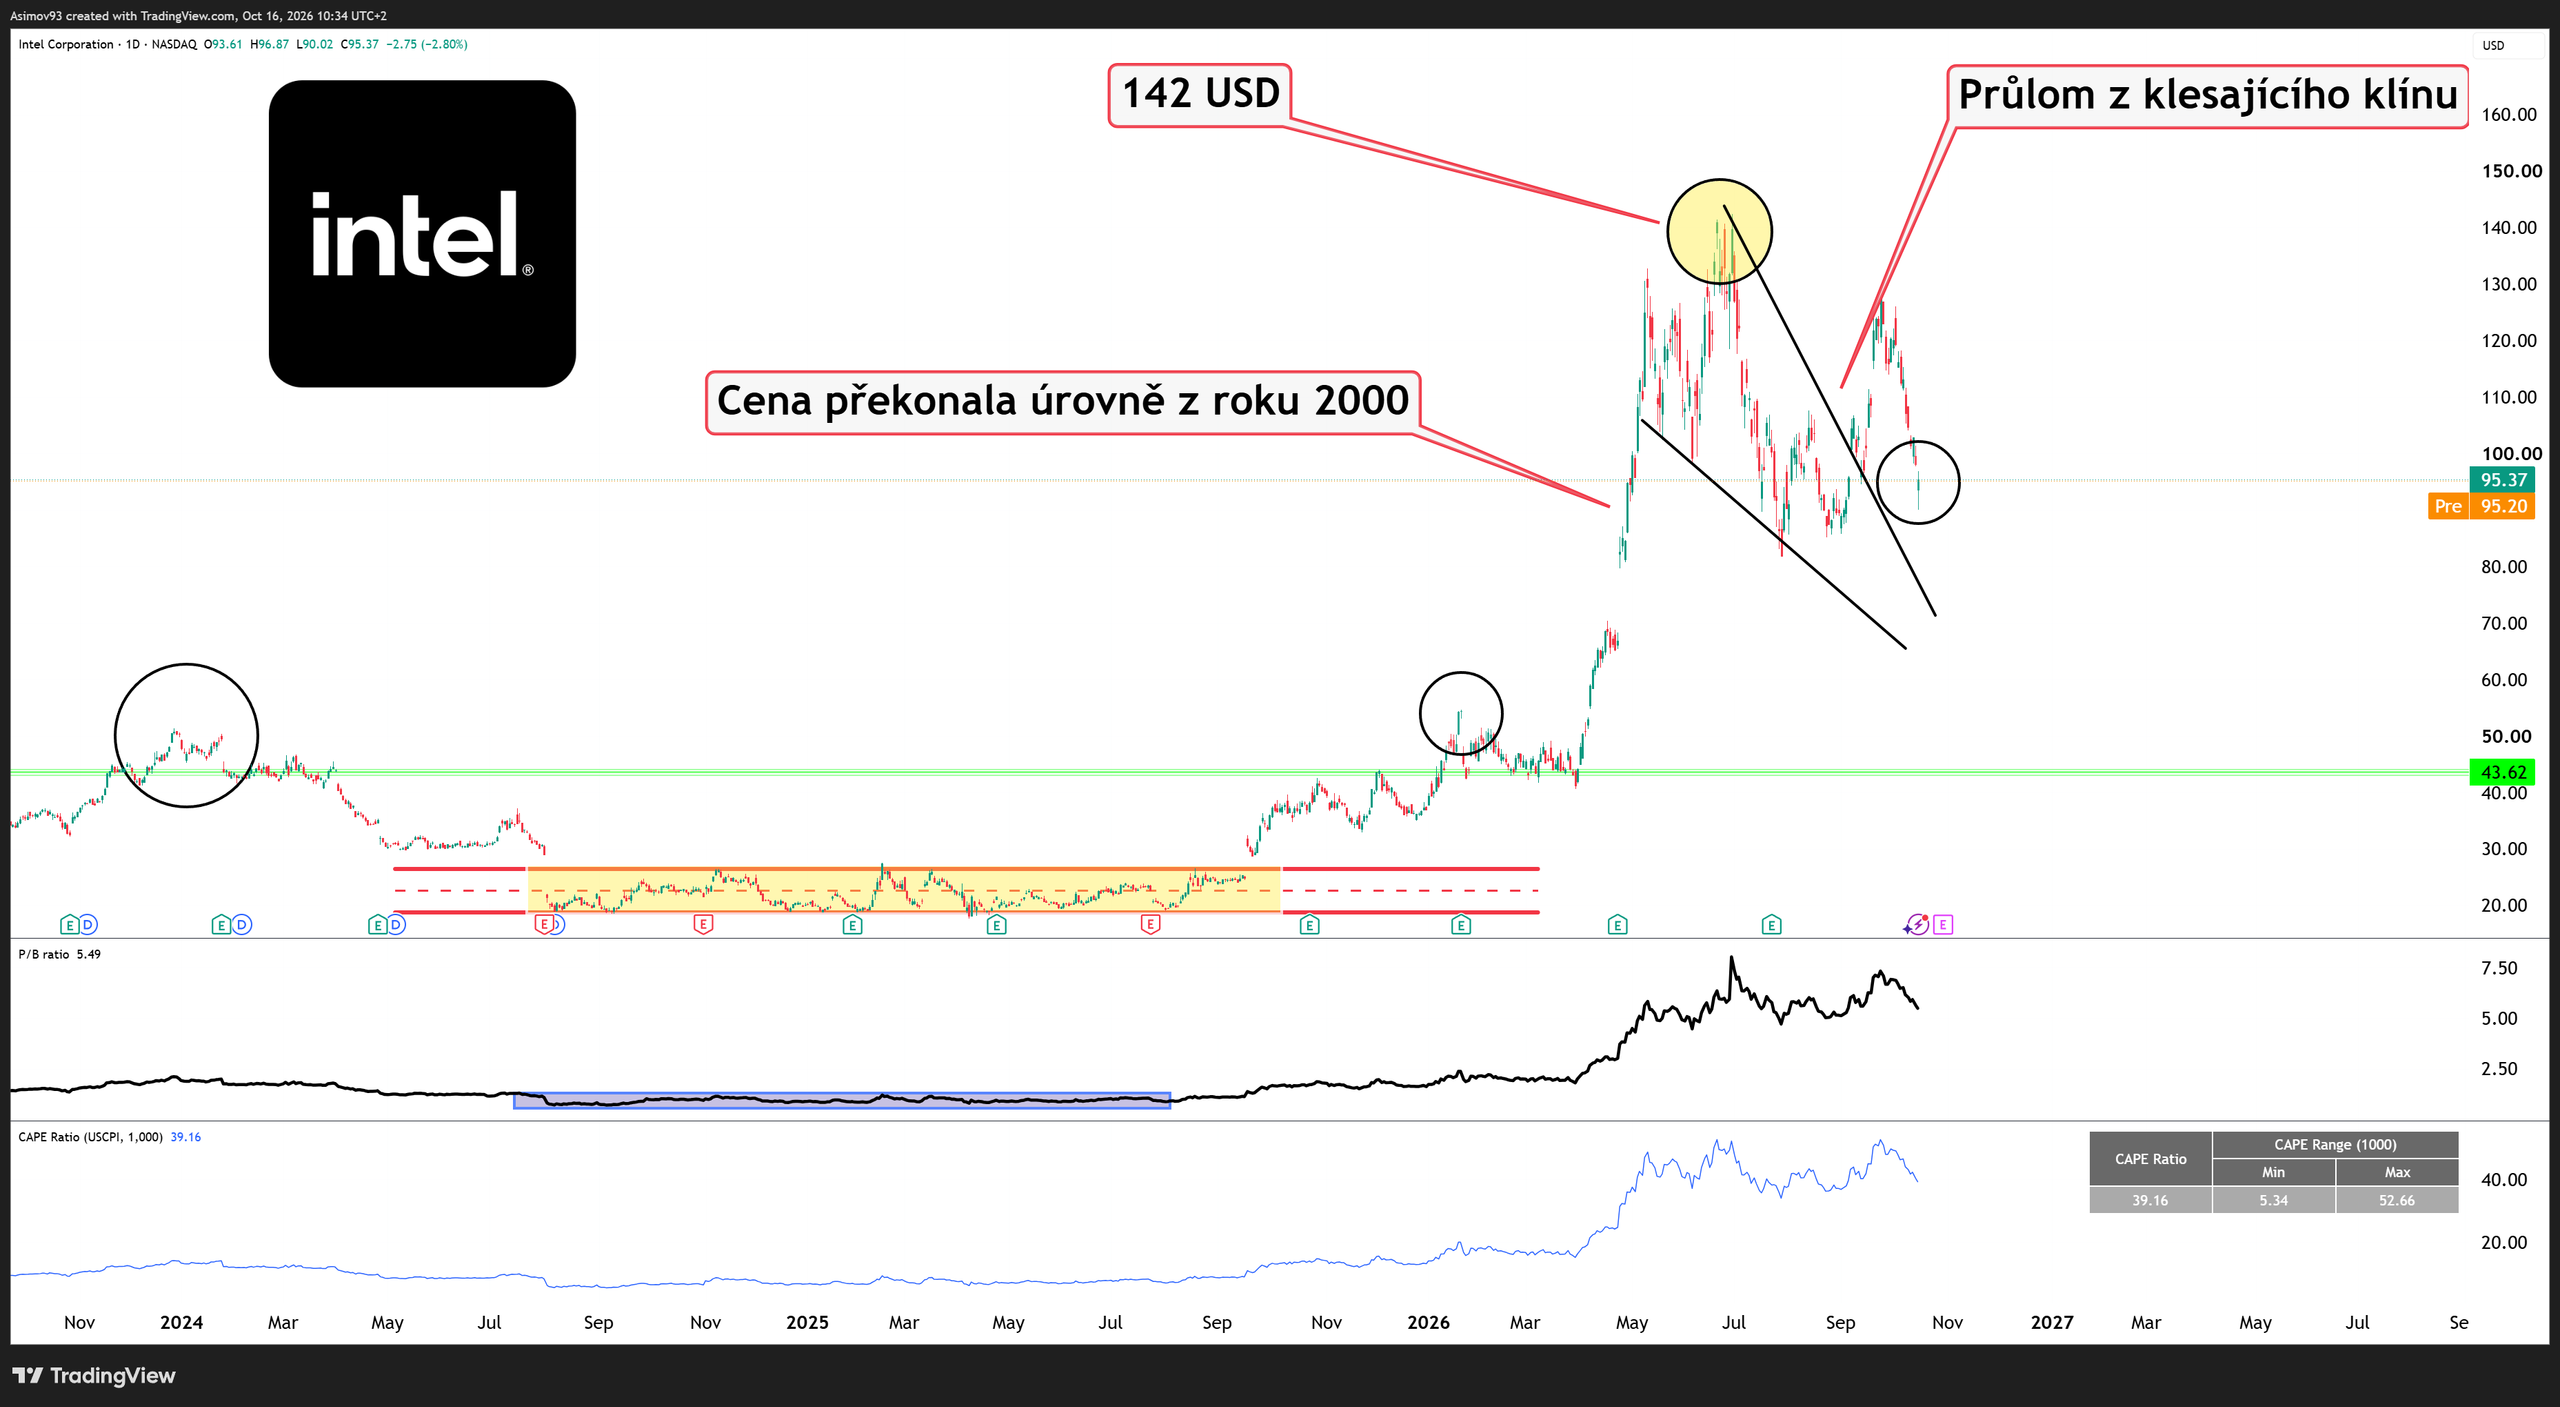
Z hlediska těchto ukazatelů se dnes daří více Qualcommu. Na druhou stranu, u Intelu očekávají vyšší růst ceny akcie. Která AI akcie tedy může být rozumnější volbou?
Prozkoumejte akcie Intelu a Qualcommu na platformě XTB
Riziko ztráty kapitálu.
1. Intel zvýšil tržby o 25 % díky serverům, továrny ale zůstávají drahou sázkou
Intel ve druhém čtvrtletí zvýšil tržby o 25 % na 16,1 miliardy dolarů, nejrychleji za více než 15 let. Divize datových center a AI pak rostla o 59 % na 6,3 miliardy.
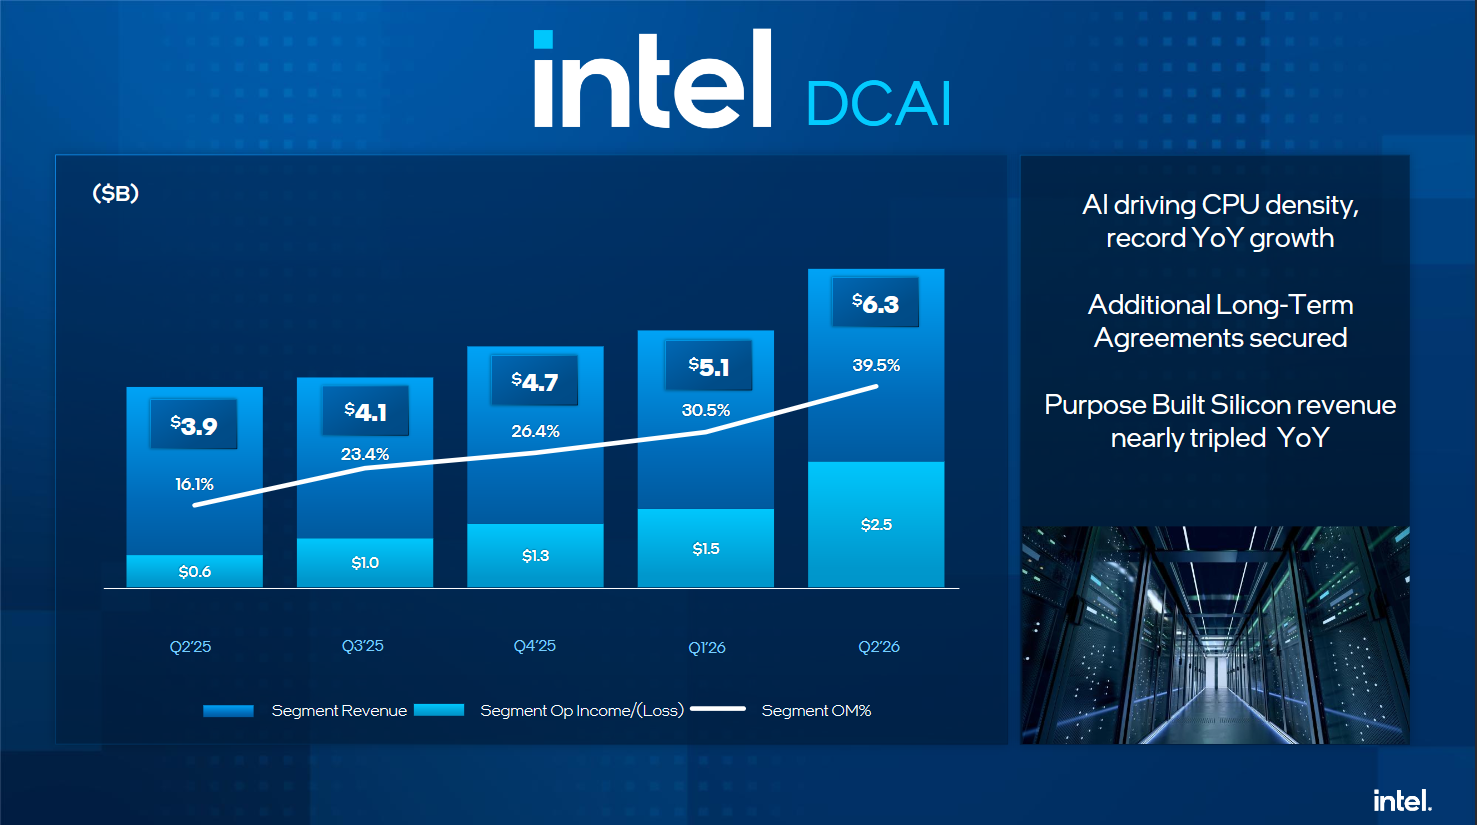
V tomto ohledu Intelu velice pomohly procesory Xeon, dražší produktová skladba i zakázkové čipy. Výsledky se tak postupně skutečně zlepšují. Jenže pozor – tržby neukazují celý obrázek.
Ziskovost Intelu je v celku jiná pohádka, která může mnoho investorů na první pohled vyděsit. Proč? Firma se totiž nachází již druhé čtvrtletí ve ztrátě. Za Q2 se jednalo o čistou účetní ztrátu 11 miliard dolarů.
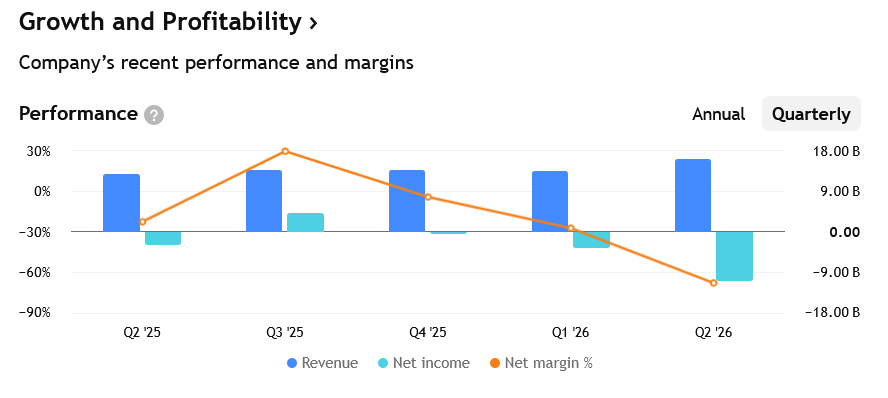
Pokud však půjdeme více do hloubky, čísla nejsou zase tak špatná. Ztrátu výrazně ovlivnil nepeněžní náklad 12,5 miliardy dolarů z přecenění závazku spojeného s akciemi určenými americké vládě.
Po očištění Intel vydělal 2,2 miliardy dolarů a z provozu vytvořil 7 miliard. Běžný provoz byl tedy zdravější, než napovídá čistá ztráta.
Nejtěžší zůstává výroba pro externí zákazníky. Proces 18A už Intel používá u vybraných vlastních produktů a serverový Xeon 6+ je jeho prvním čipem této třídy. Technický pokrok však musí potvrdit objednávky nezávislých firem.
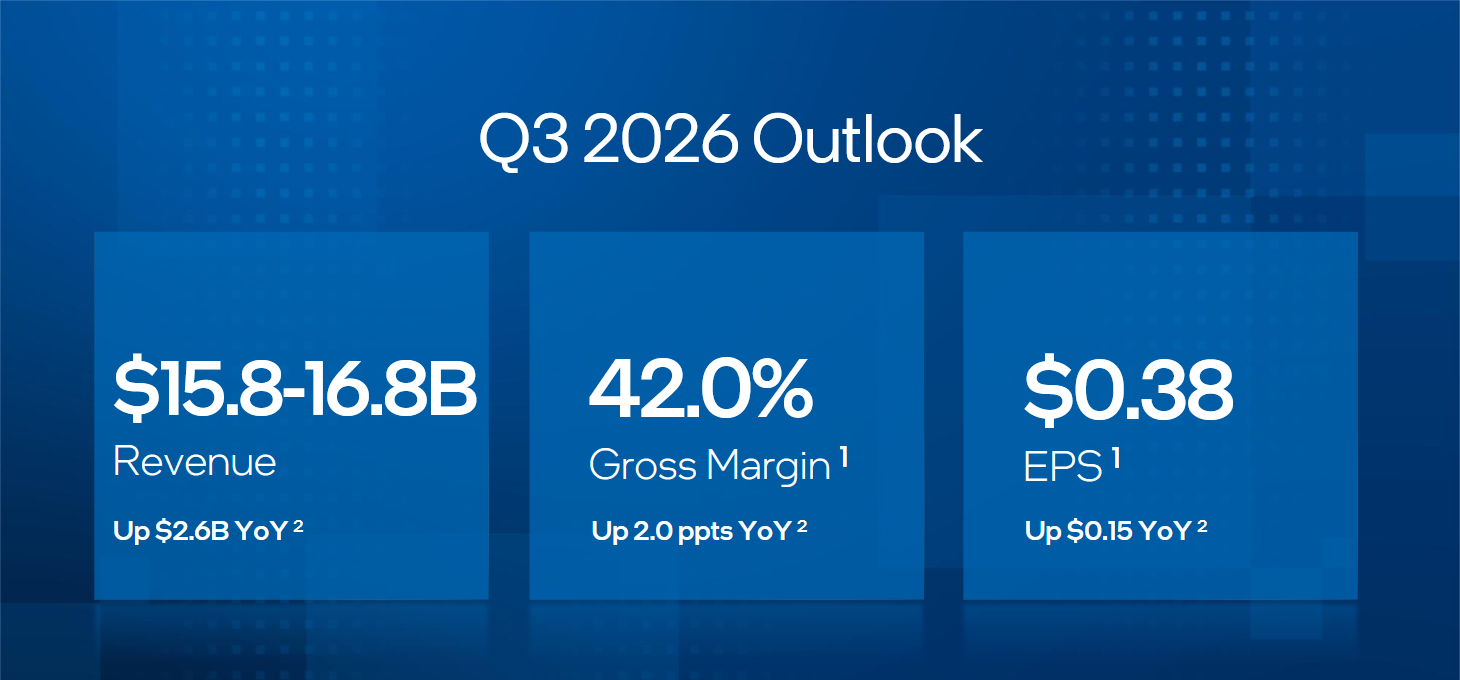
Vedení pro 3. čtvrtletí očekává tržby 15,8 až 16,8 miliardy dolarů a upravený zisk 0,38 dolaru na akcii. Trh chce vidět lepší marže, stabilní výtěžnost výroby a velkého zákazníka pro příští proces 14A. Bez něj zůstane výrobní divize Intel Foundry především nákladnou podporou vlastních čipů Intelu.
2. Qualcomm rozšiřuje podnikání mimo telefony a nabízí dividendový výnos přes 2 %
Qualcomm ve třetím fiskálním čtvrtletí utržil 9,95 miliardy dolarů, meziročně o 4 % méně. Upravený zisk na akcii klesl o 20 % na 2,21 dolarů. Propadly se zejména tržby z čipů do telefonů, a to rovnou o celou pětinu. Důvodem byly dražší paměti, omezená nabídka a opatrnější poptávka.
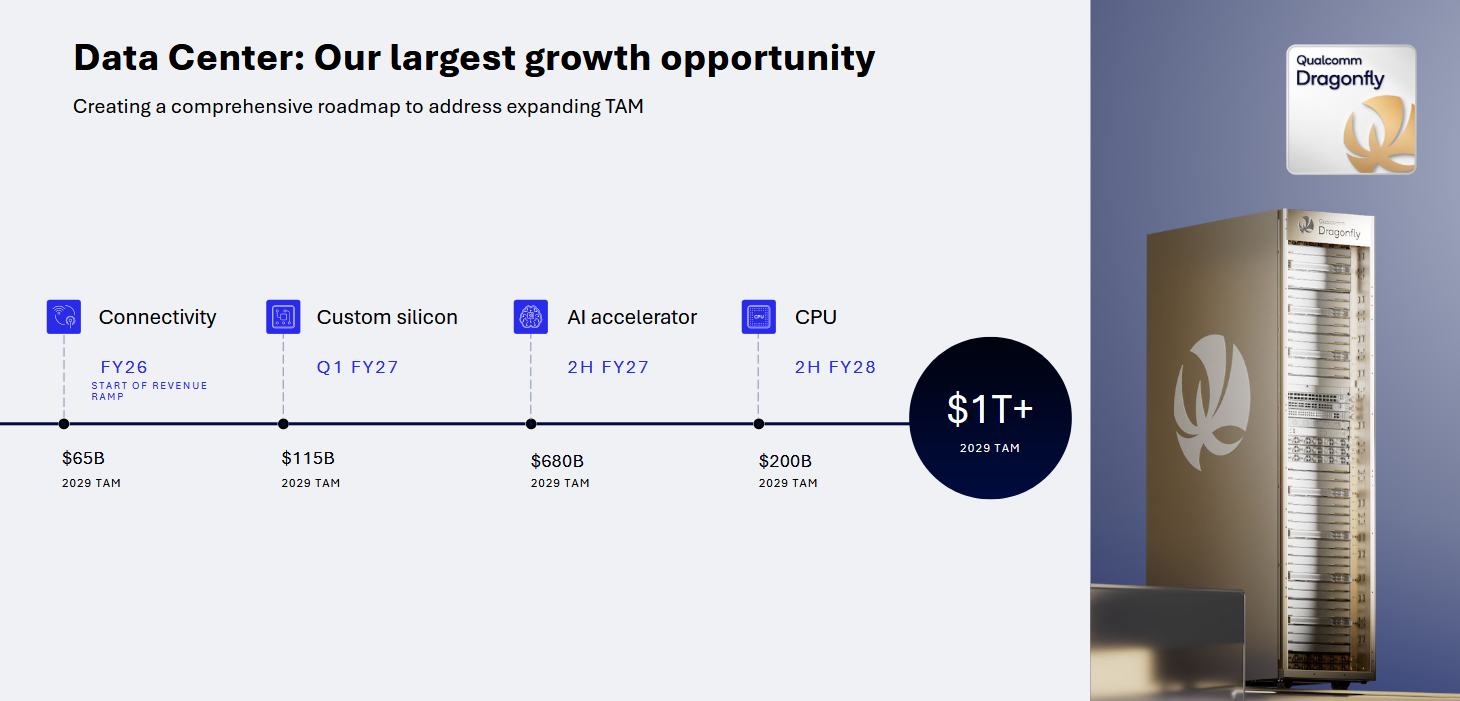
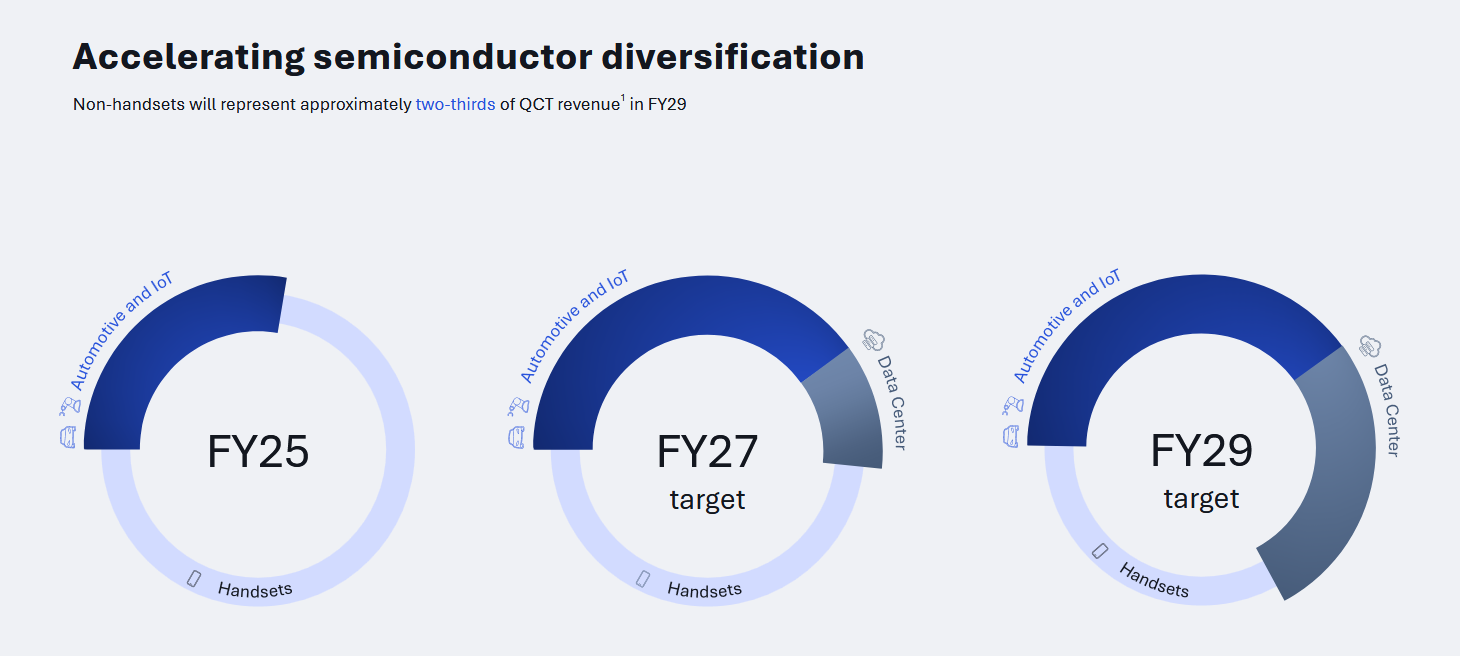
Pod povrchem se však mění skladba podnikání. Automobilové tržby vyskočily o 61 % na 1,59 miliardy dolarů a internet věcí přidal 9 %. Qualcomm navíc počítá s prvními významnějšími příjmy z datových center a do fiskálního roku 2029 cílí na více než 15 miliard dolarů z tohoto segmentu.
Pamatujme však na to, že jde stále jen o firemní cíl, nikoli zajištěné tržby. Qualcomm musí dokázat, že jeho energeticky úsporné procesory obstojí proti zavedeným serverovým platformám a že zákazníci nasadí nové systémy ve velkém.
Výhodou je méně kapitálově náročný model, který většinu výroby čipů zadává externím dodavatelům. Nevýhodou pak je dle mého pohledu vysoká závislost na externích výrobcích čipů, dodavatelích pamětí a několika velkých odběratelech.
Firma vyplácí čtvrtletní dividendu 0,92 dolaru, což při dnešní ceně akcií odpovídá výnosu přes 2 %. Za poslední čtvrtletí navíc vrátila akcionářům 2,3 miliardy dolarů prostřednictvím dividend a odkupů. Intel dividendu od roku 2024 nevyplácí, protože peníze potřebuje na restrukturalizaci a výrobu. I to je tedy pro investora důležitý fakt.
Ocenění zvýhodňuje Qualcomm, Intel už zahrnuje velkou část obratu
P/E neboli poměr ceny k zisku u Intelu není vhodné ke srovnání, protože posledních 12 měsíců skončil účetní ztrátou. Qualcomm se obchoduje přibližně za 20násobek dosaženého zisku. Jeho hrubá marže za posledních 12 měsíců kolem 54 % výrazně převyšuje zhruba 39 % Intelu, což poskytuje větší prostor absorbovat zdražování součástek a investovat do vývoje.
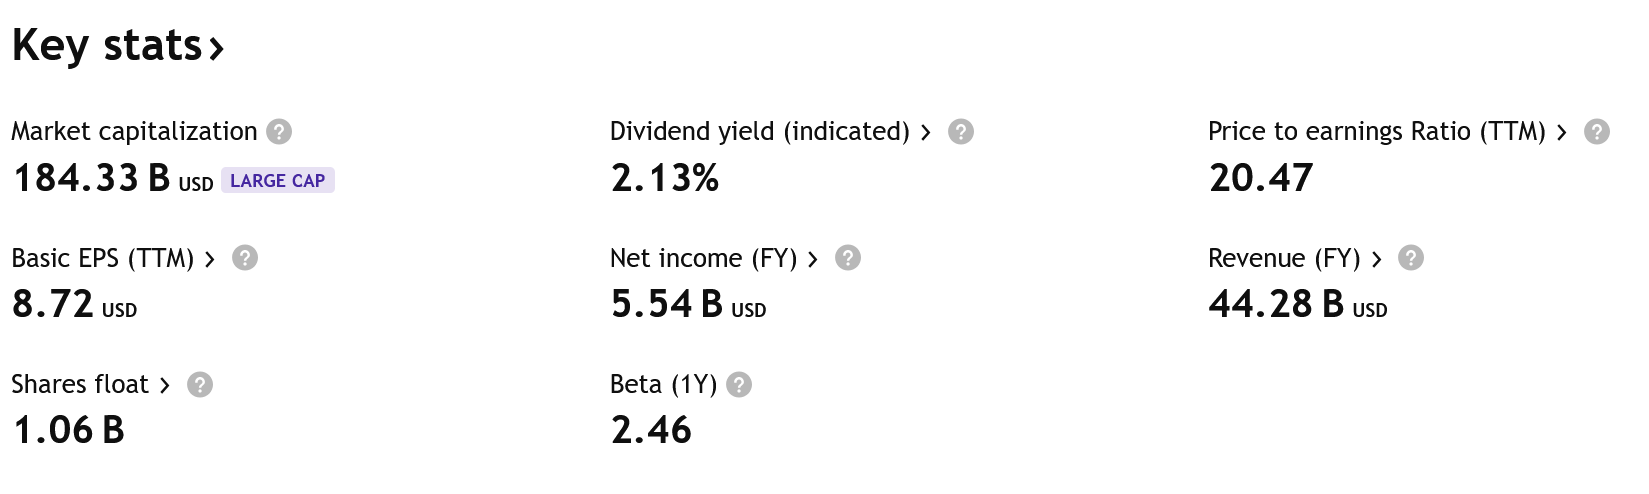
Analytici přesto vidí potenciál u obou titulů. Průměrná cílová cena Intelu pro následujících 12 měsíců se ze strany 40 analytiků pohybuje okolo 120 dolarů (tedy +22 %). U Qualcommu dosahuje nižšího růstu, pouze cca +13 % na ceně 196 dolarů (avšak ze strany „pouze” 27 analytiků). U druhé akcie také převažovalo hodnocení pro držbu (tedy Hold).
Jak můžeme tedy vidět, silnější růst očekávají analytici u Intelu. Vyšší potenciální výnos však není bezrizikový – Intel spoléhá na bezproblémový náběh 18A, úspěch serverů a postupné zlepšování výsledků u své vlastní divize výroby Intel Foundry.
Qualcomm pak potřebuje stabilizovat telefony a nahradit část zakázek Applu, který vyvíjí vlastní modemy. Jeho současné zisky a hotovost však dávají investorům větší ochranu, pokud se nové projekty opozdí. Oproti Intelu tak Qualcomm už dnes nabízí ziskové podnikání, dividendu a více diverzifikované portfolio připravené k růstu.
Lepší poměr výnosu a rizika dnes nabízí Qualcomm
Největší argument pro Intel představuje asymetrie zisku/rizika úspěšného obratu. Pokud získá velké externí zákazníky, zlepší využití továren a udrží růst data center, může zisk vzrůst rychleji než tržby. Stejná „páka” ale funguje opačně: zpoždění výroby nebo slabší zakázky mohou pro akcie Intelu znamenat rychlé vystřízlivění a možný pád.
Qualcomm představuje stabilnější a čitelnější volbu. Sice čelí slabšímu trhu s telefony a odchodu Applu, ale úspěšně expanduje do automobilů či datových center. Nabízí rozumné ocenění, solidní zisky a vysokou návratnost kapitálu. Pomáhá mu i pozitivní, byť nedořešený verdikt ve sporu s firmou Arm.
Intel je tedy dle mého názoru investicí zejména pro investory, kteří tolerují vyšší riziko. Láká zejména na atraktivní zisk v případě restartu. Situaci mu však komplikuje, a to jsem výše nezmínil, také tragický výbuch v izraelském areálu Kiryat Gat, jehož provozní dopady se teprve ukážou.
Jaký by tedy mohl být závěrečný verdikt? Pro stabilnější růst podložený reálnými zisky se můžete přiklonit spíše ke Qualcommu. Pokud však akceptujete vyšší riziko a věříte v restart tohoto tradičního počítačového giganta, může pro vás být zajímavější Intel.
Toto samozřejmě není investiční rada ani doporučení, před investicí si udělejte svůj vlastní průzkum.
Prozkoumejte akcie Intelu a Qualcommu na platformě XTB
Riziko ztráty kapitálu.
