

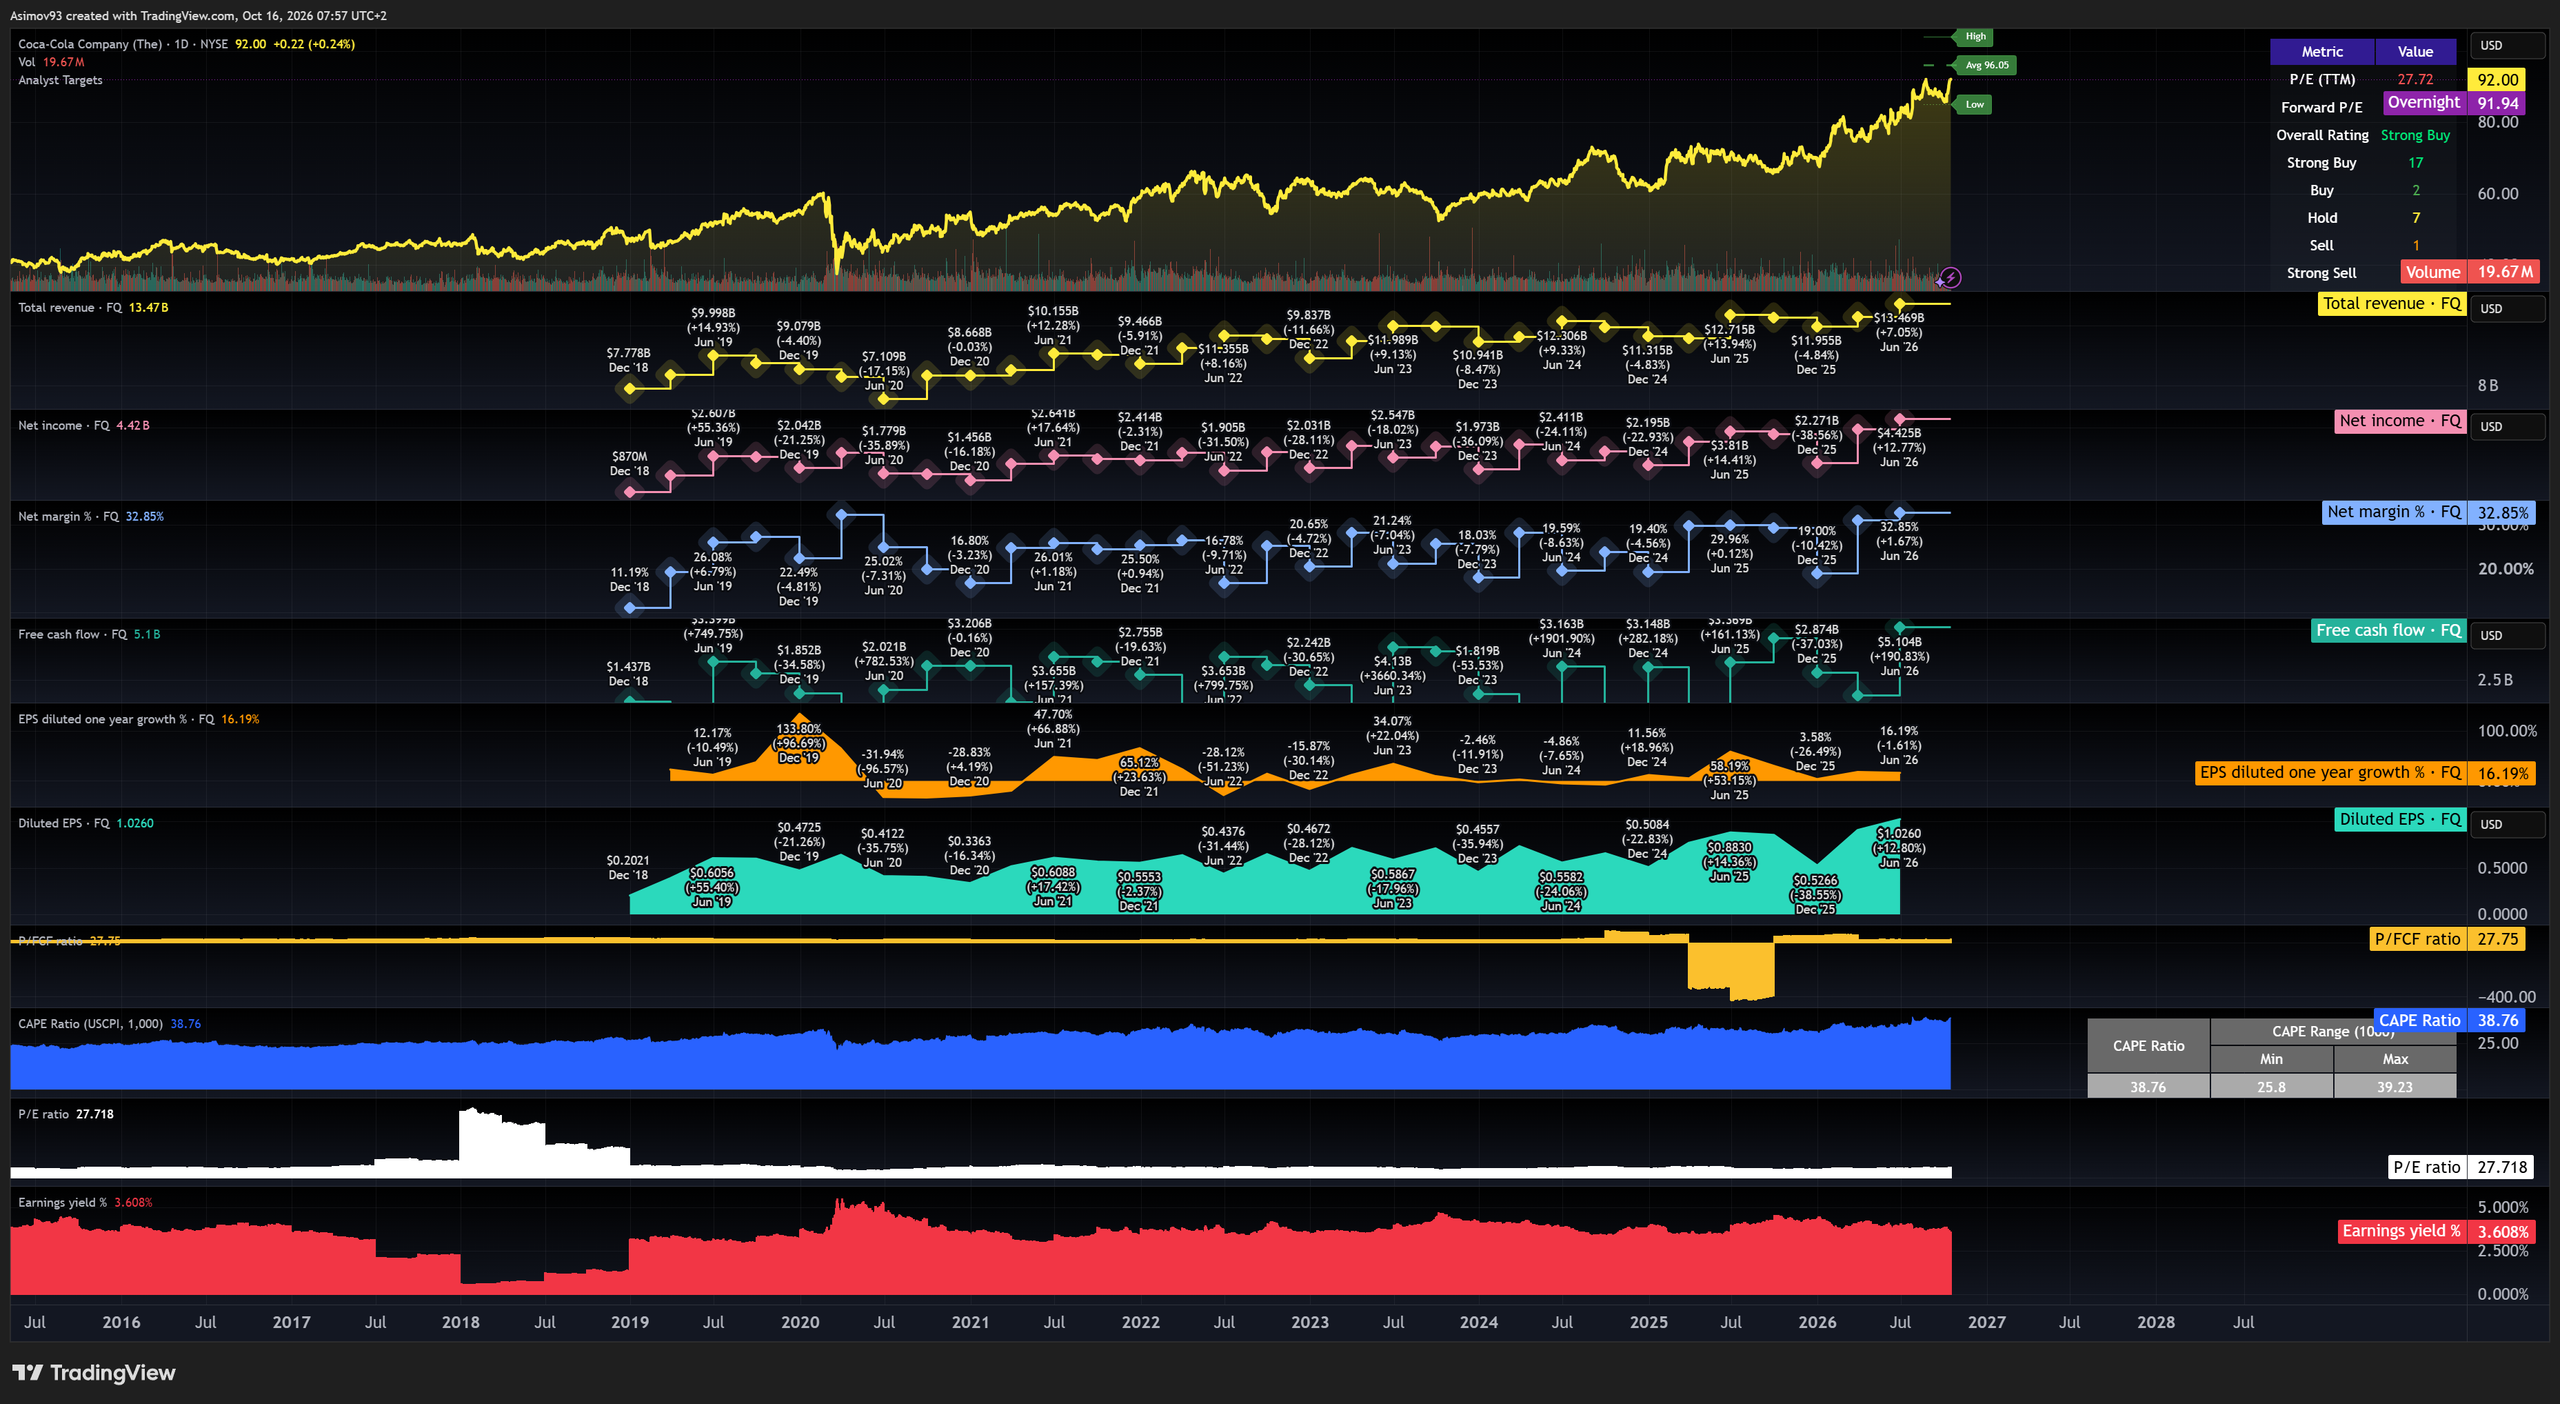
Coca-Cola uzavřela v době psaní článku na 89,79 USD a její tržní hodnota se pohybuje kolem 387 miliard USD. Za poslední rok navíc překonala rovnou pět svých největších konkurentů, jako jsou Pepsi, Nestlé, Celsius, Monster Beverage či Keurig Dr Pepper.
Její P/E (poměr ceny akcie vůči zisku na akcii) se pohybuje okolo 27násobku, což je výrazně více než u Pepsi, ale naopak méně než u některých rychleji rostoucích společností (např. Monster Beverage či Keurig Dr Pepper).
Vyšší ocenění Coca-Coly má však reálný základ: mimořádně silné marže, globální distribuční systém a stabilní tvorbu hotovosti.
Na druhou stranu, a jak říká i Warren Buffett, i z té nejlepší firmy se stane špatná investice, pokud ji nakoupíte za příliš draho. Buffett přitom sám drží akcie Coca-Coly v portfoliu Berkshire Hathaway od roku 1988. Pojďme se tedy na její situaci podívat více a posoudit, zda dává smysl za aktuální cenu její akcie nakoupit.
Prozkoumejte akcie Coca-Coly na platformě XTB
Riziko ztráty kapitálu.
Provozní marže 31,8 %: Coca-Cola proměňuje tržby v zisk nejúčinněji
Provozní marže Coca-Coly dosahuje cca 31,8 % za posledních 12 měsíců, což je nejvyšší hodnota mezi vybranými konkurenty. Jen pro srovnání: PepsiCo dosahovalo 15,3 %, Keurig Dr Pepper 16,6 % a Monster 29,2 %.
Důvodem, proč dokáže Coca-Cola získat vyšší provozní marži, je také její obchodní model, který je založený hlavně na značkách, koncentrátech a spolupráci s nezávislými stáčírnami.
Coca-Cola tak nemusí vlastnit celou výrobu a distribuci hotových nápojů, takže potřebuje méně kapitálu než podnik, který velkou část tohoto řetězce provozuje sám (takto to má například Pepsi). Plánovaný prodej části vlastních stáčírenských aktivit v Africe má navíc pro Coca-Colu tento lehčí model ještě posílit.
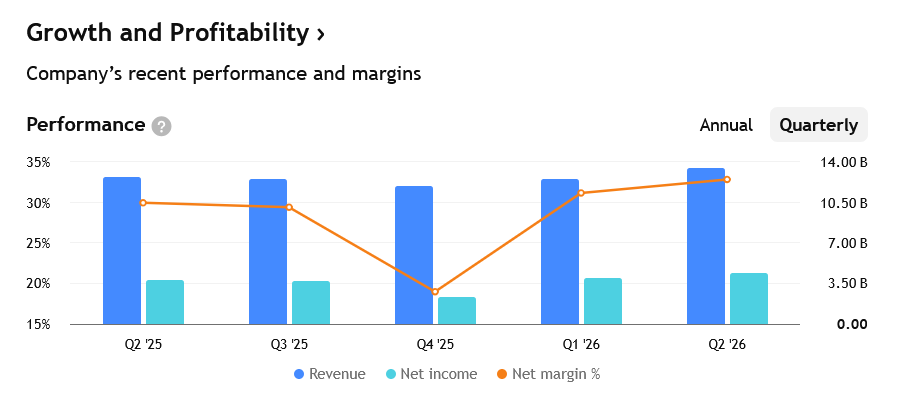
Ve druhém čtvrtletí vzrostly tržby o 7 % na 13,4 miliardy USD. Objem prodaných nápojů se zvýšil o 5 %. Srovnatelná provozní marže stoupla na 35,6 % a upravený zisk na akcii o 11 % na 0,97 USD.
Vedení navíc zvýšilo celoroční výhled. Nyní očekává organický růst tržeb kolem 5 % a růst upraveného zisku o 7–8 %. Zisk by tak měl růst rychleji než příjmy, což odpovídá pokračujícímu zlepšování efektivity.
PepsiCo za 16násobek zisku: levnější, ale se slabou Severní Amerikou
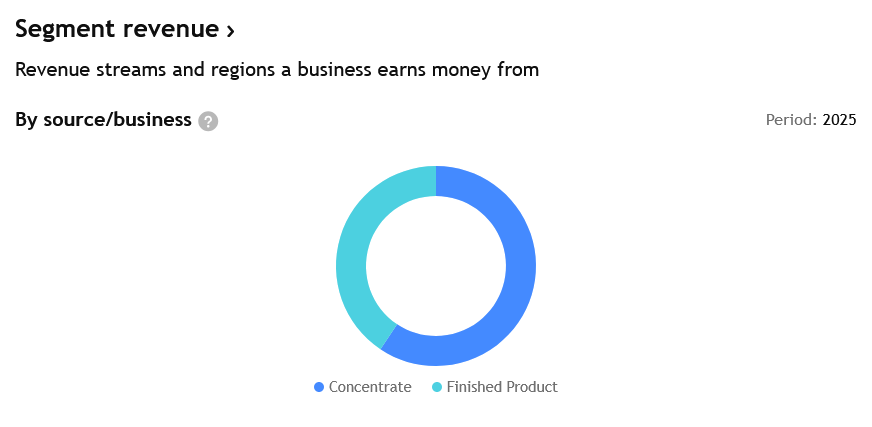
PepsiCo se při posledním kurzu 126,68 USD obchodovala přibližně za 16násobek historického zisku, tedy s výraznou slevou vůči Coca-Cole. Rozdíl však není bez důvodu.
Firma vlastní rozsáhlé potravinářské podnikání a oproti Coca-Cole má větší část výroby i distribuce, což přináší vyšší náklady a nižší marže. Ale také širší zdroje příjmů.
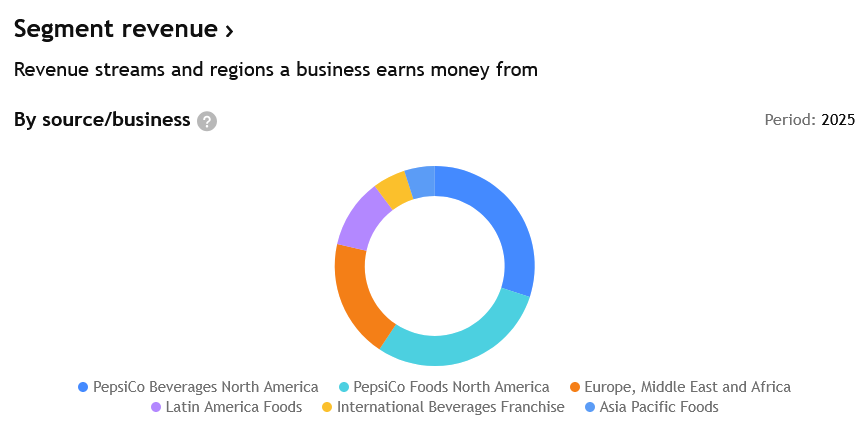
Výsledky PepsiCo za 3. čtvrtletí ukázaly růst tržeb o 5,6 % na 25,3 miliardy USD. Organické tržby se zvýšily o 3,1 %, srovnatelná provozní marže však klesla o 0,35 procentního bodu. Firma zároveň snížila výhled růstu zisku na 1 až 2 % – na vině je především pomalejší severoamerický trh, kde PepsiCo navíc čelí rostoucím vstupním nákladům.
PepsiCo však oproti Coca-Cole nabízí vyšší dividendový výnos a při úspěšném obratu v Severní Americe může přinést také větší růstový potenciál. Coca-Cola naopak poskytuje přesvědčivější současné výsledky, za které investor také platí prémii v podobě vyšší ceny už při nákupu.
Monster roste o 20 %, Keurig Dr Pepper hlavně díky akvizici
Monster Beverage se obchoduje kolem 40násobku zisku, přestože jeho provozní marže je mírně nižší než u Coca-Coly. Trh platí hlavně za tempo expanze.
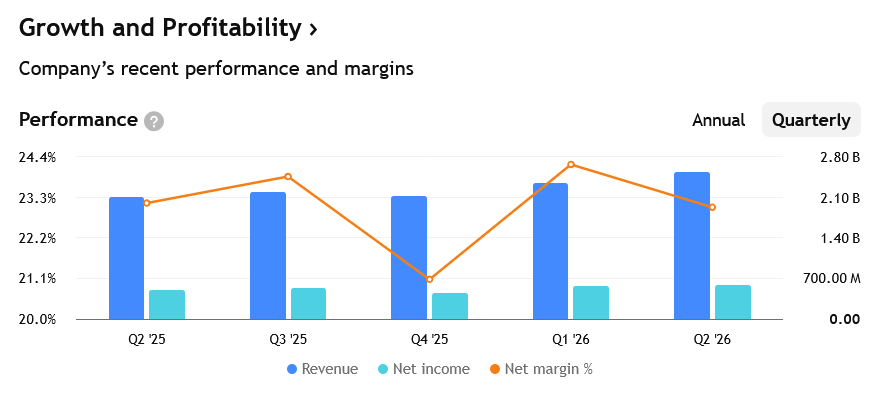
Ve druhém čtvrtletí zvýšil tento výrobce energetických nápojů tržby o 20,2 % na 2,54 miliardy USD a čistý zisk téměř o pětinu. Takový růst Coca-Cola při své velikosti nenabízí.
Rychlejší vývoj Monsteru doprovází užší produktové zaměření, absence pravidelné dividendy a citlivost na konkurenci v energetických nápojích. Coca-Cola nabízí pomalejší růst, ale rozmanitější značky, širší geografické pokrytí a předvídatelnější výplatu akcionářům.
Nejde tedy jen o výběr levnější akcie, nýbrž o volbu mezi rychlostí a stabilitou.
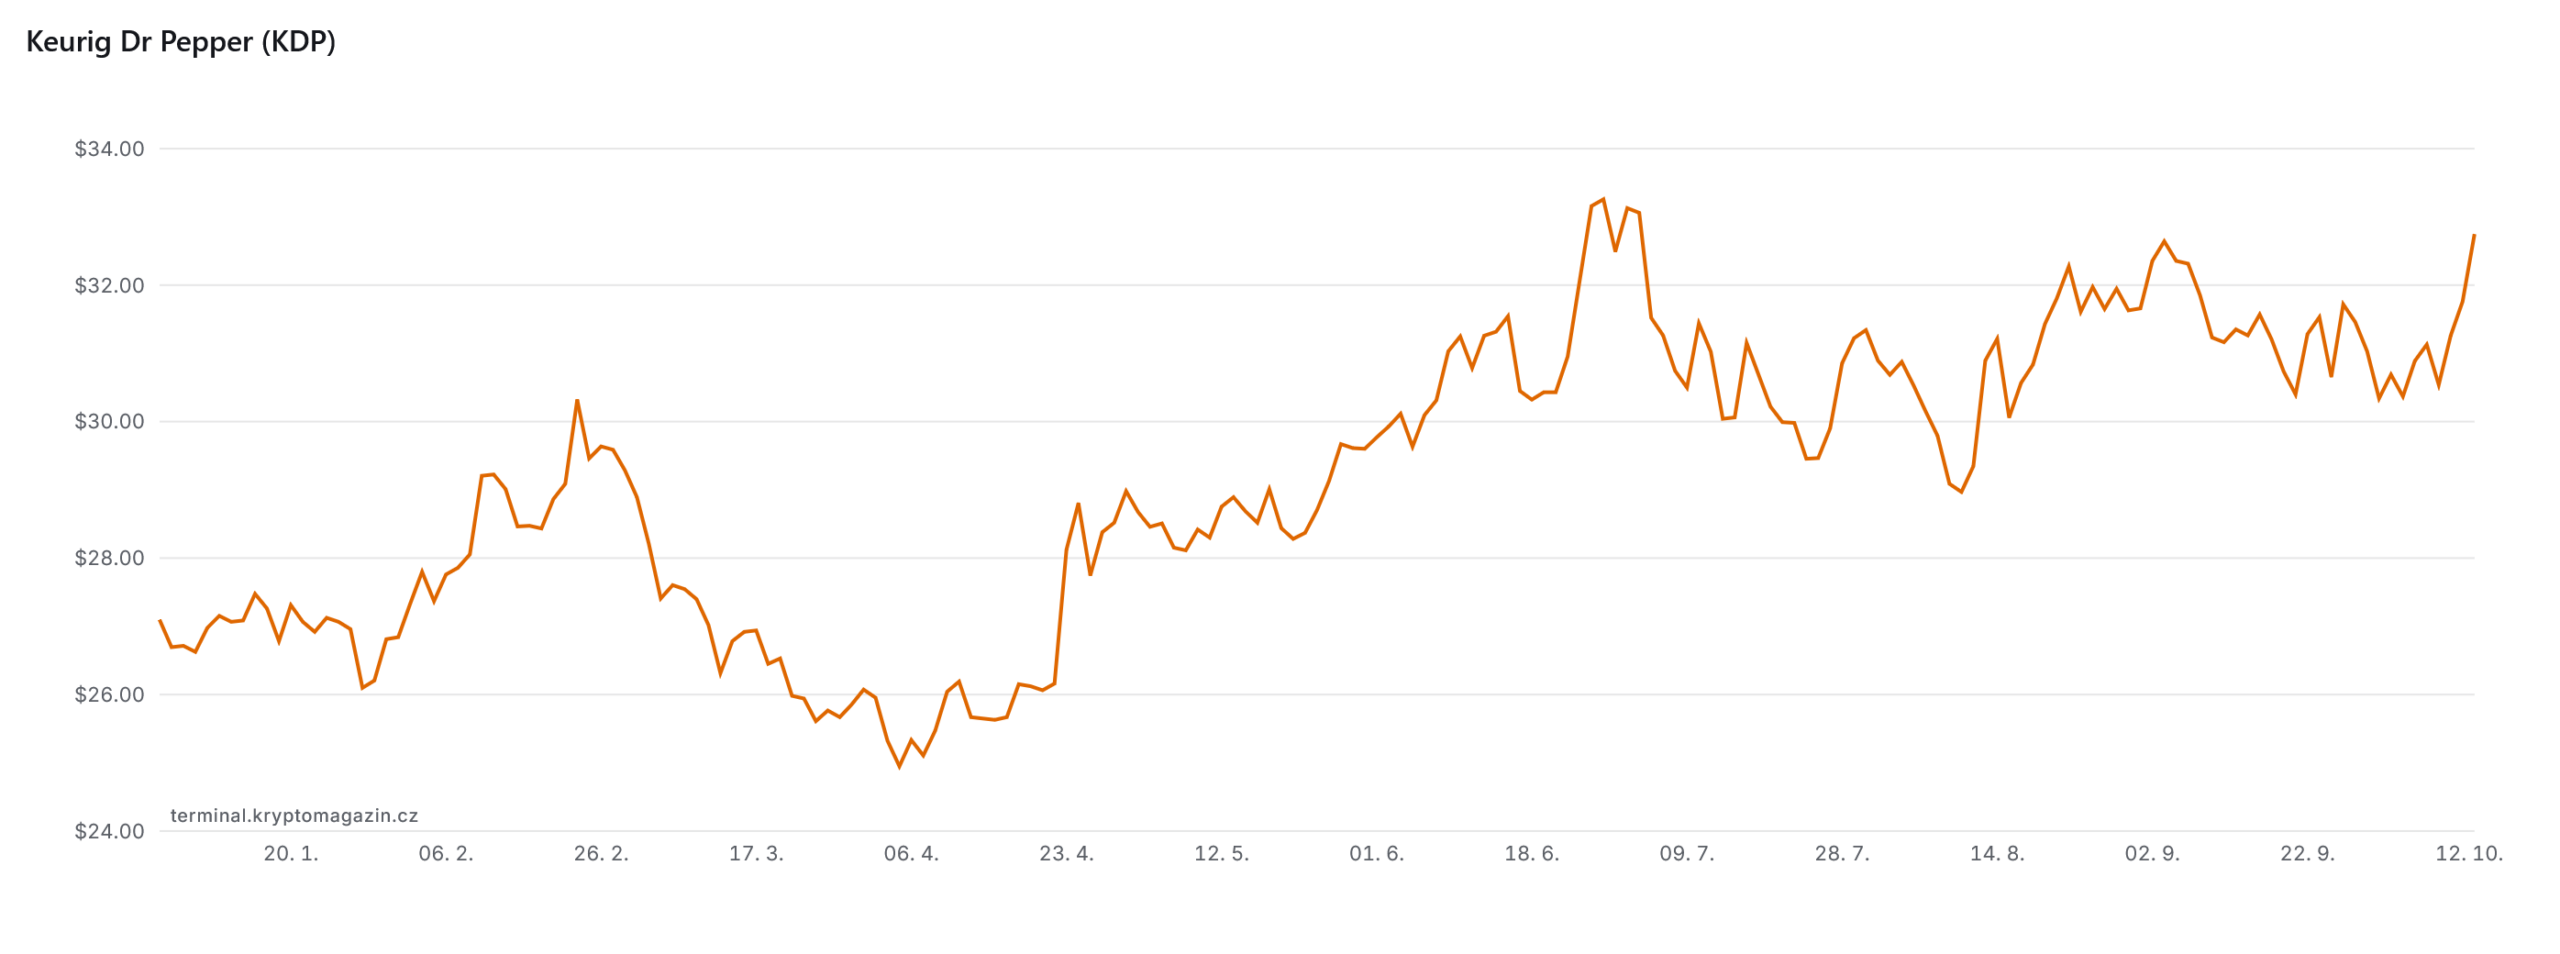
Keurig Dr Pepper pak vykázal ve srovnání prudký růst tržeb, velkou část však přinesla dubnová akvizice JDE Peet’s. Bez tohoto nákupu se jeho prodeje ve druhém čtvrtletí zvýšily přibližně o 7,3 %, tedy tempem blízkým Coca-Cole.
Mezi méně přímé soupeře patří Starbucks Corporation, který je však specifickým konkurentem, protože vedle prodeje balených nápojů provozuje obří globální síť kaváren. Dalším hráčem je National Beverage Corp., výrazně menší americký výrobce, jehož tržby ve srovnávaném období klesaly.
Finanční násobky těchto dvou společností proto neříkají mnoho o adekvátní hodnotě Coca-Coly, pokud se podrobně nezohlední jejich odlišný obchodní model, úroveň zadlužení či také tempo růstu.
Dividenda 2,12 USD a výnos 2,4 %: cena počítá s udržením marží
Roční dividenda Coca-Coly po letošním zvýšení činí 2,12 USD na akcii. Při kurzu 89,79 USD nabízí výnos přibližně 2,4 %. Firma zvedla výplatu už 64. rok v řadě, čímž se řadí mezi zavedené dividendové krále.
Nízký současný výnos ale zároveň ukazuje, že investor kupuje především budoucí růst, nikoli vysoký okamžitý příjem.
Výhled však není zcela bez rizika. Druhému čtvrtletí pomohlo příznivé počasí, fotbalové mistrovství světa a snazší srovnání s minulým rokem. Ve zbytku roku může očekávané zlepšování marží zpomalit silný dolar (kvůli přepočtu tržeb ze zahraničních měn), vyšší náklady, daně ze slazených nápojů nebo úspornější spotřebitel.
Co ukážou výsledky 27. října
Další vhled do vývoje Coca-Coly přijde 27. října, kdy zveřejní výsledky za 3. čtvrtletí. Důležité budou skutečné objemy prodejů, organický růst a marže bez podpory měnových kurzů. Trh bude sledovat také to, zda vedení zachová zvýšený celoroční výhled.
Coca-Cola si vůči PepsiCo zaslouží prémii díky vyšší ziskovosti a lehčímu obchodnímu modelu. Proti Monsteru však platí opačná logika: nižší ocenění vyvažuje pomalejší růst. Osobně bych proto i u defenzivní Coca-Coly dával přednost spíš postupnému nakupování než jednorázovému vstupu.
Akcie Coca-Coly proto není dle mého názoru jednoznačně levná ani drahá. Její atraktivita závisí na tom, zda investor upřednostňuje stabilitu, dlouhou historii vyplácených dividend a širokou síť zavedených značek před rychlejším tempem expanze nebo vysokou dividendou, kterou mohou nabídnout konkurenti.
Prozkoumejte akcie Coca-Coly na platformě XTB
Riziko ztráty kapitálu.
