

Bitcoin nemusí růst, aby na něm investoři dokázali vydělávat. Stále větší pozornost totiž přitahuje takzvaný carry trade, který využívá rozdíl mezi cenou bitcoinu na spotovém a futures trhu. Digitální banka Sygnum očekává, že tato strategie může v roce 2027 opět nabídnout zajímavější výnosy než krátkodobé americké státní dluhopisy.
Ještě nedávno přitom její atraktivita výrazně klesala kvůli slabším funding sazbám a rostoucí konkurenci mezi institucionálními investory. Situace se nyní začíná měnit a trh vykazuje první známky oživení. Otázkou zůstává, zda se očekávané výnosy skutečně vrátí, nebo půjde pouze o krátkodobé zlepšení.
Bitcoinový carry trade může v roce 2027 znovu nabídnout zajímavé výnosy
Digitální banka Sygnum ve svém výhledu Sygnal Outlook 2027 předpovídá, že obchodní strategie založená na rozdílu mezi spotovou cenou bitcoinu a futures kontrakty může příští rok opět získat na atraktivitě.
Podle její prognózy by anualizovaná prémie tříměsíčních bitcoinových futures obchodovaných na Chicago Mercantile Exchange (CME) mohla v průměru překonávat výnos tříměsíčních amerických státních pokladničních poukázek o více než 2 procentní body.
Jde o zajímavou změnu oproti letošnímu roku. Investoři totiž mohli v některých obdobích získat podobný výnos jednodušším způsobem prostřednictvím amerického státního dluhu, aniž by podstupovali dodatečná rizika spojená s kryptoměnovým trhem.
Carry trade funguje na poměrně jednoduchém principu. Investor nakoupí bitcoin na spotovém trhu a současně otevře opačnou pozici prostřednictvím futures kontraktu. Tím omezuje vliv samotného pohybu ceny bitcoinu a snaží se vydělávat na rozdílu mezi oběma trhy.
Pokud futures kontrakt obchoduje s prémií oproti aktuální spotové ceně, může investor tento cenový rozdíl postupně realizovat. Výsledný výnos však závisí také na nákladech obchodování, financování pozic a dalších tržních podmínkách.
Proč výnosnost bitcoinového carry trade letos výrazně klesla?
Podle společnosti Sygnum ztratila tato strategie v roce 2026 značnou část své přitažlivosti. Jedním z důvodů bylo dlouhé období nepříznivých funding sazeb. Bitcoin zaznamenal celkem 67 dní se zápornými funding sazbami, což výrazně komplikovalo podmínky pro některé obchodní strategie.
Na pokles výnosnosti upozornila také technologická společnost Talos, která se zaměřuje na infrastrukturu pro institucionální obchodování s digitálními aktivy.
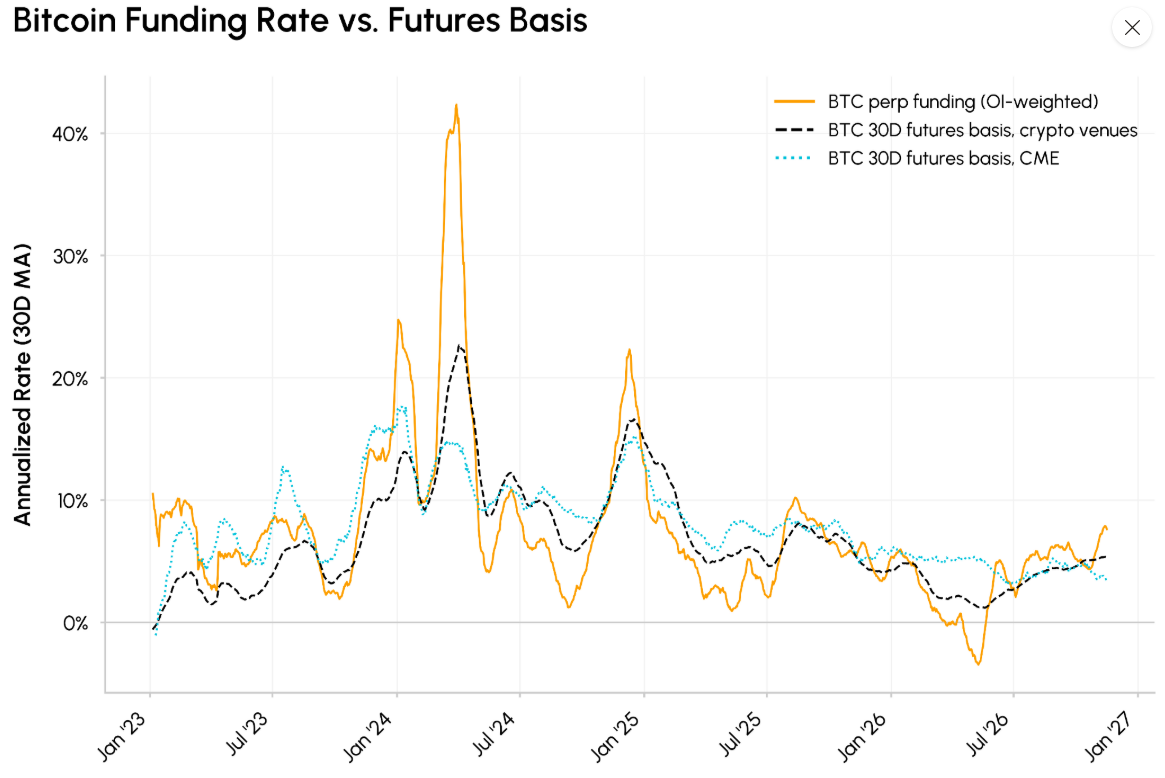
Její výzkum ukazuje, že funding sazby a prémie bitcoinových futures dosahovaly na začátku roku 2024 anualizovaných hodnot přibližně 20 až 40 %. Letos se však jejich úroveň propadla pouze na 3 až 5 %.
To představuje zásadní rozdíl. Tříměsíční americké státní pokladniční poukázky totiž aktuálně nabízejí výnos kolem 4,25 % ročně. Institucionální investoři tak mohou dosáhnout srovnatelného zhodnocení prostřednictvím státního dluhu, aniž by museli řešit složitější kryptoměnové pozice.
Situaci navíc zhoršila rostoucí konkurence. Po spuštění amerických spotových bitcoinových ETF v roce 2024 získaly velké fondy jednodušší přístup k této strategii. Do obchodu postupně vstupovalo stále více investorů a dostupné výnosy začaly klesat.
Investiční ředitel společnosti Sygnum Fabian Dori upozorňuje, že strategie se postupně stala přeplněnou. Mnoho hedgeových fondů využívalo spotová ETF k nákupu bitcoinu a současně otevíralo short pozice na futures trhu CME.
Podle dostupných údajů však tyto fondy v poslední době značnou část svých short pozic uzavřely. Na trhu tak zůstává méně kapitálu, který soutěží o stejnou futures prémii. To by mohlo vytvořit prostor pro obnovení výnosnosti.
Funding sazby se začínají zotavovat
Přestože letošní vývoj nebyl pro carry trade příznivý, poslední měsíce přinášejí určité zlepšení.
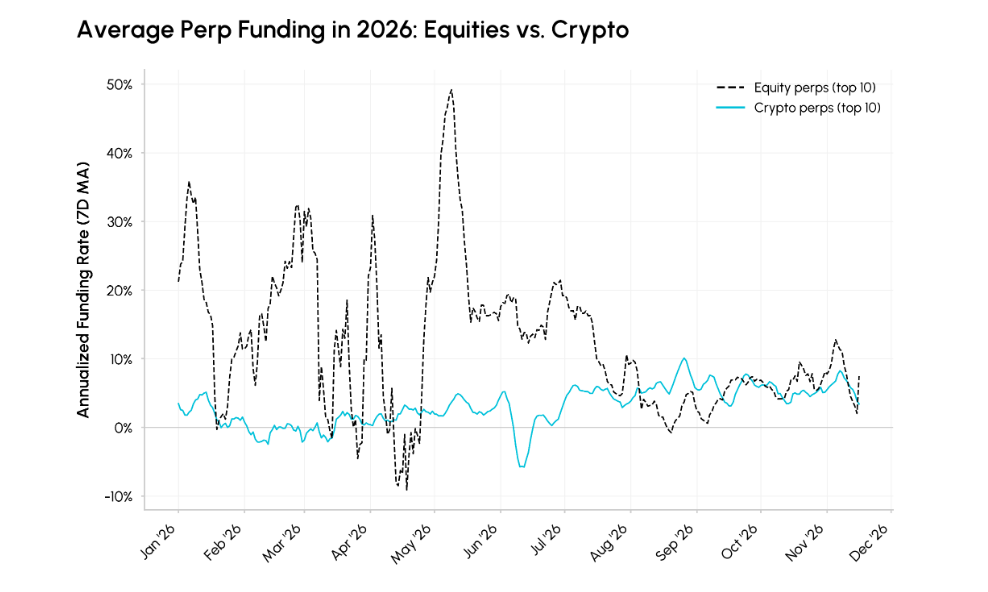
Společnost Talos zaznamenala od srpna postupný růst funding sazeb na kryptoměnových trzích. Podobný vývoj zachytila také analytická zpráva burzy Coinbase z 2. listopadu.
Podle ní se funding sazby bitcoinu zvýšily z přibližně 4 % anualizovaně na začátku října na průměrných 8,9 % v posledním říjnovém týdnu.
Tento posun naznačuje, že obchodníci znovu začínají využívat pákové pozice. Samotný růst funding sazeb však ještě nemusí znamenat návrat silné poptávky po bitcoinu.
Coinbase totiž upozornila na jeden důležitý problém. Vyšší využívání finanční páky podle ní zatím nedoprovázela odpovídající aktivita spotových investorů ani výraznější podpora ze strany opčního trhu.
Jinými slovy, obchodníci mohou zvyšovat expozici prostřednictvím derivátů, aniž by na trhu současně přibývalo skutečných nákupů bitcoinu. Takový vývoj nemusí představovat dostatečně pevný základ pro dlouhodobější růst.
Institucionální investoři mohou přinést novou poptávku
Sygnum přesto očekává, že v roce 2027 by se podmínky mohly zlepšit. Důležitou roli má sehrát pokračující zapojování institucionálního kapitálu do kryptoměnového trhu.
Banka upozorňuje také na rozvoj tokenizace, tedy převádění tradičních aktiv do podoby digitálních tokenů na blockchainu. Dalším faktorem může být rostoucí poptávka po technologiích umělé inteligence a související investiční příležitosti.
Větší zájem institucí o digitální aktiva by mohl zvýšit poptávku po obchodování s finanční pákou. Právě to by vytvořilo příznivější prostředí pro návrat vyšších prémií na bitcoinových futures.
Fabian Dori zároveň upozorňuje, že vyspělejší trh obvykle nabízí nižší výnosy z obchodních strategií, které se postupně stávají dostupnějšími pro širší okruh investorů. Současně však může přilákat další kapitál a zvýšit celkovou poptávku po pákovém obchodování.
Carry trade má svá rizika. Výnos může zmizet velmi rychle
Ani relativně neutrální obchodní strategie však neznamená obchod bez rizika. Sygnum upozorňuje především na možnost prudkého poklesu trhu, nedostatečnou likviditu a situaci, kdy úrokové sazby zůstanou vysoké po delší dobu.
Rizikem jsou také takzvané margin calls. Pokud se podmínky na trhu zhorší, může burza nebo obchodní platforma požadovat dodatečné zajištění otevřené pozice. Investor pak musí vložit další kapitál, případně obchod předčasně uzavřít.
Problém může nastat také ve chvíli, kdy se tržní pozice příliš zahustí a funding sazby se náhle obrátí. Investoři pak mohou začít současně opouštět podobné strategie, což vyvolává rychlé uzavírání pozic a zvyšuje tlak na likviditu.
Carry trade tak může dlouhou dobu přinášet relativně stabilní výnos, ale jeho podmínky se mohou změnit během krátkého období.
Bitcoin nabízí institucionálním investorům další možnosti
Prognóza společnosti Sygnum ukazuje, že bitcoinový trh se postupně vyvíjí a institucionální investoři už nemusí spoléhat pouze na růst jeho ceny. Carry trade představuje alternativní způsob, jak získávat výnos z rozdílů mezi jednotlivými trhy. Pokud se obnoví poptávka po finanční páce a zvýší se prémie futures kontraktů, může být tato strategie v roce 2027 opět zajímavější než krátkodobé americké státní dluhopisy.
Osobně považuji za důležité především to, že institucionální kapitál hledá stále nové způsoby, jak bitcoin využívat. Nejde pouze o spekulaci na jeho budoucí cenu, ale také o zapojení do sofistikovanějších finančních strategií. To může postupně přispívat k rozvoji kryptoměnového trhu a jeho propojení s tradičními financemi.
Zároveň bych ale prognózu Sygnum nebral jako jistotu. Rozdíl mezi výnosem z futures a státními poukázkami se může rychle změnit a ani zajištěná pozice není bez rizika. Rok 2027 může přinést návrat atraktivnějších výnosů, ale rozhodující bude skutečná poptávka po finanční páce, nikoliv samotná očekávání analytiků.
Jaký je váš názor? Myslíte si, že bitcoinový carry trade může v roce 2027 skutečně překonat výnosy amerických státních dluhopisů? A věříte, že se institucionální investoři do této strategie vrátí? Dejte nám vědět v komentářích.
Obchodujte kryptoměny na platformě XTB
U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
