

Citizens ponechala Microsoftu doporučení „Market Outperform” (překonává trh) a cílovou cenu 550 dolarů. Proti poslední závěrečné ceně okolo 495 dolarů v době psaní článku to znamená růst o přibližně 13 %.
Cíl navíc leží těsně pod ročním maximem cca 553 dolarů, takže nepočítá se zcela „neznámým územím”, ale s návratem k již dosažené ceně. Takový comeback se tak podle mého názoru klidně stát může – Azure roste rychleji než zbytek firmy, Microsoft 365 Copilot už má přes 30 milionů platících uživatelů a nasmlouvané zakázky prudce přibyly.
Proti tomu ale stojí vysoké ocenění, nižší cloudové marže a rekordní investice do datových center. Klíčovou otázkou tedy není poptávka po AI, ale rychlost, s jakou ji Microsoft promění v hotovost. A experti firmě očividně věří. Proč?
Cíl 550 dolarů znamená návrat téměř k rekordu
Optimistický výhled i tento cenový cíl potvrdil analytik Patrick Walravens z Citizens. Od původního doporučení se však změnila startovní čára. Akcie Microsoftu po krátkém výstupu nad 500 dolarů klesla a středeční závěr zvýšil očekávaný výnos pro výše uvedený cíl na zhruba 13 %, zatímco v polovině září činil necelých 10 %.
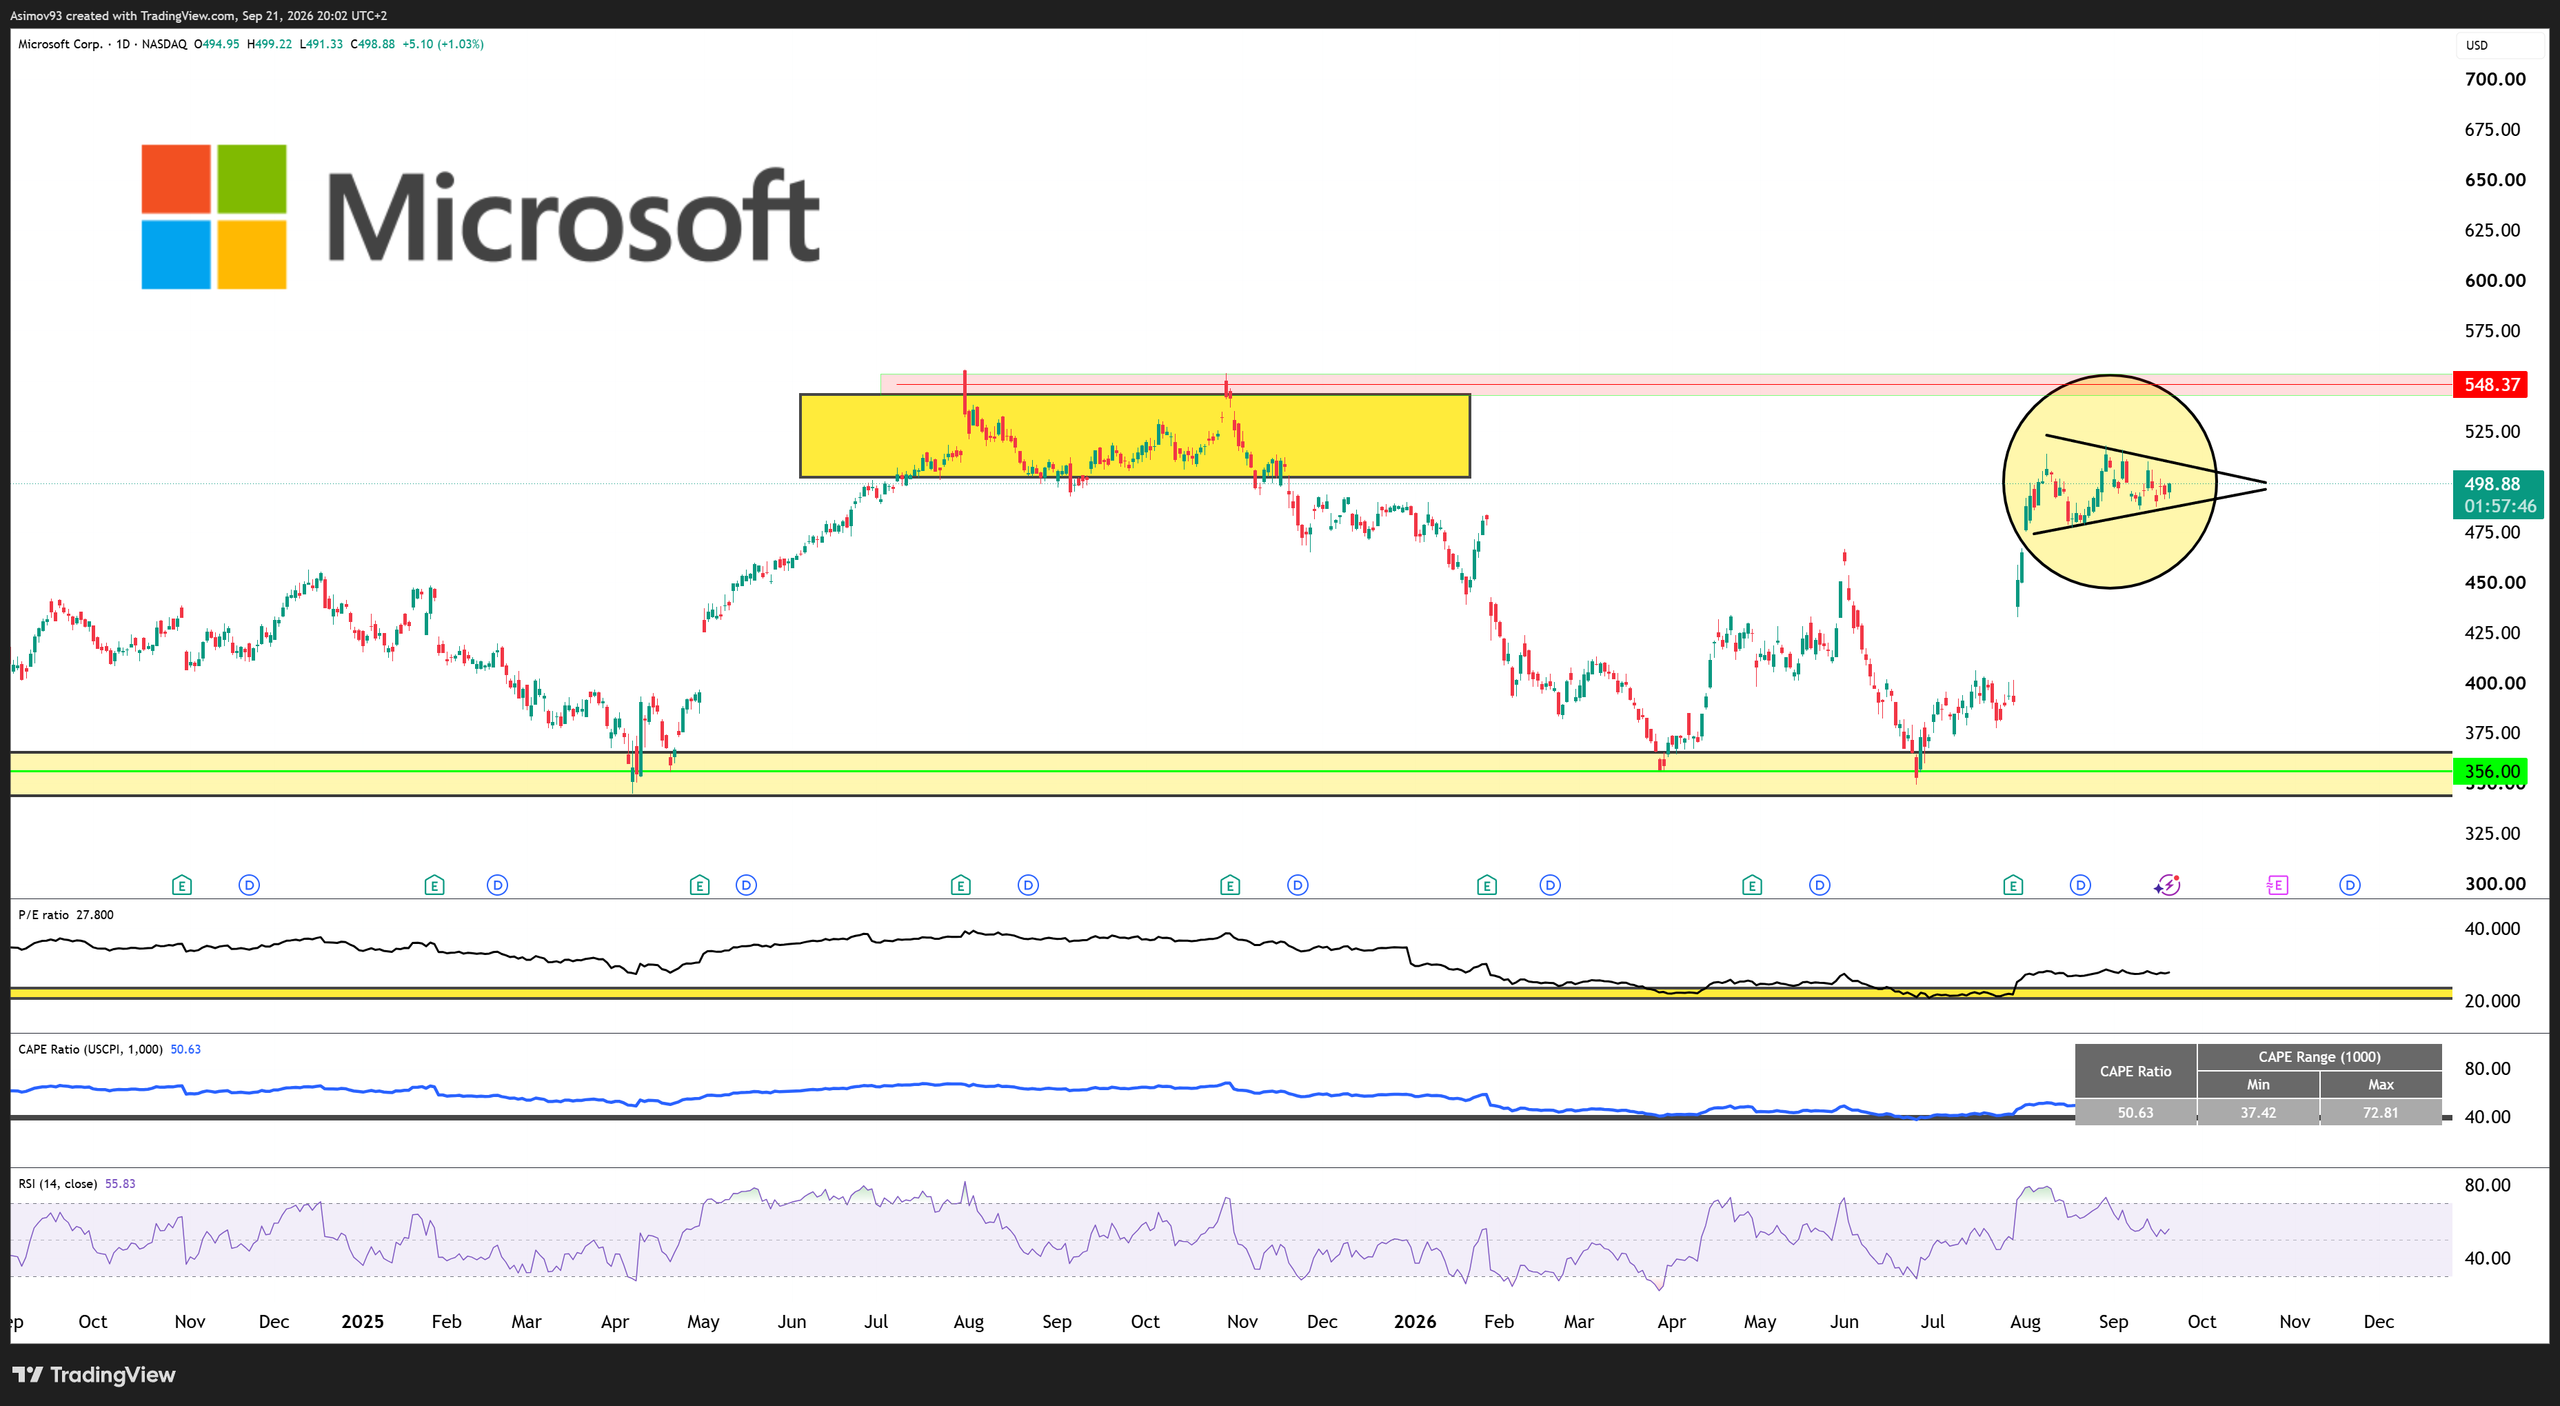
Microsoft se od minima kolem 349 dolarů z 25. června odrazil přibližně o 42 %. Přesto se proti konci roku 2025 nachází jen mírně výše a za širším trhem stále zaostává. S&P 500 letos do dnešního dne přidal kolem 10 %, zatímco Microsoft většinu dřívějšího poklesu (z prvního pololetí roku) teprve doháněl.
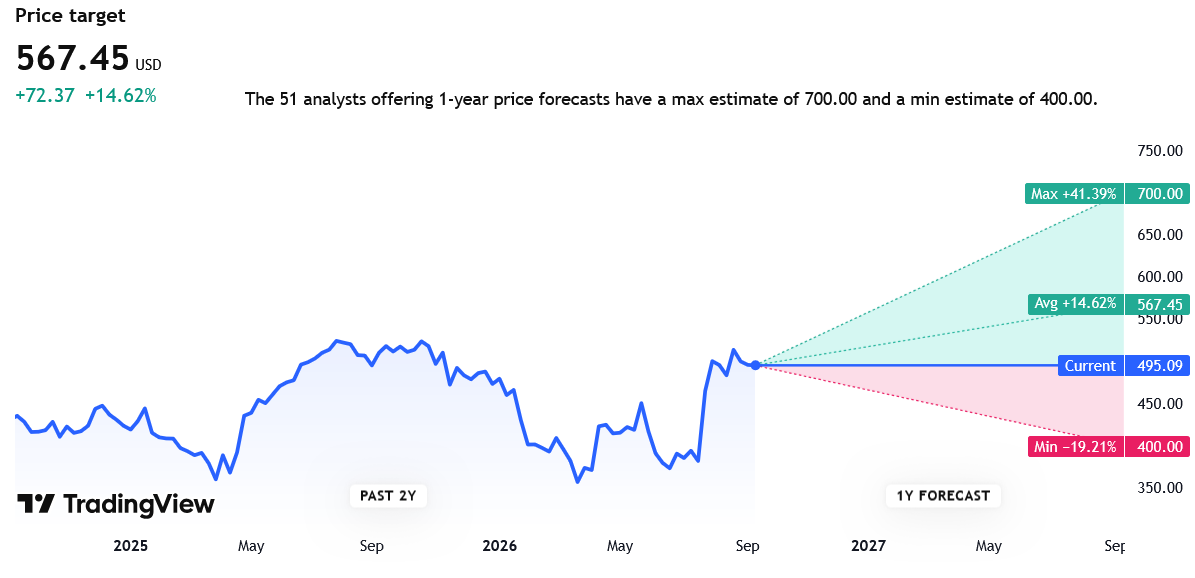
Někteří analytici však vidí Microsoft ještě výše – pokud se podíváme na jejich predikce, uvidíme, že pro následujících 12 měsíců vidí akcii Microsoftu v cenovém rozmezí od 400 až po 700 dolarů. Průměrná cena tedy činí 567 dolarů a je o 14 % výše než dnešní hodnota. Konsenzus 51 analytiků tedy sahá ještě o kus výše než predikce Citizens.
Doporučení přišlo také během debaty o bezpečnosti AI. Bývalý výzkumník Jacob Coxon, odborník Anthropic Evan Hubinger, poradce Bílého domu David Sacks a šéf Anthropicu Dario Amodei upozornili různými způsoby na rychlost vývoje a potřebu dohledu – respektive upozornili, že by se vývoj AI měl zpomalit vzhledem k narůstajícím rizikům a otázce dostatečné bezpečnosti.
I pokud by se AI zpomalila, Citizens stále očekává, že by to dlouhodobou poptávku po cloudu nezastavilo.
Prozkoumejte akcie Microsoftu na platformě XTB
Riziko ztráty kapitálu.
Azure roste o 43 % a Copilot překročil 30 milionů míst
Nejsilnější argument pro vyšší cenu poskytují poslední výsledky Microsoftu. Tržby za 4. fiskální čtvrtletí vzrostly o 18 % na 90 miliard dolarů. Upravený zisk na akcii (adjusted EPS) přidal 23 % na 4,74 dolaru a provozní zisk dosáhl 40,6 miliardy.
Azure a další cloudové služby zrychlily o 43 %, což je neskutečné číslo. Pokud se podíváme na celý segment Intelligent Cloud, do kterého třeba právě Azure patří, jeho tržby se zvýšily o 32 % na 39,3 miliardy dolarů. Roční příjmy Azure navíc poprvé překonaly 100 miliard.
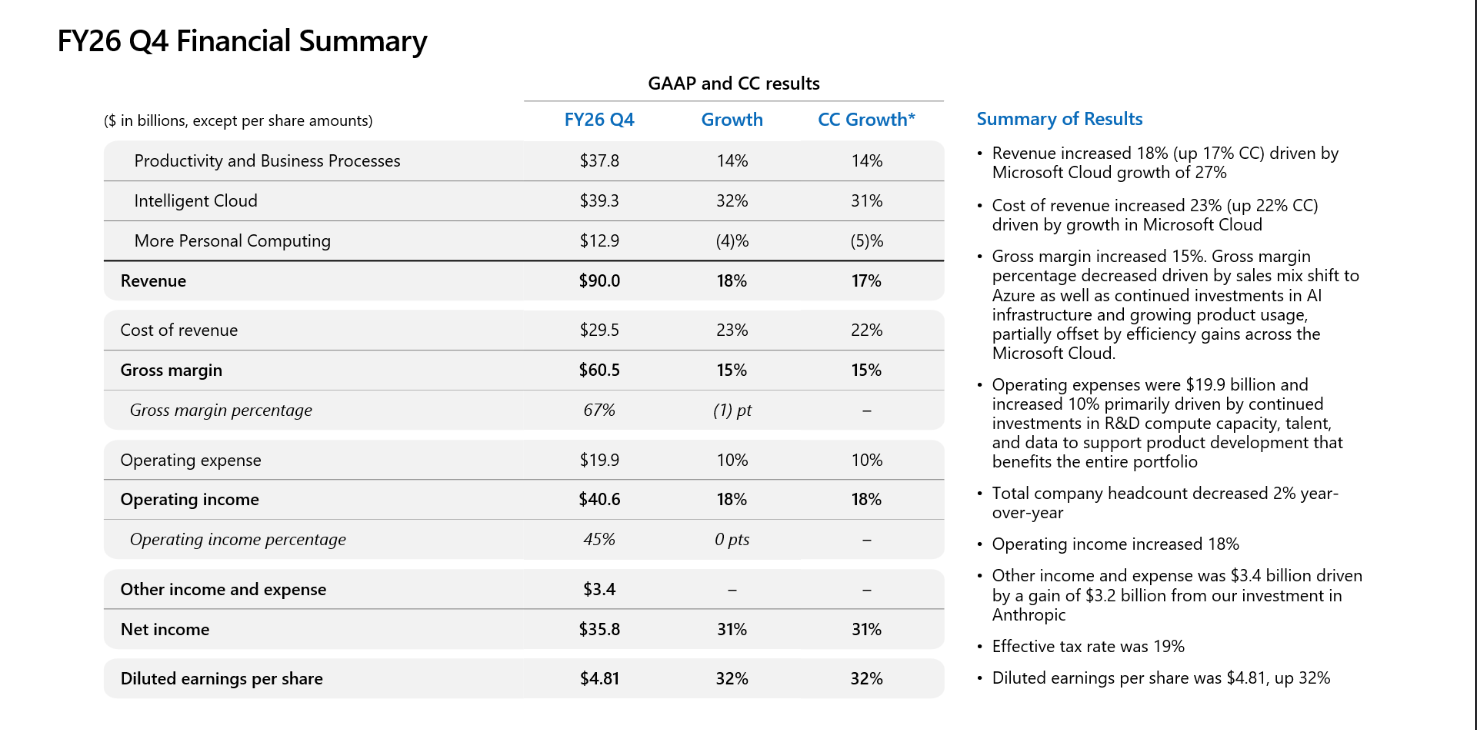
To potvrzuje, že Microsoft dokáže vedle tradičního softwaru stavět druhý obrovský motor založený na výpočetní kapacitě a AI, který se dle mého názoru postupně stává tím hlavním.
Roste také využívání aplikací. Microsoft 365 Copilot překonal 30 milionů platících zákazníků a přírůstek těch nových se proti předchozímu čtvrtletí více než zdvojnásobil! AI se tak prodává nejen jako infrastruktura, ale také jako doplněk k programům, které firmy používají každý den.
Ne všechny části podnikání ale postupují stejně. Divize More Personal Computing utržila 12,9 miliardy dolarů, o 4 % méně. Tržby z Windows OEM a zařízení klesly o 7 % a obsah se službami Xbox o 10 %. Slabší spotřebitelské aktivity ale mají na celkový výsledek menší vliv, protože cloud a firemní software rostou rychleji.
AI boom stojí 41 miliard dolarů za jediné čtvrtletí
Nejdůležitějším rizikem pro Microsoft nejsou objednávky, ale jeho neskutečné náklady. Firma v posledním čtvrtletí vynaložila na kapitálové investice 41 miliard dolarů.
Přibližně dvě třetiny připadly na procesory a grafické akcelerátory s kratší životností, zbytek na budovy a další dlouhodobou infrastrukturu. V kalendářním roce 2026 mohou podle Microsoftu výdaje dosáhnout zhruba 175 miliard dolarů.
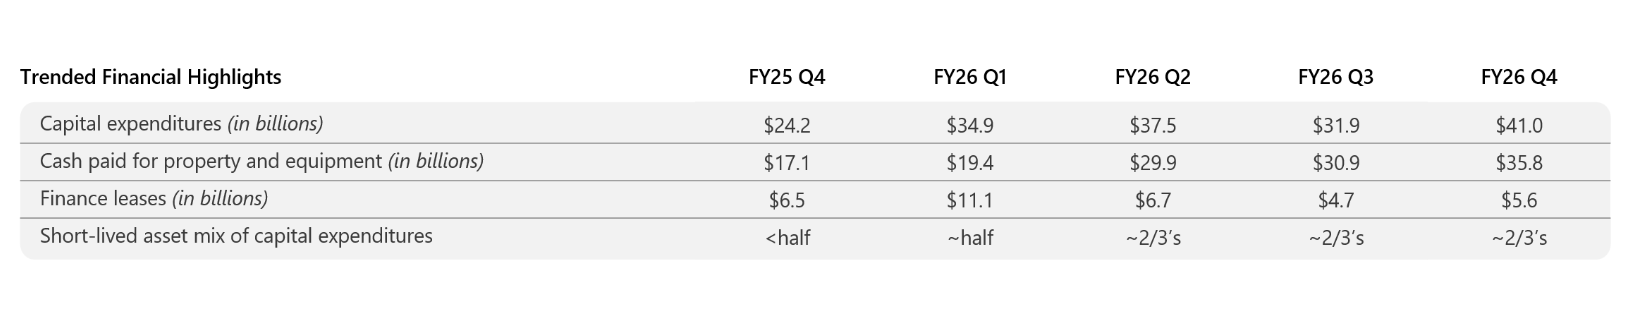
Microsoft z běžného podnikání získává stále více peněz, velkou část ale investuje do datových center a čipů. Po těchto výdajích mu zbývá výrazně méně hotovosti. Zároveň klesá hrubá marže: z každého dolaru tržeb firmě po zaplacení přímých nákladů zůstává menší podíl. Cloud tak růst jednoznačně podporuje, jeho provoz je ale poměrně drahý.
Co je však pozitivní, že Microsoft má nasmlouvané zakázky na několik let dopředu. Jeho hodnota tak prudce roste, ale svůj značný podíl na tom má také OpenAI, ve kterém drží Microsoft cca 27% podíl.
Podle mého názoru bude rozhodující, zda příjmy z Azure a Copilotu porostou dost rychle, aby vyvážily rostoucí náklady na novou infrastrukturu. Zatím se zdá, že tomu tak je.
Microsoft musí vyšší cenu akcie obhájit růstem
Akcie Microsoftu se obchoduje přibližně za 27násobek ročního zisku (P/E), takže investoři už počítají s dalším zlepšováním výsledků. Na grafu akcie Microsoftu je vidět výrazné zotavení od červnového minima, které ale v posledních dnech ztratilo tempo.
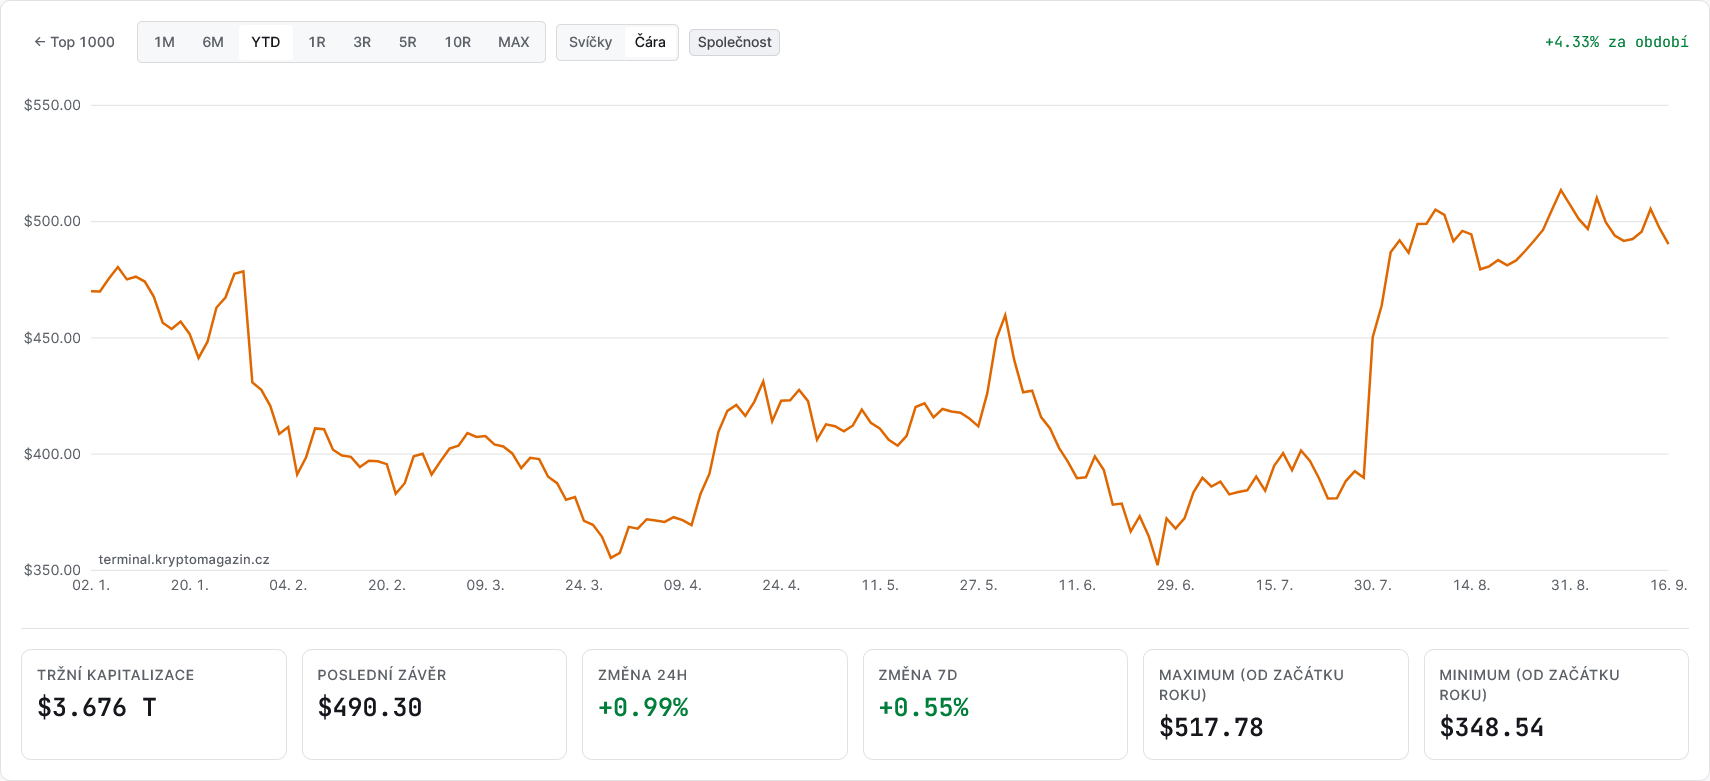
Vyšší ocenění má však silnou oporu v rostoucích tržbách a zisku. Pokud bude firma dál zvyšovat výdělek, může být její akcie vzhledem k ziskovosti postupně levnější. Slabší výsledky by naopak mohly investory přimět přehodnotit, kolik jsou ochotni zaplatit.
Na co nemohu zapomenout, je také fakt, že Microsoft zvýšil dividendu a dál odkupuje vlastní akcie. Není to něco, kvůli čemu by měli investoři do Microsoftu zběsile naskakovat – dividendový výnos je v tomto případě relativně nízký (okolo 0,8 %), ale určitě je to příjemný bonus. Hlavním lákadlem tedy stále zůstává AI a vnímání Microsoftu jako růstové akcie.
Cílová cena 550 dolarů mi připadá obhajitelná, pokud Azure udrží silný růst a firma zastaví pokles cloudových marží. Celý optimismus ze strany Citizens právě na tomto stojí – pokud se to podaří, na tuto cenovou hladinu se můžeme rychle dostat.
Prozkoumejte akcie Microsoftu na platformě XTB
Riziko ztráty kapitálu.
