

AMD nabízí v tomto roce přesvědčivý růst, ale najít odpověď na otázku v titulku článku se po propadu celého trhu stalo nyní ještě náročnější.
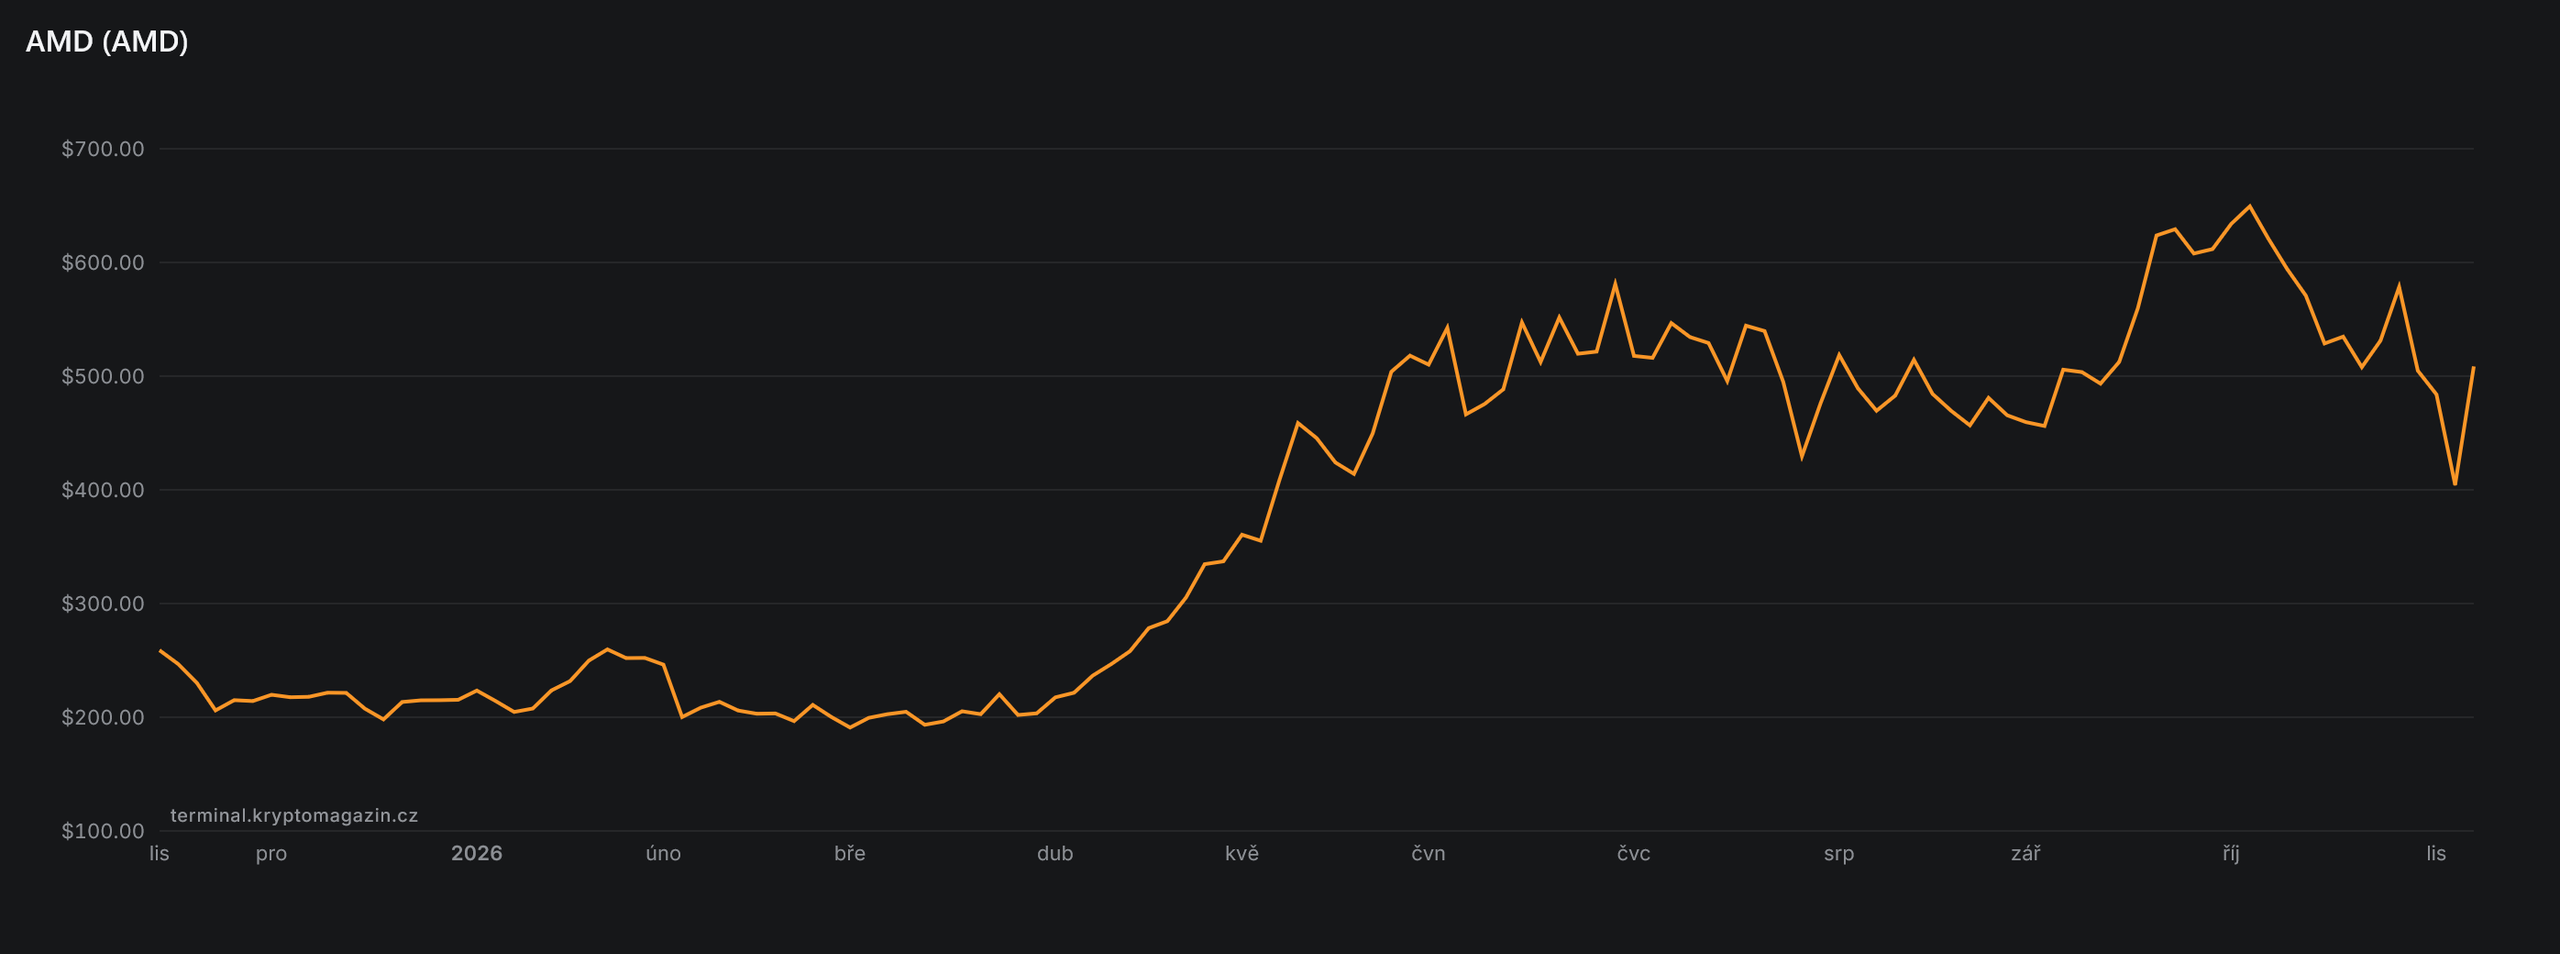
Ve třetím čtvrtletí AMD překonalo odhady a posílilo výhled. Akcie však při závěru obchodování 5. listopadu klesly o 17,3 % na 404,4 USD. Zasáhl ji širší výprodej technologií i obavy z pomalejší výstavby datových center. Od začátku roku přesto zůstává přibližně 70 % v plusu, navíc už došlo k cenovému odrazu.
Připravil jsem si proto pro vás 3 scénáře, které nyní mohou nastat a které mohou rozhodnout o tom, kam se cena akcií posune v příštích měsících.
Získejte uvítací bonus za registraci
Klikněte na otevřít účet a vložte kód KRYPTOMAGAZIN do políčka pro referenční kód. Pak klikněte na SAVE a dokončete registraci. Podmínky akce.
POZOR: Investování je rizikové.
1. Hodnocení „koupit“: data centra +97 % a Helios už u Mety a OpenAI
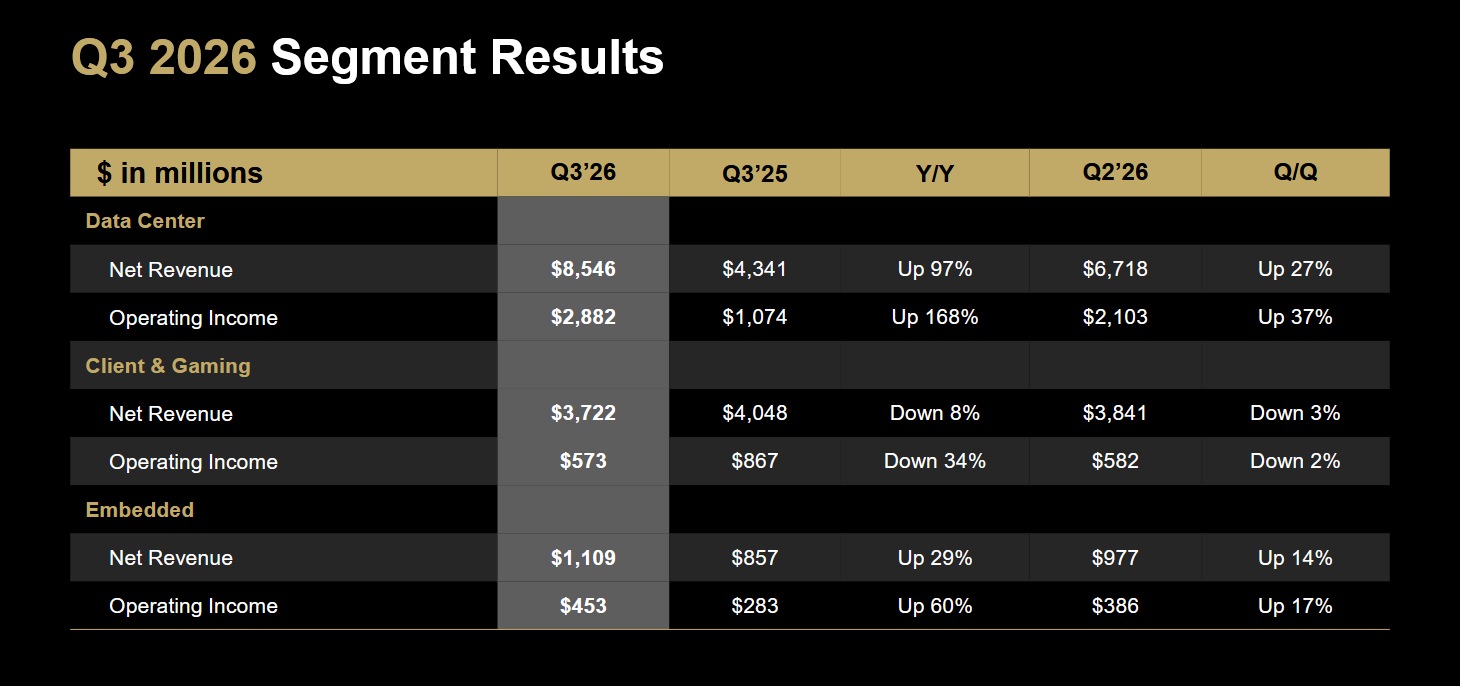
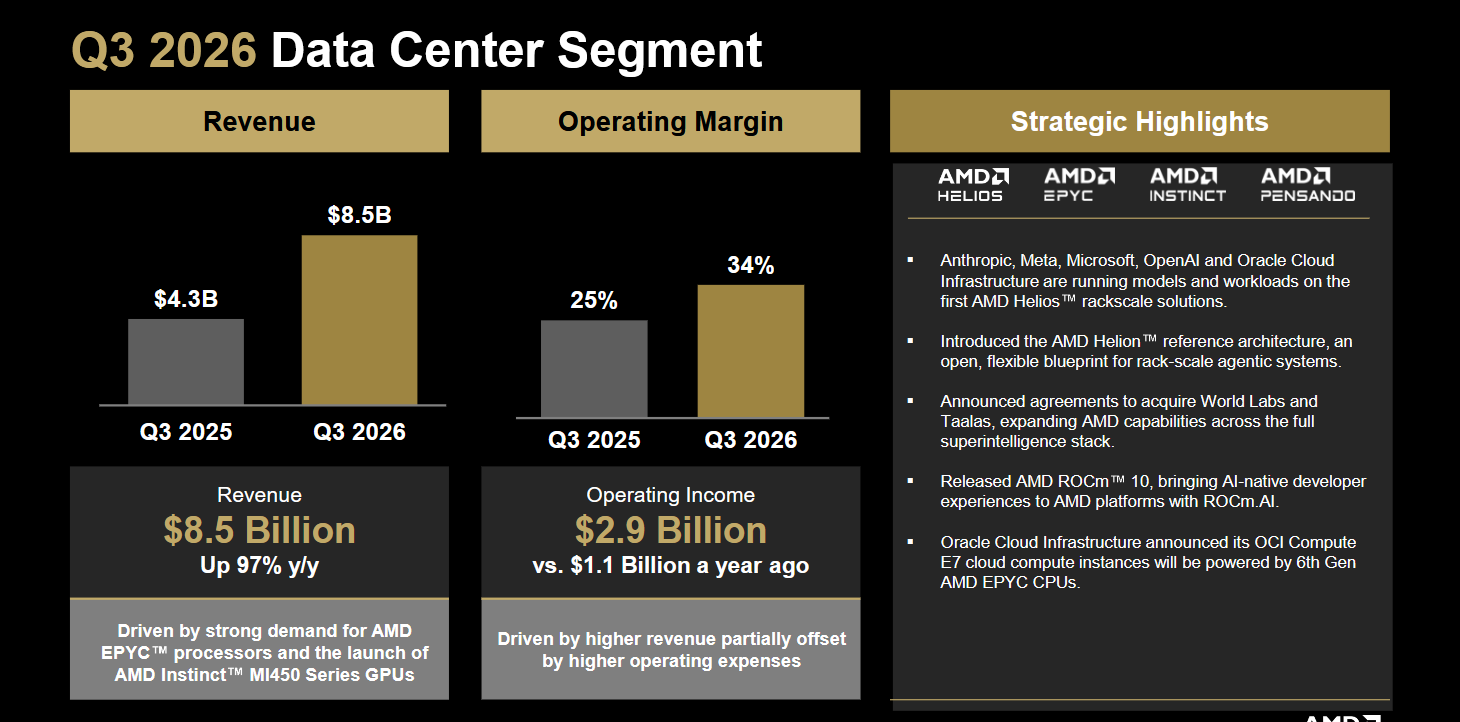
Nejsilnější argument pro nákup představují datová centra. Jejich tržby meziročně vyskočily o 97 % na 8,5 miliardy USD a tvořily 64 % celkových prodejů AMD. Vedení očekává, že v roce 2027 jejich podíl překročí 80 %. AMD je tak čím dál více závislé na investicích do infrastruktury a méně na běžné poptávce po počítačích (a tedy i jejich komponentech).
Poptávku podporují dvě navzájem propojené oblasti. Akcelerátory Instinct od AMD provádějí náročné AI výpočty, zatímco serverové procesory EPYC zajišťují další práci kolem modelů, dat a aplikací. No a AI agenti potřebují obojí. AMD proto může růst současně v procesorech i grafických akcelerátorech.
Hlavní novinkou je ale Helios, kompletní serverový systém (rack) kombinující akcelerátory MI450, procesory Venice, síťové prvky a software ROCm. První Heliosy již dostali zákazníci včetně Anthropicu, Mety, Microsoftu, OpenAI a Oraclu.
Rozsáhlejší dodávky mají následovat ve čtvrtém čtvrtletí a během roku 2027, kdy se zapojí další partneři.
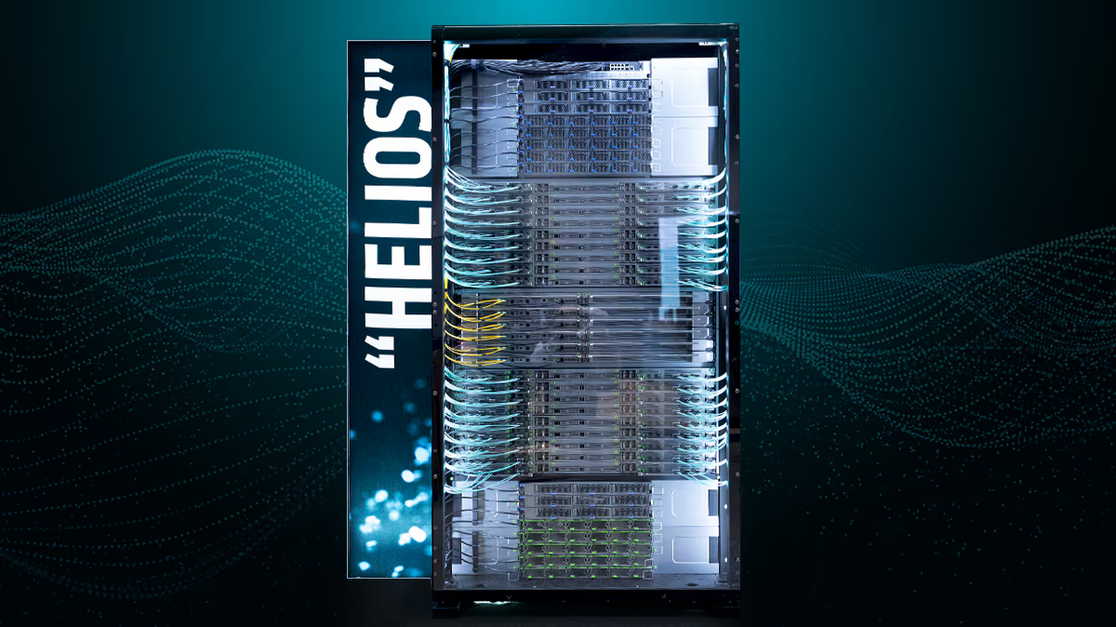
Generální ředitelka Lisa Su očekává, že serverové procesory v příštím roce přibližně zdvojnásobí tržby a AI akcelerátory porostou ještě rychleji. U celé společnosti počítá s růstem přes 80 %.
Pro nejbližší čtvrtletí AMD stanovila výhled tržeb kolem 17 miliard USD, meziročně o 66 % více. Býčí scénář tedy stojí na konkrétních produktech a již zahájených dodávkách.
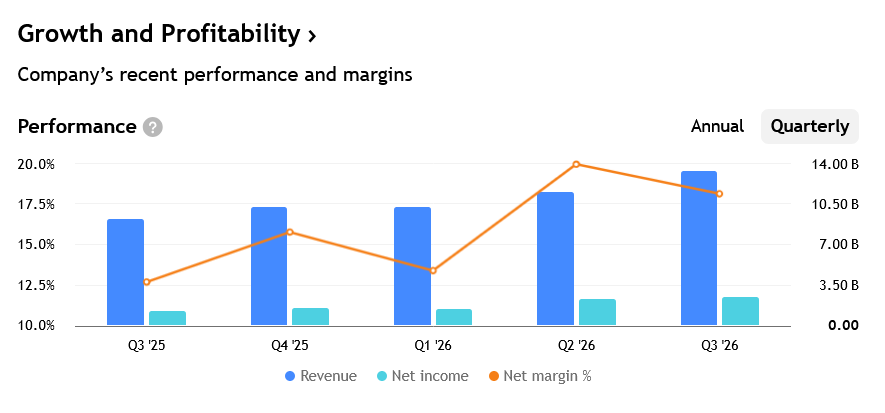
Výsledky ukazují i schopnost vydělávat na růstu. Celkové tržby stouply o 45 % na 13,38 miliardy USD, zatímco upravený zisk na akcii vzrostl o 74 % na 2,09 USD. Upravená hrubá marže dosáhla 56 %. Vyšší objem prodejů tak pomáhá rozkládat náklady a vytvářet více zisku z rostoucího podnikání.
Pro mě je nejsilnějším důvodem k nákupu možnost, že AMD vyroste z alternativního dodavatele čipů ve významného dodavatele celých AI systémů. Helios nám to jasně potvrzuje.
2. Hodnocení „držet“: P/E přes 100× a zásoby 11,5 mld. USD
Argument pro hold (držení) bych uvedl jednoduchou myšlenkou ze strany Warrena Buffetta: i ta nejlepší firma na světě nemusí být nejlepší investicí, pokud za ni zaplatíte příliš. A pro případ AMD může právě ona skvěle platit.
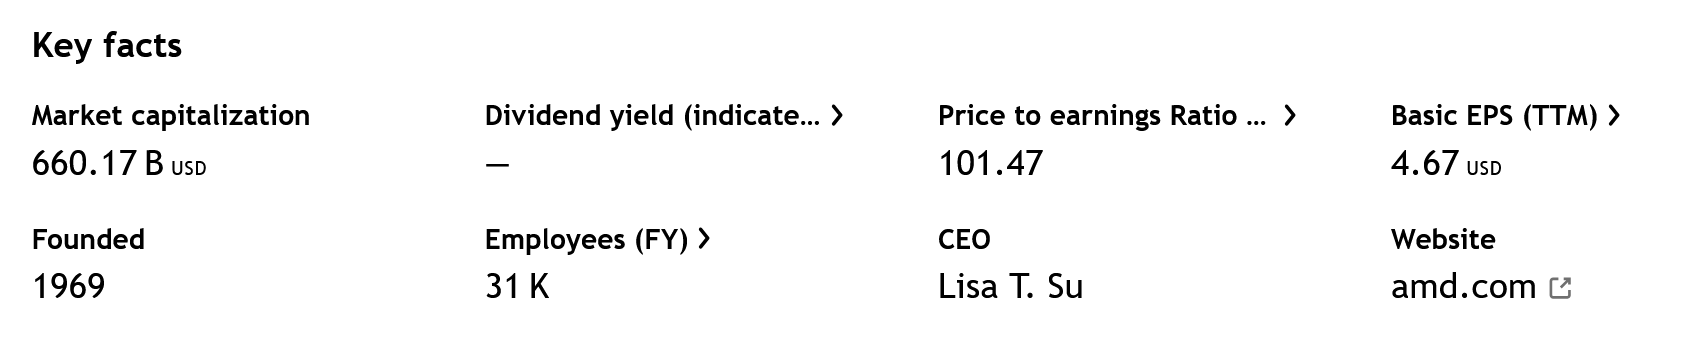
Současný akcionář má totiž důvod již dnes zacenit rostoucí tržby a nové zákazníky. Pro navyšování pozice v AMD je však podstatné rozlišit, kolik potenciálního „budoucího úspěchu” už akcie v ceně započítává a jak snadno se mohou předpoklady změnit. A že cena není zrovna nízká.
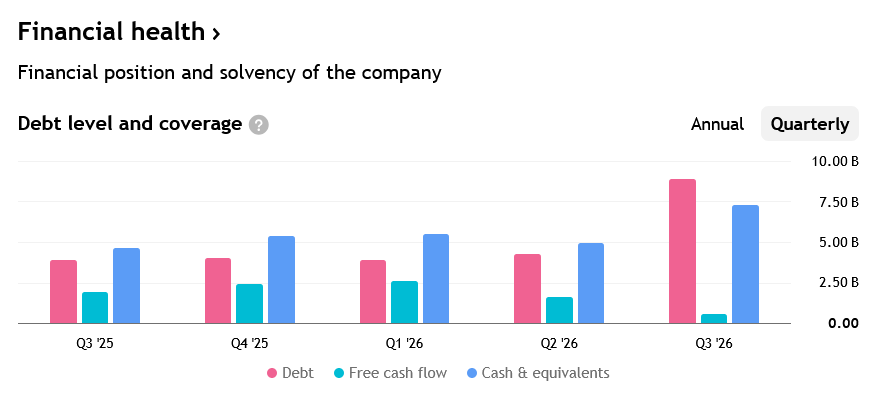
Volný peněžní tok (FCF) společnosti AMD, tedy hotovost, která firmě zbyde po zaplacení provozu i investic, v tomto čtvrtletí klesl na 554 milionů USD. Před rokem to přitom ve stejném období bylo 1,5 miliardy USD.
Za tímto vývojem stojí hlavně zásoby, které se zvýšily o 3 miliardy na 11,5 miliardy USD; peníze tak zůstaly vázané ve skladech. AMD tedy peníze neztratila, ale vložila je do nákupu materiálu a rozšiřování výrobních kapacit. Chce být logisticky i technologicky připravena na očekávané velké dodávky procesorů a čipů.
To problém být hned automaticky nemusí. AMD zakončila čtvrtletí s hotovostí a krátkodobými investicemi kolem 15,8 miliardy USD, což výrazně převyšuje dluh zhruba 7,1 miliardy USD. Co je však podstatnější, že právě dluh vzrostl během jediného čtvrtletí více než dvojnásobně.
Akcionář proto musí sledovat, jak a jestli se nahromaděné zásoby produktů změní v odeslané systémy, zaplacené faktury a následně tedy vyšší příliv hotovosti.
Akcie bych proto držel zejména v případě, kdy už v portfoliu rozumnou část tvoří a nechcete vůči AMD dále navyšovat expozici (a tedy i riziko).
Stejně tak se přikláním ke scénáři držení akcií AMD, kdy bych po letošním růstu část zisku prodal a zbytek pozice si ponechal. Například se může jednat o scénář, kdy jste prodali část pozice odpovídající vaší původní investici, načež zbytek – tedy již pouze zisk z růstu – v ní necháte. Tímto způsobem vlastně v nejhorším případě budete na nule.
Pojďme se nakonec podívat i na medvědí scénář.
3. Scénář pro prodej: růst může pokračovat, akcie přesto zklamat
Medvědí scénář nemusí předpokládat zhroucení celé AI poptávky. Stačí, aby se nenaplnily očekávané prodeje Heliosu, zákazníci své projekty odložili nebo aby zaostaly konečné marže.
Firma může dál zvyšovat tržby, ale investoři jednoduše nebudou ochotní za každý dolar zisku platit tak vysokou cenu.
Nespí ani konkurence. Nvidia těží z propojení hardwaru a zavedeného softwarového prostředí, Intel soutěží v procesorech a Broadcom v zakázkových akcelerátorech. Velcí odběratelé navíc navrhují vlastní čipy. AMD tak musí získávat zakázky nejen výkonem, ale také cenou, dostupností a snadností nasazení.
Všechny segmenty výsledků AMD také nejsou zcela pozitivní. Například slabší přínos měl herní segment, u kterého tržby klesly o 40 %. Počítačové procesory přidaly pak jen 7 %. Vedení pro rok 2027 také očekává dvouciferný pokles celkových dodávek PC.
AMD se tak z hlediska výsledků stává čím dál více závislým na datacentrech.
V medvědím scénáři však nemusí selhat celé AMD jako hlavní výrobce AI systémů nebo jako celá firma. Stačí zklamání z vysokých očekávání. Pokud tržby nedosáhnou výhledu 17 miliard USD nebo marže klesne pod 55 %, zásoby za 11,5 miliardy a rostoucí dluh začnou působit jako zátěž.
Při podílu datových center přes 80 % tržeb AMD zbývá málo prostoru pro zaváhání a jak vidíme dnes, v rámci AI akcií může přijít do celého sektoru velmi rychlá korekce. Dobře nám to ukázal také Alphabet, který zažil největší jednodenní propad po zveřejnění posledních výsledků. To stejné může teoreticky potkat i AMD.
Buďme však pozitivní a věřme, že k tomu nedojde. A pokud ano, snad ne kvůli fundamentálnímu problému uvnitř AMD.
Prozkoumejte akcie AMD na platformě XTB
Riziko ztráty kapitálu.
