

Umělá inteligence přináší technologickým gigantům rychle rostoucí tržby, ale také stále vyšší účty. Microsoft, Alphabet, Amazon, Meta a Oracle tak během prvních 9 měsíců roku 2026 investovaly dohromady 556,9 miliardy dolarů. Jejich provoz přitom vytvořil 542,9 miliardy dolarů, což znamená, že společně skončily 14 miliard dolarů v mínusu.
V tomto článku bych se rád zaměřil na Microsoft a Alphabet, přičemž rozdíly vidím mezi těmito dvěma firmami skutečně až propastné. Po zveřejnění nedávných výsledků nám tak na povrch vyplavala velmi důležitá data a čísla. Pojďme se na ně podívat.
Prozkoumejte AI akcie na platformě XTB
Riziko ztráty kapitálu.
1. Microsoft získává z OpenAI miliardy, část peněz ale teprve čeká
Microsoft za čtvrtletí končící v září vykázal 10 miliard dolarů tržeb z obchodních vztahů s OpenAI. Součástí byly také platby ze sdílení příjmů. Šlo přibližně o 11 % celkových tržeb Microsoftu, které dosáhly 92,3 miliardy dolarů.
Neznamená to však, že celých 10 miliard ve stejném období dorazilo na účet. Pohledávky vůči OpenAI na konci září činily 7,2 miliardy dolarů, proti 6 miliardám na konci června. Microsoft tak část peněz za vykázané obchody teprve inkasuje; samotný růst pohledávek ještě neznamená problémy se splácením.
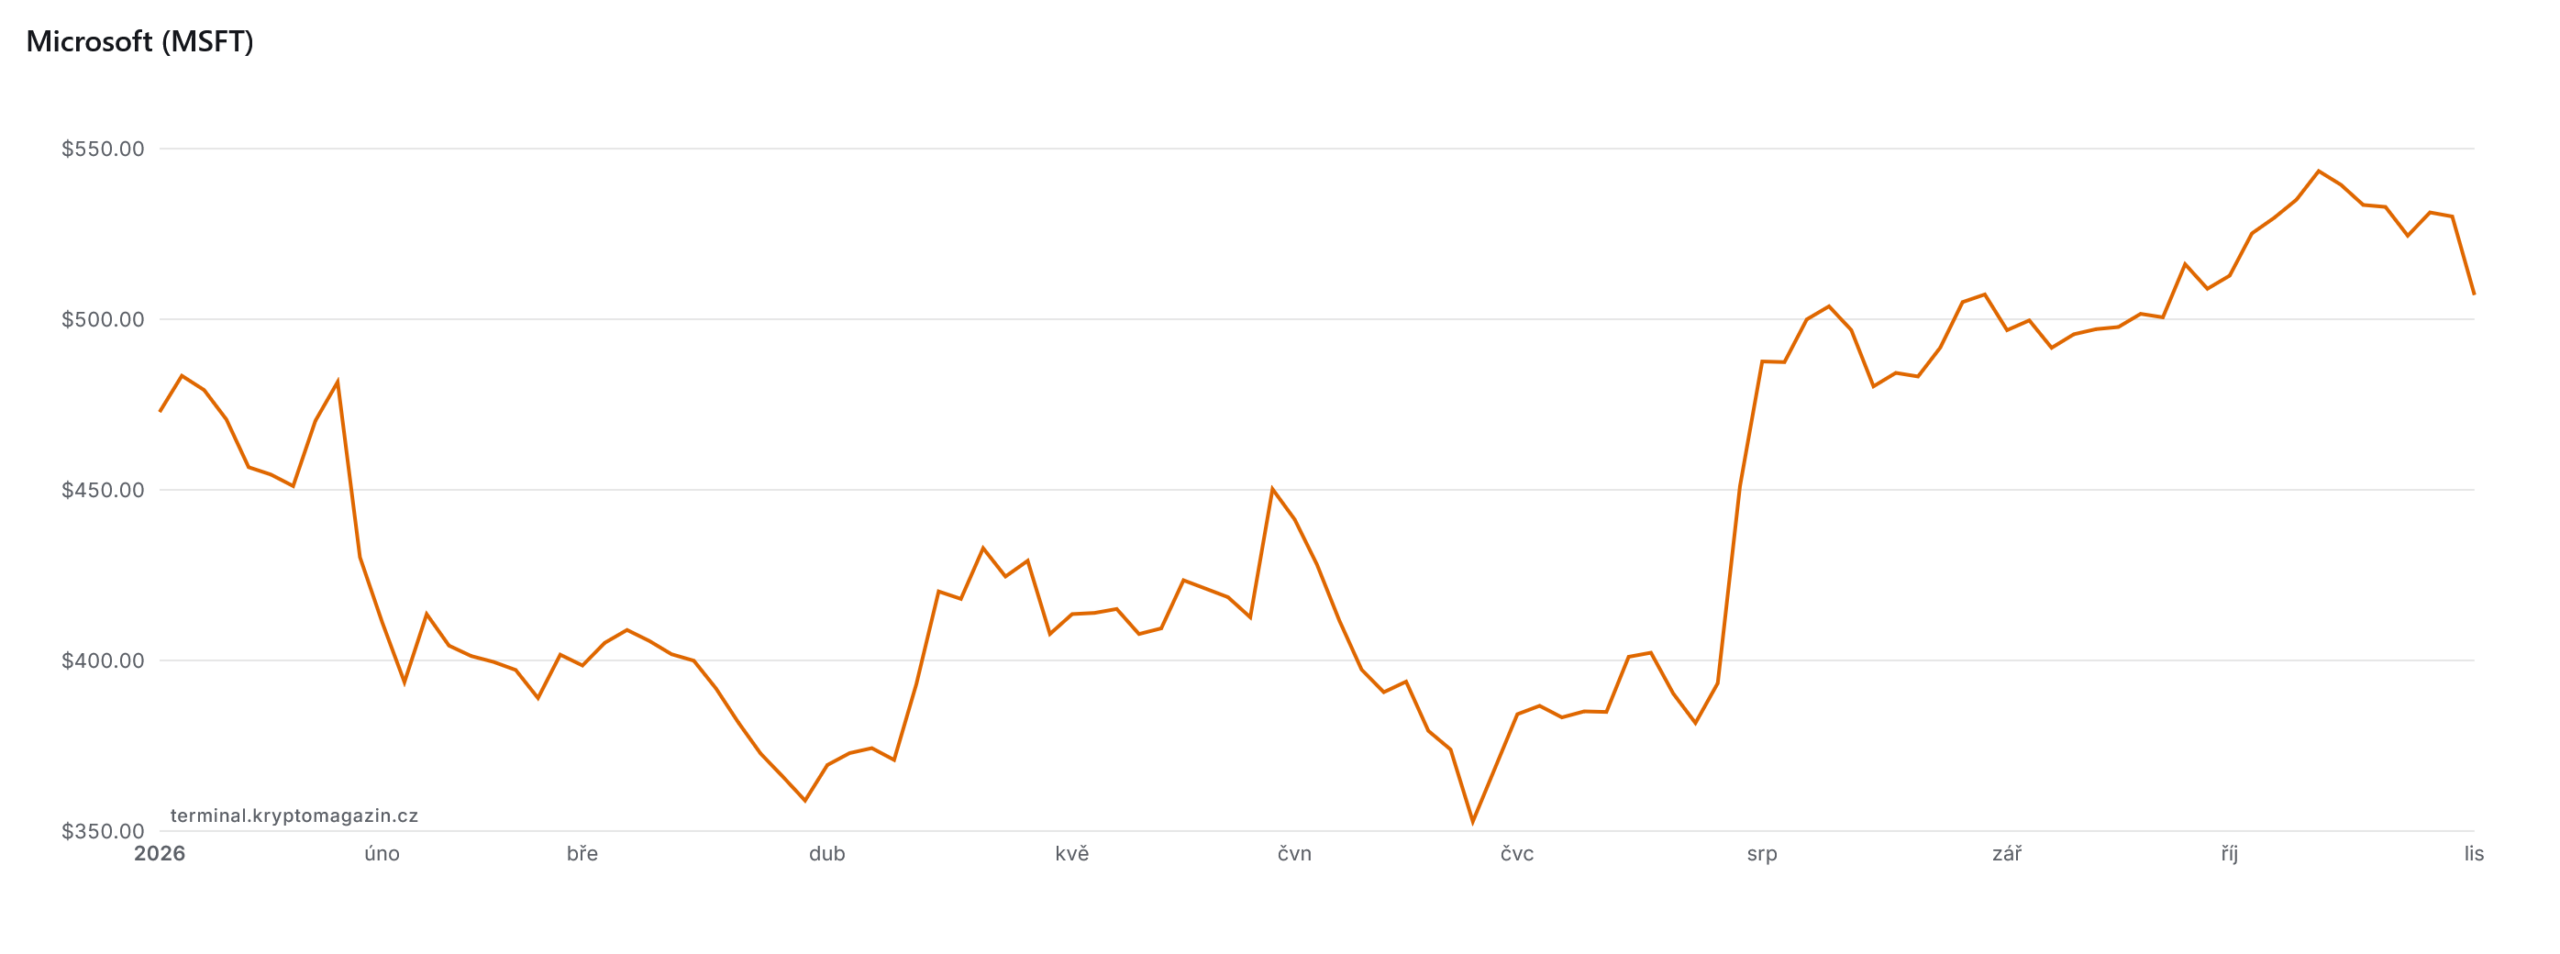
Microsoft zároveň k závěru září držel přibližně 24% podíl v OpenAI. Výnos z tohoto vlastnictví tentokrát účetní zisk ovlivnil jen mírně. Pro běžné podnikání byly mnohem významnější tržby z dodávaných služeb.
Celkové provozní cash flow dosáhlo 58 miliard dolarů. Po investicích do majetku za 39,4 miliardy dolarů zůstalo 18,6 miliardy dolarů volné hotovosti, tedy peněz dostupných po těchto výdajích. Microsoft tak stále vytváří rezervu na další potřeby.
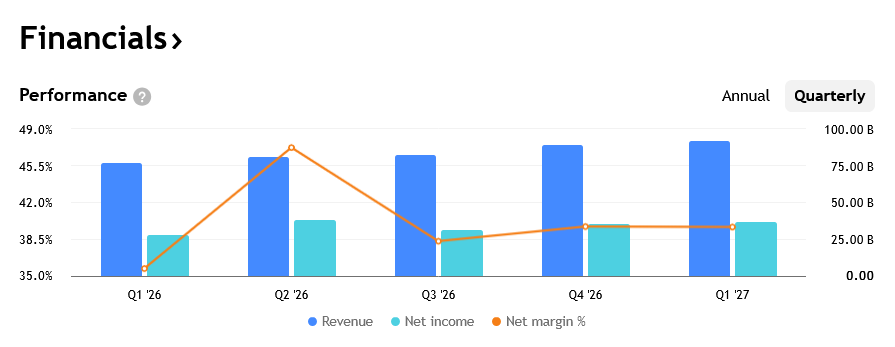
Objem nově uzavřených obchodů přesto meziročně klesl o 12 %. Finanční ředitelka Amy Hood to vysvětlila vysokou základnou loňských smluv pro Azure. Nasmlouvané budoucí komerční tržby dosáhly 677 miliard dolarů: mezikvartálně mírně klesly, meziročně však vzrostly o 73 %.
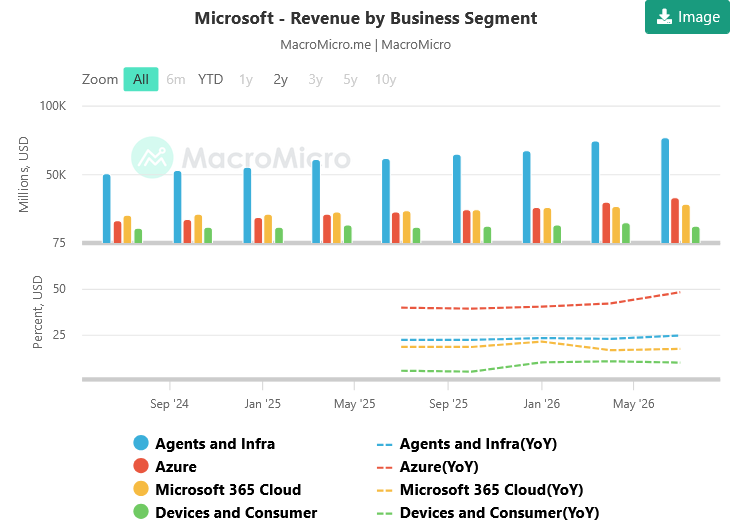
Co je však důležité, že Microsoft jednoduše našel cestu, jak z AI vydělávat. Hlavním motorem růstu je jeho Cloud, tedy platforma Azure a do ní integrované služby umělé inteligence (Copilot), které táhnou firemní poptávku. O druhé firmě to stejné v takové míře říci již nelze.
2. Alphabet rozšiřuje cloud, hotovost ale mizí rychleji
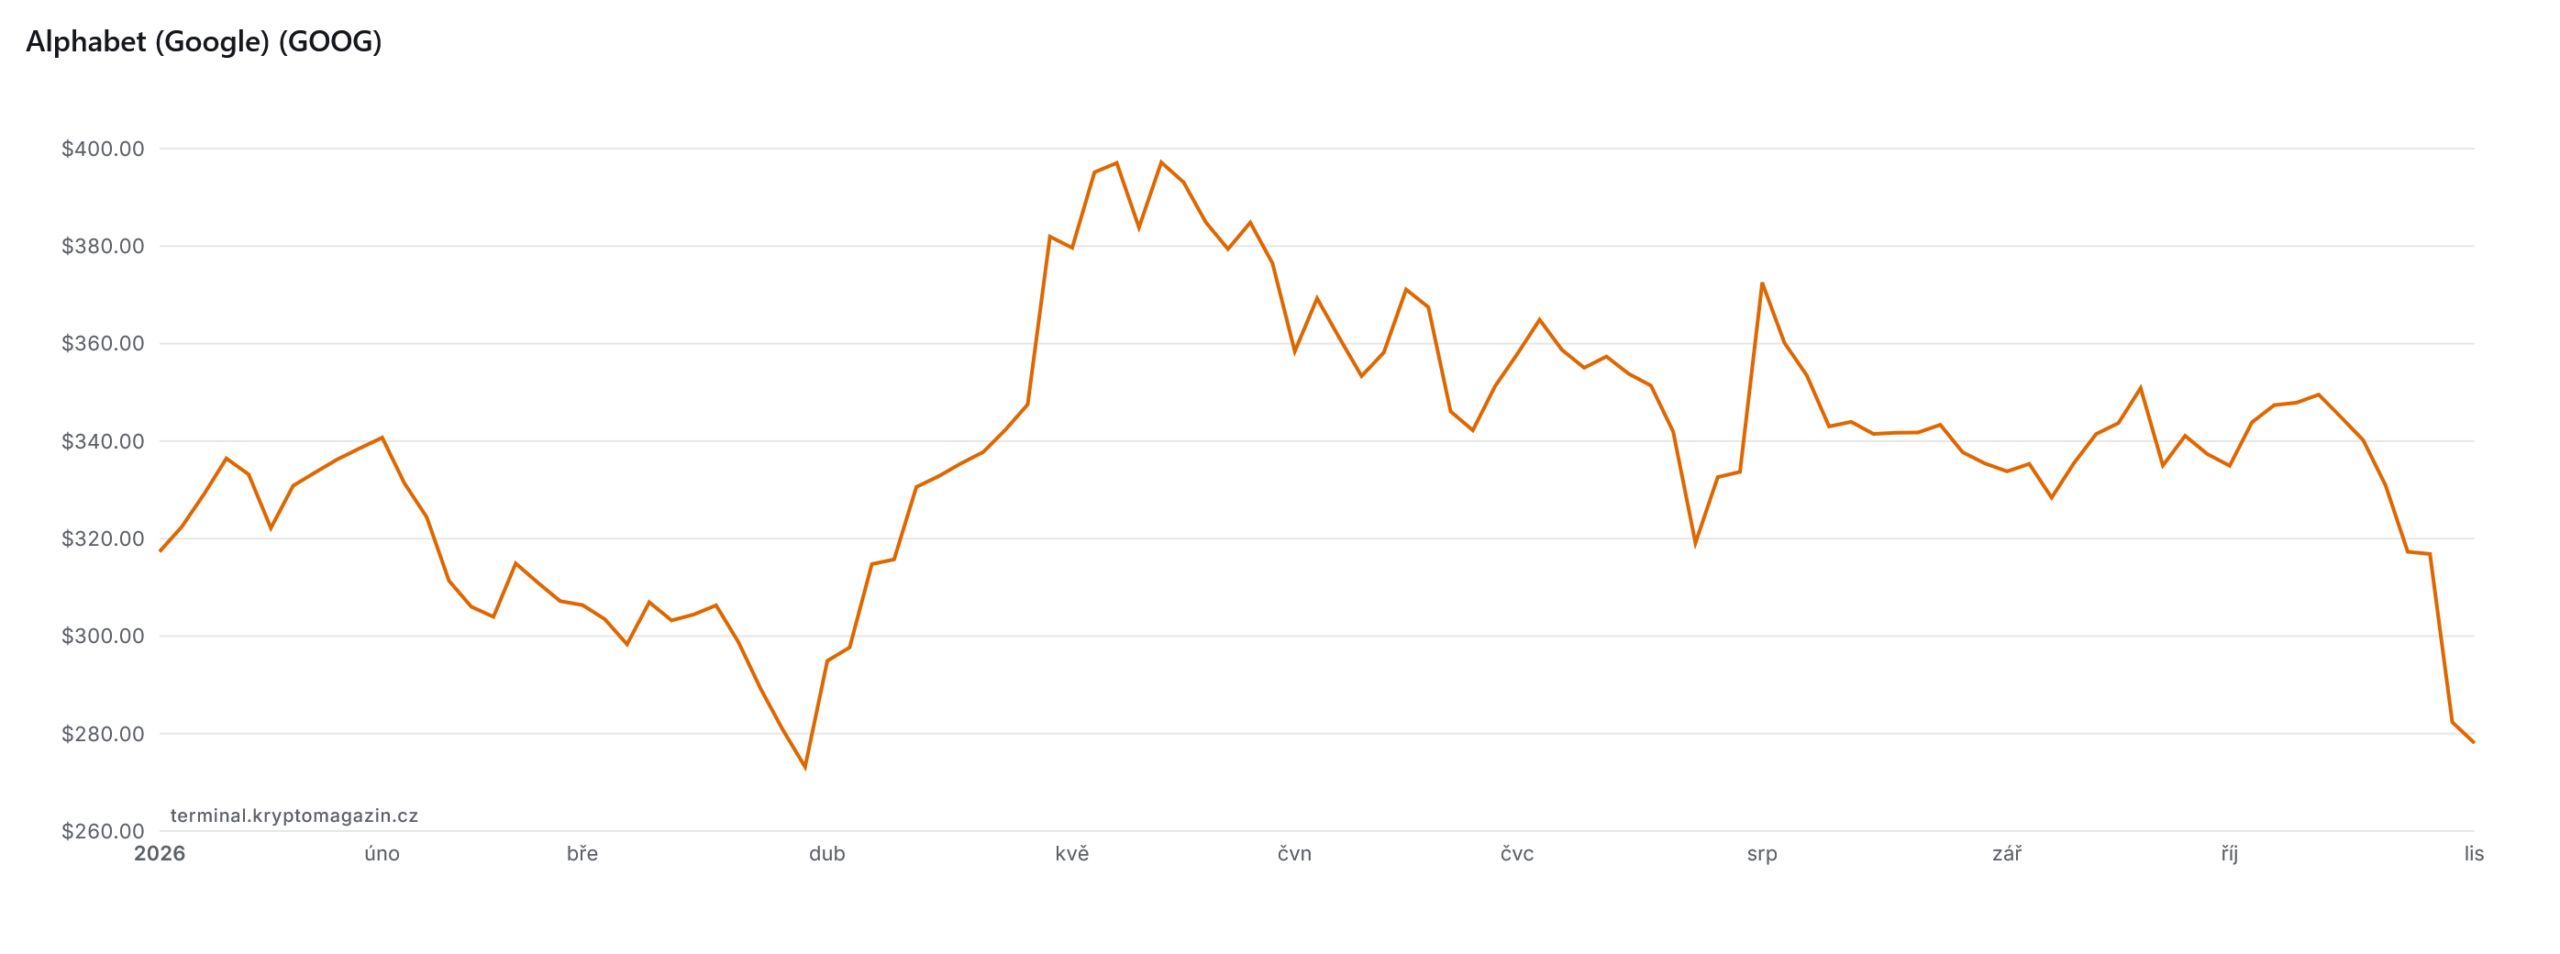
Google Cloud zvýšil čtvrtletní tržby o 103 % na 30,7 miliardy dolarů. Zásoba podepsaných zakázek vzrostla z 514 na 561 miliard. Poptávka se tedy do prodejů skutečně promítá, nejedná se pouze o budoucí přísliby. Jenže zde problém neleží.
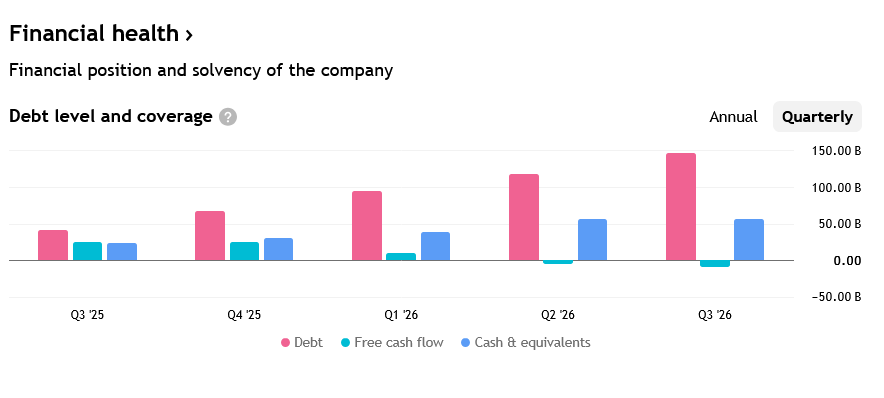
Provoz cloudu je však v tomto případě velice drahý. Alphabet za čtvrtletí investoval 51,4 miliardy dolarů, zatímco provoz vytvořil 42,3 miliardy. Výsledkem bylo záporné volné cash flow (FCF) přibližně 9,1 miliardy. A pozor, již druhé čtvrtletí v řadě.
Pojďme ale ještě více do hloubky, jelikož tato čísla potřebují také svůj kontext. Provozní hotovost snížily například zaplacení evropské pokuty ve výši 5,2 miliardy dolarů a růst zásob pro prodej vlastních výpočetních systémů TPU. Za posledních 12 měsíců navíc Alphabet stále vykázal kladné volné cash flow 19,7 miliardy. Čtvrtletní schodek proto automaticky neznamená dlouhodobou neschopnost vydělávat.
Alphabet se potýká s velkou kolísavostí účetního zisku také kvůli přeceňování svého investičního portfolia. V tomto čtvrtletí například účetní pokles hodnoty akcií SpaceX snížil zisk na akcii (EPS) o 0,55 dolaru na výsledných 2,12 dolaru.
Jelikož jde o změnu hodnoty na papíře, nikoli o reálný odliv hotovosti, je pro zdravé vyhodnocení firmy klíčové sledovat spíše čisté výsledky cloudu a reálnou tvorbu hotovosti namísto samotného čísla v podobě čistého zisku. To vám totiž nemusí sdělit vše.
Prozkoumejte AI Alphabet a Microsoft akcie na platformě XTB
Riziko ztráty kapitálu.
Na co se musí investoři připravit?
Vyšší výdaje omezují odměňování investorů v celém sektoru. Zmíněná pětice za 9 měsíců snížila odkupy vlastních akcií o 83 % na 13,6 miliardy dolarů. Dividendy naopak vzrostly na 37 miliard. Celkem tak akcionářům vrátila jen 9,3 % provozní hotovosti, nejmenší podíl nejméně za 15 let.
No a Alphabet letos zpětný odkup vlastních akcií pozastavil. Místo toho získal z vydání nového dluhu 29 miliard dolarů a prodejem nových akcií dalších 12,4 miliardy dolarů (tento prodej však slouží hlavně na pokrytí daní z odměn pro zaměstnance, nikoliv na rozvoj AI). Celkový dlouhodobý dluh firmy tak vzrostl na 125,1 miliardy dolarů.
Půjčování peněz na finančních trzích ale není znakem problémů – dělá to i konkurenční Microsoft, který koncem října vydal dluhopisy za 25 miliard dolarů. I ziskové firmy s dostatkem hotovosti totiž využívají dluh k dlouhodobému rozložení nákladů na obří projekty.
Rizikem tohoto postupu je však růst budoucích úroků, přičemž úspěch nových datových center bude stále záviset na tom, zda o ně bude na trhu zájem.
Rozhodne návratnost investic a širší okruh zákazníků
Názory analytiků na současný trh se liší. Mark Schilsky z JPMorgan si všímá, že investoři teď řeší spíše účetní zisk na akcii než reálnou hotovost. Ehren Stanhope z Franklin Templeton zase očekává, že si technologické firmy budou u investorů stále častěji půjčovat peníze formou dluhopisů a nových akcií.
AI dnes provázejí obří a velmi riskantní kontrakty, což ukazuje třeba příklad Anthropicu. Ten se totiž zavázal, že do roku 2033 zaplatí Googlu za cloudové služby astronomických 121,3 miliardy dolarů – a to bez ohledu na to, kolik kapacity reálně využije.
Pro Google je to samozřejmě skvělá zpráva, ale úspěch dohody závisí na tom, zda Anthropic dokáže tak obrovské sumy dlouhodobě financovat. Plánovaný vstup Anthropicu na burzu sice může papírově zvýšit hodnotu podílu, který v něm Alphabet (Google) vlastní, ale tyto odhady nejsou garantovaným výnosem a reálnou stavbu datových center Alphabetu nezaplatí.
Microsoft naopak volí trochu jinou strategii. Jeho šéf Satya Nadella zdůraznil, že chce růst postavit na tisících menších zákazníků, nikoli jen na pár velkých odběratelích. Cloud Azure díky tomu vzrostl o 48 % a zdá se, že mu tato strategie prozatím dobře funguje.
Přestože Microsoft plánuje v příštím čtvrtletí investovat přes 50 miliard dolarů, jeho vedení věří, že za celý fiskální rok 2027 zůstane v kladném volném cash flow. Výsledky Microsoftu se tak momentálně zdají být zkrátka stabilnější a hlavně… ziskovější.
Prozkoumejte technologické akcie na platformě XTB
Riziko ztráty kapitálu.
