

Michael Burry zkrátil čas, během kterého očekává problémy v sektoru umělé inteligence. Zatímco v srpnu označoval za základní scénář rok 2028, na konci září přesunul sázky proti technologickým akciím do prodejních opcí s platností převážně do roku 2027.
Věří, že přehnaná očekávání investorů mohou narazit dříve. A svou kritiku dále rozvíjí. Zpochybňuje návratnost obřích investic do datových center a upozorňuje na jejich financování dluhem.
Trh mu však zatím jednoznačně za pravdu nedává: Nvidia ještě 6. října vystoupala na nové historické maximum. Pro Burryho proto bude zásadní nejen směr pohybu akcií, ale také jeho načasování.
Burry mění sázky proti Nvidii, Micronu i Palantiru
Změnu strategie oznámil 28. září po víkendovém průzkumu. Uzavřel krátké pozice (shorty) mimo jiné na Nvidii, Micron, Nebius, Palantir, Oracle, Caterpillar a polovodičový fond SOXX. Většinu nahradil put opcemi, tedy obchodními nástroji umožňujícími vydělat na poklesu ceny.
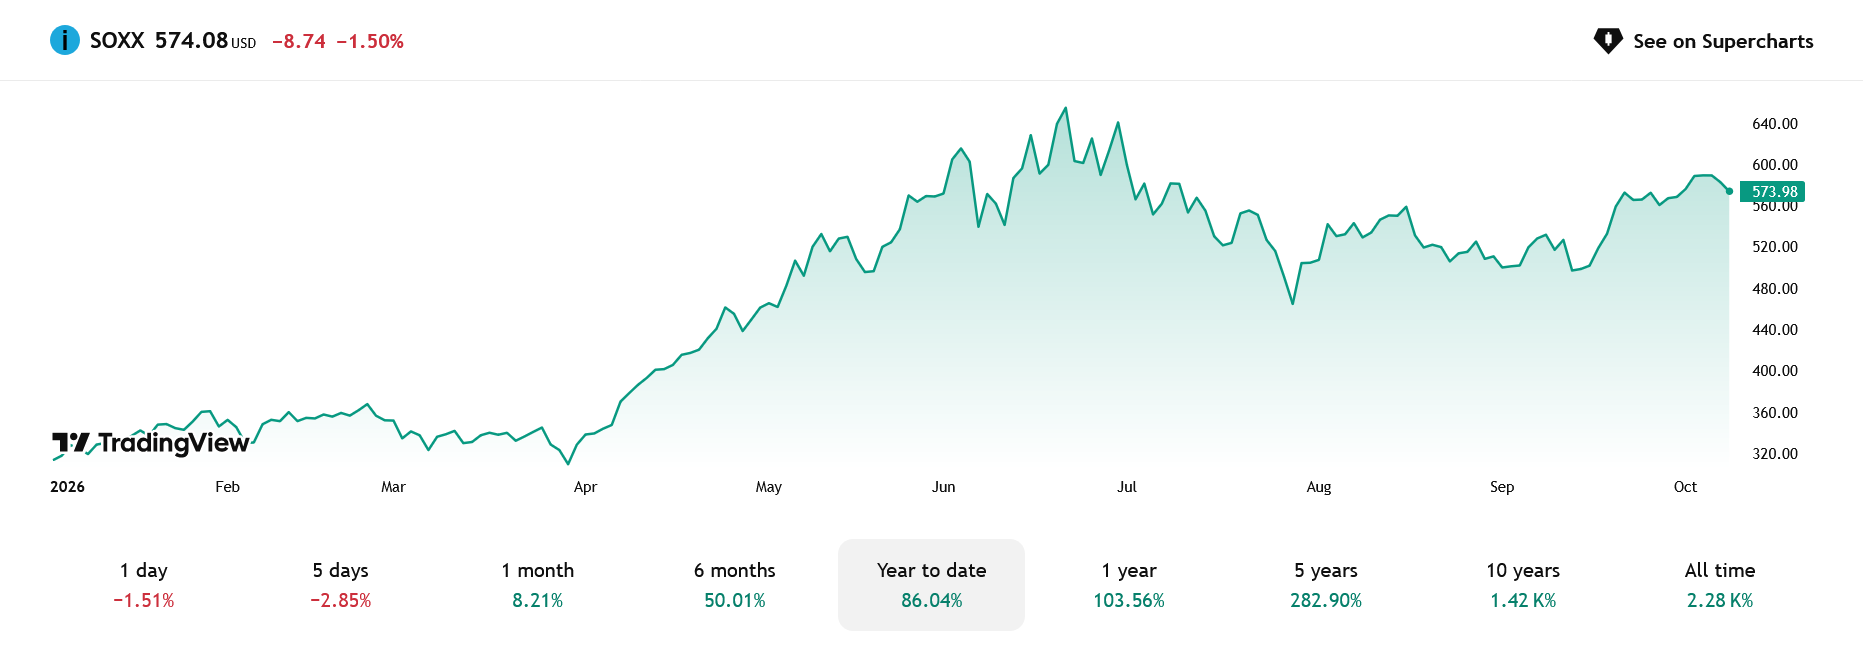
Podle tehdejšího zveřejnění mají opce na Micron a Nebius vypršet v červnu 2027, zatímco kontrakty na Nvidii, Palantir a SOXX v září. U CoreWeave tehdy krátkou pozici uzavřel, ale vhodně oceněné opce ještě hledal. Mimo technologický sektor přidal také sázku na pokles pojišťovny MetLife.
Část přesunů souvisela s realizací ztrát pro daňové účely. Hlavním důvodem ale podle Burryho byla rostoucí jistota, že se jeho scénář naplní dříve. Očekávanou kolísavost trhu současně považoval za příležitost nakoupit opce za příznivější ceny.
Prozkoumejte opce na platformě XTB
Opce omezují ztrátu, ale přidávají časový limit
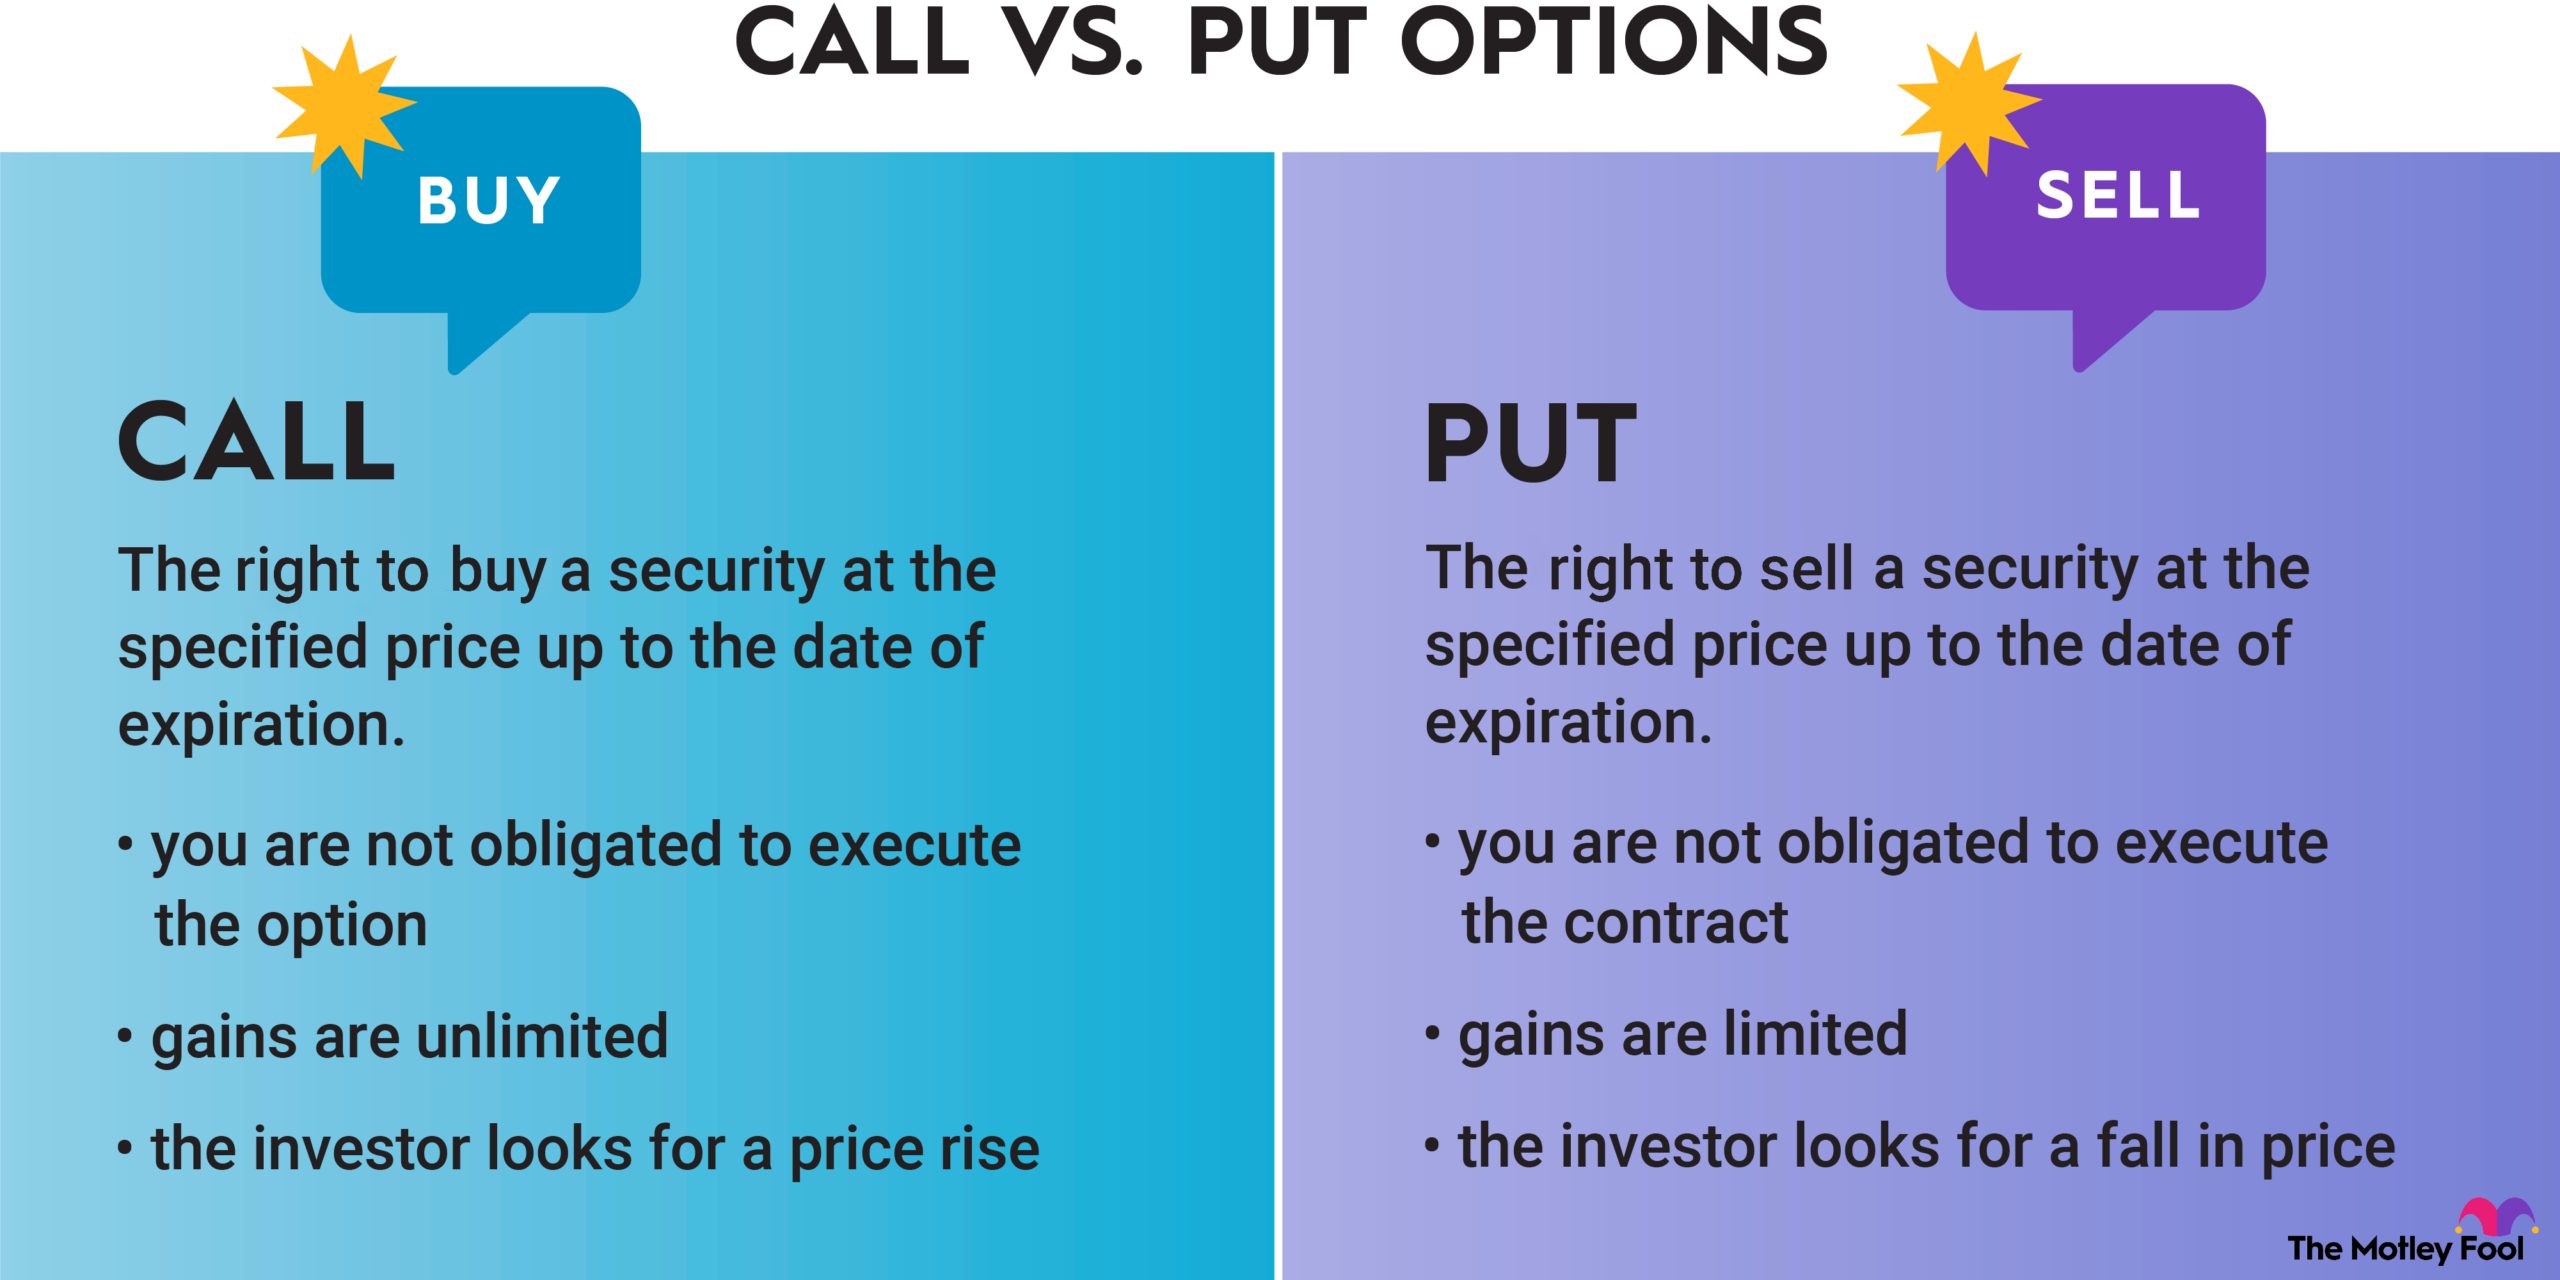
Při klasickém shortu si investor půjčí akcie, prodá je a doufá, že je později koupí levněji. Pokud cena místo toho roste, jeho ztráta může být teoreticky neomezená. Nakoupená put opce funguje jinak: dává právo prodat akcii za předem stanovenou cenu.
Za toto právo ale obchodník zaplatí prémii. Samotná opce může ztratit celou svou hodnotu, ale ztráta z jejího nákupu je omezená na zaplacenou prémii. Oproti přímému shortu však investor přijímá pevný termín vypršení kontraktu.
Nestačí tak jen správně odhadnout, že trh jednou klesne. Tento pokles musí přijít dostatečně rychle a musí být dostatečně velký. Pokud se tak nestane, obchodník musí stihnout prodat svou opci dříve, než její platnost vyprší a ztratí hodnotu.
Cenu opce totiž ovlivňuje to, jak moc trh kolísá, a hlavně čas, který zbývá do konce její platnosti. Právě tento tlak času je podle mě největší slabinou nové strategie Michaela Burryho.
Ares varuje: slabším článkem je financování datových center
Důležitým podkladem Burryho úvah je také analýza společnosti Ares Management. Upozorňuje, že řada propojených investic, úvěrů a záruk stojí na předpokladu pokračujících vysokých výdajů do AI. Pokud očekávané příjmy nepřijdou, vedení firem může rozpočty přesměrovat jinam.
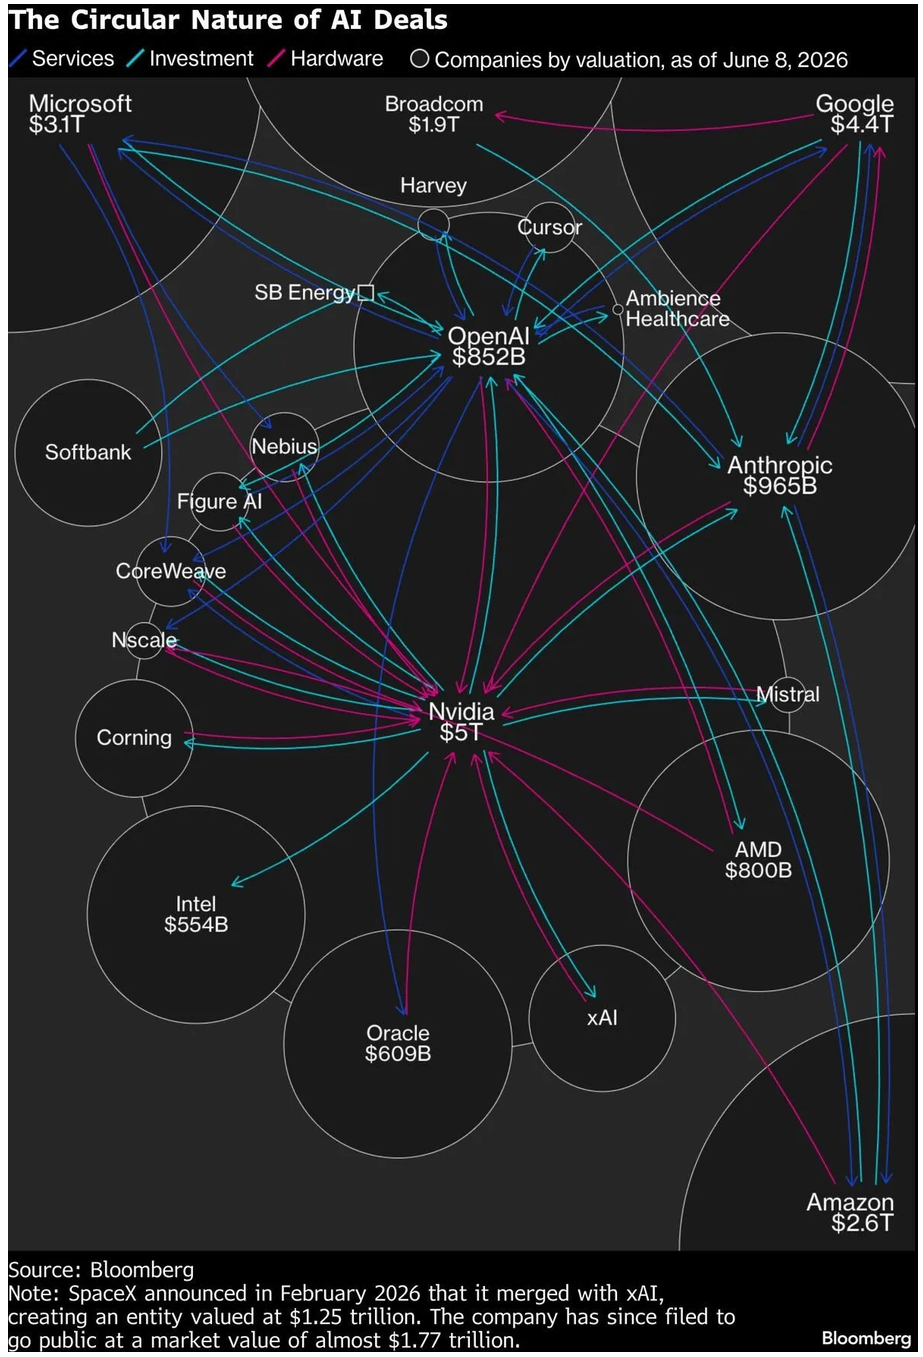
Taková změna by se nemusela zastavit u slabších objednávek čipů. Zasáhla by také provozovatele datových center, jejich věřitele a investory financující výstavbu. Provázanost jednotlivých firem může problémy zesílit právě ve chvíli, kdy více účastníků současně potřebuje peníze.
Ares zároveň rozlišuje mezi dobře a špatně nastavenými obchody. Nejde o tvrzení, že každé datové centrum představuje špatnou investici. Rozhodují podmínky smluv, skutečné rozdělení rizika a schopnost zákazníků platit i při slabším růstu.
Prozkoumejte akcie na platformě XTB
Riziko ztráty kapitálu.
Na Substacku Burry zpochybňuje návratnost celé AI infrastruktury
V novém komentáři na Substacku, zveřejněném 8. října, Burry tvrdí, že OpenAI a Anthropic chtějí získat podobně dominantní postaveníjako zavedení technologičtí giganti. Jejich ambice ale podle něj nezaručují, že se dnešní rozsáhlé investice vyplatí.
Obává se také úspornějšího využívání AI, které by snížilo potřebu části plánované výpočetní kapacity. Některé výdaje by pak mohly zůstat nevratnými náklady. Proti této úvaze ale stojí možnost, že levnější provoz přivede nové zákazníky a celkovou poptávku naopak zvýší.
Dosavadní vývoj akcií jeho obavy zatím vůbec nepotvrzuje – trh je stále příliš optimistický, a podle mého názoru v některých případech až iracionální.
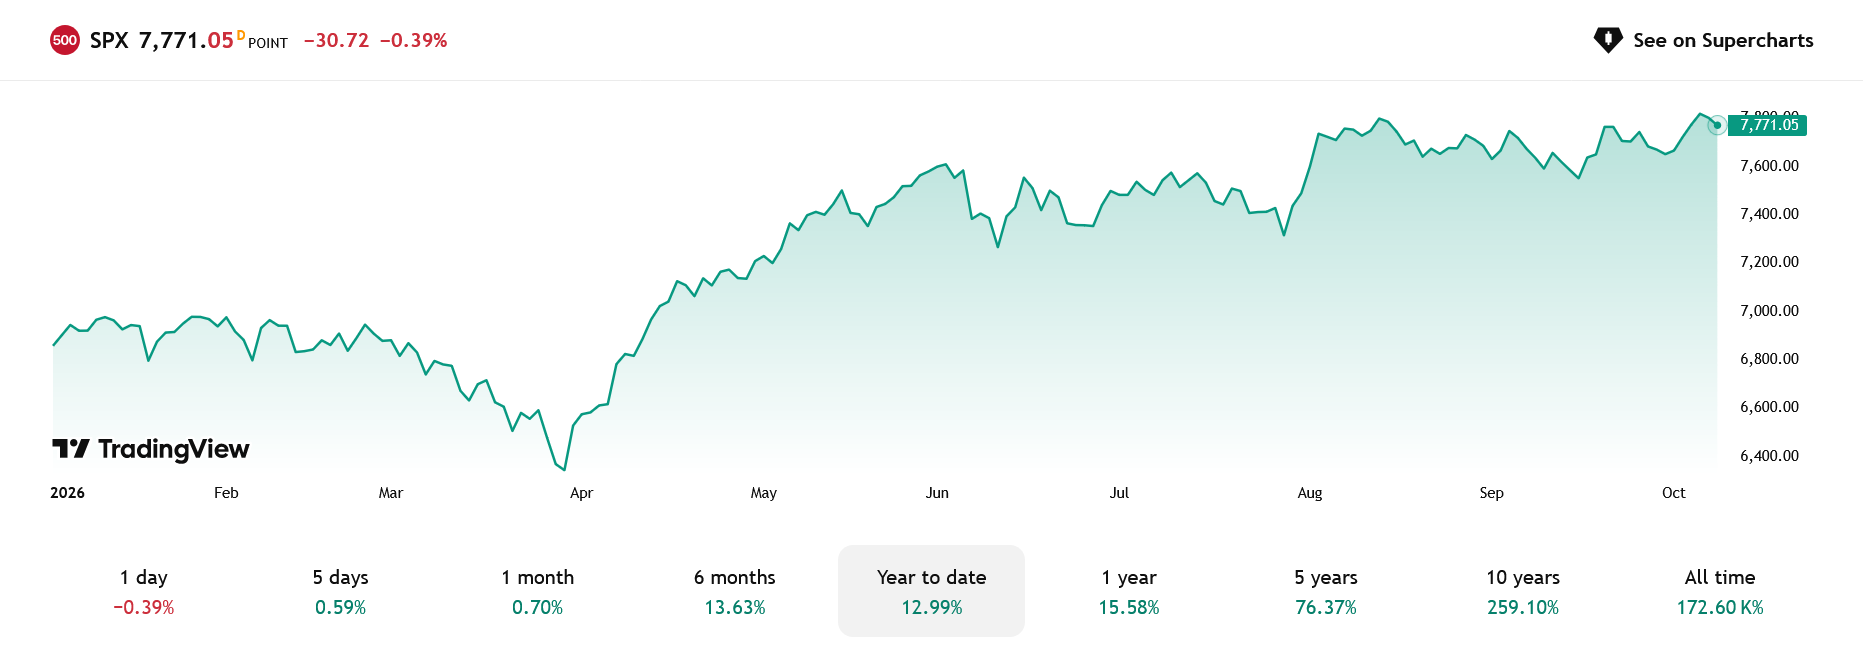
Osobně bych tedy Burryho varování bral spíše jako důvod prověřit závislost portfolia na AI. Tento sektor je samozřejmě silným hnacím motorem, jeho silnou provázanost ale vnímám také a riziko v ní vidím.
Důležité proto může být sledovat, odkud příjmy AI gigantů skutečně pramenía jaké tržby vlastně vytvářejí jejich koncové produkty.
