

Analýza cenových grafů je pro mě jako mít stroj času, protože jsou ceny schopny se vracet na úrovně, kde jsme byly naposledy před mnoha roky. A to neplatí jenom pro bitcoin, ale v podstatě pro jakékoliv aktivum.
Proto mám finanční trhy tak rád. Je to jako být cestovatel časem. Vracíme se cenově i fundamentálně do dob, které jsou staré i více jak 25 let, což mi přijde fakt vzrušující. Hlavně tím člověk nabírá cenné zkušenosti.
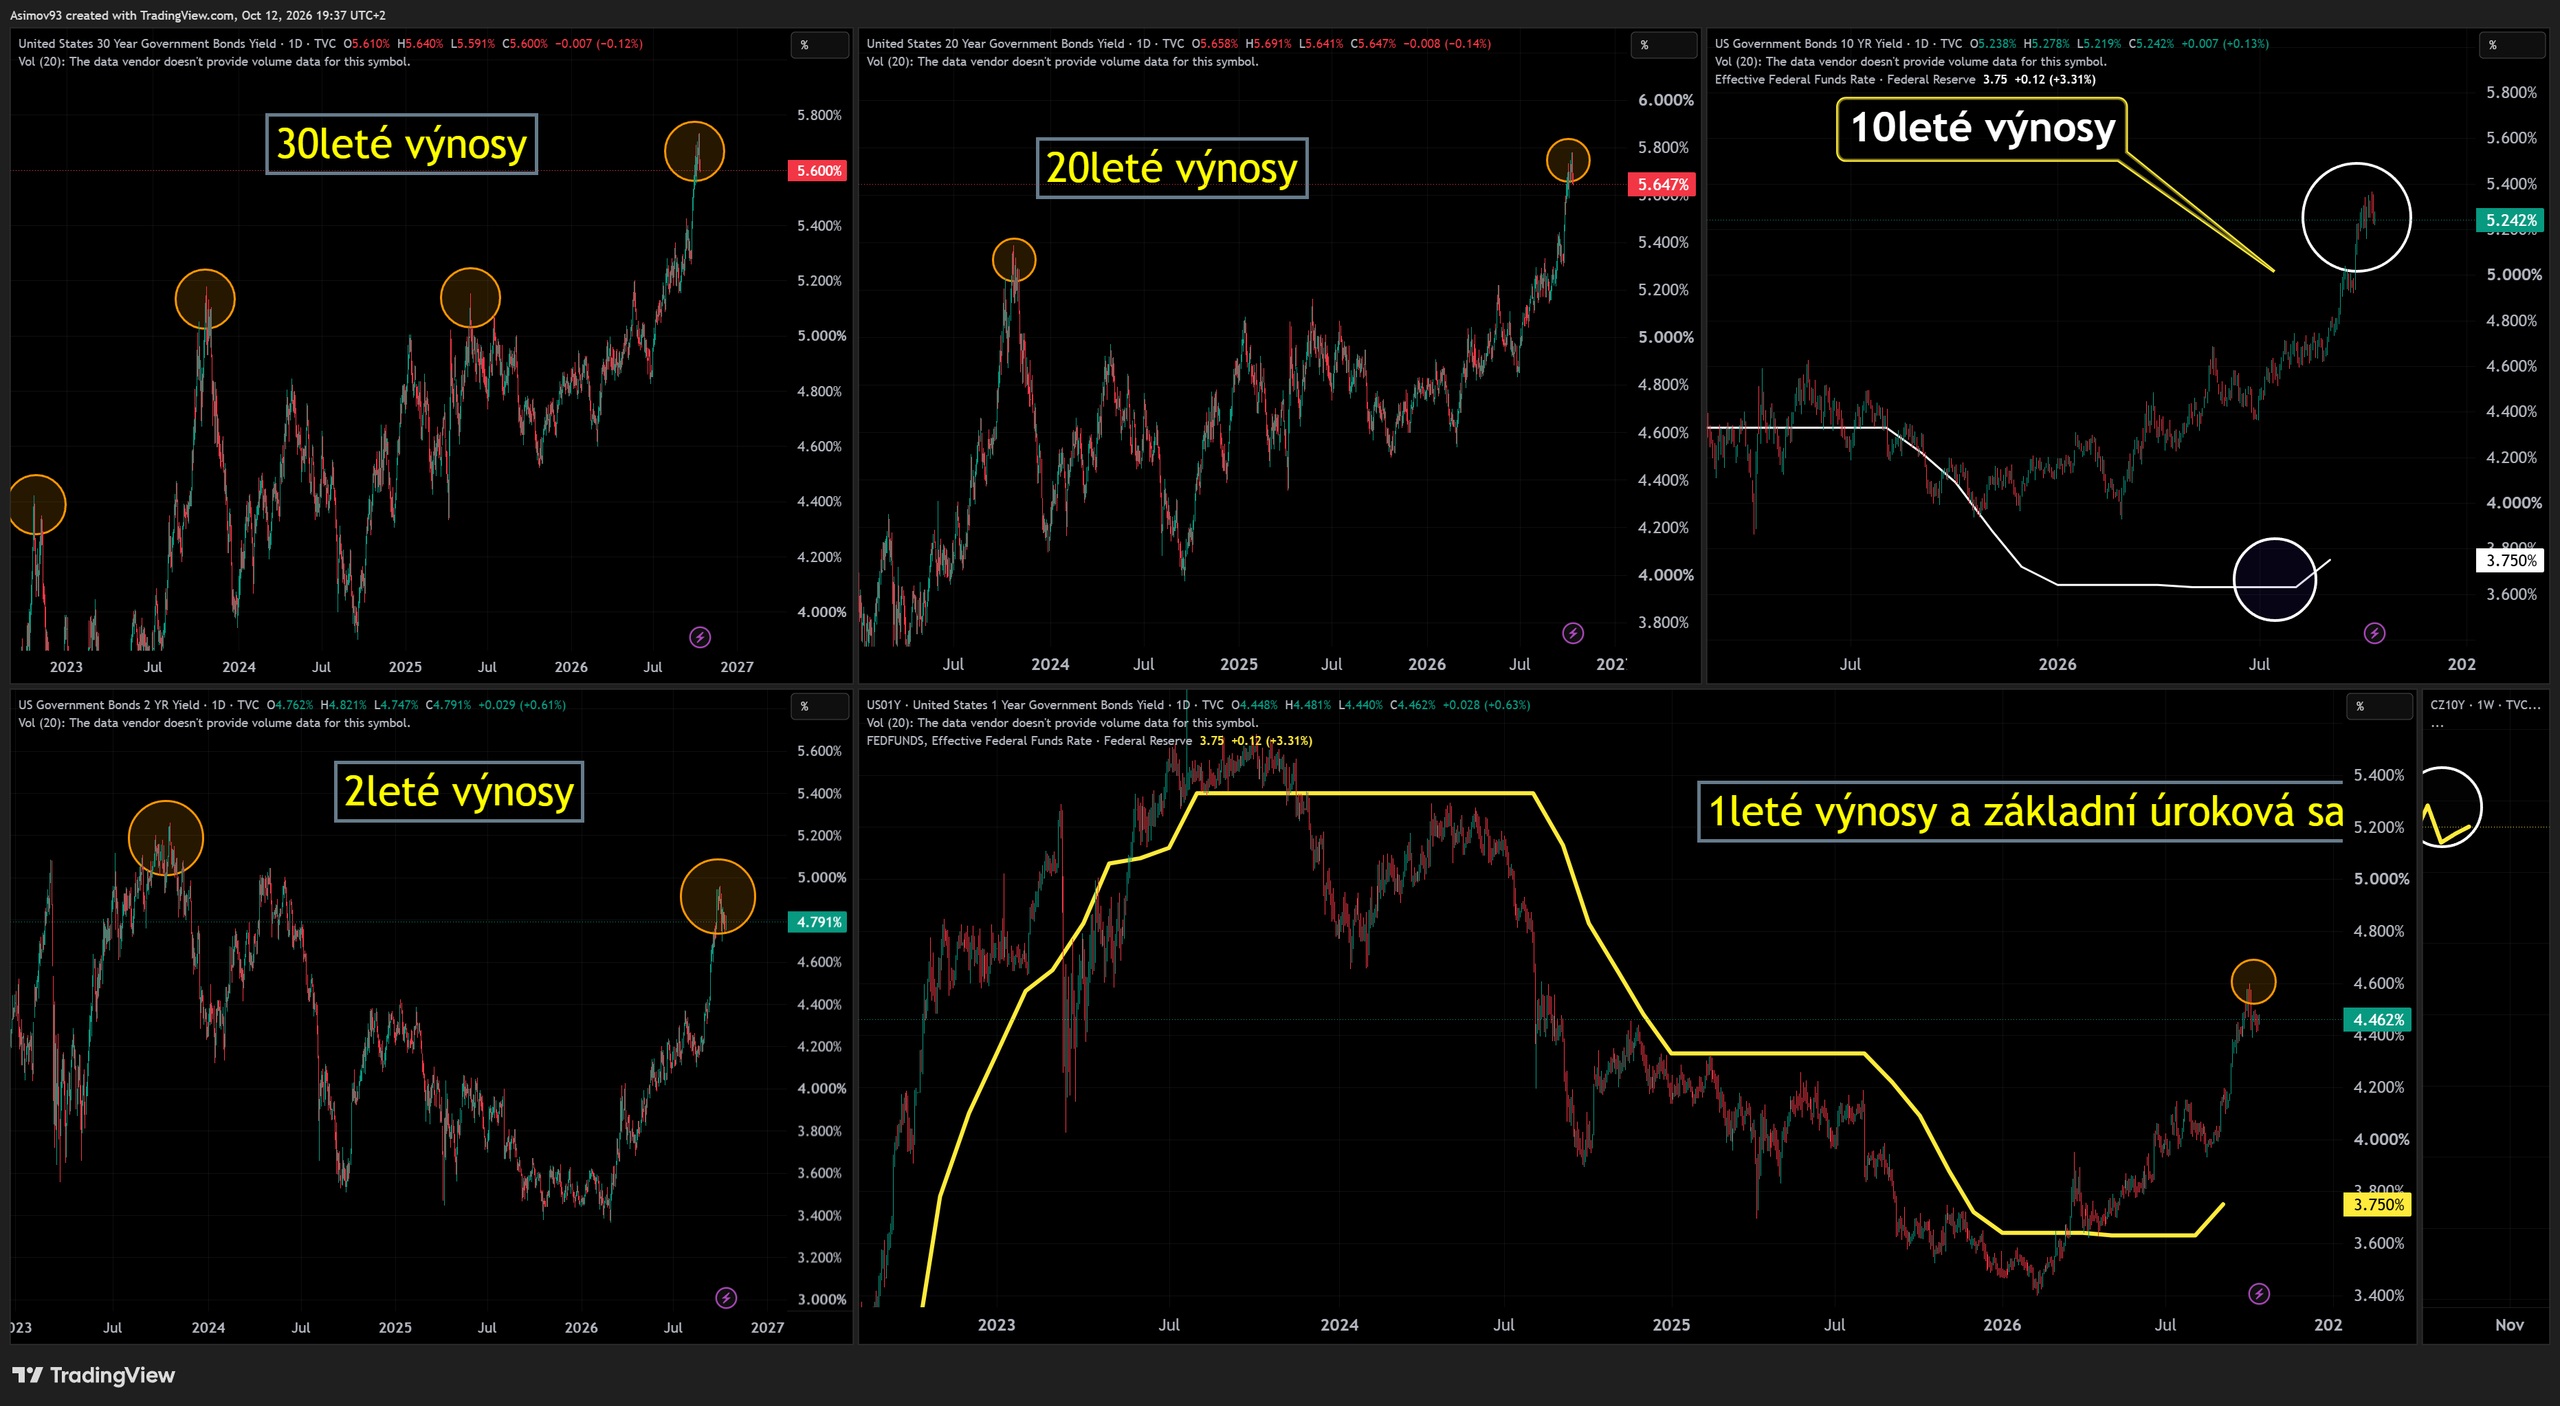
Například výnos desetiletého amerického dluhopisu vzrostl nad 5,3 %, což jsou úrovně, které pamatuje někdy z počátku milénia a většina komentářů za to viní inflaci. Podle mě je však hlavním motorem spíš růst americké ekonomiky, a právě to dostává bitcoin do složité situace.
Bitcoin se dnes obchoduje kolem 83 500 USD a čelí hned několika rezistencím, které je třeba překonat. Pořád se ovšem nevzdávám šance, že prvně půjdeme na 72 000 USD. Trh se ale zatím drží docela dobře, makro mu ale teď ne tak úplně pomáhá.
Pullback bitcoinu na 72 000 USD by kopíroval rok 2023
Jestli se historie zopakuje, dá si bitcoin cenový padáček na 72 000 USD. Je to pořád to samé dokola: impuls, korekce, impuls, korekce. Pullback do likvidních cenových oblastí proto není nic zvláštního.
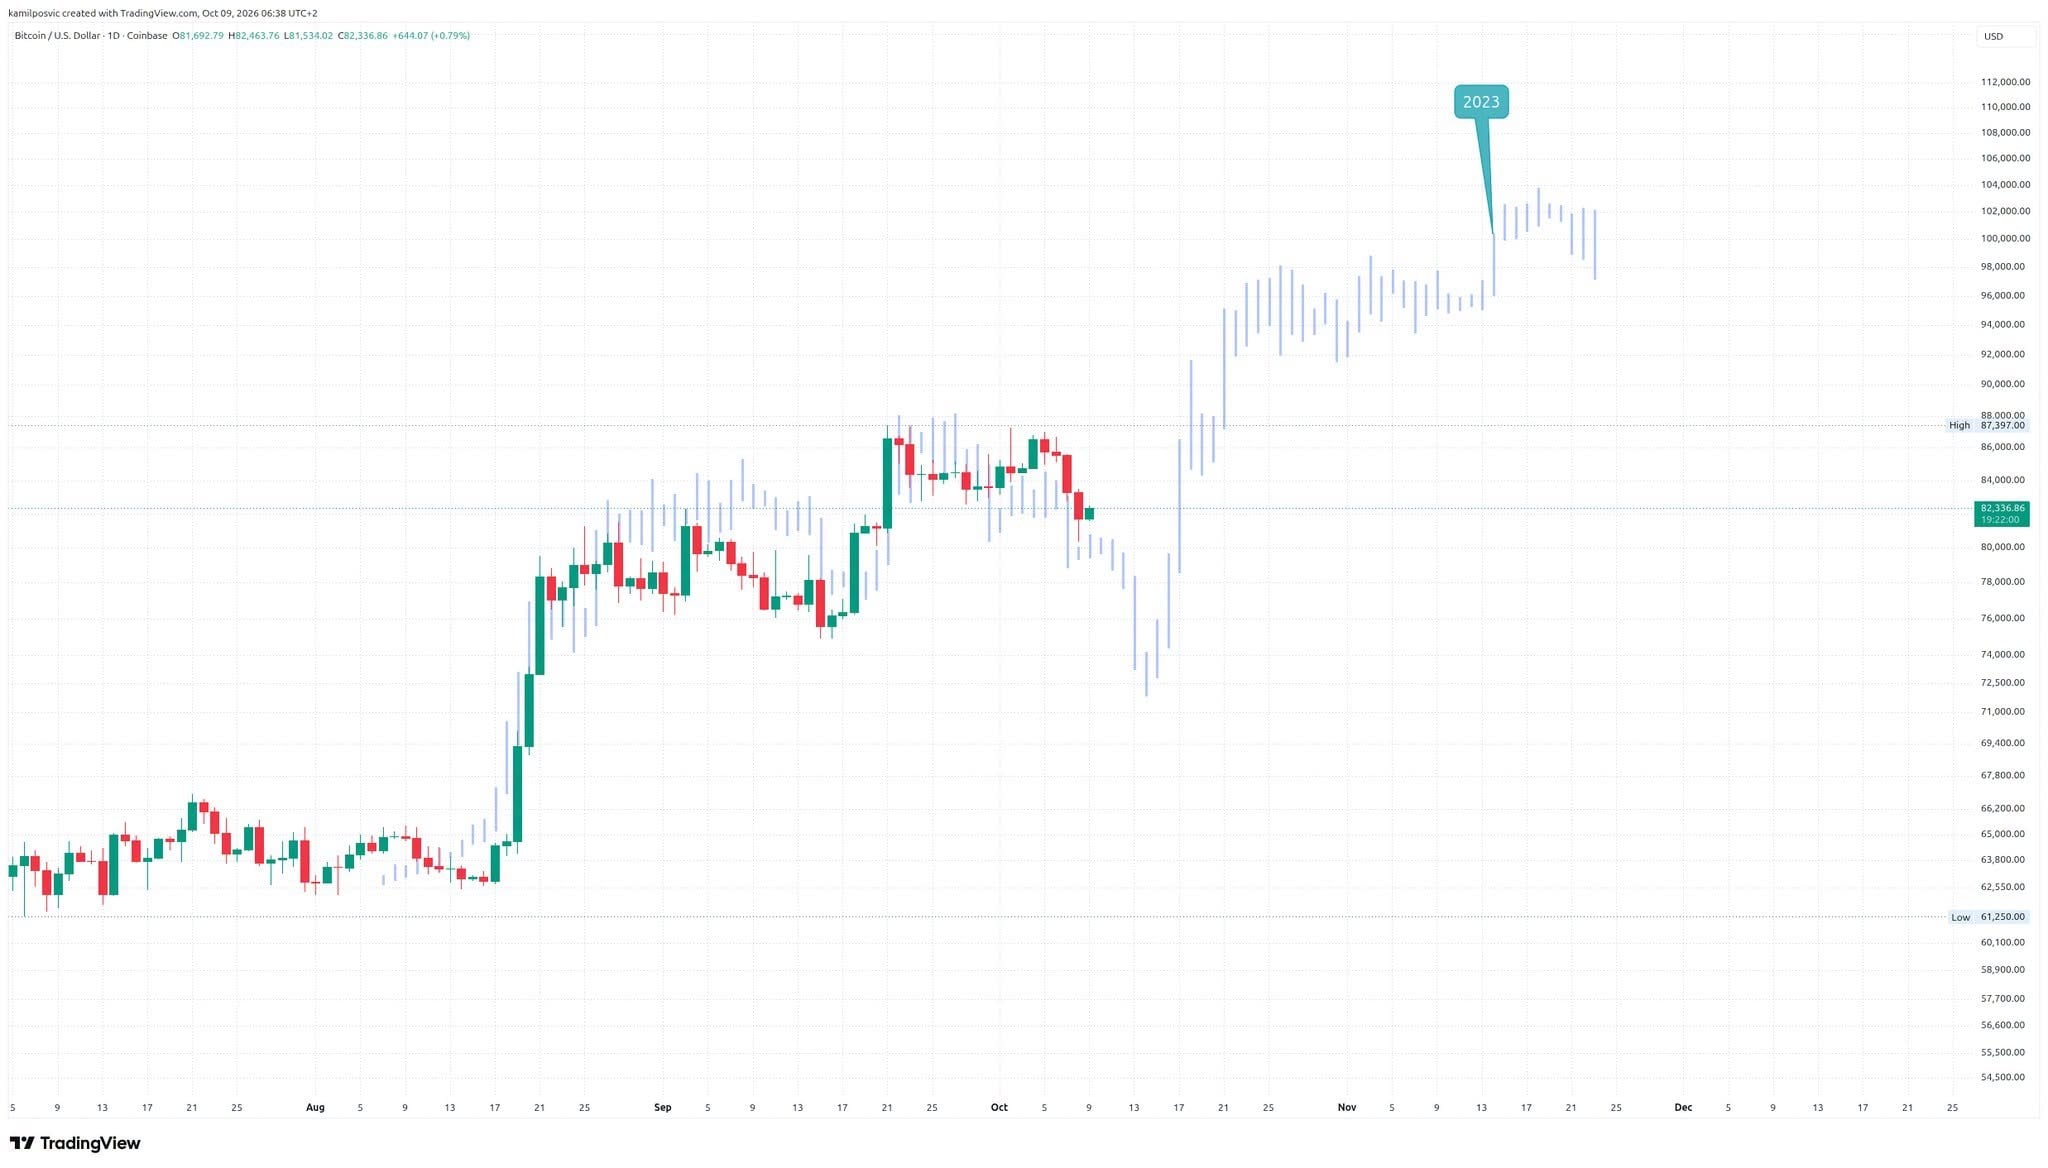
Graf, který prokládá letošní vývoj s rokem 2023, ukazuje propad k 72 000 USD v polovině října a teprve potom další impuls nad 90 000 USD. Z letošního zářijového maxima 87 397 USD by šlo o pokles zhruba o 17,6 %.
To je podobná hloubka jako v srpnu 2023, kdy bitcoin během pár dní spadl zhruba z 29 000 na 25 000 USD, než se v říjnu vydal do další vlny růstu. Pásmo kolem 72 000 USD navíc není náhodně vybraná cenová úroveň. Jak jsem psal mnohokrát, sbíhá se zde 100denní i 200denní klouzavý průměr. A na týdením je již dost blízko 200týdenní klouzavý průměr.
Osobně se takového pullbacku nebojím a hranici býčí struktury dál držím na týdenním close pod 70 000 USD. Větší riziko vidím jinde. Pokud desetiletý výnos poroste dál směrem k tempu nominálního HDP kolem 6 %, nemusí být negativní tlak na bitcoin otázkou několika týdnů, ale spíš měsíců, podobně jako v roce 2023, kdy trh čekal na impuls skoro půl roku.
Proč rostou výnosy dluhopisů, když nejde jen o inflaci?
Růst výnosů se většinou připisuje inflaci. Částečně to může být pravda, hlavně kvůli ropě. Podle mě je ale hlavní příčinou růstu úrokových měr, tedy výnosů dluhopisů, růst americké ekonomiky. Ukazuje to následující graf od Bianco Research, který srovnává meziroční růst nominálního HDP s výnosem desetiletého dluhopisu. Korelace je vidět na první pohled, protože výnos dluhopisu je tvořen právě ekonomickým růstem.
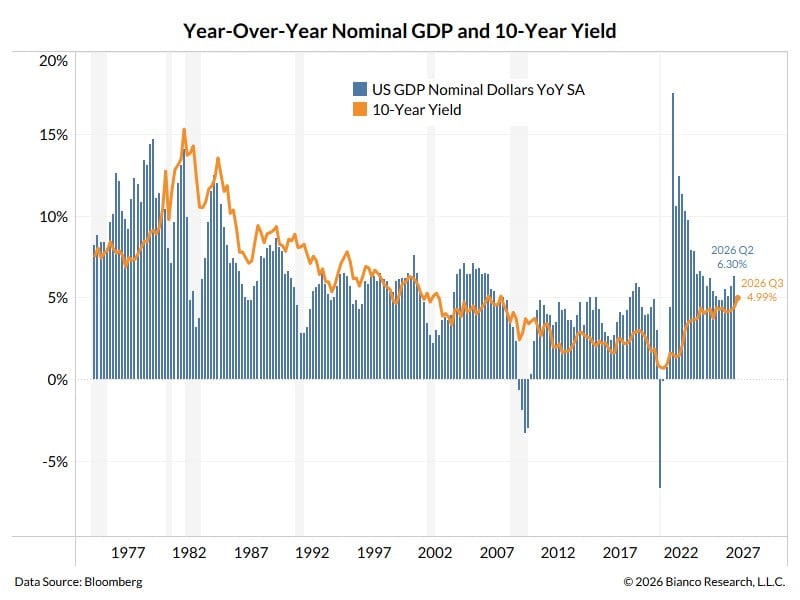
Logika je jednoduchá. Kdo půjčí státu na deset let, chce dostat aspoň tolik, kolik ekonomika v průměru poroste v nominálním vyjádření, jinak by mu víc vydělalo cokoliv navázaného přímo na ekonomiku.
Proto se výnos desetiletého dluhopisu v dlouhém období pohybuje kolem tempa nominálního HDP. Podle grafu rostlo americké nominální HDP ve druhém čtvrtletí meziročně o 6,3 %, zatímco desetiletý výnos byl ve třetím čtvrtletí na 4,99 % a na začátku října se dostal na 5,24 %.
Výnos je tedy pořád pod tempem ekonomiky, a dokud to tak zůstane, nemá trh moc důvodů ho stlačovat níž. Nominální HDP přitom obsahuje reálný růst i inflaci, takže drahá ropa se do něj promítá také.
Proč je to důležité?
Kdyby výnosy tlačila nahoru hlavně inflace a strach z dalšího zpřísňování měnové politiky, rostl by nejvíc krátký konec křivky, který na sazby centrální banky reaguje nejcitlivěji, a křivka by se spíš zplošťovala.
Když se naopak rozevírá, to znamená rozšiřuje se spread mezi výnosem dlouhých a krátkých dluhopisů, křivka se tím stává strmější, trh oceňuje delší období silnějšího růstu.
Do dlouhých splatností se samozřejmě promítá i riziková prémie kvůli zadlužení vlády, samotné rozevírání ale ukazuje spíš na růst než na recesi.
Bitcoin narazil na rezistenci i vůči Nasdaqu
Shodou okolností je teď cena bitcoinu na rezistenci i vůči technologickému indexu Nasdaq. V předchozích cyklech po dotyku téhle úrovně vždy následovala korekční vlna dolů.
Na měsíčním grafu poměru BTC/Nasdaq je vidět, že se poměr vrátil k hladině, odkud se v roce 2024 vydal naposledy nahoru, a teď ji testuje zespodu. Stejný moment nastal v létě 2019 a v roce 2023. V obou případech po dotyku přišlo několik měsíců, kdy se bitcoinu proti akciím nedařilo, a teprve pak průraz, po kterém začal akcie výrazně předbíhat.
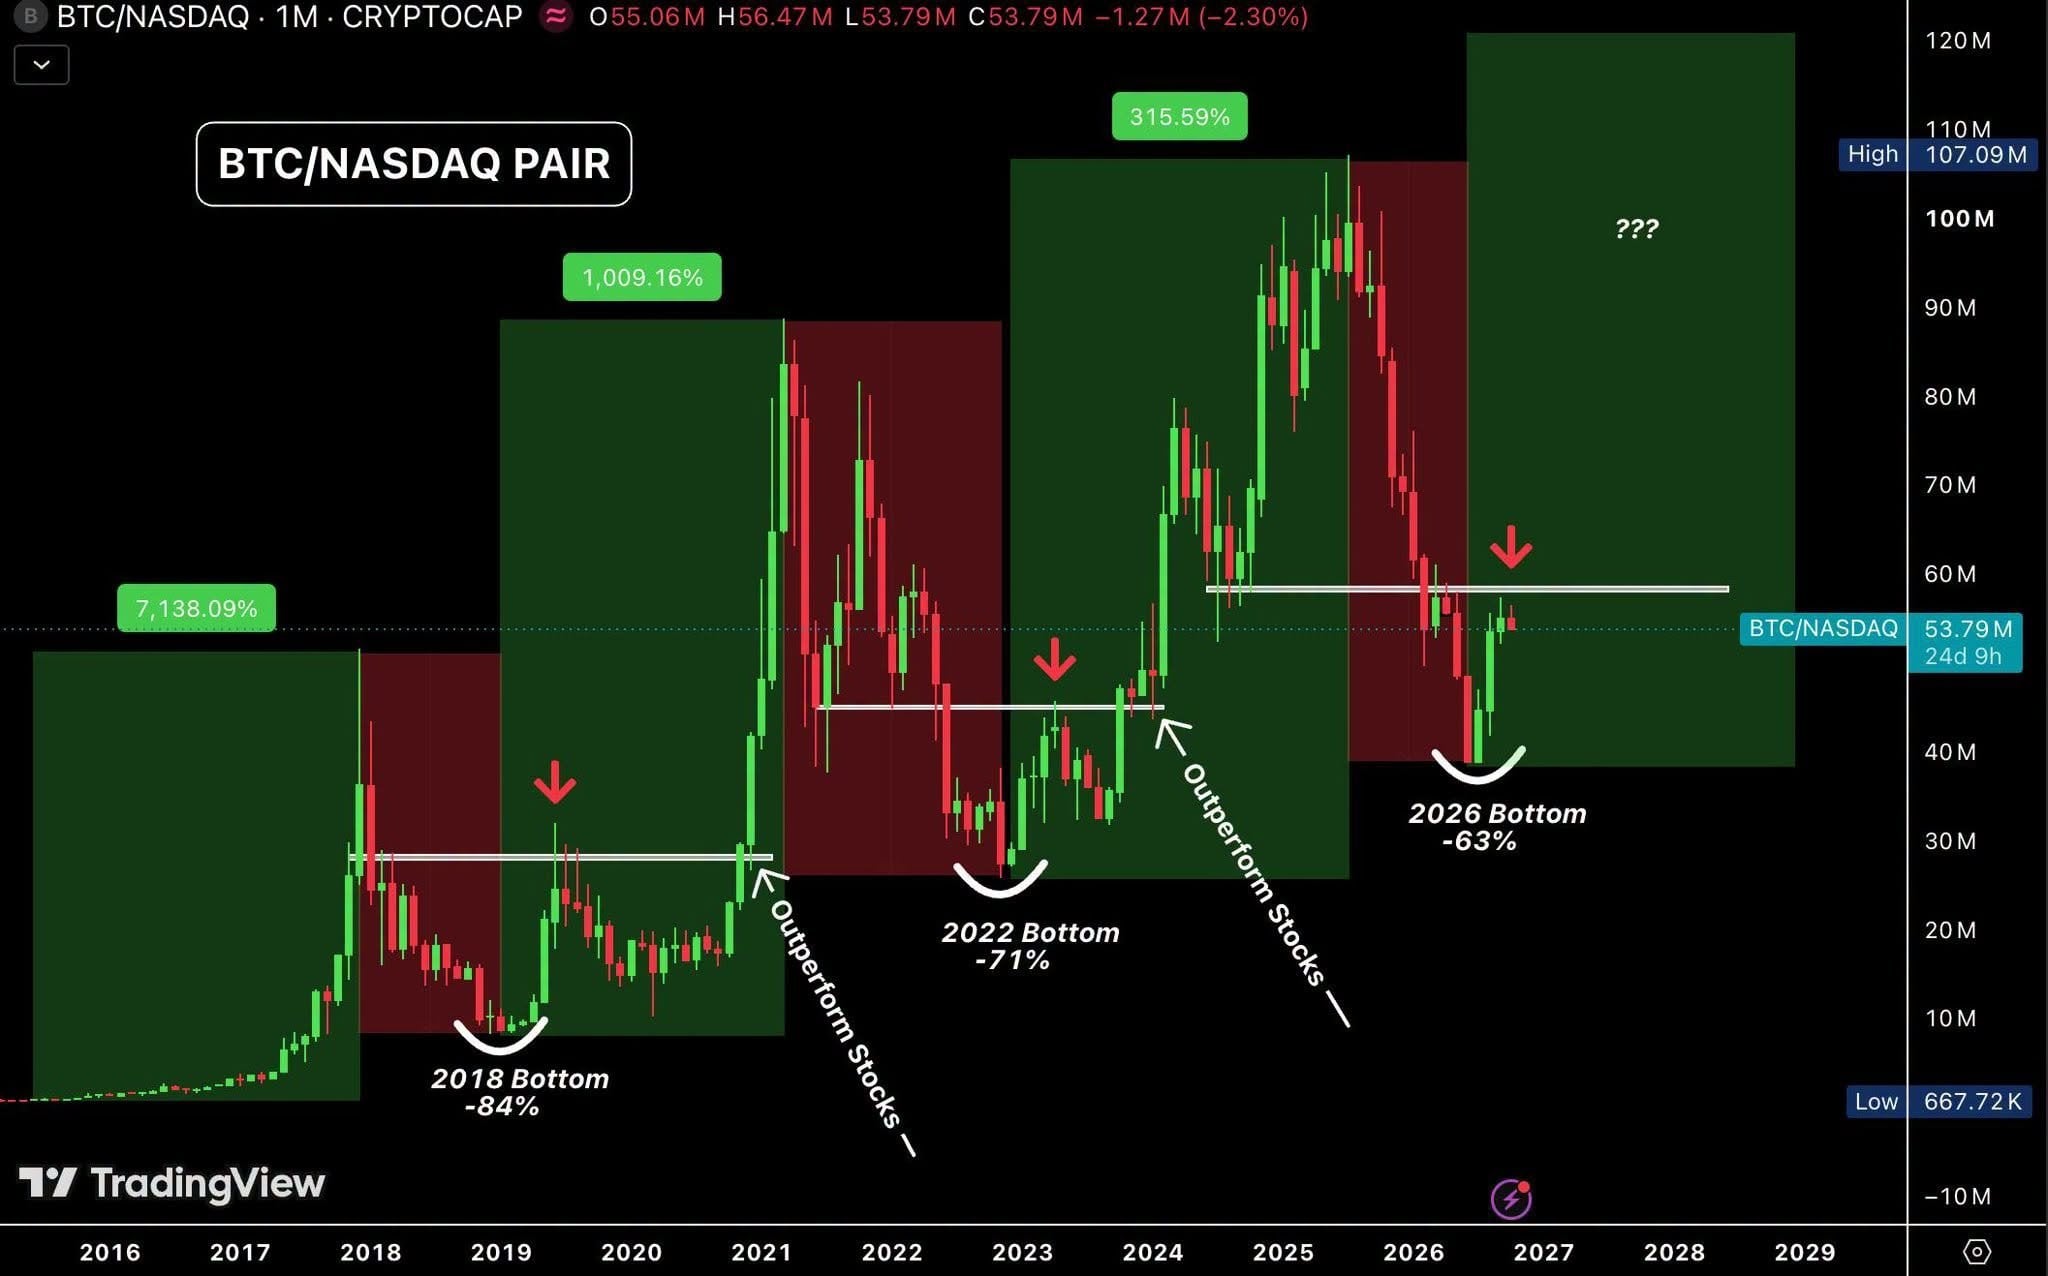
Zajímavé je i to, jak se mění hloubka propadů. Vůči Nasdaqu ztratil bitcoin v roce 2018 celkem 84 %, v roce 2022 už jen 71 % a letos 63 %. Každý další cyklus je i v poměru k akciím mělčí, což sedí s tím, jak mělký byl letošní medvědí trh i v samotné ceně vyjádřené v USD.
Bitcoin je teď v dost složité situaci, a to nejen po technické stránce, ale i z fundamentálního hlediska. Trh se sice docela drží, ty rychle rostoucí úrokové míry ale prostě škodí.
Další zdroje:
- Desetiletý výnos 5,24 % a dvouletý 4,80 % k 9. 10.: ETF Database – Treasury Yields Snapshot, 9. 10. 2026
- Spread mezi 10letým a 2letým výnosem (44 bb k 9. 10.): FRED – T10Y2Y. Je to oficiální řada St. Louis Fedu, takže ji doporučuju jako hlavní zdroj. Je v ní i hodnota z konce září.
- Samotné výnosy, kdyby sis je chtěl ověřit: FRED – DGS10, FRED – DGS2
- Graf HDP a výnosu: Bianco Research, data Bloomberg. Je to už v popisku grafu. Primární zdroj HDP je BEA – Gross Domestic Product.

Neplatí i tady stále dokola omílaná fráze, že: „Historie se nikdy neopakuje ale se rýmuje“?