

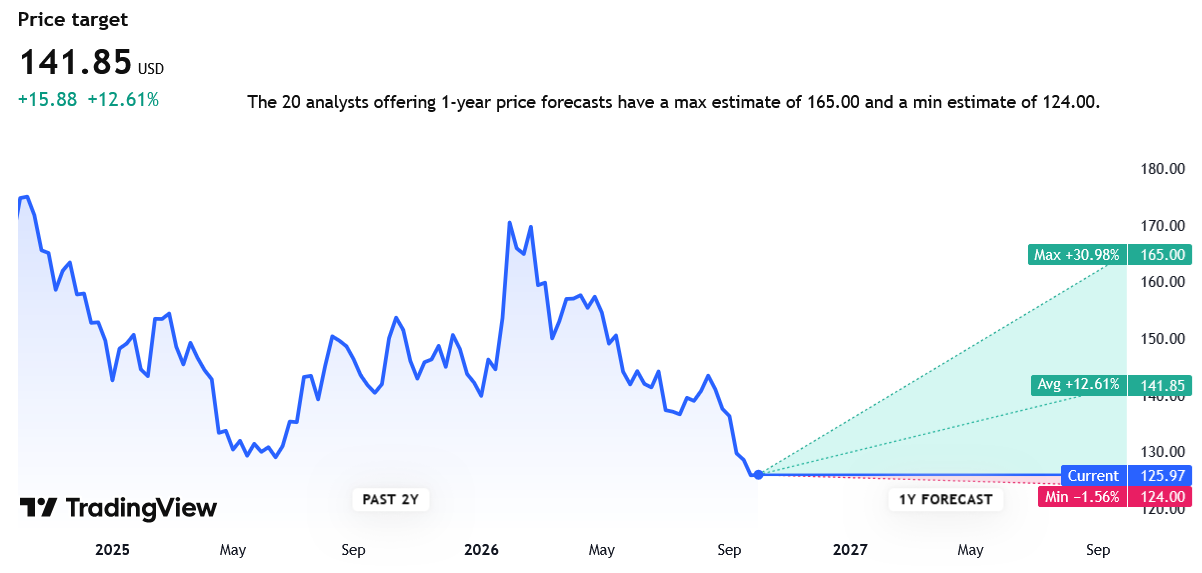
Akcie po výsledcích vyskočila o 3,7 %, v pátek 9. října však část růstu odevzdala a uzavřela na 125,97 dolarech. Za celý týden tedy získala nepatrných 0,06 %, čímž těsně přerušila 6týdenní sérii poklesů.
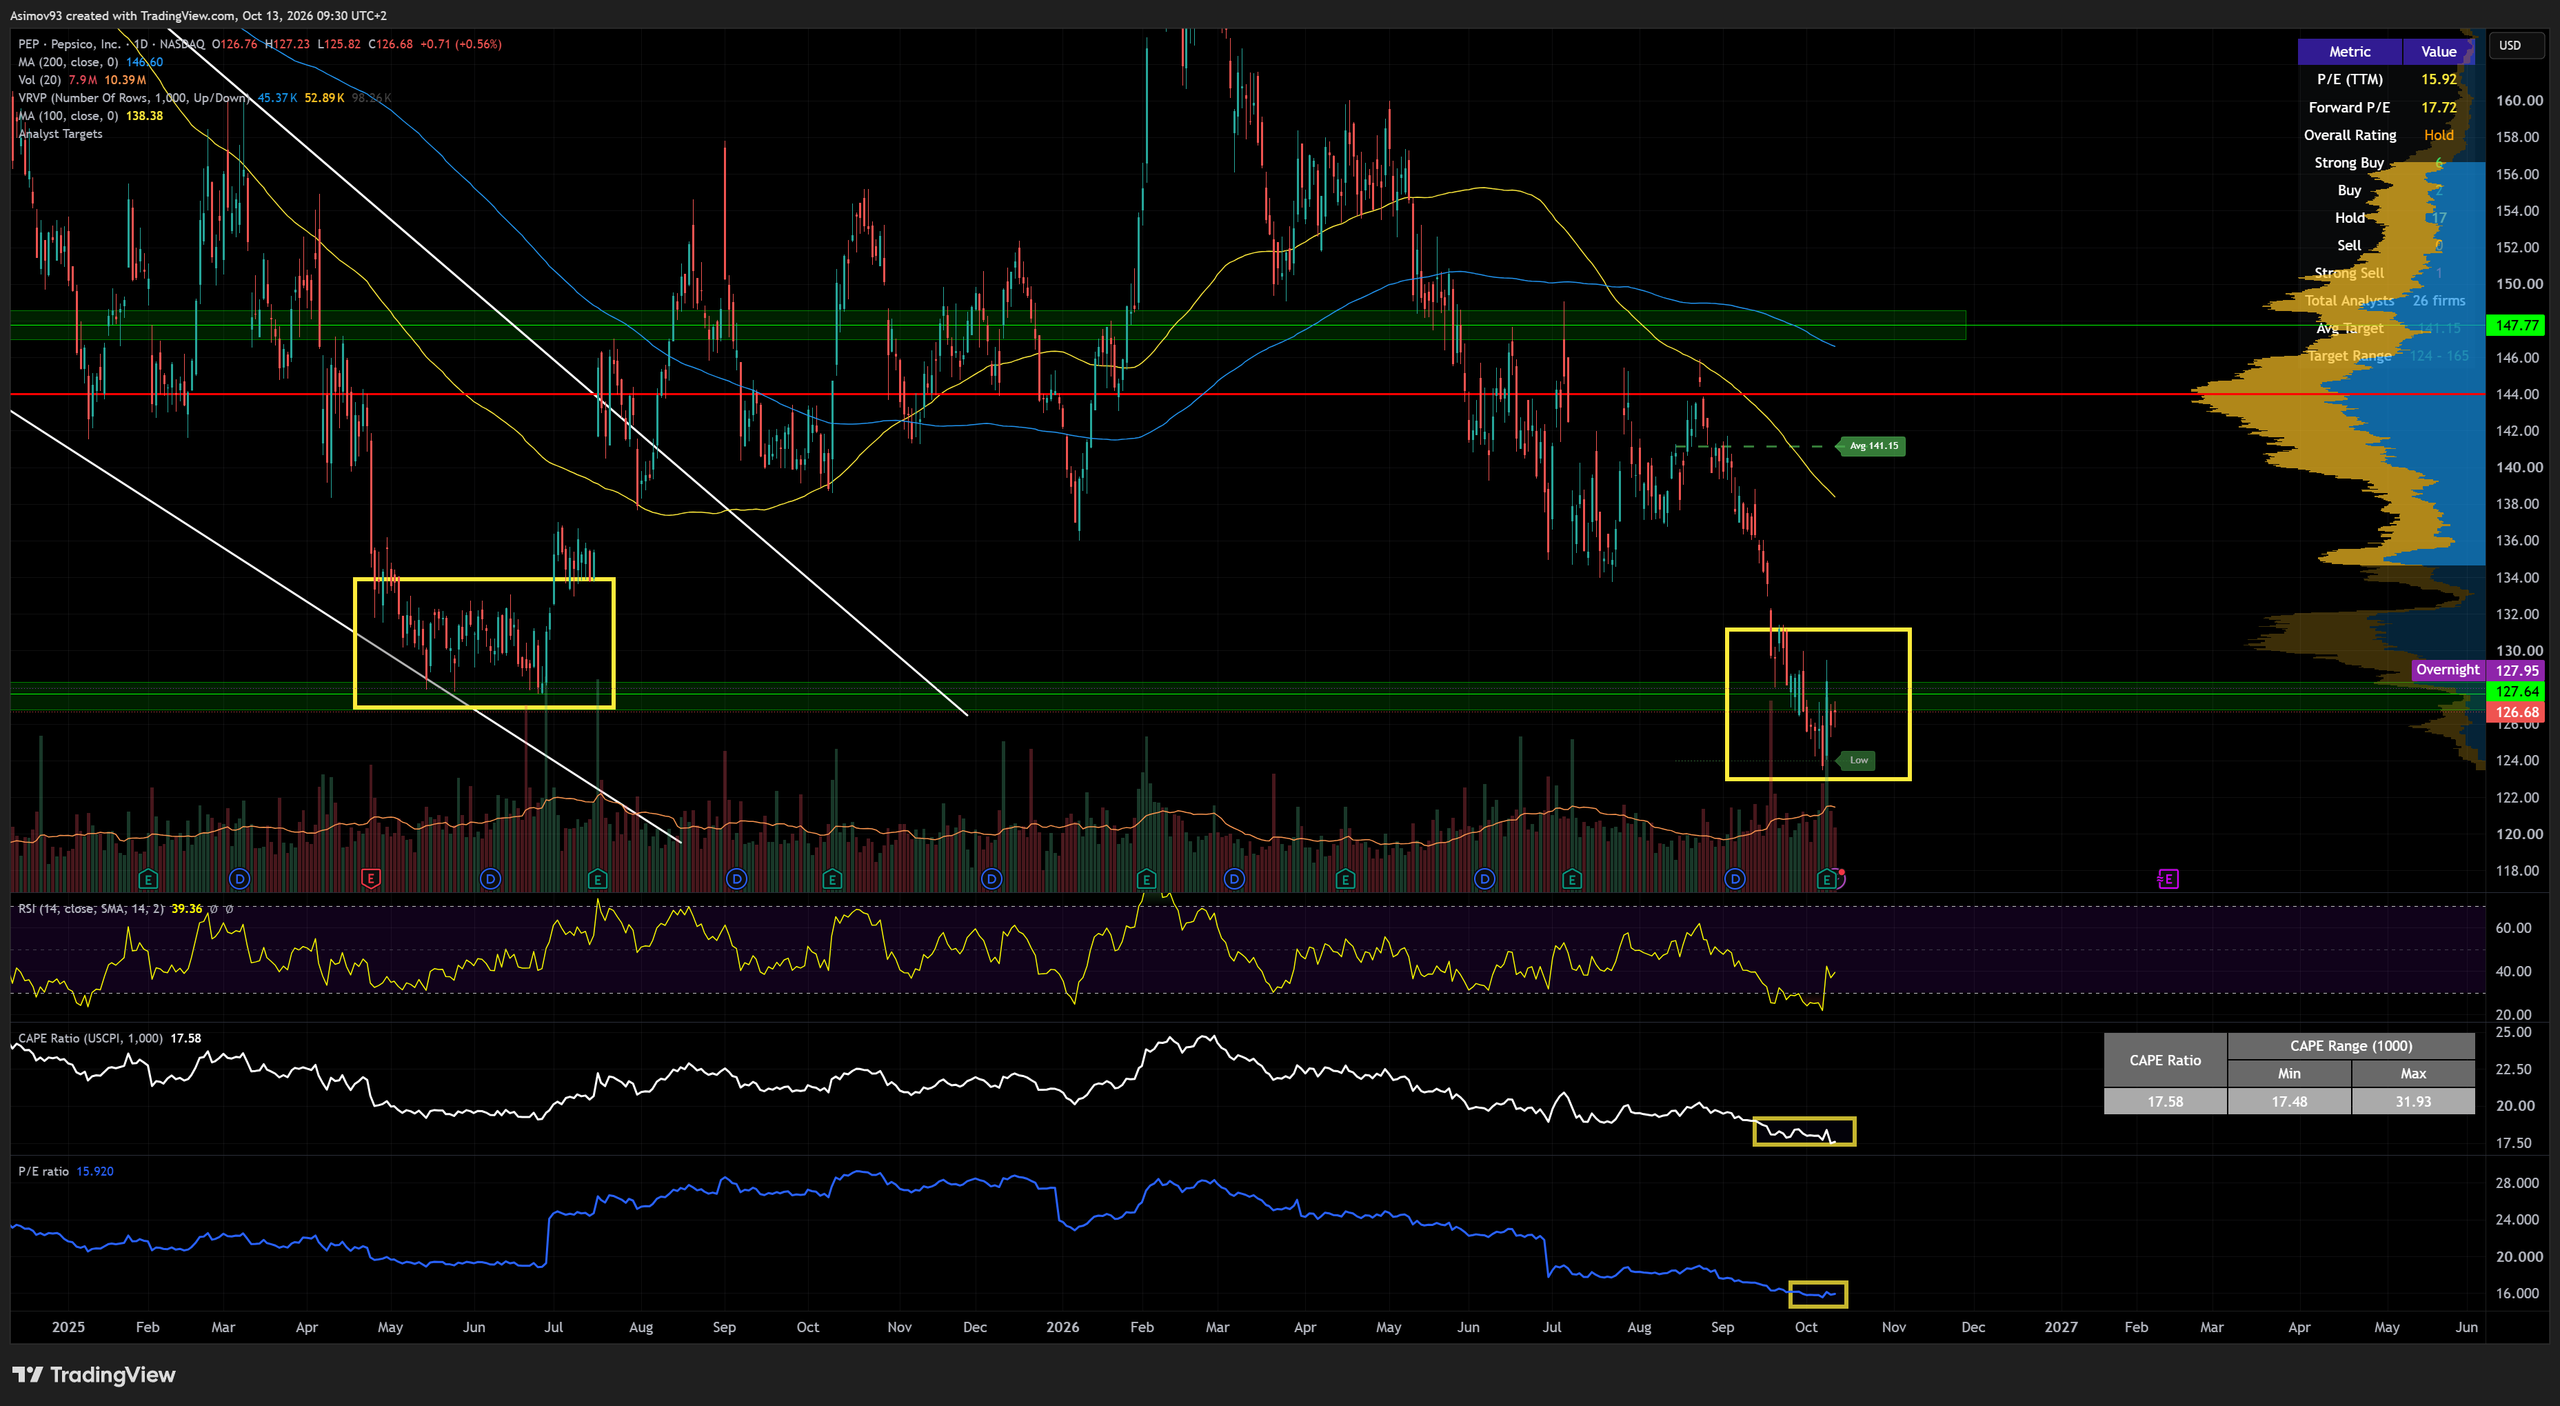
Goldman Sachs přesto dál doporučuje nákup: její nový cíl 165 dolarů nyní představuje přibližně 31% potenciál. Co za touto predikcí stojí a může se skutečně v rámci 12 následujících měsíců naplnit?
Prozkoumejte akcie Pepsi na platformě XTB
Riziko ztráty kapitálu.
Tržby rostou, domácí trh ale stále zaostává
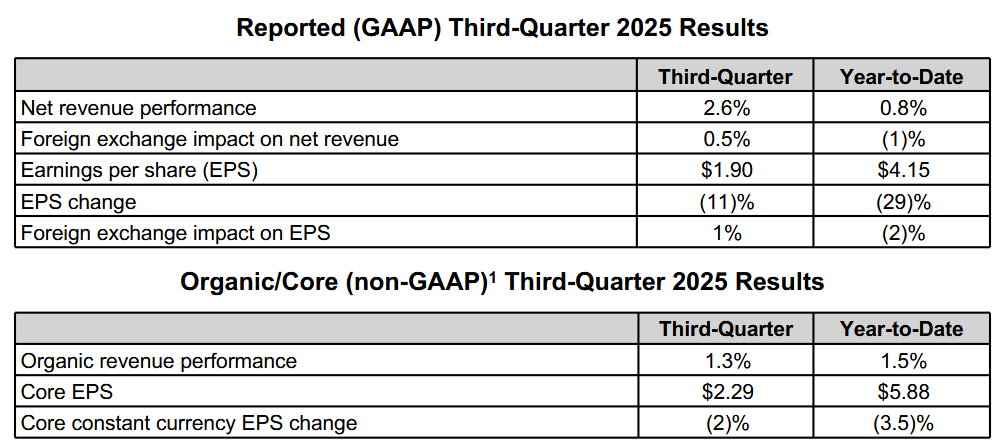
Podle výsledků za třetí čtvrtletí dosáhly tržby PepsiCo 25,3 miliardy dolarů, meziročně o 5,6 % více. Upravený zisk na akcii (EPS) vzrostl o 2 % na 2,34 dolaru. Obě čísla překonala očekávání trhu, což po předchozím poklesu akcií poskytlo investorům důvod k úlevě.
Důležitější pro hodnocení samotného podnikání je organický růst tržeb, který odstraňuje vliv měnových kurzů a nákupů či prodejů firem. Dosáhl 3,1 %, a zrychlil tak proti předchozímu čtvrtletí. Firma tedy skutečně roste, byť pomaleji, než naznačuje celkové zvýšení příjmů.
Hlavní oporou bylo zahraničí, kde organické tržby stouply o 8 %. Tento výsledek ukazuje, že problémem není plošný nezájem o produkty a značky PepsiCo. Slabost se soustředí především na severoamerický trh, zatímco ostatní regiony poskytují společnosti důležitou protiváhu.
U severoamerických produktů totiž organické tržby prakticky stagnovaly. Některým slaným snackům se dařilo získávat zákazníky a zvyšovat prodané objemy, jejich přínos však omezily nižší prodejní ceny a slabší výsledky dalších kategorií. Dostupnější nabídka pomáhá prodejům, ale nemusí okamžitě zvýšit zisk.
Podobné rozlišení je nutné také u nápojů. Jejich severoamerické tržby sice vzrostly o 5 %, hlavně ale díky akvizicím. Objem prodejů klesl o 2 %. Samotný růst vykázaných tržeb tak ještě nepotvrzuje, že se zákazníci vracejí k původní nabídce firmy.
Zákazníci se vracejí za cenu nižších marží
Největší slabinou výsledků je cena, kterou PepsiCo za podporu poptávky platí. Upravená provozní marže severoamerické potravinářské divize klesla o 2,8 procentního bodu. Výsledek zatížily dostupnější ceny, vyšší marketingové výdaje i srovnání s loňským obdobím, kdy zisk podpořil prodej majetku.
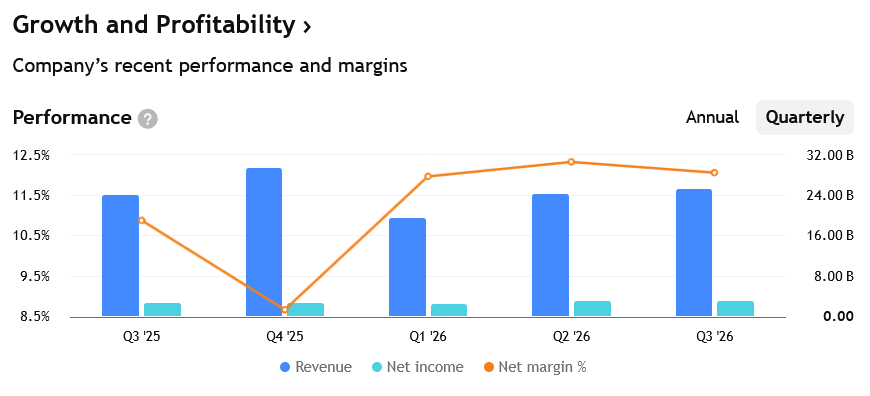
Finanční ředitel Steve Schmitt připustil, že zlepšování růstu a marží v Severní Americe trvá déle, než firma plánovala. Tlak očekává také v posledním čtvrtletí 2026. Snahu proměnit vyšší tržby ve výraznější zisky komplikují zejmíína rostoucí náklady a méně výhodná skladba prodejů.
Firma PepsiCo pro letošní rok snížila odhad růstu zisku na akcii na 1 až 2 %. Původní plán přitom sliboval rozmezí 4 až 6 %. Započtení lepších měnových kurzů však výsledek zvedne na 2,5 až 3,5 %.
Podle mého názoru je návrat zákazníků k dostupnějším výrobkům pozitivní, za skutečné potvrzení obratu bych ale považoval až situaci, kdy vyšší prodeje přestanou vykupovat klesající marže.
Vedení proto připravuje další úspory v administrativě a činnostech, které přímo nepodporují růst. Uvolněné peníze chce použít na inovace, reklamu a lepší prodejní výsledky nápojů i potravin. Úspory tedy mají financovat nápravu slabších částí podnikání.
Goldman Sachs věří v obrat, jistotu však nenabízí
Analytická doporučení odrážejí stejnou nejistotu. Bonnie Herzog z Goldman Sachs snížila cílovou cenu ze 180 na 165 dolarů, doporučení k nákupu však ponechala. Banka tím uznává slabší krátkodobý výhled, současně ale věří, že dnešní potíže nevyčerpávají dlouhodobý potenciál společnosti.
Goldman Sachs očekává, že PepsiCo může během příštího desetiletí dosahovat průměrného organického růstu tržeb kolem středních jednotek procent ročně. Přibližně 5% tempo by pro tak velkou firmu představovalo solidní základ. Určitě ale neznamená jistotu, že se podaří obnovit ziskové marže.
Generální ředitel Ramon Laguarta přitom otevřeně přiznal nespokojenost s nápojovým podnikáním, zejména s limonádami. Lepší výsledky některých hydratačních a energetických nápojů nestačí zakrýt slabiny tradiční nabídky.
Dividenda Pepsi nabízí aktuálně výnos 4,7 %
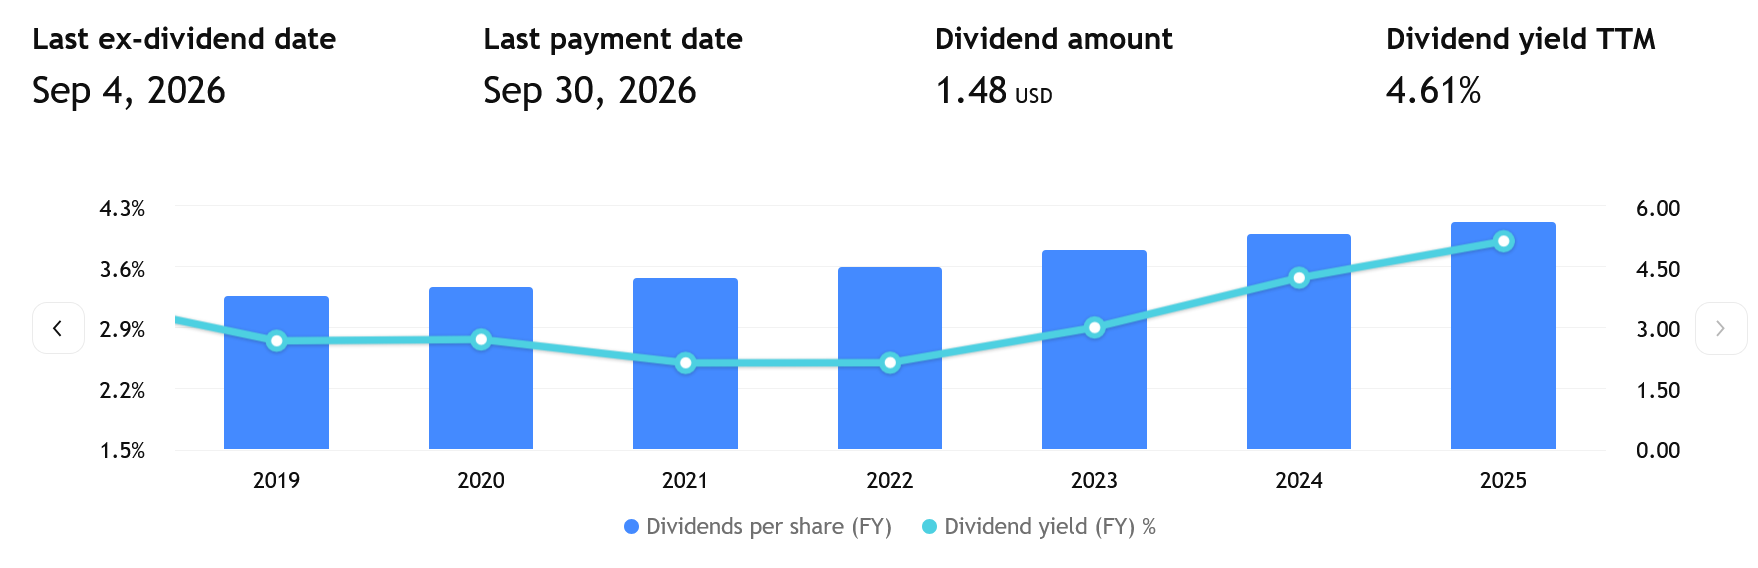
Trpělivým investorům může čekání zpříjemnit dividenda. PepsiCo letos zvýšila čtvrtletní dividendu na 1,48 dolaru a prodloužila řadu každoročních zvýšení na 54 let. Při zachování této sazby činí roční dividenda 5,92 dolaru, což při pátečním závěrečném kurzu odpovídá hrubému výnosu přibližně 4,7 %.
Výnos je tedy už skutečně zajímavý, není však náhradou za zdravé podnikání. Částečně totiž vzrostl také díky poklesu ceny akcie. Pokud by se zisky dlouhodobě nelepšily, prostor pro další navyšování dividendy by se zužoval, zatímco investice potřebné k obnově růstu by zůstávaly.
V komentáři vedení k výsledkům firma zdůrazňuje inovace, například varianty bez cukru, potraviny s bílkovinami či vlákninou a menší porce. Takové změny mohou oslovit zákazníky s jinými stravovacími návyky. Rozhodující však bude, zda přinesou opakované nákupy a dostatečný zisk.
Osobně bych PepsiCo vnímal jako zajímavou dividendovou akcii s možností oživení, nákup bych ale stavěl na postupném zlepšování amerického podnikání, nikoli pouze na cílové ceně Goldman Sachs či dalších.
Další výsledky jednoduše musí ukázat, zda úspory pokryjí rostoucí náklady a podpora značek začne přinášet lepší marže. Silné zahraničí a rozsáhlé portfolio dávají PepsiCo prostor situaci řešit. K trvalejšímu návratu důvěry ale potřebuje dokázat, že vyšší prodeje dokáže proměnit také v rychleji rostoucí zisk.
Prozkoumejte akcie Pepsi na platformě XTB
Riziko ztráty kapitálu.
