

Fed dnes otevřel připomínkové řízení ke dvěma návrhům, které mají emitentům platebních stablecoinů pod jeho dohledem nastavit pravidla podle zákona GENIUS Act.
Trhem teď hýbe sílící očekávání dalšího zvýšení úrokových sazeb po zářijovém zasedání, takže regulatorní zpráva ze strany měnové autority se pak pozitivně do ceny promítá v horizontu měsíců a nemůžeme čekat pozitivní vliv na krypto trh okamžitě.
Co Fed u stablecoinů konkrétně navrhuje?
První návrh požaduje, aby emitenti platebních stablecoinů kryli své tokeny plně, a to pouze vyjmenovanými rezervními aktivy.
Jmenovitě jde o krátkodobé americké pokladniční poukázky a další vysoce likvidní aktiva. K tomu se přidávají standardizované kapitálové požadavky na kreditní a provozní rizika a standardy řízení rizik. Součástí je i úprava pro firmy, které aktiva krytí uschovávají, a vyjasnění toho, co v téhle oblasti banky pod dohledem Fedu vůbec smějí.
Druhý návrh je administrativní. Zavádí zvláštní schvalovací proces pro banky, které by chtěly stablecoin vydávat, včetně povinnosti předložit podnikatelský plán a finanční výkazy, a upravuje odvolání, slyšení i konečné rozhodnutí. Připomínkové řízení se uzavře šedesát dní po zveřejnění ve Federal Register, takže finální podoba pravidel je otázka až příštího roku.
Nejpodstatnější je ta věta o povolených rezervních aktivech, protože emitent stablecoinu se tím fakticky mění v úzce vymezenou instituci, která smí držet hotovost a krátkodobý americký vládní dluh, a nic moc dalšího. Zákon GENIUS Act podepsaný v červenci 2025 tenhle směr nastavil a Fed ho teď převádí do konkrétních požadavků.
Stablecoiny se staly odbytištěm pro americký dluh
Trh se stablecoiny letos překročil hranici 300 miliard USD a drtivá většina toho objemu je krytá právě krátkodobými americkými dluhopisy. Samotný Tether podle dostupných dat drží expozici kolem 141 miliard USD, což ho řadí mezi zhruba dvacítku největších držitelů amerického vládního dluhu. Drží toho v rozvaze více než například Německo.
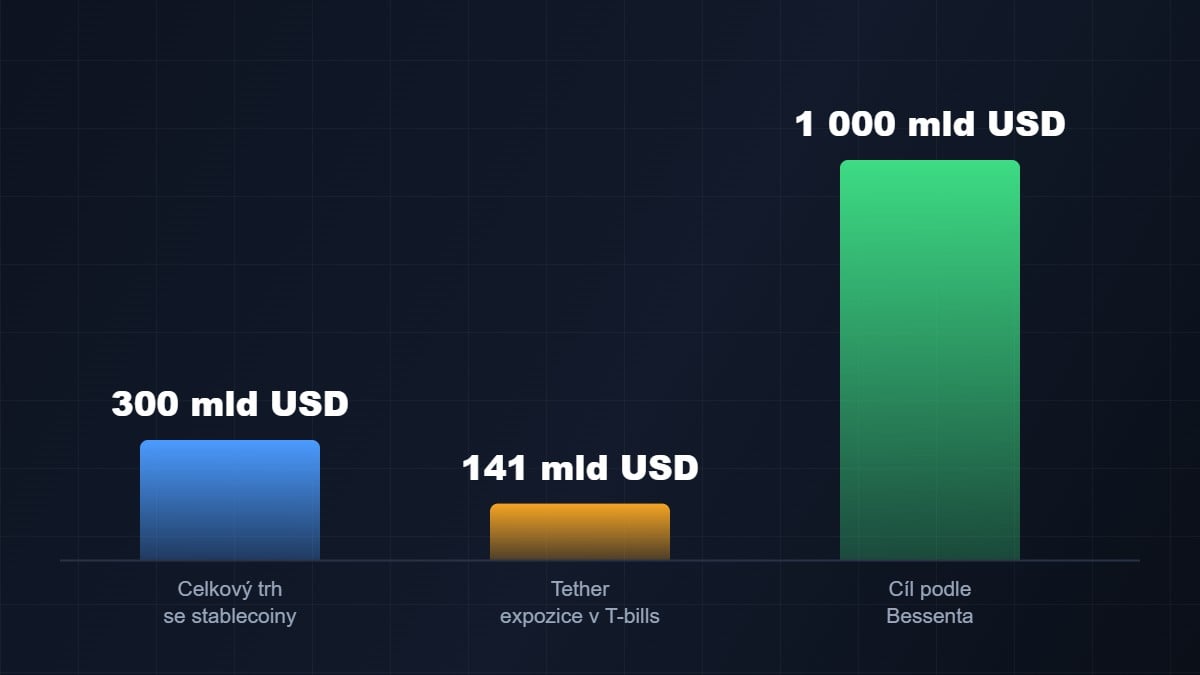
Ministr financí Scott Bessent přitom veřejně mluvil o tom, že by sektor mohl časem absorbovat 800 miliard až bilion USD ve vládních dluhopisech. Když si k tomu přidáte úrokové platby americké vlády, které se letos pohybují kolem 1,4 bilionu USD ročně, začne se rýsovat jiný obrázek.
Regulace stablecoinů není jen o ochraně spotřebitele, je to zároveň konstrukce nového odbytiště pro krátkodobý vládní dluh. Takže pro ně je motivace evidentní.
Ke zprávě vyšlo i samostatné stanovisko guvernéra Michaela Barra, který návrh podporuje, ale přidává k němu jednu myšlenku. Stablecoin je podle něj stabilní jen tehdy, pokud jde spolehlivě a rychle proplatit v nominální hodnotě, a to i za tržního stresu, kdy může být pod tlakem i hodnota jinak likvidního vládního dluhu.
Krytí státními dluhopisy vypadá jako nejbezpečnější varianta, jakou si lze představit, jenomže znamená, že stabilita digitálního dolaru je pevně navázaná na fiskální kondici Spojených států. Kdyby se dluhopisový trh dostal do vážných problémů, stane se z toho vlastně globální problém pro všechny uživatele stablecoinů.
