

Na trhu už existují stovky společností, které staví svou firemní strategii na držbě bitcoinu. Jejich cílem není pouze bitcoin nakoupit a dlouhodobě držet. Snaží se pomocí akcií, dluhu a dalšího financování postupně zvyšovat množství BTC připadající na jednu akcii.
Model dokázal během růstového trhu přinést výrazně vyšší výnos než samotný bitcoin. Funguje ale oběma směry. Jakmile se zhorší nálada investorů a akcie se začnou obchodovat s diskontem, mechanismus se obrací proti firmě. Právě proto je dnes důležité rozlišovat mezi společností, která pouze drží bitcoin, a firmou, která dokáže efektivně pracovat s kapitálem.
Jak funguje bitcoinová treasury strategie
Princip je na první pohled jednoduchý. Firma získá kapitál prostřednictvím akcií nebo dluhových nástrojů a za získané prostředky nakoupí bitcoin.
Pokud cena BTC roste a investoři jsou ochotni společnosti poskytovat další kapitál, může celý proces pokračovat. Firma nakupuje další bitcoin a snaží se zvyšovat množství BTC připadající na jednu akcii.
Klíčovým ukazatelem proto není samotný počet bitcoinů v držení společnosti. Důležitější je, kolik BTC připadá na jednu akcii po započtení budoucího ředění, dluhu a dalších nároků.
Pokud firma vydá nové akcie za cenu vyšší, než odpovídá hodnotě bitcoinu připadajícího na jednu akcii, může tím stávající akcionáře zvýhodnit. V opačném případě vzniká ředění a hodnota pro současné akcionáře může klesat.
Problém nastává ve chvíli, kdy bitcoin klesá
Celá strategie funguje nejlépe během býčího trhu. Rostoucí bitcoin podporuje cenu akcií a vyšší valuace následně usnadňují další získávání kapitálu.
V medvědím trhu se však situace dramaticky mění. Cena BTC klesá, zájem investorů slábne a financování se stává obtížnější. Firma přitom stále musí řešit dluhy, úrokové náklady nebo výnosové závazky.
Právě tady se ukazuje hlavní rozdíl oproti přímému držení bitcoinu. Samotný bitcoin nemá dluhovou strukturu ani management, který by musel získávat další kapitál.
Podle údajů společnosti Glassnode ztratilo 50 největších bitcoinových treasury firem od července 2025 dohromady přibližně 83 miliard dolarů tržní hodnoty. Pokles tak ukazuje, jak rychle se může původní výhoda tohoto modelu změnit v problém.
Strategy ukázala, jak silný může být tento model
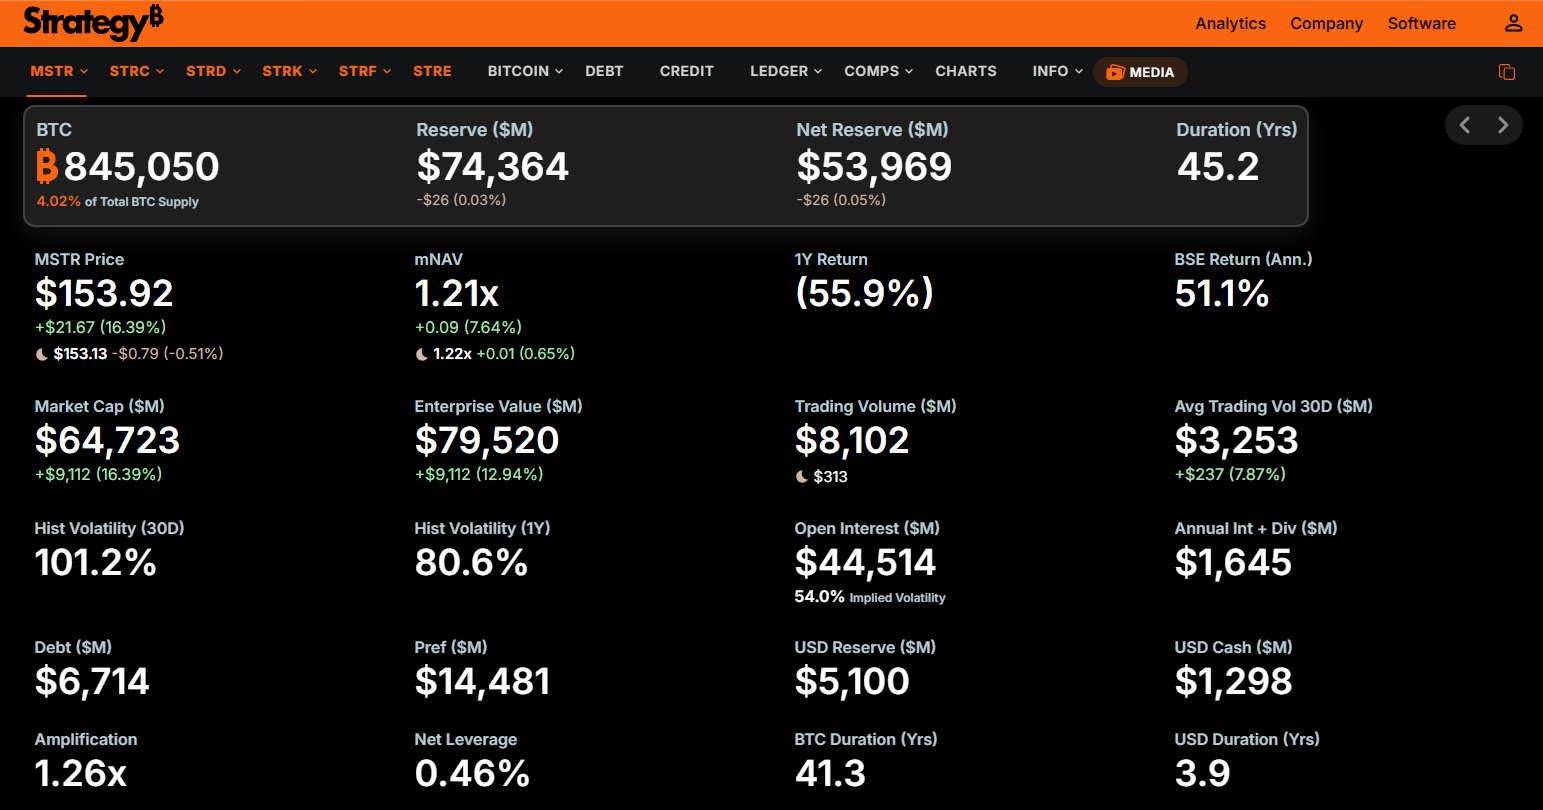
Nejznámějším příkladem zůstává společnost Strategy, která během posledního bitcoinového růstového období dokázala využít vysokého zájmu investorů k získávání dalšího kapitálu.
Společnost postupně kombinovala emise akcií a dluhové financování s nákupy BTC. Rostoucí cena bitcoinu přitom pomáhala udržovat atraktivitu celé strategie.
Právě tento mechanismus umožnil Strategy v určitých obdobích růst výrazně rychleji než samotný bitcoin. Zároveň ale ukázal, že podobný model vyžaduje přístup ke kapitálu a důvěru investorů.
Pokud se kapitálové trhy uzavřou, výhoda rychle mizí. Firma může mít stále velkou bitcoinovou rezervu, ale zároveň nemusí mít dostatečný prostor pro další nákupy.
Ne každá firma může být druhou Strategy
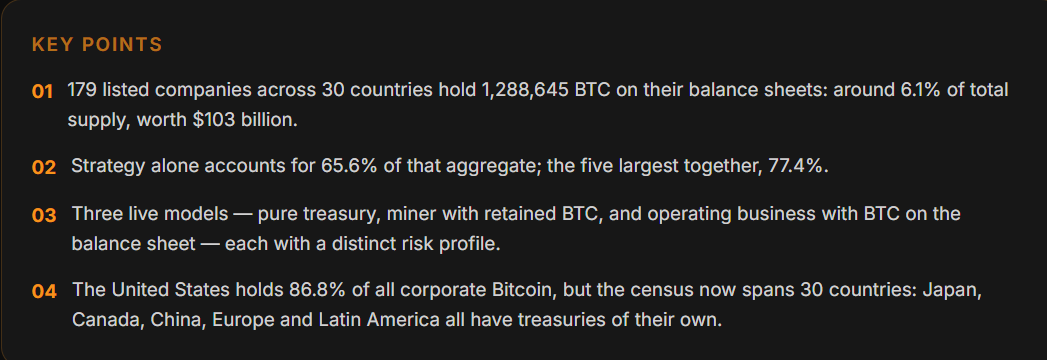
Po úspěchu Strategy vznikly desítky dalších společností, které se pokusily tento model napodobit. V současnosti existuje podle uvedených údajů 179 veřejně obchodovaných firem s bitcoinem v rozvaze.
Problém spočívá v tom, že samotné nakupování BTC nestačí. Firma musí vytvořit mechanismus, který dokáže dlouhodobě zvyšovat hodnotu pro akcionáře.
Významnou roli hraje také vedení společnosti a jeho schopnost udržet pozornost investorů. Strategy těží z výrazné osobnosti Michaela Saylora. Podobnou pozici si u ethereum treasury společnosti Bitmine vybudoval Tom Lee.
Takto silných značek a osobností ale nemůže být na trhu neomezené množství. Mnohé společnosti pouze nakoupily bitcoin a očekávaly, že jejich akcie automaticky porostou spolu s ním.
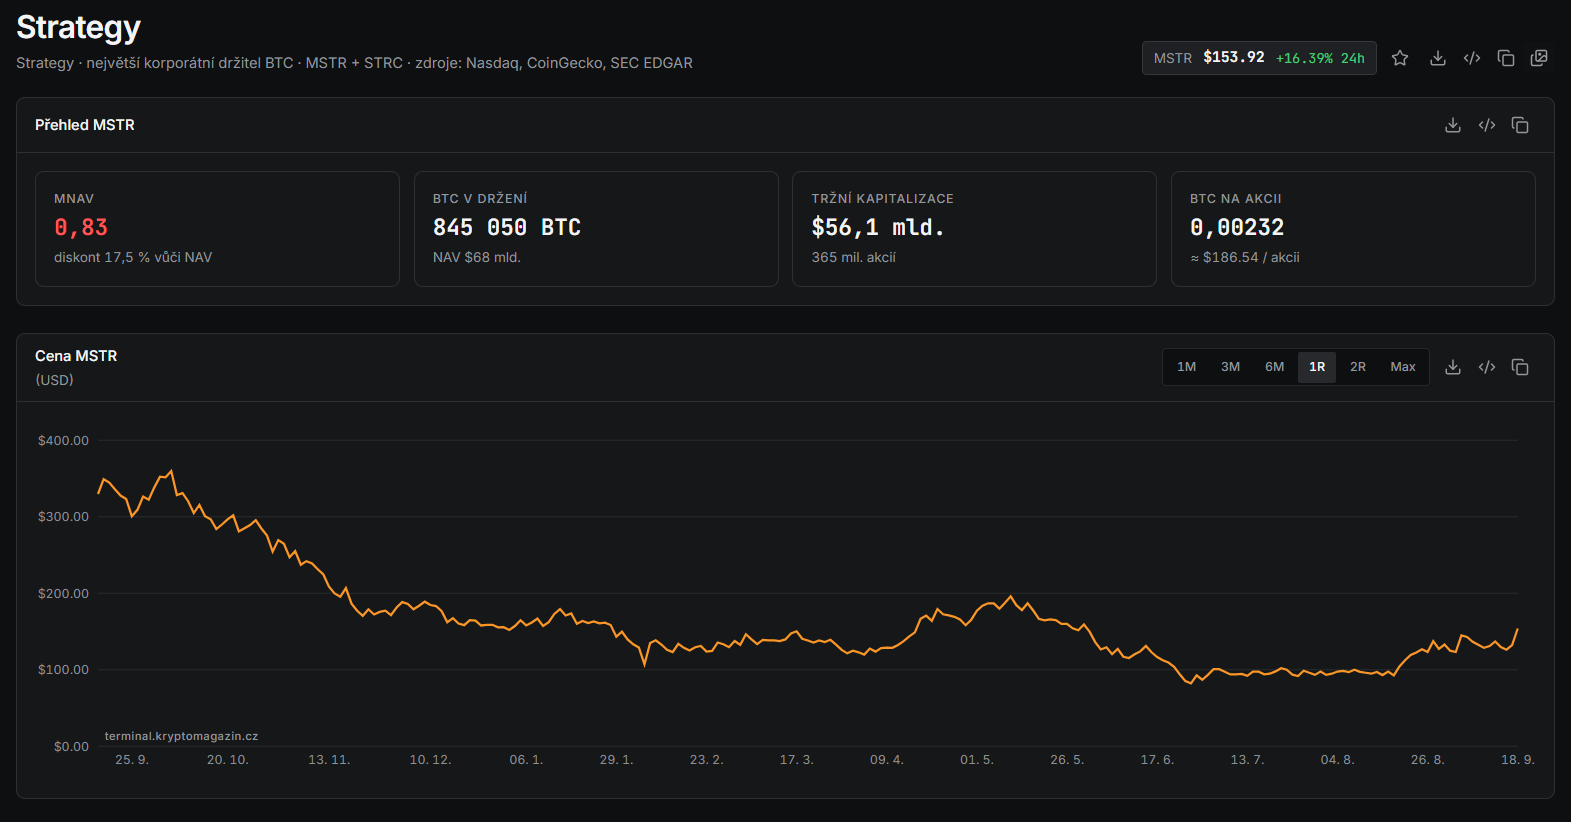
Akcie bitcoinové firmy nejsou totéž jako bitcoin
Investor, který nakoupí BTC přímo, sází především na vývoj ceny samotného aktiva. U bitcoinové treasury společnosti je situace podstatně složitější.
Do výsledku vstupuje cena bitcoinu, hodnota akcií, způsob financování, zadlužení, případné preferenční akcie i rozhodování managementu.
Navíc platí, že běžní akcionáři stojí v kapitálové struktuře až za některými věřiteli a dalšími nástroji. Dluh a preferenční akcie mohou mít přednost před nárokem běžných akcionářů.
To je důležitý rozdíl, který může v období prudkého poklesu sehrát zásadní roli. Firma totiž může vlastnit velké množství BTC, ale její akcie přesto mohou výrazně ztrácet.
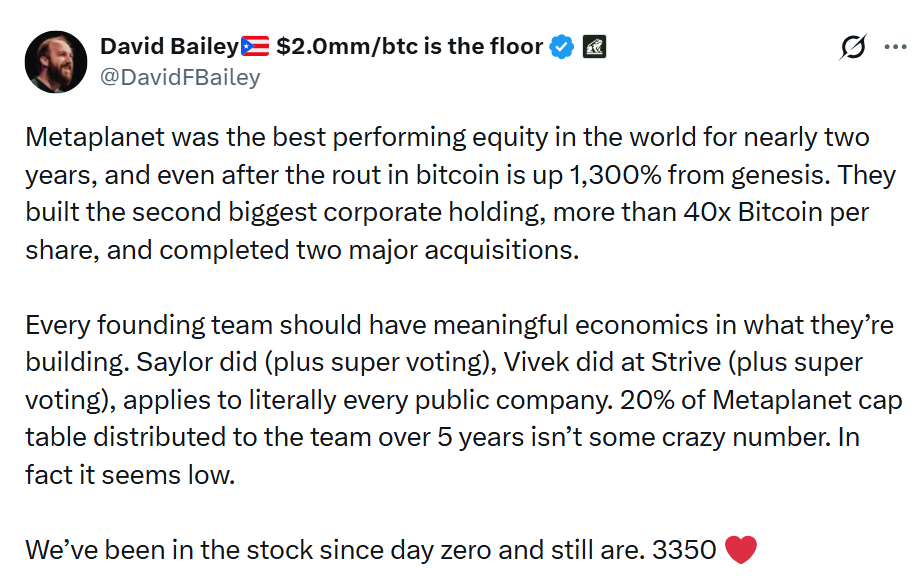
Výnos může být vyšší. Stejně tak ale i propad
Příznivci treasury modelu poukazují na výsledky společností jako Strategy nebo Metaplanet. Ty v určitých obdobích dokázaly bitcoin výrazně překonat.
Podobný vývoj ale není automatický. Úspěch závisí na ceně BTC, dostupnosti kapitálu, valuaci akcií a schopnosti managementu správně načasovat nové financování.
Příklady společností Nakamoto Inc. nebo Satsuma Technology zároveň ukazují, jak tvrdý může být obrat sentimentu. Jejich akcie po dosažení maxim výrazně propadly.
Vyšší potenciální výnos tedy nevzniká zadarmo. Investor za něj přijímá další vrstvu rizika, kterou při přímém držení BTC nemá.
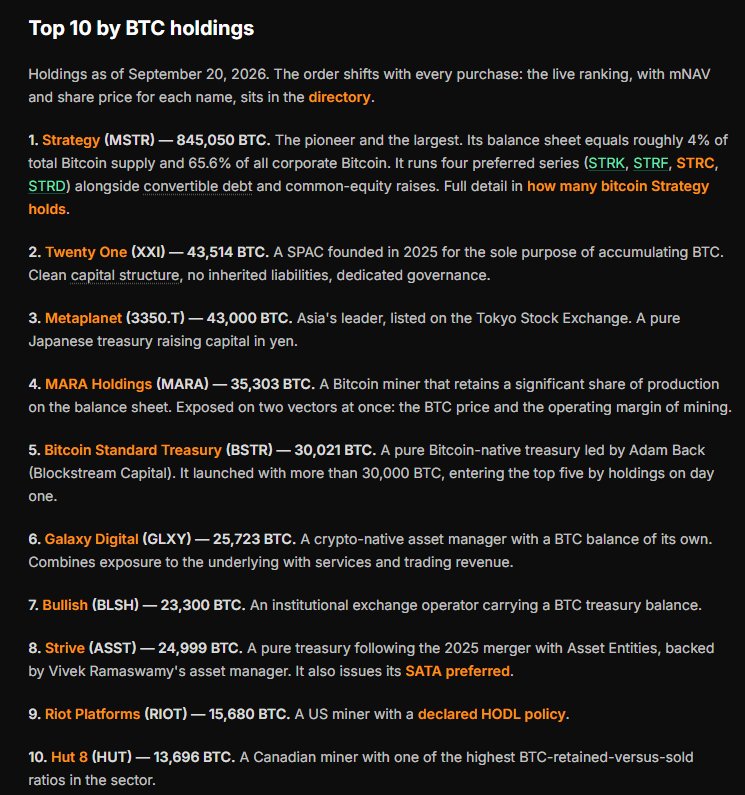
Co je skutečně potřeba sledovat?
Při hodnocení bitcoinové treasury společnosti bych se proto nedíval pouze na počet bitcoinů v její rozvaze. Podstatnější je, kolik BTC připadá na jednu plně zředěnou akcii a jaké závazky proti této hodnotě stojí.
Důležité je také sledovat, za jakých podmínek firma získává nový kapitál. Emise akcií může být pro stávající akcionáře přínosná, pokud vytvoří větší hodnotu, než jakou způsobí samotné ředění.
Pokud ale společnost začne získávat kapitál pod hodnotou svých aktiv a zároveň potřebuje financovat další nákupy, situace se může rychle zhoršit.
Závěrem: vyšší potenciál, ale i vyšší riziko
Na bitcoinových treasury společnostech mě nejvíce zajímá právě jejich asymetrie. V dobrém období dokážou vytvořit výrazně vyšší expozici vůči bitcoinu, ale v opačném směru mohou ztráty násobit. Nejde proto pouze o sázku na BTC.
Za mě dává největší smysl sledovat rozdíl mezi kvalitní treasury strategií a pouhým nákupem bitcoinu do firemní rozvahy. Firma musí umět pracovat s kapitálem i v době, kdy bitcoin neroste. Pokud její model funguje pouze za předpokladu stále vyšší ceny BTC, první větší změna sentimentu může odhalit jeho slabiny.
Bitcoinová treasury strategie proto může být zajímavým způsobem, jak získat vyšší expozici vůči kryptoměně. Současně ale přidává dluh, ředění, rozhodování managementu a riziko financování. Právě proto bych tyto firmy nevnímal jako jednoduchou náhradu za samotný bitcoin, ale jako samostatnou a výrazně komplexnější investiční sázku.
Co si myslíte o bitcoinových treasury společnostech? Je podle vás vyšší potenciální výnos dostatečnou kompenzací za dodatečné riziko, nebo dává větší smysl držet bitcoin přímo? Dejte vědět v komentářích.
Mějte trh pod kontrolou
Sledujte bitcoin, kryptoměny, on-chain data i makroekonomiku na jednom místě
