

Nvidia získává z výstavby datových center stále větší část příjmů. Vedle výpočetních čipů dodává procesory, síťová propojení, kompletní serverové systémy i software. Na základě všech těchto produktů a služeb získala v posledním čtvrtletí o 106 % vyšší tržby než před rokem, a to konkrétně 96,2 miliardy dolarů.
V současné době ale určitě nemůžeme Nvidii označit za jediného vítěze – Broadcom nabízí čipy navržené na míru, AMD konkurenční výpočetní systémy, Marvell propojení datových center a Intel procesory i výrobní kapacity. Všichni těží ze stejné investiční vlny, ale každý vydělává jinak a podstupuje odlišná rizika.
Otázkou však zůstává, jakou pozici má nyní na trhu Nvidia a zda si pozici nejhodnotnější firmy na světě dokáže udržet. Mnoho investorů od Nvidie v současném roce tak trochu opustilo – nebyla to ale možná trochu chyba a co lze očekávat v blízké budoucnosti?
Nvidia chce prodávat celé řešení, nejen jeho nejdražší součást
Generální ředitel Jensen Huang popisuje Nvidii jako dodavatele kompletní platformy pro „továrny na AI”, tedy datová centra zaměřená na umělou inteligenci. Zákazník zde tak nekupuje pouze grafický procesor (GPU), na kterým firma postavila své jméno.
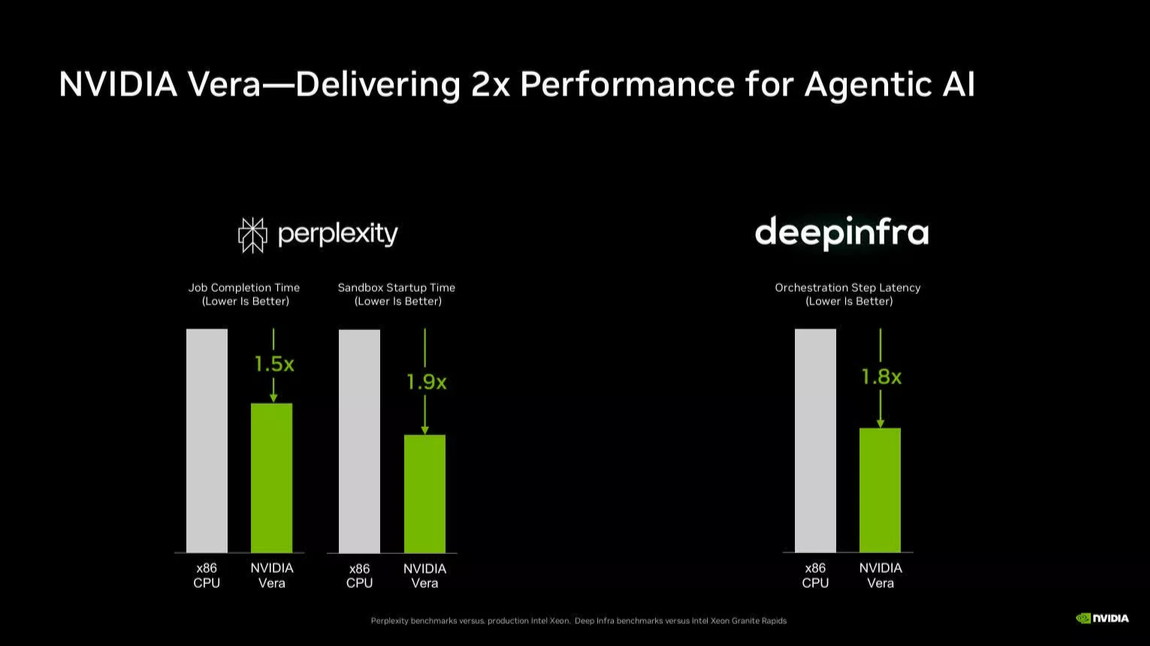
V současné době tento zákazník dostává také centrální procesor Vera, akcelerátory Rubin, propojení NVLink, síťové technologie a nástroje pro vývojáře. Jednotlivé části jsou navržené tak, aby společně fungovaly co nejefektivněji.
Výhodu ukazuje odhad obchodního potenciálu na 1 gigawatt elektrické kapacity datového centra. U generace Hopper šlo přibližně o 18 miliard dolarů, u Blackwellu o 25 miliard a u Vera Rubin o 40 miliard. Nejde o roční zisk ani garantované objednávky, ale o možnou hodnotu dodávek Nvidie při vybudování takové kapacity.
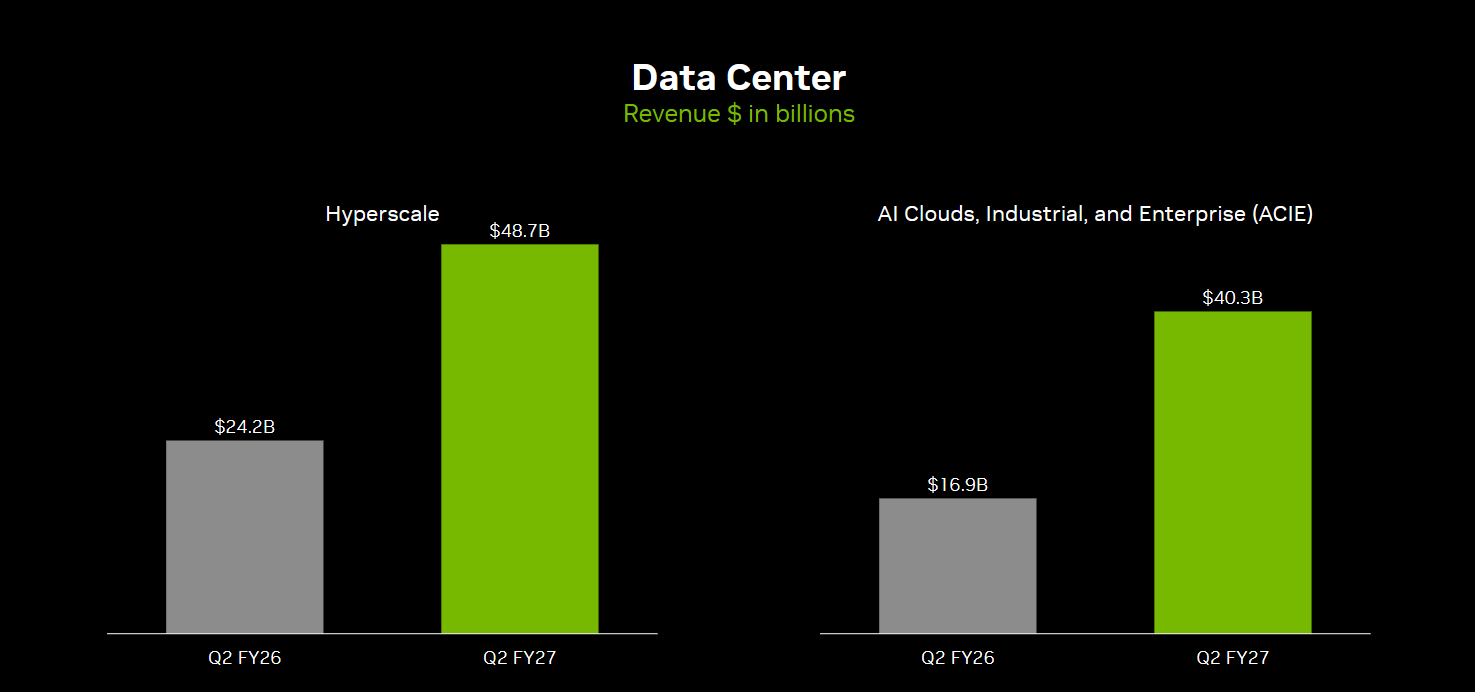
Podle posledních výsledků Nvidie přinesla datová centra 89 miliard dolarů, meziročně o 117 % více. Vedení očekává v dalším čtvrtletí celkové tržby kolem 108 miliard a pro fiskální rok 2028 avizovalo přibližně 70% růst, omezený dostupností dodávek. Čínské prodeje datových výpočetních čipů přitom do čtvrtletního výhledu nezahrnuje.
Software CUDA zároveň zvyšuje náklady přechodu ke konkurenci: firmy mají na platformě postavené aplikace a vyškolené týmy. Podle mého názoru je právě spojení hardwaru a softwaru důležitější konkurenční výhodou než samotný náskok nejvýkonnějšího čipu. Navíc, pokud by se firmy rozhodli přejít ke konkurence, bude je to stát mnoho peněz a času při přeškolování.
Posun pokračuje i mimo prodej serverů. Nvidia 10. září oznámila spolupráci s Palantirem, která propojuje její modely Nemotron s nástroji pro řízení dodavatelských řetězců. První nasazení začíná ve vlastním provozu Nvidie, kde má pomáhat odhalovat omezení a zrychlovat rozhodování.
Broadcom a AMD nabízejí dvě různé alternativy
Pojďme se nyní přesunout ke konkurenci Nvidie. Například takový Broadcom se mimo GPU soustředí také na specializované akcelerátory a dodává síťové čipy. Pro opakované, dobře definované úlohy může řešení na míru nabídnout třeba i výhodnější ekonomiku.
Ředitel Hock Tan tvrdí, že jeho zakázkové akcelerátory dokážou provozovat pokročilé modely za polovinu nákladů GPU; nejde však o univerzální výsledek pro každou aplikaci, velmi záleží na konkrétní AI.
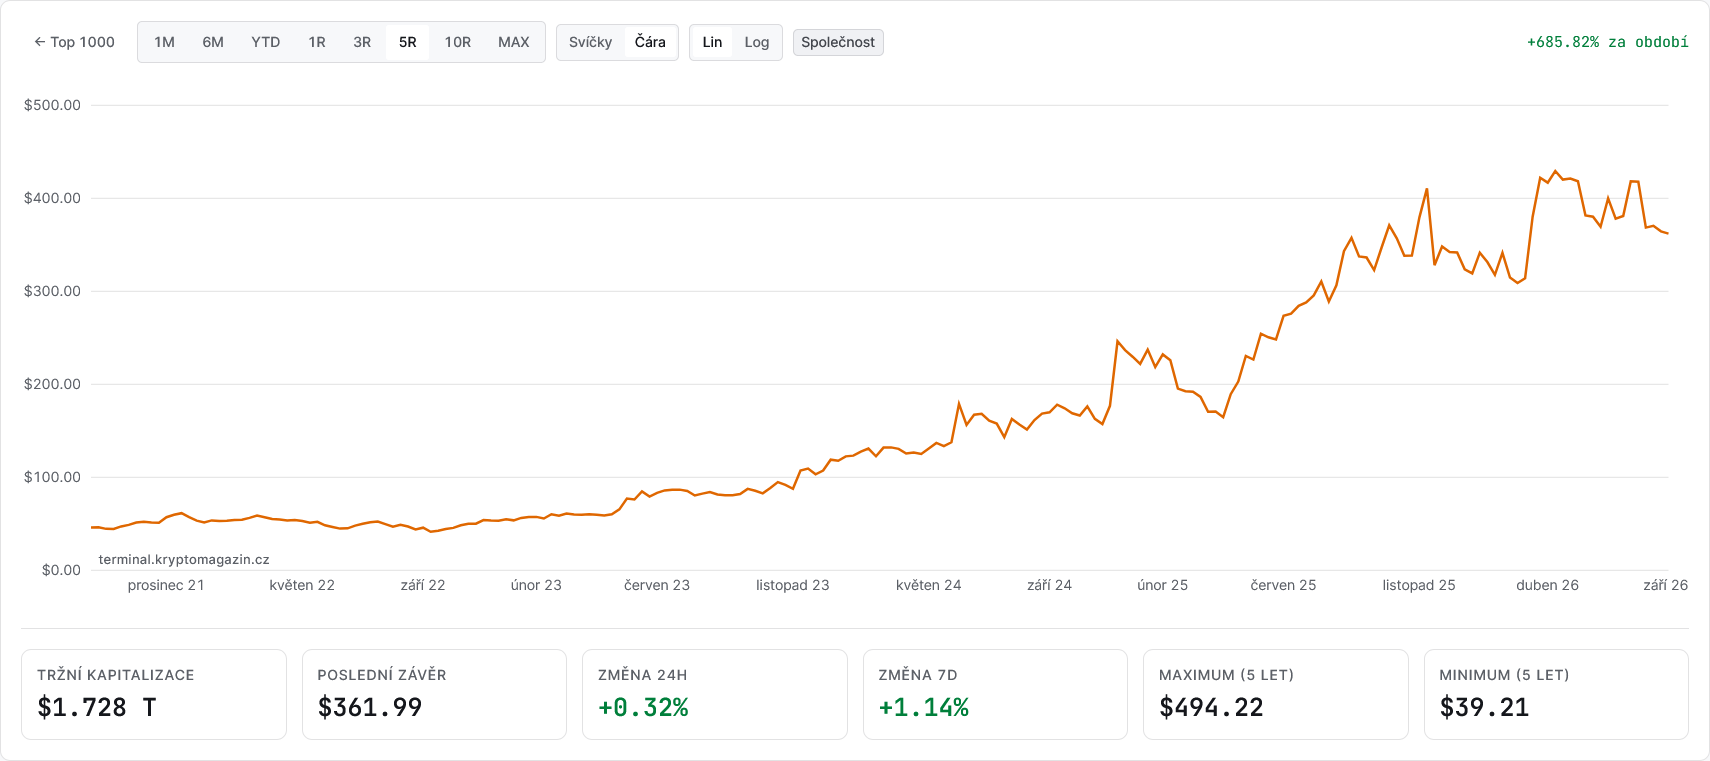
V posledním čtvrtletí AI polovodičové tržby Broadcomu vzrostly o 221 % na 16,7 miliardy dolarů. Vedení počítá s jejich dalším růstem na 21,7 miliardy v následujícím čtvrtletí a výhledem kolem 115 miliard za fiskální rok 2027 a 230 miliard v roce následujícím.
Co je však důležité zmínit, že se jedná pouze o 6 zákazníků těchto zakázkových akcelerátorů. Navíc Broadcom nese výrazný dluh. Toto jsou hlavní rizika, na která Wall Street pro firmu Broadcom sleduje.
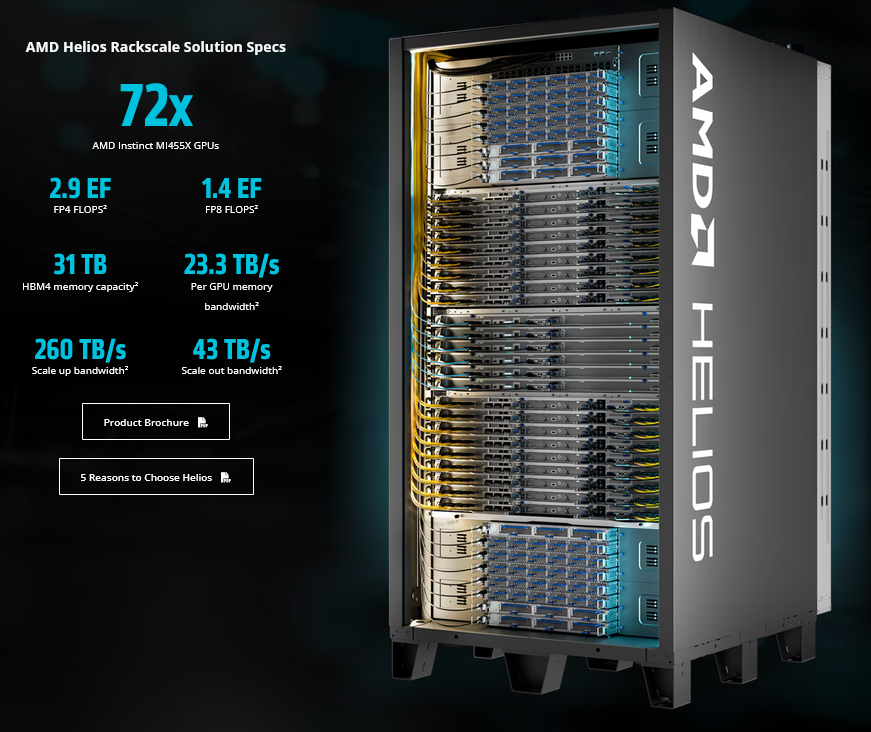
AMD naproti tomu nabízí přímou alternativu k výpočetní platformě Nvidie. Jeho Helios kombinuje procesory EPYC, akcelerátory Instinct, síťové prvky a software ROCm. Zákazník tak může pořídit ucelený systém od druhého dodavatele a snížit závislost na Nvidii.
Datová centra AMD zvýšila tržby o 107 % na 6,7 miliardy dolarů. Ředitelka Lisa Su uvedla, že zájem o Helios překonává původní očekávání. A nejedná se o zrovna malé zakázky – například takový Anthropic plánuje nasadit až 2 gigawatty těchto systémů, Meta plánuje až 6 gigawattů kapacity Instinct a Helios chce nasadit také Microsoft.
AMD odhaduje trh s AI akcelerátory v roce 2030 na 1,4 bilionu dolarů. Rozhodující ale budou skutečné dodávky a kvalita softwaru. Prozatím však trh vnímá AI rack Helios jako vlajkovou loď AMD v oblasti infrastruktury pro umělou inteligenci a datová centra. Uvedení do provozu a k prvním zákazníkům se plánuje na konec 3. čtvrtletí letošního roku.
Marvell propojuje infrastrukturu, Intel sází i na továrny
Marvell navrhuje zakázkové čipy a technologie pro rychlý přenos dat mezi servery. Tržby firma zvýšila o 37 % na 2,74 miliardy dolarů, přičemž vedení očekává, že se zakázkový byznys ve fiskálním roce 2028 více než zdvojnásobí.
V Marvellu může navíc i Alphabet po splnění určitých podmínek získat až 7% podíl. Tato dohoda sice pevně upevňuje vzájemnou spolupráci, na druhou stranu však hrozí zmenšením podílů ostatních akcionářů. Pro Marvell navíc zůstává rizikem vysoký dluh i rostoucí trend, kdy si velcí zákazníci začínají navrhovat stále více čipů sami.
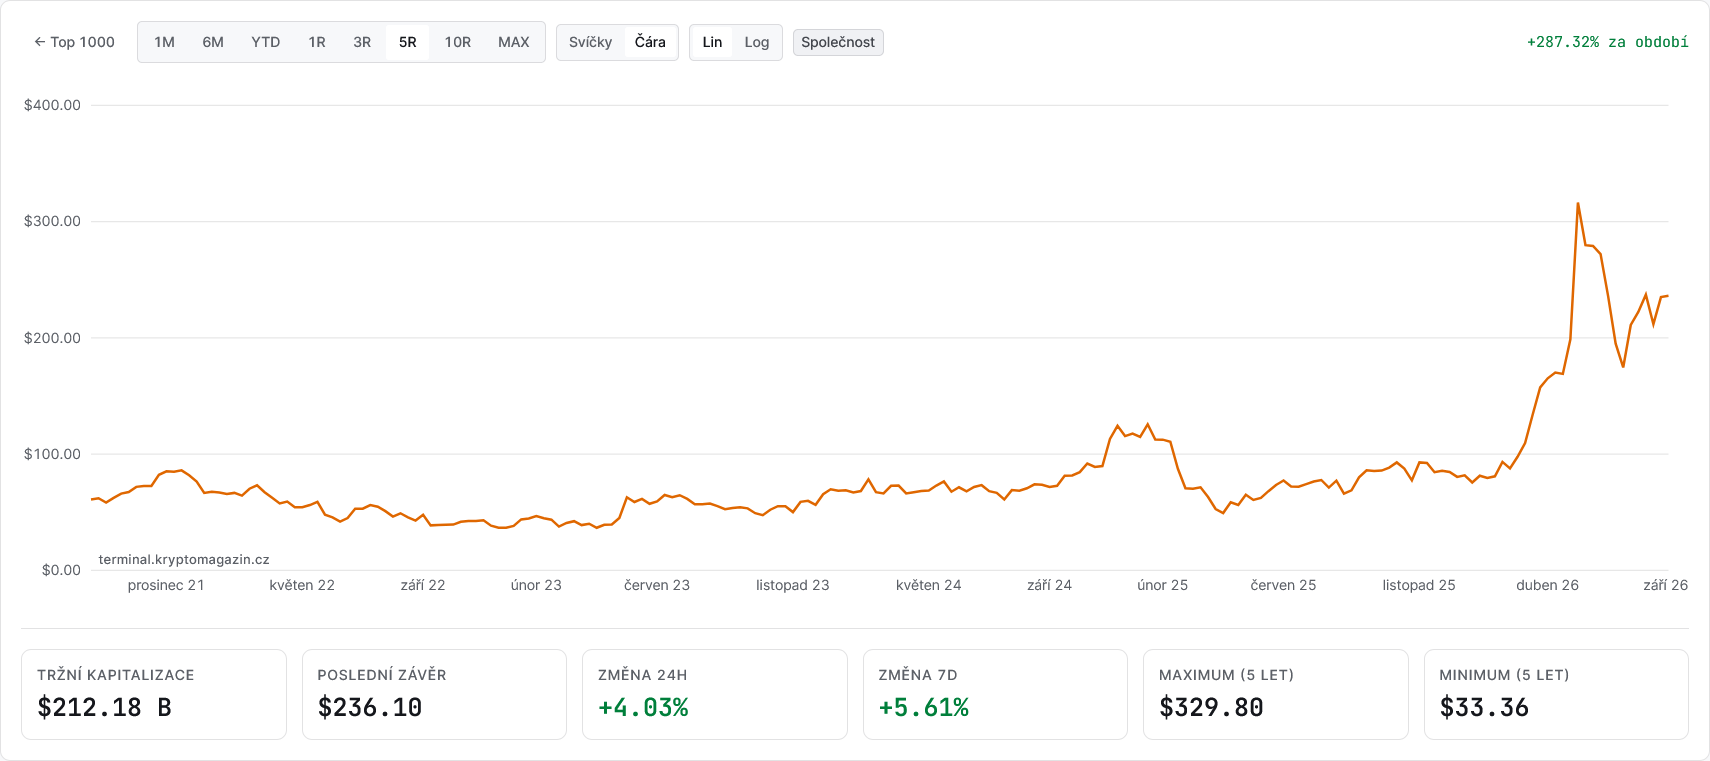
A to stejné se děje i pro Intel. Ten sice aktuálně těží ze spolupráce s Nvidií, s jejíž akcelerátory propojuje Intel své procesory Xeon, což pomohlo zvednout tržby divize datových center o 59 %. Výrobní divize Intelu (Foundry) však kvůli obrovským investicím vykázala ztrátu 2,1 miliardy dolarů. Ukazuje se tak, že úspěch pokročilé technologie 18A k obratu nestačí.
Pro nadcházející generaci 14A ale bude Intel nutně potřebovat získat silné externí zákazníky, aby drahé továrny nesloužily převážně jen jeho vlastní produkci. Nyní se nachází v klíčové době (od poloviny 2026 do roku 2027), kdy potenciální zákazníci na základě testovacích čipů činí finální dodavatelská rozhodnutí.
Největším testem budou dodávky, návratnost a cena akcií
Akcie Nvidie uzavřela na ceně okolo 211 dolarů, přibližně o 6 % níže než o týden dříve. Silné podnikání a výsledky tedy automaticky nezaručují růst kurzu. U konkurentů platí totéž: vysoká očekávání mohou změnit dobré výsledky v investiční zklamání.
Osobně bych proto sledoval hlavně dokončené projekty a peníze, které zákazníci skutečně vydělávají na AI, nikoli pouze velikost oznámených kontraktů.
Nvidia rozšiřuje svůj podíl na výdajích datových center, zatímco konkurenti obsazují jednotlivé části infrastruktury. Příležitost tak nemusí mít jediného vítěze. Společným limitem zůstávají výrobní kapacity, paměti, elektřina a chlazení. O dlouhodobém výnosu akcionářů navíc rozhodne schopnost proměnit dnešní investiční boom v udržitelné zisky.
Prozkoumejte akcie Nvidie na platformě XTB
Riziko ztráty kapitálu.
