

Nvidia se snaží získat větší část peněz z každého nového datacentra. K výkonným čipům přidává proto procesory, síťové vybavení a software, takže zákazníkovi může dodat téměř celou výpočetní infrastrukturu.
S generací Vera Rubin tak roste i částka, kterou může za vybavení stejné energetické kapacity získat.
Na burze přesto její vývoj letos působí mnohem skromněji. K závěru 3. listopadu akcie přidaly přibližně 11 %, zatímco Intel kolem 64 %, Marvell 103 % a AMD 126 %.
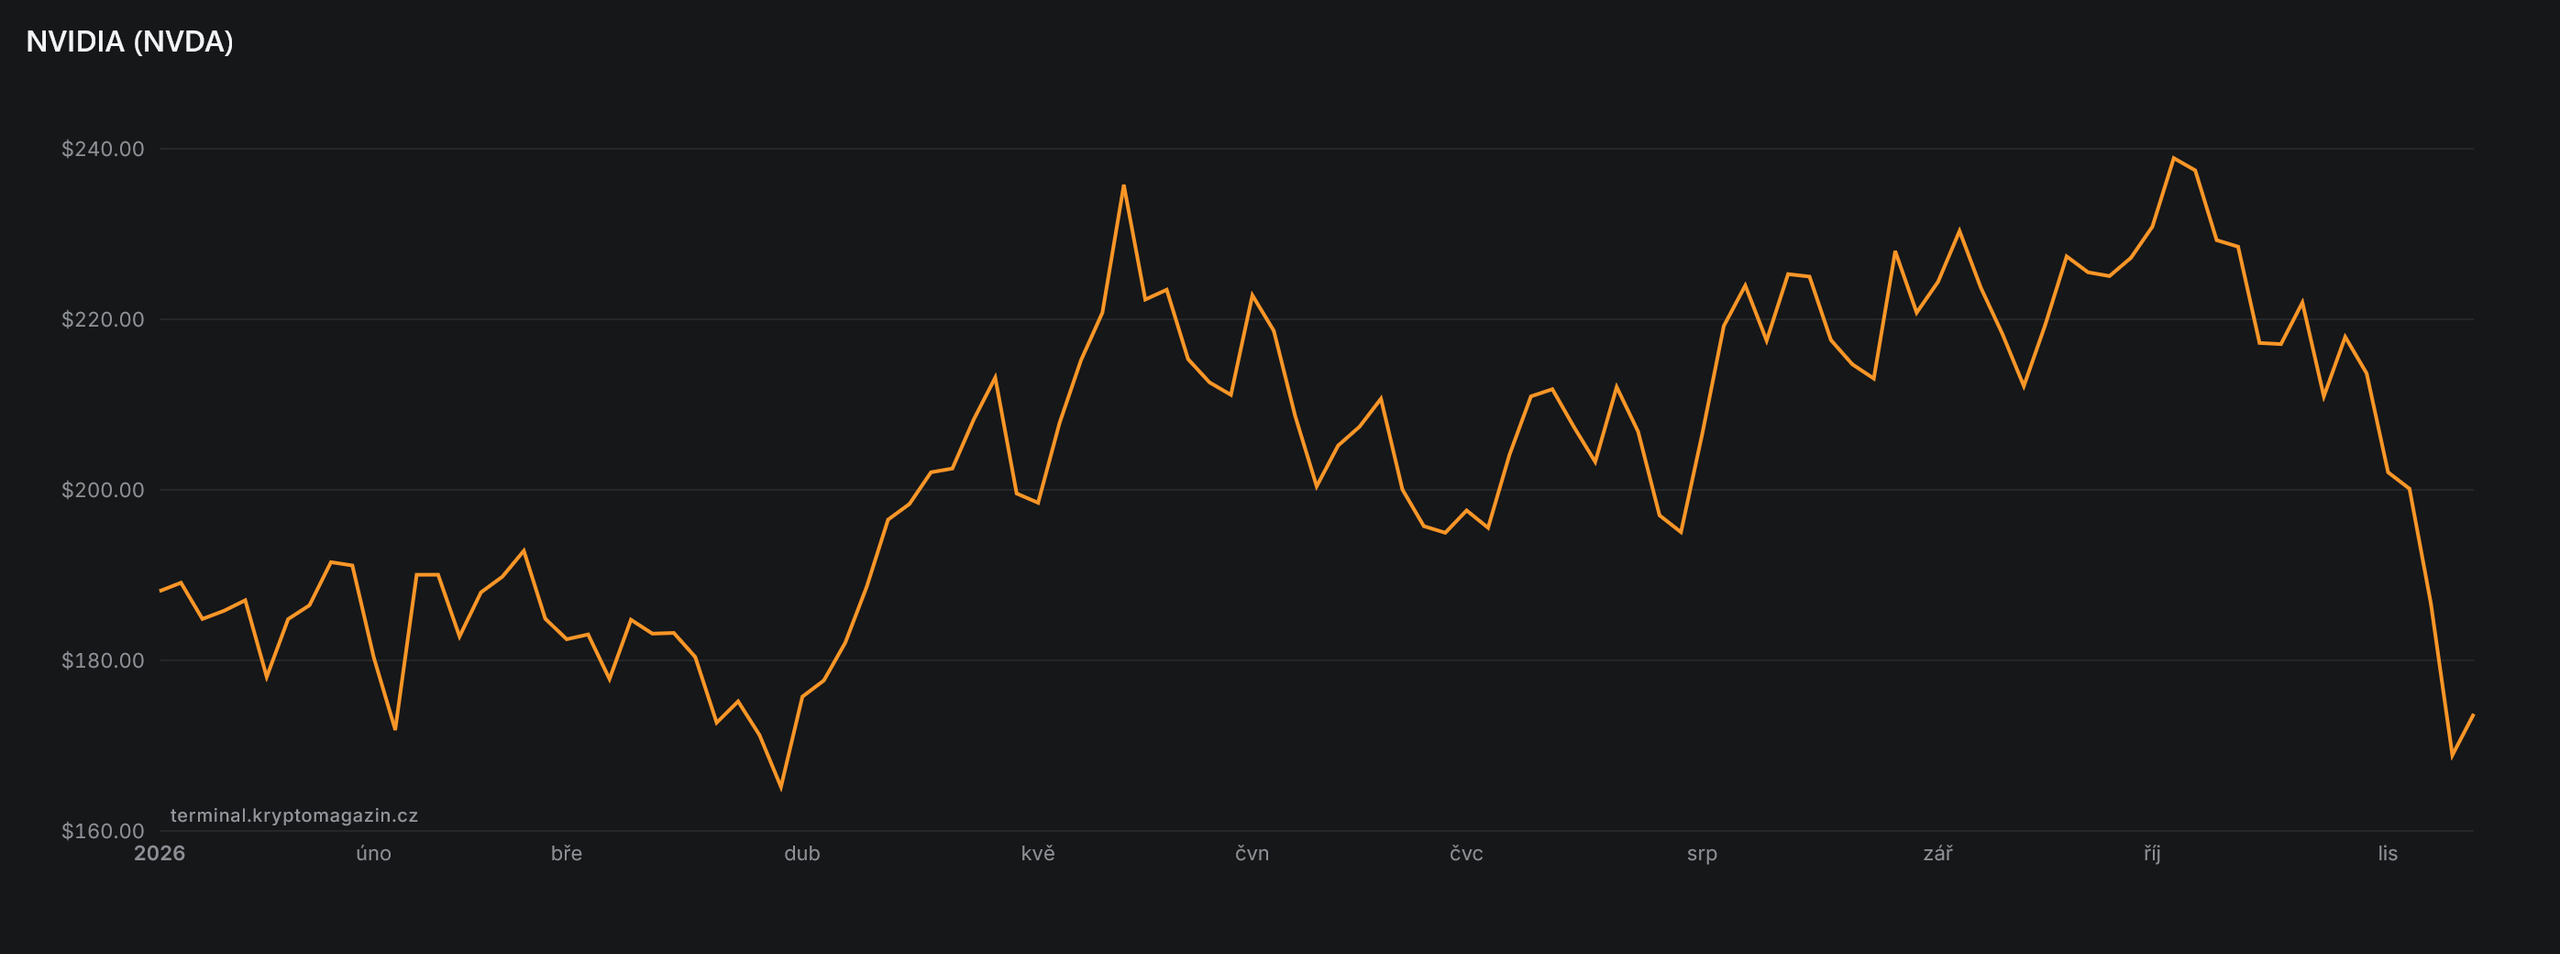
Rozdíl otevírá zajímavou otázku: přehlížejí možná v Nvidii investoři potenciál pro budoucí růst, nebo už předem počítají s náročnější etapou jejího podnikání. Pojďme se na to podívat.
Získejte uvítací bonus za registraci
Klikněte na otevřít účet a vložte kód KRYPTOMAGAZIN do políčka pro referenční kód. Pak klikněte na SAVE a dokončete registraci. Podmínky akce.
POZOR: Investování je rizikové.
40 miliard USD za gigawatt: Nvidia chce prodávat celá datacentra
Při výstavbě datacentra rozhodují nejen čipy, ale také dostupná elektřina. Nvidia proto sleduje, kolik jejího vybavení může zákazník pořídit pro určitý příkon. Podle finanční ředitelky Colette Kress představovala obchodní příležitost na gigawatt přibližně 18 miliard USD u generace Hopper, 25 miliard USD u Blackwellu a 40 miliard USD u nové Vera Rubin.
Tato čísla nejsou hotové objednávky. Ukazují však širší obchodní záběr, kdy Nvidia může získat více peněz z jednoho projektu díky širší nabídce propojených produktů. Její růst tak nemusí stát pouze na počtu nově postavených datacenter, ale také na tom, jak velkou část jejich rozpočtu získá.
Pomáhá jí softwarová platforma CUDA, na kterou jsou již zvyklí samotní vývojáři a která zároveň slouží jako ucelený systém. Pro provozovatele totiž nestačí koupit jen tak nějaký čip se slibnými parametry – musí z nich být schopný sestavit funkční ekosystém, rozběhnout na něm aplikace a udržet přijatelné provozní náklady.
To, jak je CUDA postavena, tak komplikuje přechod k jinému dodavateli. Přesto nesmí Nvidia zaspat – část odběratelů začíná vyvíjet vlastní čipy a například i takové AMD svou nabídku v tomto segmentu rozšiřuje, což dokládají také aktuální výsledky AMD za Q3, které trh příjemně překvapily.
Nejatraktivnější je však z pohledu Nvidie prodávat řešení zákazníkům, kteří si vlastní čipy ani infrastrukturu nechtějí sami navrhovat a vyrábět.
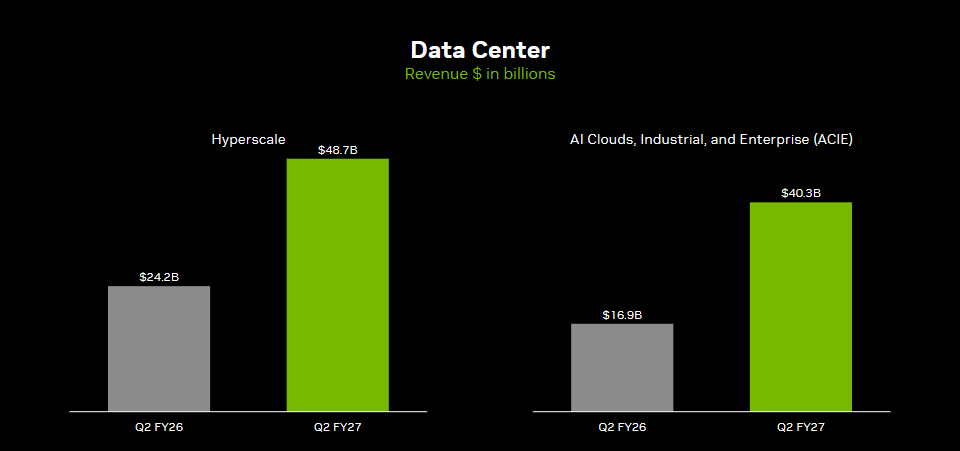
Nvidia své zákazníky rozděluje do dvou skupin. Segment AI cloudu, průmyslu a celkově velkých firem ve druhém čtvrtletí vytvořil tržby 40,31 miliardy USD, meziročně o 138 % více. Od hyperscalerů, tedy například Microsoftu, Alphabetu, Amazonu nebo Mety, pak přiteklo dalších 48,71 miliardy USD, přibližně dvojnásobek předchozího roku.
Amazon plánuje do léta 2028 pořídit pro svou cloudovou divizi AWS další 2 miliony grafik (GPU) od Nvidie. Tento rozsáhlý nákup hardwaru má dále podpořit růst a kapacity cloudových služeb.
Prozkoumejte akcie Nvidie na platformě XTB
Riziko ztráty kapitálu.
Zisk +118 %, akcie letos jen +11 %. Proto je P/E tak nízké
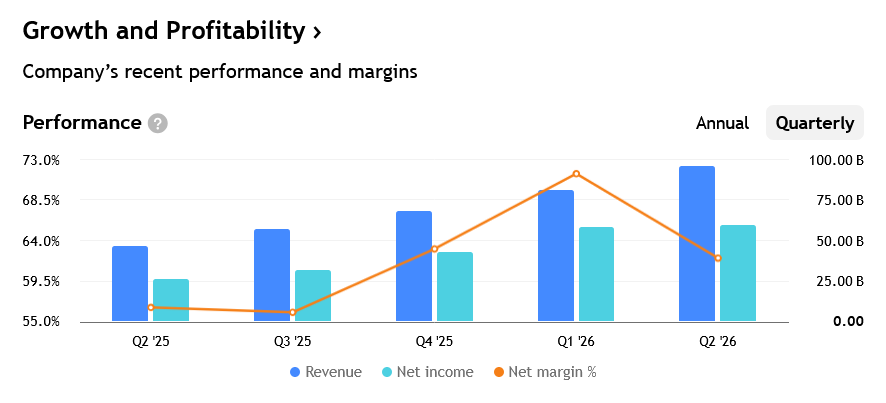
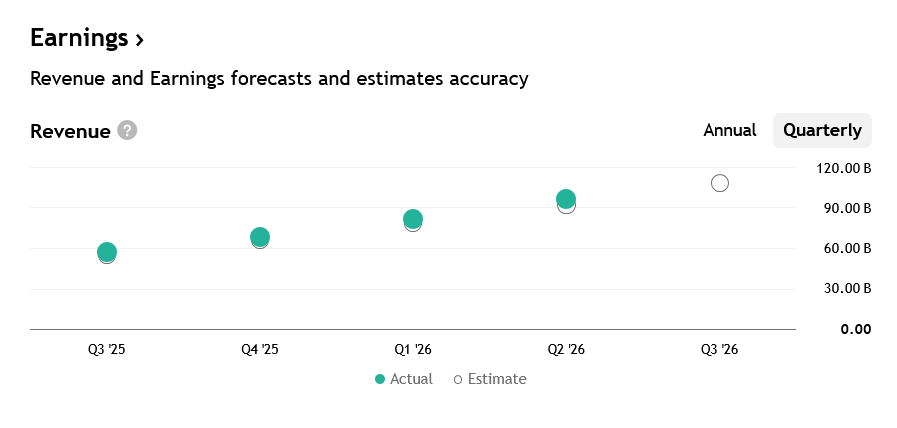
Výsledky přitom poptávku potvrzují. Za čtvrtletí končící 26. července Nvidia utržila 96,22 miliardy USD, meziročně o 106 % více. Samotná datacentra poskytla 89,02 miliardy. Upravený čistý zisk vzrostl o 118 % na 53,95 miliardy USD a upravená hrubá marže dosáhla 75 %.
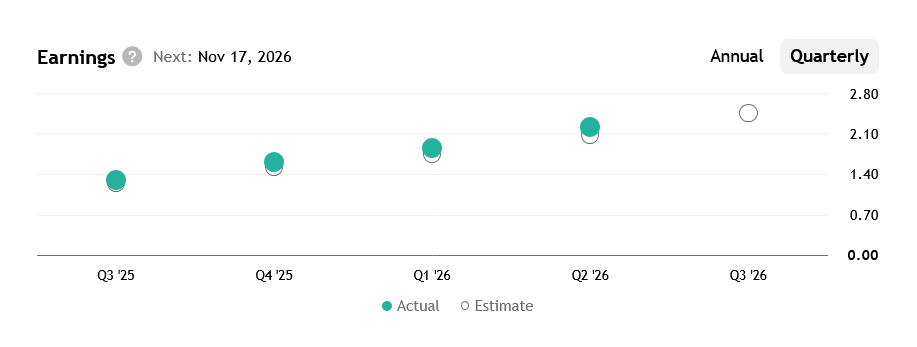
Firma tedy rychle zvýšila nejen prodej, ale také částku zbývající po nákladech. Upravený zisk na akcii poskočil o 120 % na 2,22 USD, přičemž analytici očekávali 2,09 USD. Když zisk roste výrazně rychleji než cena, poměr ceny k zisku se snižuje.
Právě odtud pochází argument, že Nvidia může být levná navzdory své obrovské velikosti. P/E se tak posunulo na 25× v rámci zisků za posledních 12 měsíců. Co je však zajímavější, je forwardové P/E, které zohledňuje místo zisků minulých zisky budoucí.
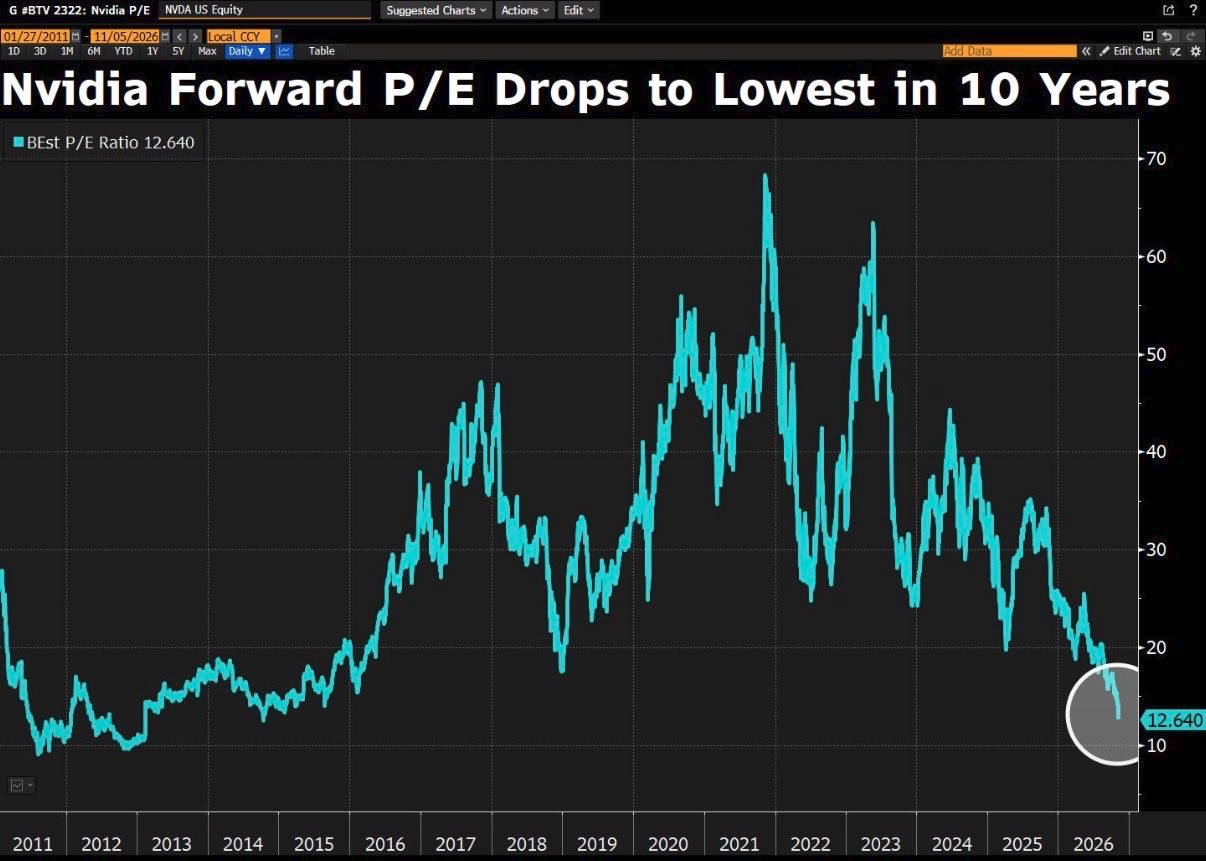
Zde se násobky podle pohledů různých analytiků liší, nicméně obecně jsou vzhledem k aktuální ceně akcií velmi nízké:
- Zacks například uvádí forwardové P/E 14,26,
- GuruFocus uvádí 13,
- nebo Yardeni Research uvádí ve svých grafech cca 15,
- Zatímco Bloomberg 12.
Dlouhodobý 10letý průměr v rámci ukazatele P/E přitom vychází na cca 50násobek. To nám tak krásně ilustruje, o kolik levnější Nvidia dnes vůči ziskům za posledních 12 měsíců je (o cca 45 až 50 %) a vůči očekávaným ziskům dokonce ještě více (o cca 70 %).
Nízké forwardové P/E ale může zčásti odrážet i to, že trh nevěří udržitelnosti dnešních rekordních marží.
Vera Rubin musí vydělat i na dražší paměti
Budoucí úspěch Nvidie už nestojí jen na tom, zda o její nové systémy bude zájem. Sériové dodávky platformy Vera Rubin odstartovaly v srpnu a ve třetím kvartálu mají zajistit zhruba pětinu tržeb z datacenter. Klíčovým faktorem pro investory však bude reálná ziskovost výroby této nové generace čipů.
Pro nadcházející 3. čtvrtletí management projektuje celkové tržby ve výši 108 miliard USD s možnou 2% odchylkou. Tento odhad záměrně nepočítá s dodávkami pokročilých čipů na čínský trh.
Mnohem větší pozornost si teď zaslouží situace kolem pamětí. Závazky Nvidie vůči jejím dodavatelům totiž během jediného kvartálu raketově vzrostly ze 119 na 279 miliard USD. Tímto krokem si totiž rezervuje paměti dopředu pro svou budoucí produkci, což s sebou ale nese značné finanční riziko. Pokud by poptávka klientů nečekaně ochladla, firmě zůstanou drahé zásoby.
Finanční ředitelka Colette Kress očekává ve třetím čtvrtletí hrubou marži kolem 74 %. V závěru roku však předpovídá její pokles na 71 až 72 % a pro celý fiskální rok 2028 odhaduje úroveň 72 až 73 %. Jde sice o skvělá čísla, ale jasně ukazují, že vyšší objem prodejů automaticky neznamená udržení stávající výborné ziskovosti.
Nvidia reportuje výsledky za 3. čtvrtletí 17. listopadu a věřím, že je bude bedlivě sledovat celý svět.
Prozkoumejte akcie Nvidie na platformě XTB
Riziko ztráty kapitálu.
