

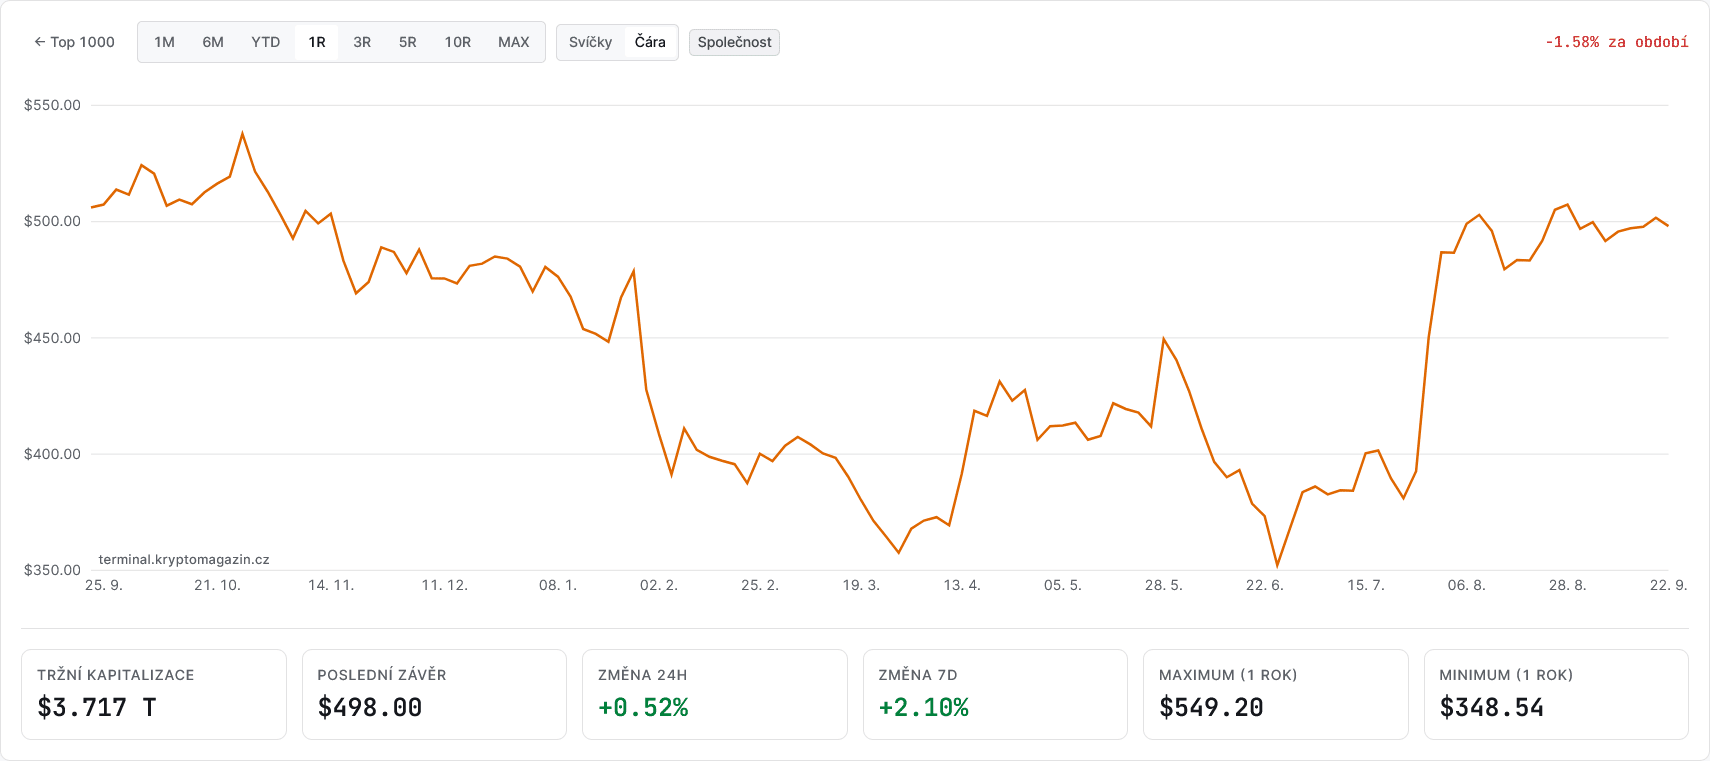
Microsoft se v posledních měsících nachází v poměrně neobvyklé situaci. Přestože společnost opakovaně překonává očekávání analytiků ohledně hospodářských výsledků, její akcie za poslední rok ztratily více než 6 %.
Ve stejném období se přitom výrazně lépe dařilo některým hlavním technologickým konkurentům. Alphabet nebo Amazon dokázaly investorům nabídnout podstatně vyšší zhodnocení. Slabší výkon Microsoftu proto vyvolává otázku, zda má firma skutečně problém, nebo trh pouze reaguje na její vysoké současné výdaje.
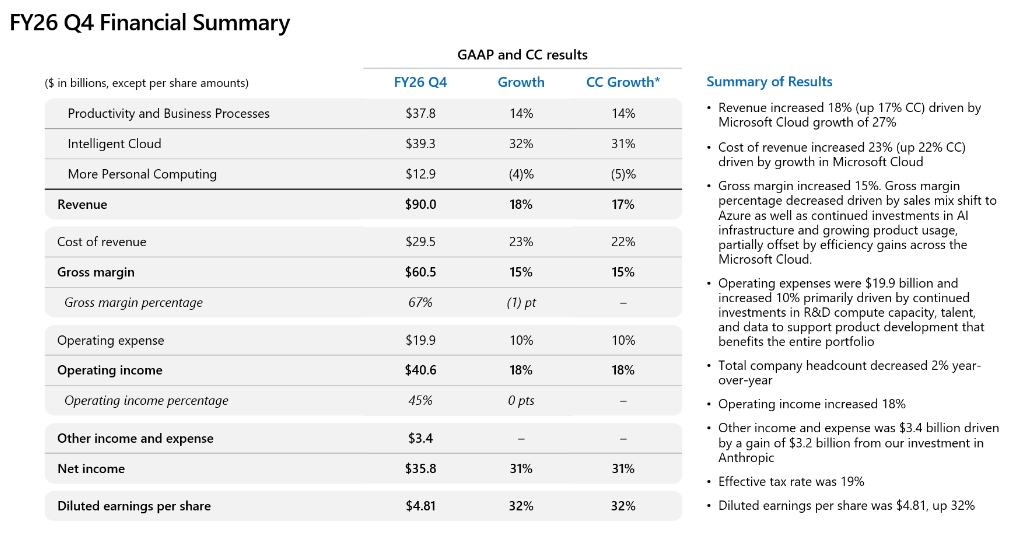
Jedním z hlavních důvodů jsou právě masivní investice do budoucího růstu. Kapitálové výdaje Microsoftu vzrostly přibližně o 80 % na 116 miliard dolarů. Velká část těchto peněz míří do datových center, cloudové infrastruktury a výpočetního výkonu potřebného pro rozvoj umělé inteligence.
Vyšší investice sice krátkodobě zatěžují volné peněžní toky, zároveň ale mohou vytvořit základ pro další růst cloudu a AI služeb. Právě na tuto možnost nyní spoléhá velká část analytiků z Wall Street. Pojďme se na ně podívat.
Prozkoumejte akcie Microsoftu na platformě XTB
Riziko ztráty kapitálu.
Sázka na umělou inteligenci a obří výdaje
Klíčovou částí růstového příběhu Microsoftu zůstává cloudová platforma Azure. Její roční tržby poprvé překonaly hranici 100 miliard dolarů a meziročně rostly tempem kolem 43 %.
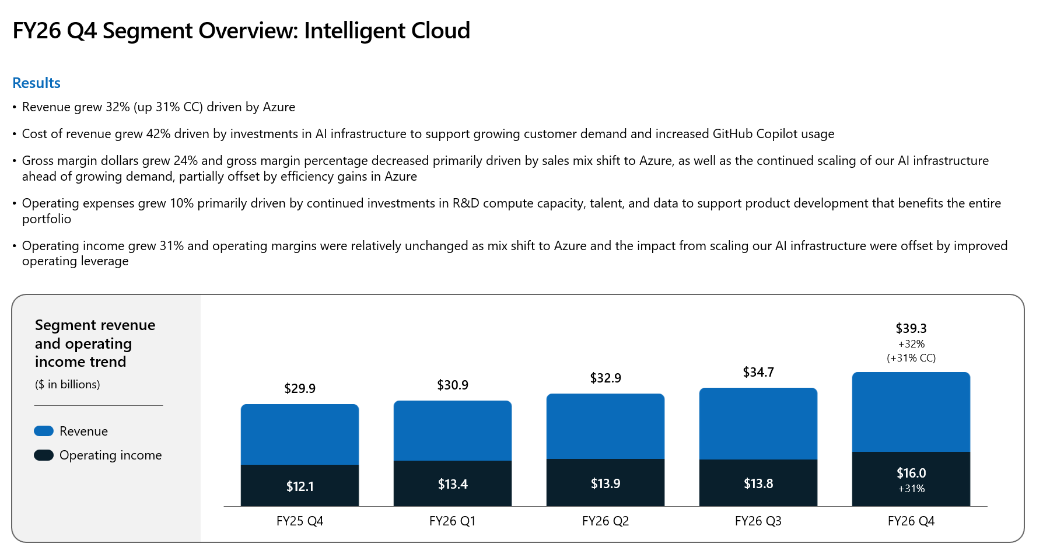
Takto rychlý růst ale vyžaduje obrovské investice. Microsoft musí rozšiřovat datová centra, nakupovat čipy a budovat infrastrukturu, která zvládne rostoucí poptávku po cloudových a AI službách.
Právě vysoké kapitálové výdaje jsou jedním z důvodů, proč část investorů zůstává opatrná. Firma dnes vydává velké množství hotovosti s očekáváním, že se tyto peníze vrátí v podobě vyšších tržeb a zisků během dalších let.
Podle mého názoru je důležité rozlišovat mezi běžnými náklady a investicemi do infrastruktury, která může generovat příjmy dlouhodobě. Microsoft nyní v podstatě buduje rozsáhlé technologické zázemí pro umělou inteligenci ještě předtím, než většina firem začne AI využívat naplno.
Určité známky rostoucí poptávky už přitom existují – Microsoft 365 Copilot například překonal hranici 30 milionů platících uživatelů. Firemní zákazníci tak postupně přecházejí od testování AI nástrojů k jejich pravidelnému používání.
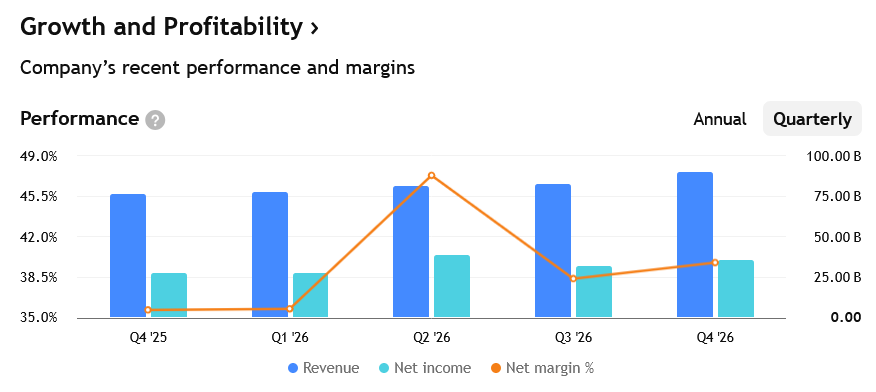
Pozitivně se vyvíjí také ziskovost společnosti. Čistý zisk za fiskální rok 2026 vzrostl přibližně o 31 %. Firma tedy navzdory vysokým investicím stále dokáže výrazně zvyšovat své hospodářské výsledky.
Konkurence uniká, ale analytici Microsoftu věří
Ve srovnání s dalšími technologickými giganty Microsoft v posledním roce skutečně zaostával. Akcie Alphabetu během stejného období výrazně rostly, mimo jiné díky dobrým výsledkům Google Cloudu. Silnější výkon zaznamenal také Amazon.
Slabší vývoj MSFT tak nelze jednoduše vysvětlit problémy celého technologického sektoru. Investoři se v případě Microsoftu zaměřují především na vysoké výdaje a na otázku, jak rychle začnou investice do AI vytvářet odpovídající návratnost.
Přesto zůstává pohled analytiků převážně pozitivní. Z celkem 57 sledovaných expertů doporučuje podle uvedených dat 54 analytiků akcie Microsoftu koupit a 3 doporučují jejich držení.
Žádný z analytiků v tomto souboru nedoporučuje akcie prodávat. To ukazuje, že většina Wall Street stále očekává pokračování dlouhodobého růstu společnosti, především díky cloudu a umělé inteligenci.
Situace se navíc během léta začala měnit. Akcie Microsoftu se od červencových minim odrazily a během jednoho měsíce posílily téměř o 26 %. Část předchozího poklesu tak už dokázaly vymazat.
To zároveň znamená, že investoři musí při posuzování současné ceny počítat s tím, že část optimismu může být již v kurzu započtena.
Odvážný cíl nabízí potenciál růstu 76 %
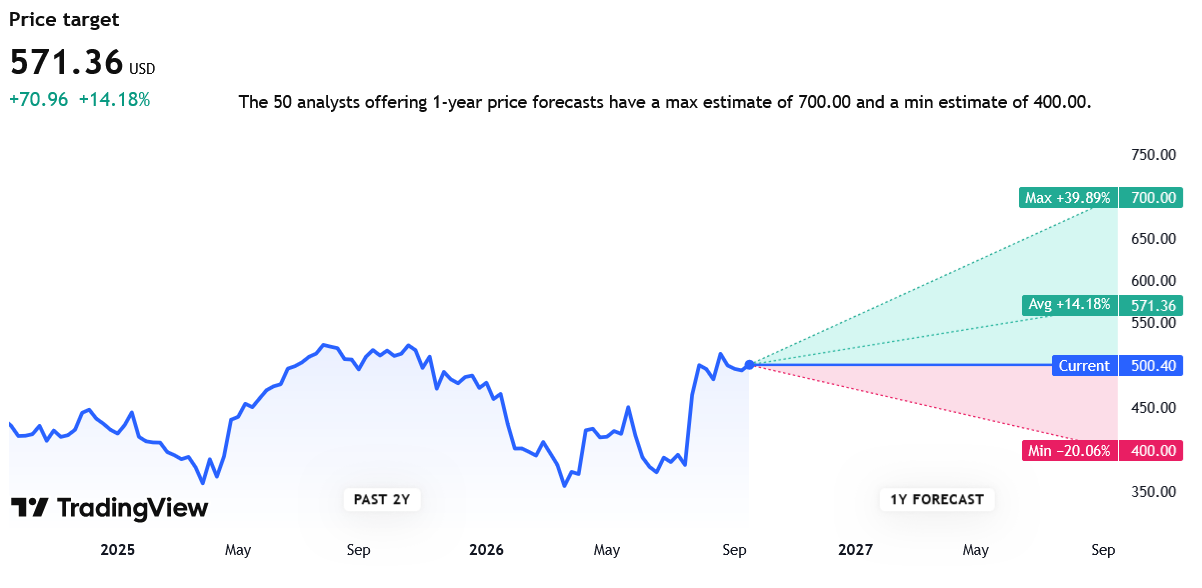
Průměrná cílová cena analytiků se podle uvedených údajů pohybuje kolem 571 dolarů za akcii. Při ceně přibližně 500 dolarů by to znamenalo potenciální růst zhruba o 14 %.
Výrazně optimističtější pohled představila společnost Arete Research, která stanovila cílovou cenu až na 870 dolarů za akcii. Oproti ceně kolem 492 dolarů by to znamenalo potenciální zhodnocení přibližně o 76 %.
Takto vysoký cíl je však založen na velmi optimistickém scénáři. Microsoft by musel udržet silný růst Azure a zároveň výrazně rozšířit používání nástrojů, jako je Copilot.
Důležitým ukazatelem jsou také již nasmlouvané budoucí příjmy. Objem smluvních závazků Microsoftu podle uvedených údajů vzrostl o 84 % na přibližně 678 miliard dolarů.
To znamená, že společnost má zajištěný velký objem budoucích plateb od zákazníků. Nejde samozřejmě o peníze, které Microsoft získá okamžitě, ale o důležitý signál dlouhodobé poptávky po jeho službách.
Rizika přesto zůstávají. Pokud by se ukázalo, že firmy využívají AI pomaleji, než se očekává, návratnost obrovských investic do datových center by se mohla prodloužit. Negativním signálem by bylo také výraznější zpomalení růstu Azure.
Pro další vývoj proto bude důležité sledovat především tempo růstu cloudových služeb, počet uživatelů Copilotu, vývoj kapitálových výdajů a volného peněžního toku.
Pokud se Microsoftu podaří pokračovat v růstu Azure a současně postupně zpomalit tempo investic do nové infrastruktury, volné peněžní toky by mohly znovu výrazně růst. To by tak přirozeně investorům poskytlo konkrétnější důkaz, že rozsáhlé výdaje na umělou inteligenci skutečně přinášejí očekávané výsledky.
Současný investiční příběh Microsoftu tak stojí především na jednoduché otázce: dokáže firma proměnit desítky miliard dolarů vložených do AI infrastruktury v dlouhodobě rostoucí tržby a zisky? Analytici jsou zatím převážně optimističtí, rozhodující ale budou výsledky společnosti během dalších čtvrtletí. Ty následující zveřejnění Microsoft pravděpodobně okolo 27. a 28. října.
Prozkoumejte akcie Microsoftu na platformě XTB
Riziko ztráty kapitálu.
