

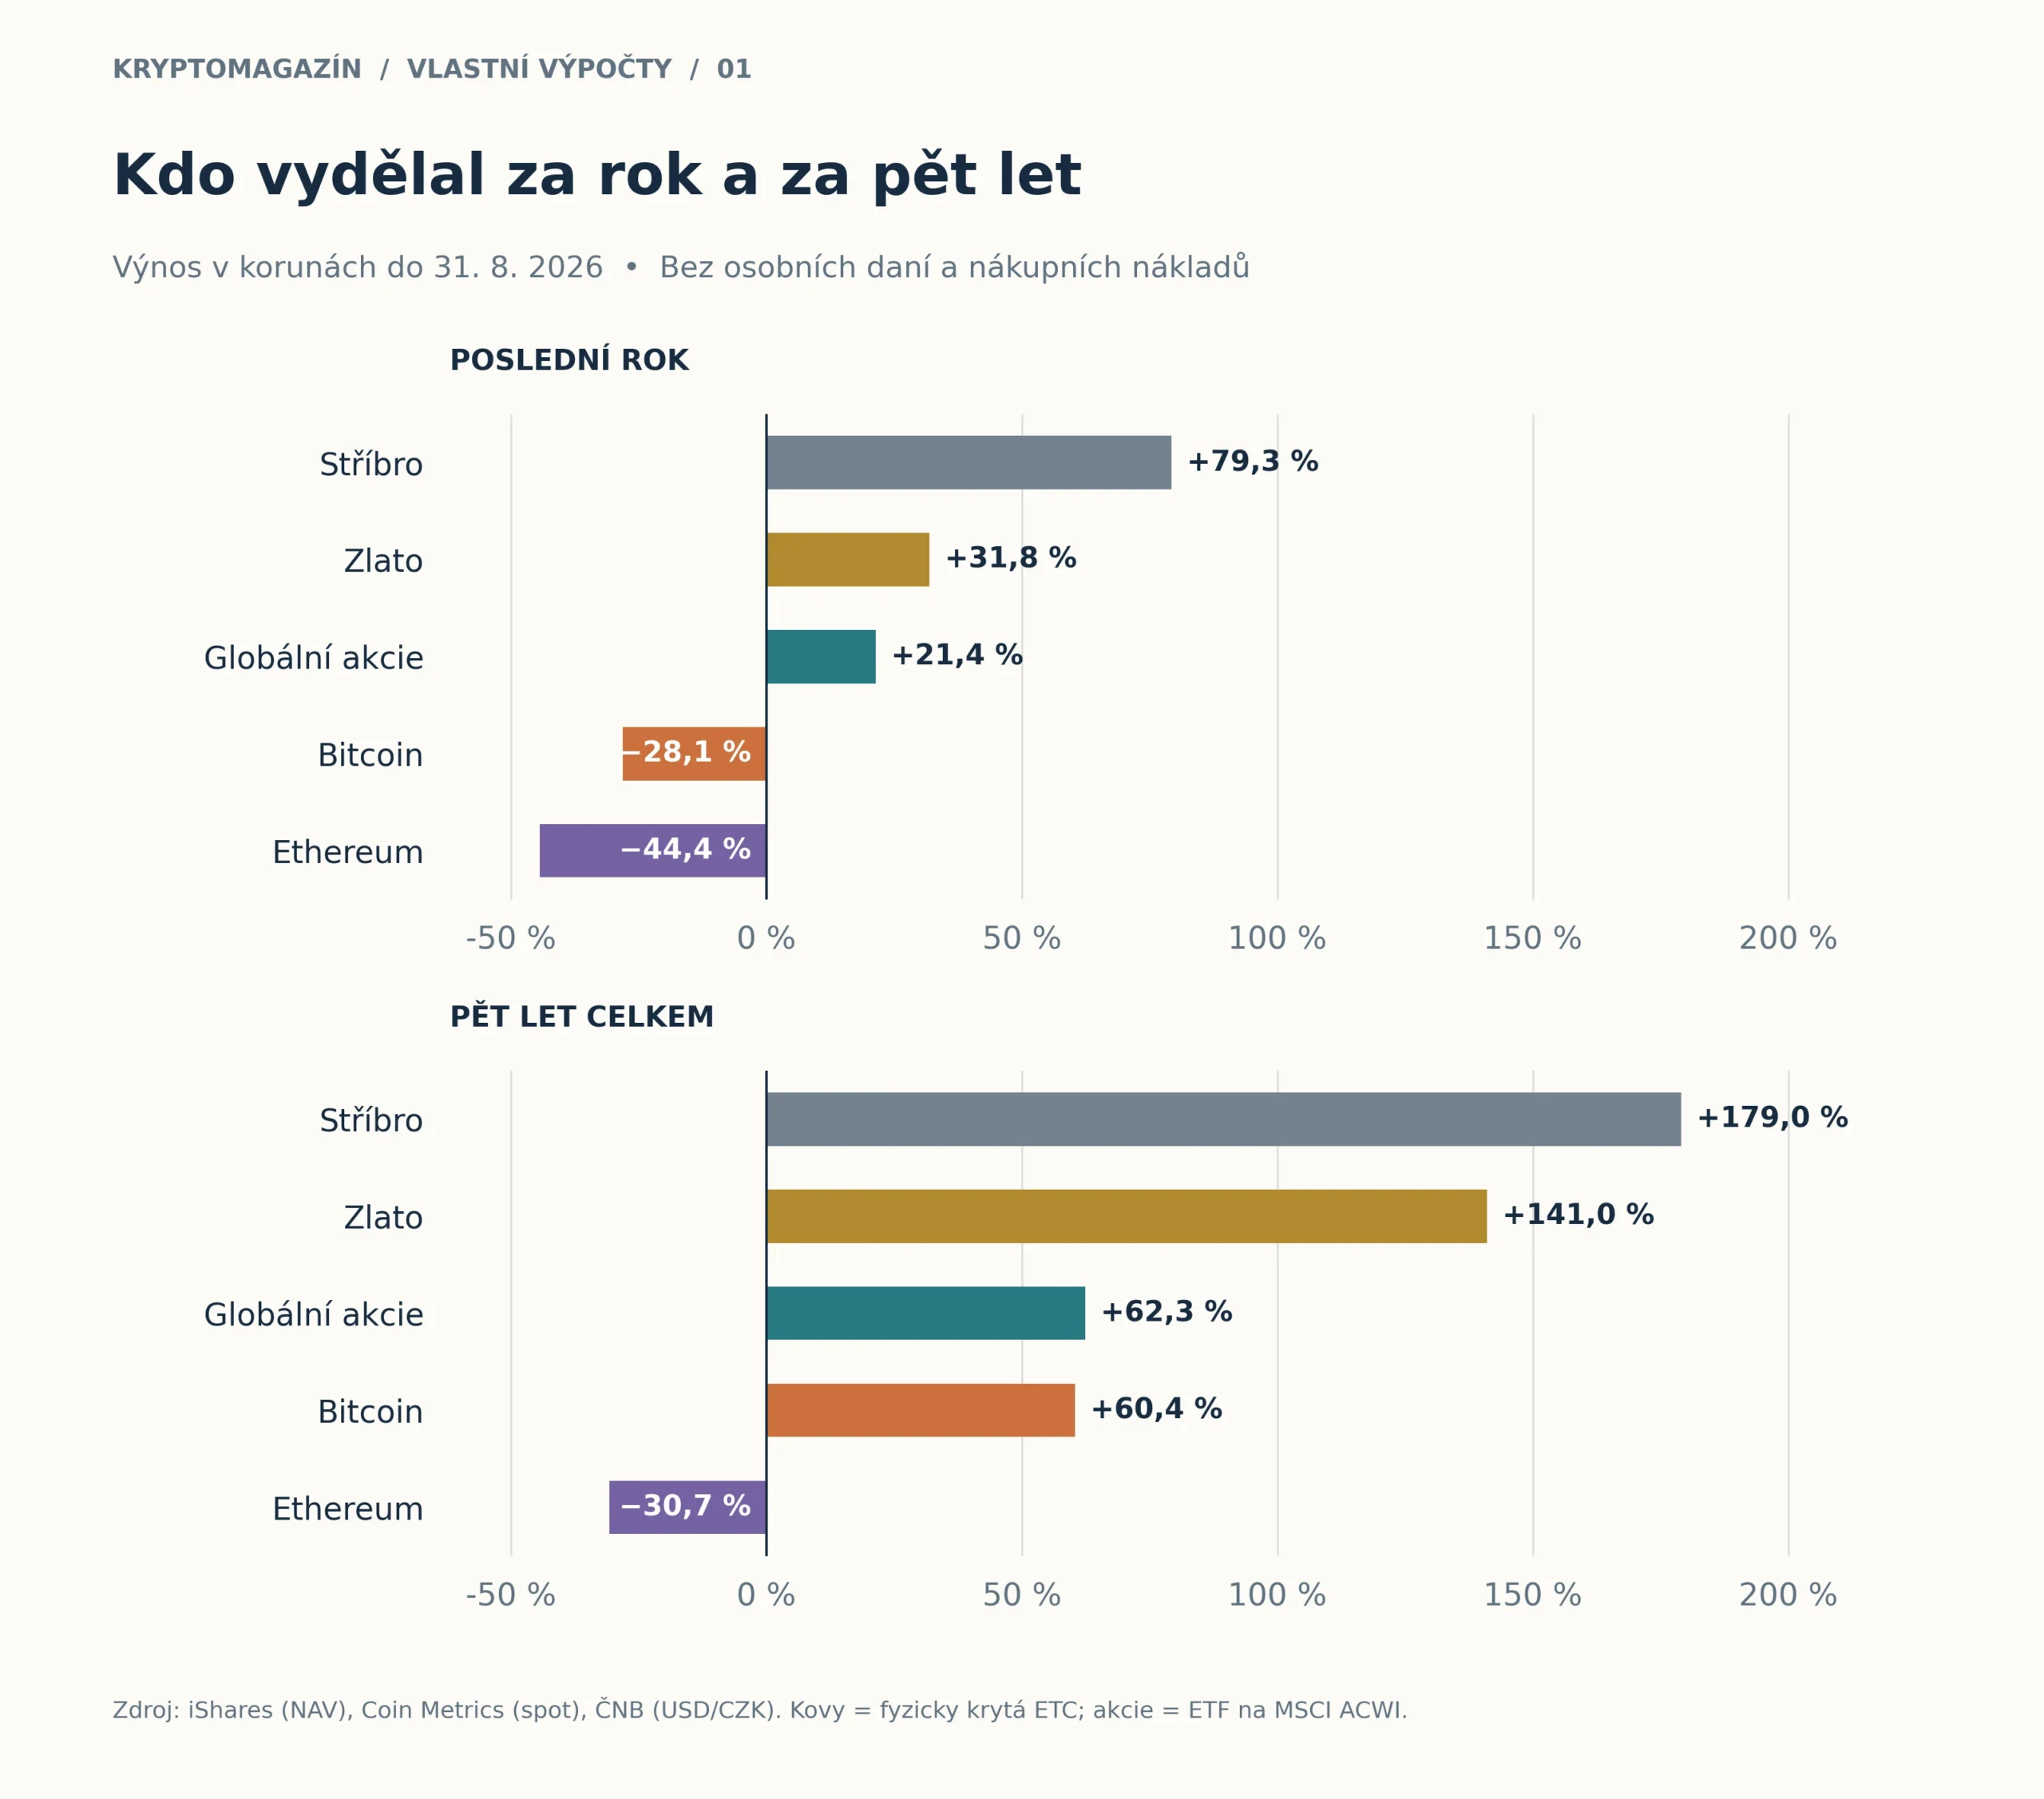
Při pohledu na korunové zhodnocení za poslední rok i pět let mají trhy jasné krále: stříbro a zlato. Bitcoin naproti tomu zaostal i za široce diverzifikovaným globálním akciovým fondem a ethereum se v pětiletém horizontu propadlo do ztráty. Pokud byste však na základě těchto čísel jednoduše nakoupili aktuálního vítěze tabulky, dopustili byste se zásadní chyby. Podívali jsme se zblízka na to, co z papírových výnosů nepozorovaně ukrojila inflace, kolik reálně nese investiční byt a jaká kritéria by měla rozhodovat při skládání portfolia v současném ekonomickém prostředí.
Investice do stříbra zaznamenaly za posledních dvanáct měsíců v korunách úctyhodný nárůst o necelých 80 %. Pokud se ale podíváte na dolarovou výkonnost stejného aktiva za samotný letošní rok (do konce srpna), uvidíte ztrátu 2,5 %. Obě čísla jsou přitom zcela správná – liší se pouze okamžik, kdy investor do trhu vstoupil. Srpnová data tak slouží jako tvrdá, ale užitečná připomínka: ani vysoký průměrný roční výnos negarantuje, že vydělal každý, kdo si dané aktivum pořídil.
Tip redakce: Kompletní a aktuální statistiky kryptoměn, akcií i komodit nově najdete na našem Terminálu, který posloužil jako hlavní datový zdroj pro tuto analýzu.
Právě uvědomění si role načasování otevírá cestu k odpovědi na otázku, do čeho se dnes skutečně vyplatí alokovat kapitál. Základem úspěchu je přesně vědět, co kupujeme, za jakou cenu a především – v jakém časovém horizontu budeme své prostředky opět potřebovat. Historický žebříček výkonnosti je skvělý studijní materiál, ale pokyn k nákupu by z něj automaticky vzejít neměl.
Vítězové a poražení v pětiletém testu
Pro ucelený obrázek jsme porovnali cenový vývoj bitcoinu, etherea, širokého indexu globálních akcií, zlata a stříbra. Všechny uvedené výnosy jsou kalkulovány v českých korunách a končí k datu 31. srpna 2026. Sledovaný pětiletý horizont tak začíná na konci srpna 2021. Nejde nám o hledání toho absolutně nejvýnosnějšího aktiva na planetě, ale o reprezentativní průřez alternativami, mezi kterými se běžný investor nejčastěji rozhoduje.
Akciovou složku zastupuje fond iShares MSCI ACWI UCITS ETF, který pokrývá firmy z vyspělých i rozvíjejících se trhů. Počítáme s jeho akumulační variantou, což znamená, že výnos automaticky zohledňuje i reinvestované dividendy. U drahých kovů sledujeme fyzicky kryté cenné papíry (ETC) od společnosti iShares, u kterých jsou již započítány průběžné náklady. Nejedná se tedy o fyzický nákup slitků u lokálního obchodníka. U kryptoměn pak hodnotíme čistě cenový vývoj, bez případného dodatečného zhodnocení ze stakingu.
| Investiční nástroj | Zhodnocení za 1 rok | Zhodnocení za 5 let | Průměrně ročně (5 let) | Hodnota 100 000 Kč po 5 letech |
|---|---|---|---|---|
| Stříbro (fyzicky kryté ETC) | +79,3 % | +179,0 % | +22,8 % | 278 976 Kč |
| Zlato (fyzicky kryté ETC) | +31,8 % | +141,0 % | +19,2 % | 240 981 Kč |
| Globální akcie (ETF MSCI ACWI) | +21,4 % | +62,3 % | +10,2 % | 162 338 Kč |
| Bitcoin | −28,1 % | +60,4 % | +9,9 % | 160 388 Kč |
| Ethereum | −44,4 % | −30,7 % | −7,1 % | 69 294 Kč |
Zdroje dat: iShares, Coin Metrics a kurzy ČNB (vlastní výpočty). Uvedeno bez zohlednění daně z příjmu a poplatků brokera. Pětiletý roční průměr vyjadřuje geometrický průměr.
Drahé kovy v tomto specifickém časovém okně suverénně opanovaly oba sledované horizonty. Je však nutné mít na paměti, že posunutí počátečního data by mohlo celkovým pořadím razantně zamíchat.
Mimořádně zajímavý je pohled do střední části našeho srovnání. Počáteční vklad sto tisíc korun do bitcoinu by se po pěti letech proměnil zhruba na 160 tisíc. Globální akciový fond za stejnou dobu vygeneroval jen o necelé dva tisíce korun více. Takto nepatrný rozdíl rozhodně není důvodem k předčasným oslavám na jedné či druhé straně; v praxi by jej mohly snadno smazat transakční poplatky. Jasně to ale ukazuje, že ani letité držení bitcoinu nedává automatickou záruku, že překonáte tradiční akciový trh.
Ještě výmluvnější je případ etherea. Z původní stotisícové investice by po pěti letech zbylo necelých 70 tisíc korun. Technologický úspěch konkrétního blockchainu a široké přijetí jeho aplikací se zkrátka nemusí vždy spolehlivě propsat do cenového růstu jeho nativního tokenu.
Výpis z účtu vs. tvrdá realita: Úřaduje měna a inflace
Pro českého investora je sledování čistě dolarových zisků silně zavádějící. Zatímco na konci srpna 2021 se jeden dolar podle ČNB prodával za 21,569 Kč, o pět let později to bylo 20,800 Kč. Posilující koruna tak část zahraničních zisků nekompromisně smazala. Ačkoliv globální akciové ETF v dolarech za pět let vyrostlo o 68,3 %, v korunovém vyjádření tento výnos klesá k 62,3 %.
Tím nejtěžším soupeřem je ale inflace. Podle dat ČSÚ narostly spotřebitelské ceny za sledovaných pět let o dramatických 35,7 %. Když o toto číslo očistíme pětiletý zisk z bitcoinu, zjistíme, že oněch 160 tisíc korun má dnes reálnou kupní sílu zhruba 118 tisíc korun (vzhledem k cenám z roku 2021). U globálních akcií se reálná hodnota pohybuje kolem 120 tisíc, u zlata na úrovni 178 tisíc a u stříbra činí 206 tisíc korun. Papírové zůstatky na účtech a reálné zvýšení životní úrovně jsou zkrátka dvě naprosto odlišné veličiny.
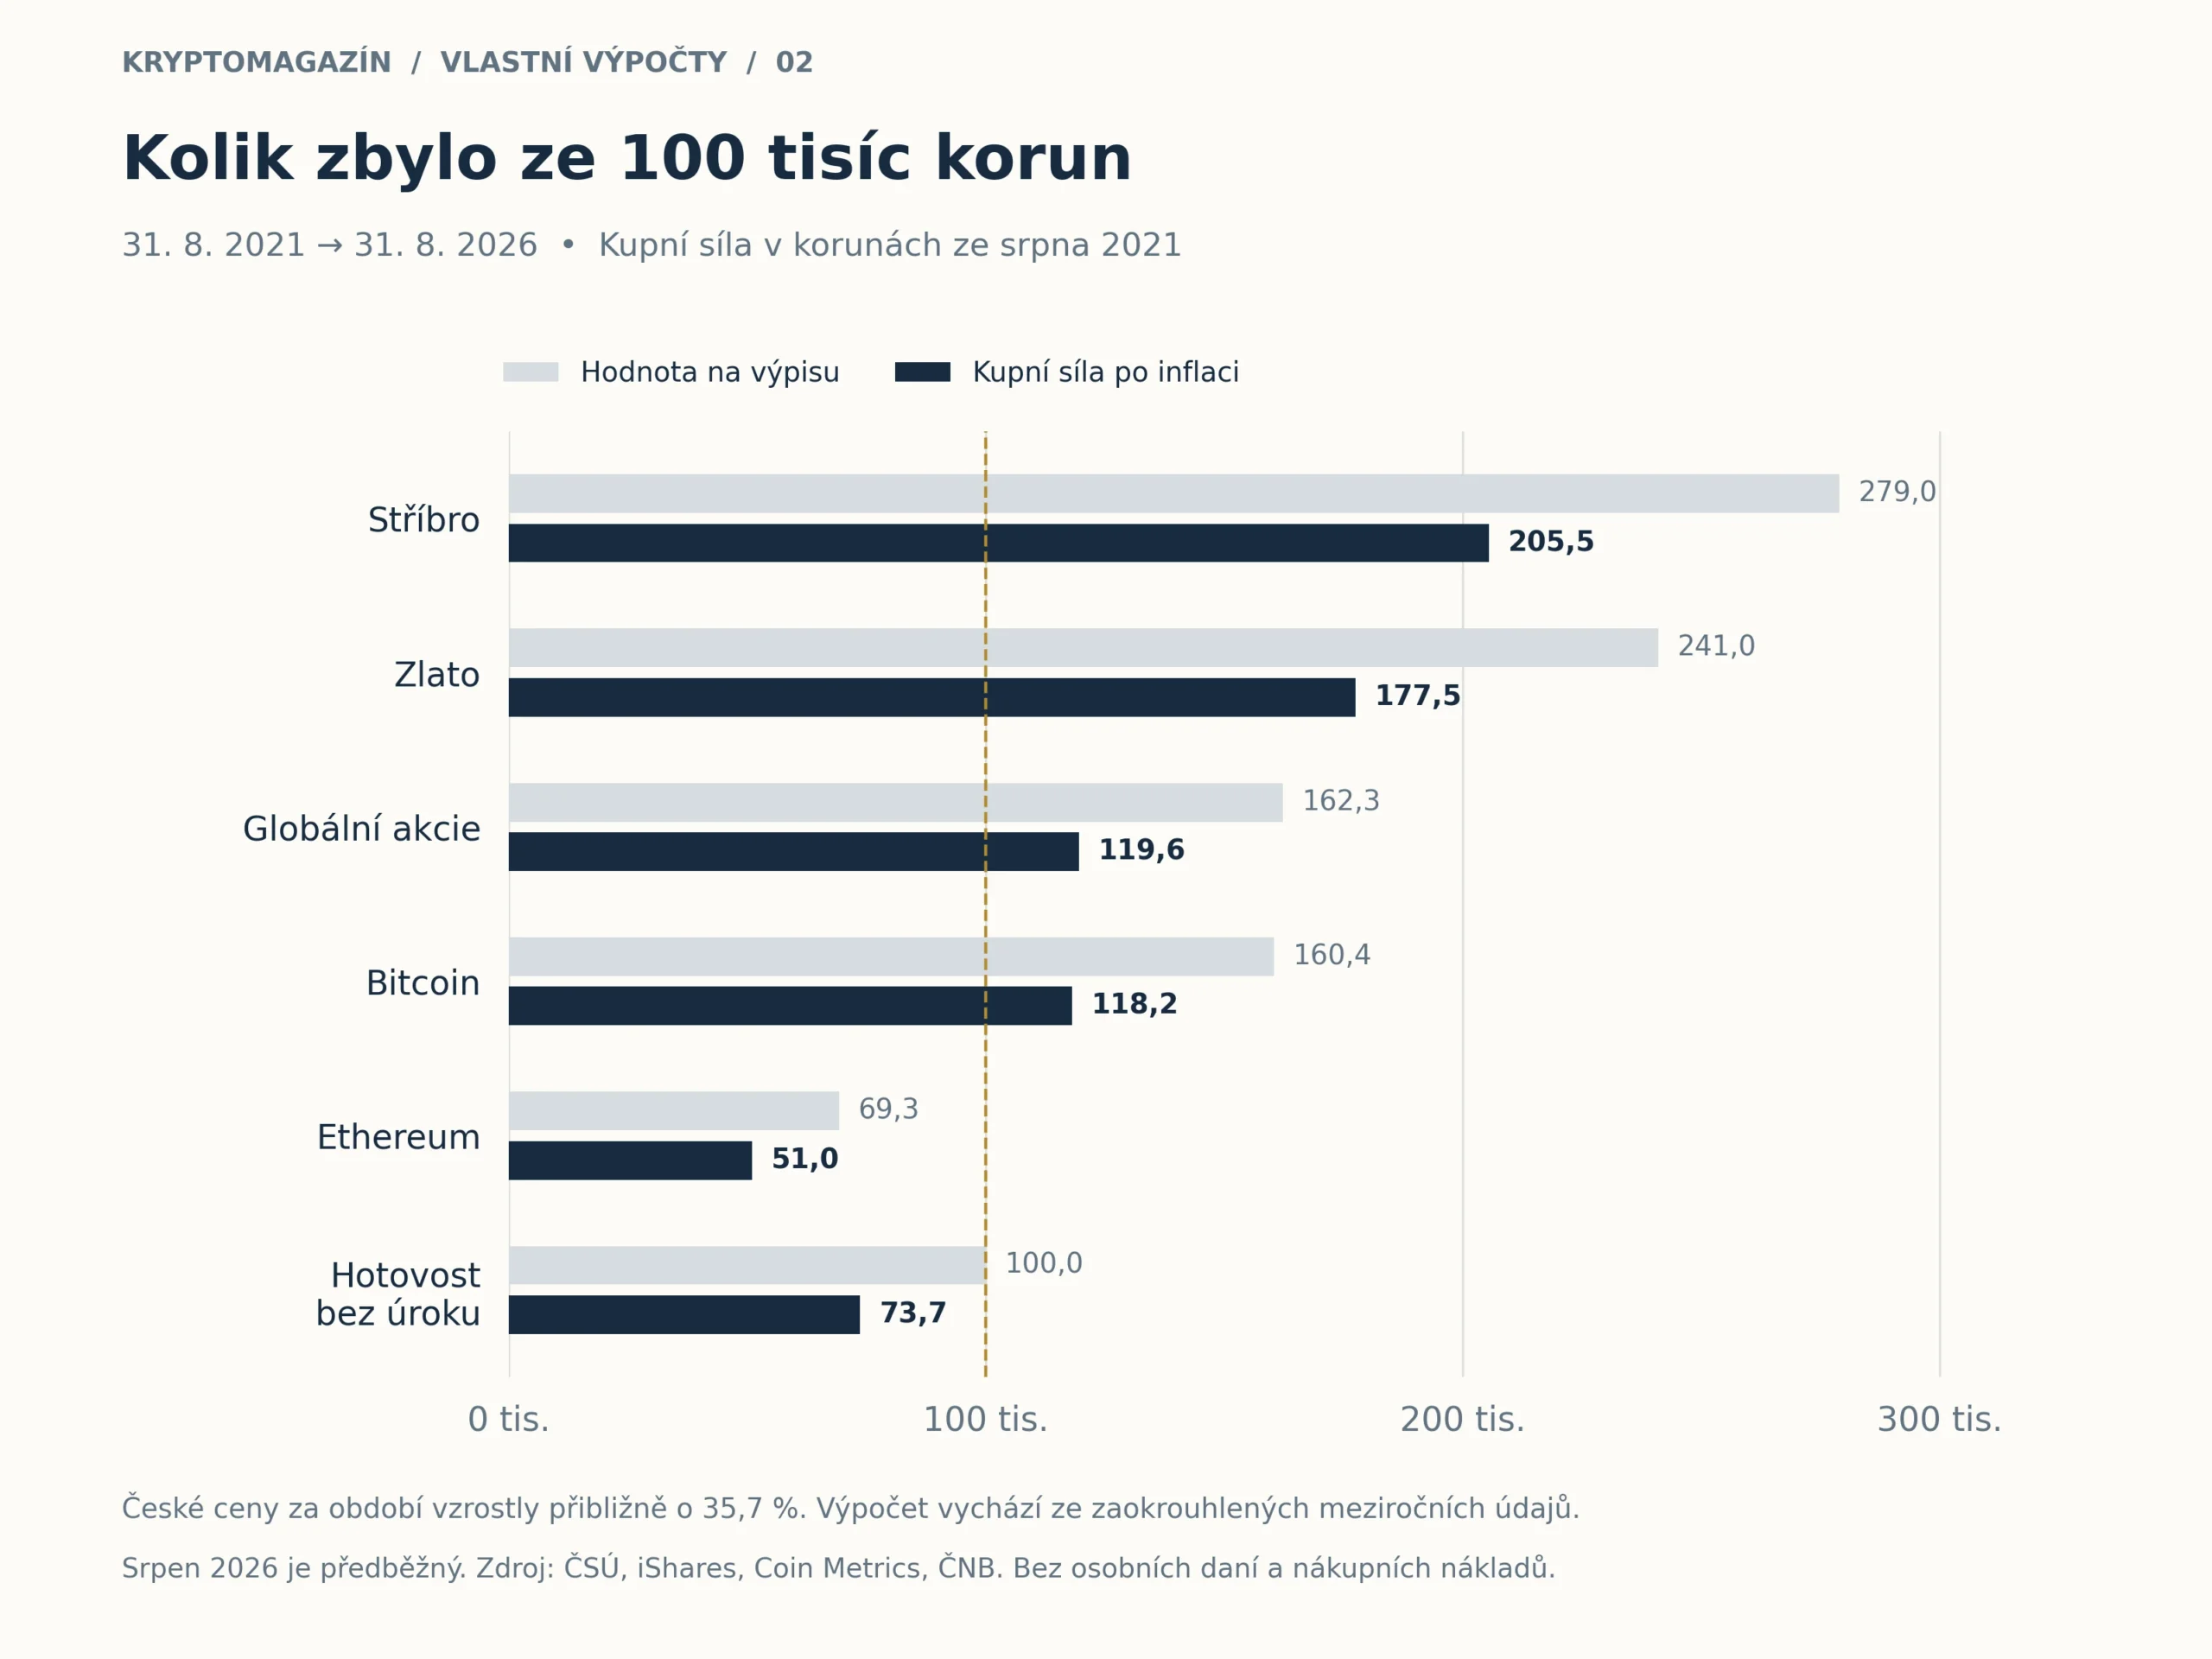
Jistotou ovšem není ani snaha peníze takzvaně „ušetřit“. Sto tisíc korun ponechaných v hotovosti má po pěti letech kupní sílu pouhých 74 tisíc. Nominálně se sice neztratila ani koruna, reálně si však za stejný obnos koupíte o čtvrtinu méně.
Byty jako investice: Zdražování nemovitostí nerovná se čistý zisk
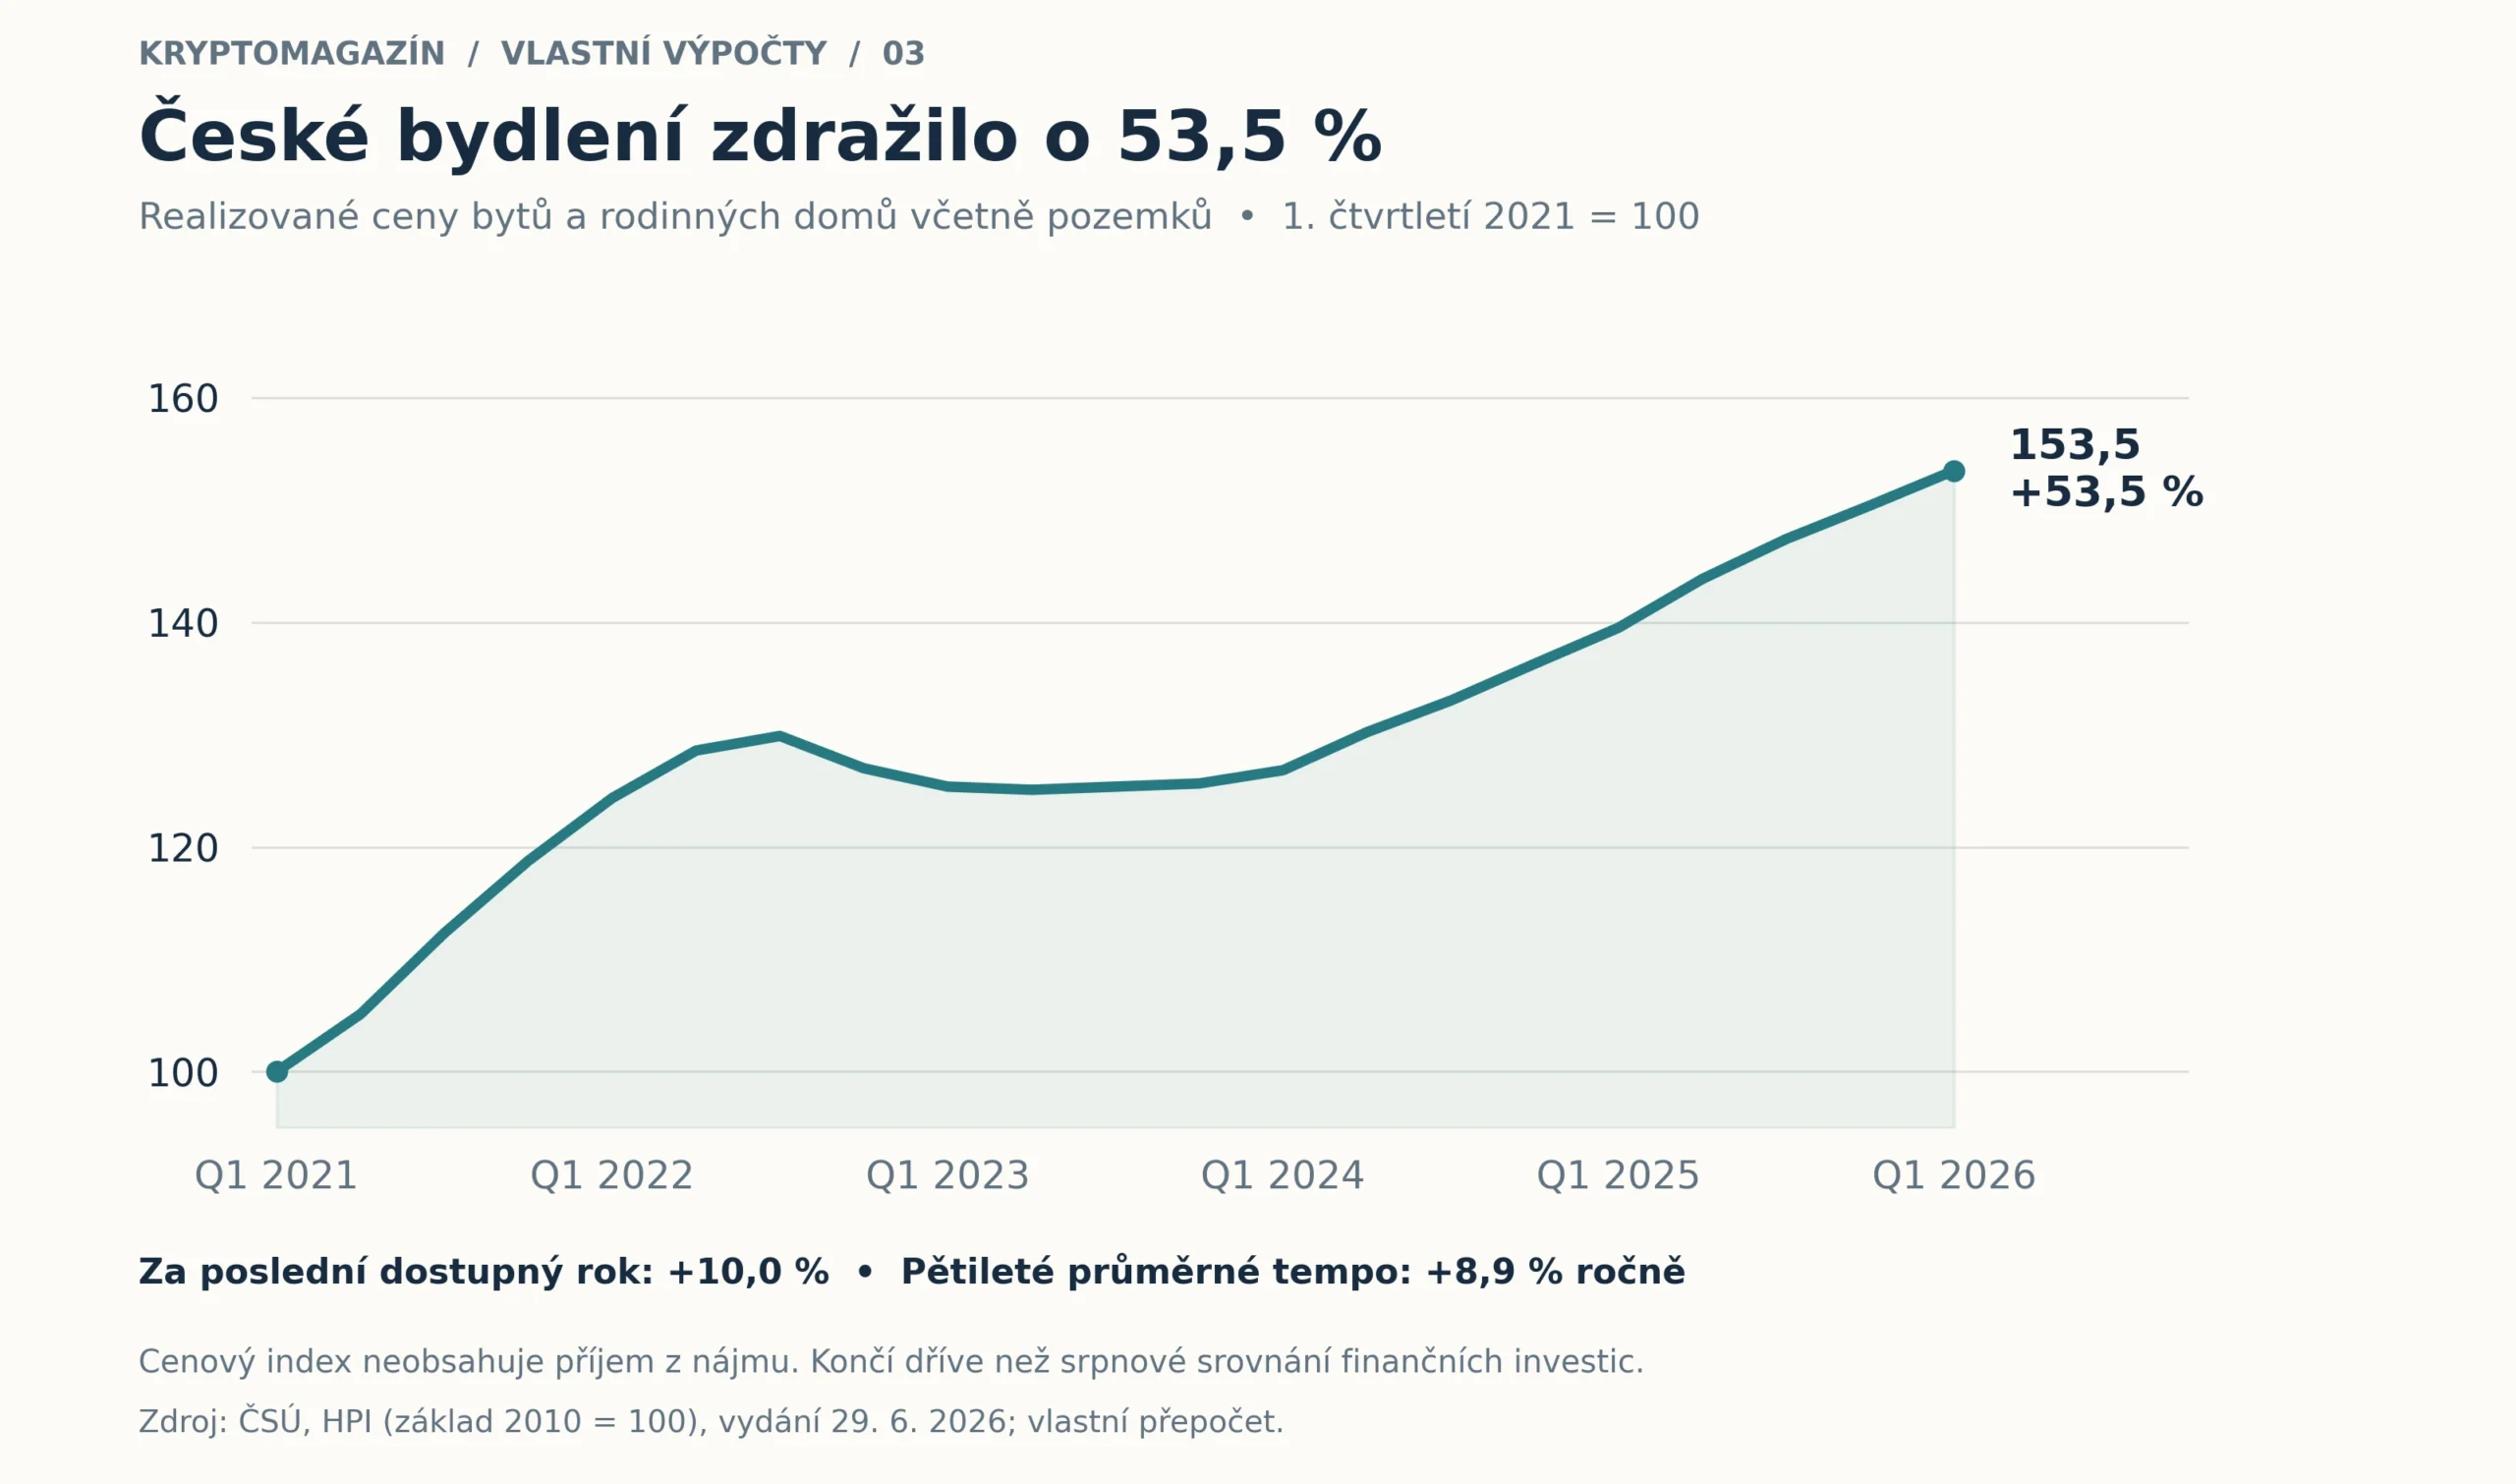
České reality zažívaly v uplynulých letech turbulentní vývoj. Cenový index ČSÚ ukazuje, že mezi prvním čtvrtletím 2021 a začátkem roku 2026 narostly ceny bytů a domů o úctyhodných 53,5 % (tedy téměř 9 % ročně). Do našeho hlavního srovnání je však záměrně nezařazujeme – statistický index totiž odráží pouze růst prodejní ceny a zcela ignoruje dynamiku příjmů a nákladů, se kterými se majitel potýká v reálném světě.
Pojďme si to ukázat na modelovém příkladu bytu za šest milionů korun. Budeme počítat s pořizovacími náklady (provize, poplatky) ve výši 180 000 Kč a s měsíčním čistým nájmem 24 000 Kč. Z kalkulace nesmíme vynechat rezervu na měsíc bez nájemníka a roční náklady (fond oprav, pojištění, údržba, daň), které odhadneme na 66 000 Kč.
Na papíře takový byt generuje provozní výnos 198 000 Kč ročně (zhruba 3,2 % z celkových pořizovacích nákladů). Situace se však zásadně mění ve chvíli, kdy do hry vstoupí hypotéka. Pokud by investor čerpal úvěr na 70 % hodnoty (4,2 mil. Kč) na 30 let s úrokem 4,9 %, měsíční splátka by se vyšplhala na více než 22 000 Kč. Po odečtení průběžných nákladů by tak majiteli na splátku bance chybělo necelých šest tisíc měsíčně. Legendární poučka, že „byt se z nájmu zaplatí sám“, v tomto scénáři narazí na tvrdou realitu úrokových sazeb.
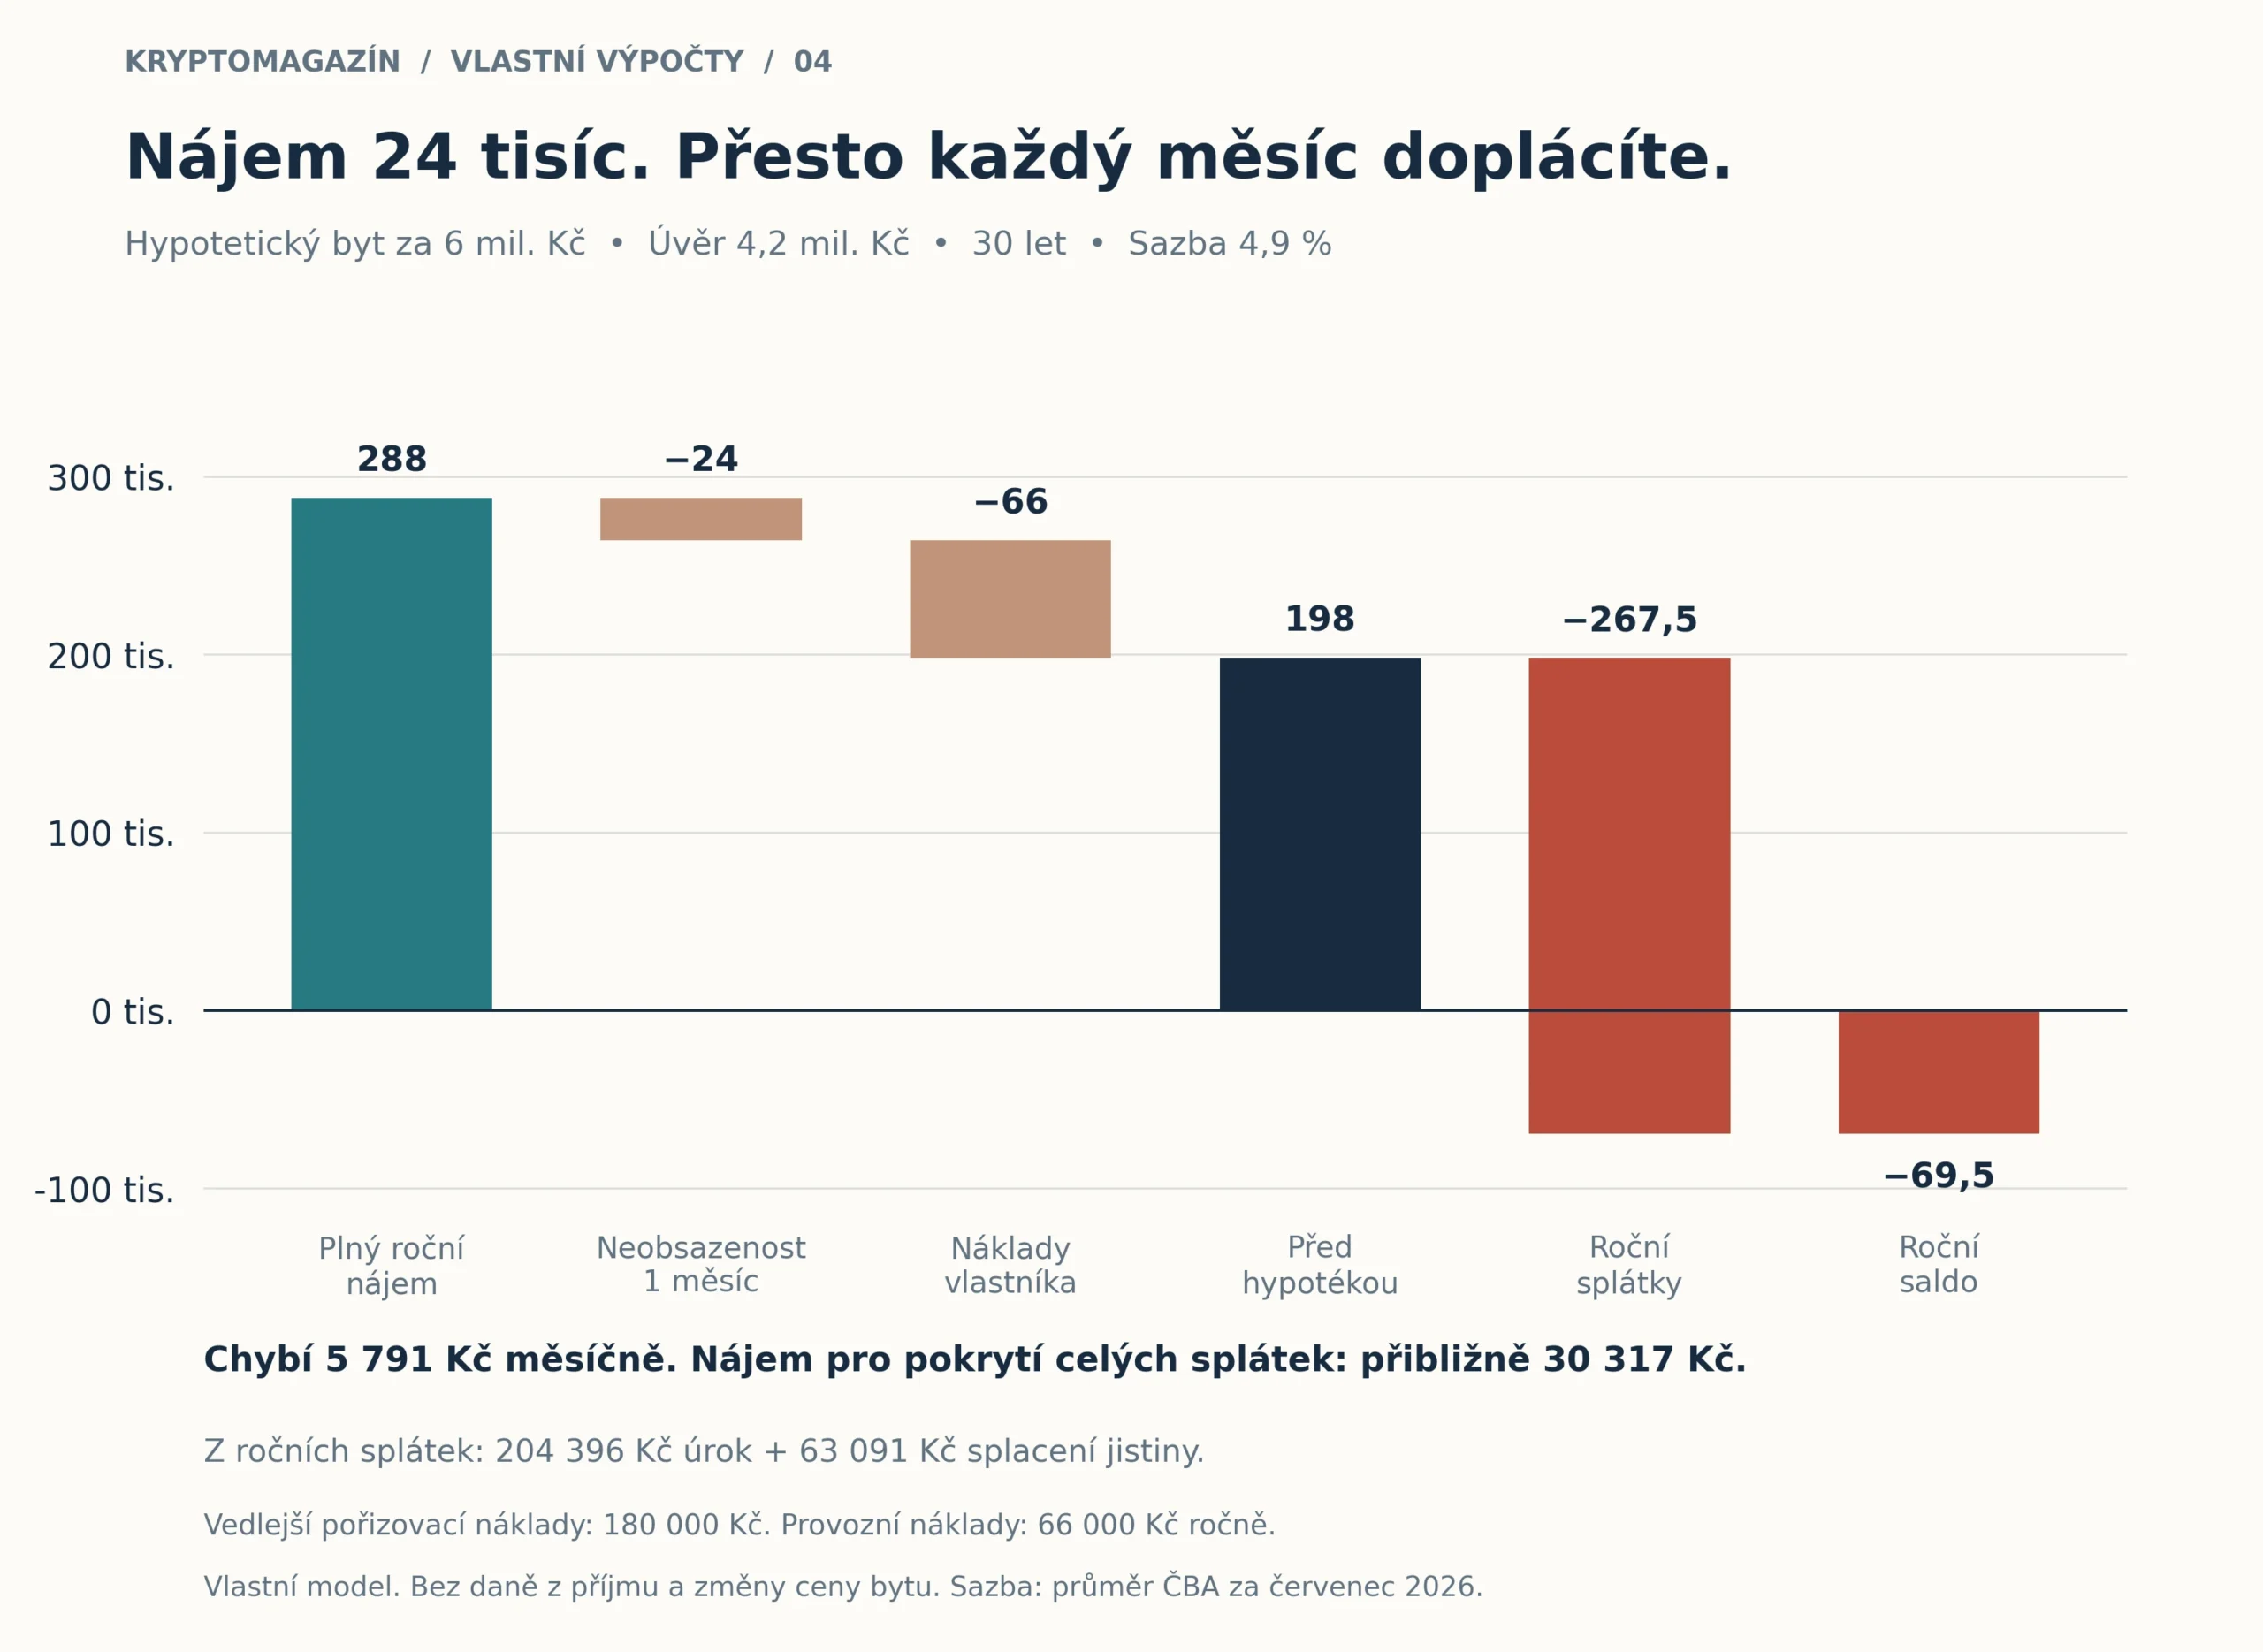
Záporné cash flow se však automaticky nerovná čisté ekonomické ztrátě. Velká část splátky totiž odchází na úmor dluhu (čímž roste vlastní kapitál investora). Klíčovým faktorem úspěchu tak zůstává budoucí zhodnocení samotné nemovitosti. Páka hypotéky ovšem funguje oběma směry – případný pokles tržní ceny bytu o 10 % by v našem modelu vymazal téměř třetinu původního vlastního vkladu investora.
Proč zkrátka nenakoupit vítěze žebříčku?
Zlato ani stříbro nevyplácejí dividendy a neinkasují nájem. Jako investor spoléháte výhradně na to, že aktivum v budoucnu prodáte dráž, než jste jej nakoupili. Stříbro navíc představuje silně koncentrovanou sázku na jedinou komoditu a absolutně nepatří k poklidným přístavům pro konzervativní úspory.
Bitcoin sice nabízí zcela jiný technologický příběh, ale s kovy ho spojuje absence podílu na zisku. Během medvědího trhu v roce 2022 klesla jeho hodnota o téměř 77 %. Správné dimenzování pozice je proto naprosto zásadní. Pokud máte v kryptoměnách 5 % majetku, propad o 80 % vás (za předpokladu stability ostatních aktiv) připraví o čtyři procenta z celkového bohatství. Pokud tam ale držíte třetinu úspor, stejný propad znamená likvidaci čtvrtiny vašeho jmění. Extrémní volatilita se nesmí ignorovat.
Jak tedy složit portfolio dnes?
Pro dlouhodobé a systematické budování bohatství dává největší smysl ukotvit portfolio v široce rozkročeném a nákladově efektivním akciovém ETF. Kupujete si tím podíl na globálním byznysu a jeho schopnosti tvořit reálné zisky. Zlato pak může skvěle zafungovat jako defenzivní doplněk, zatímco bitcoin si zaslouží místo jako vysoce riziková, ale potenciálně lukrativní složka pro ty, kteří ustojí jeho cenové výkyvy a chápou principy bezpečné úschovy.
Ať už ale vaše investiční strategie vypadá jakkoliv, neřiďte se pouze historickými tabulkami. Než začnete hledat další zaručený investiční trhák, položte si dvě základní otázky: Kdy přesně budu tyto peníze potřebovat? A o jak velkou částku mohu přijít, aniž by to ohrozilo mé životní plány?
Prostředky určené na nákup vlastního bydlení za dva roky totiž plní zcela jinou roli než kapitál vyčleněný na rentu za dvě dekády. Teprve ve chvíli, kdy máte v těchto horizontech jasno, můžete začít smysluplně nakupovat.
Datová uzávěrka: 8. září 2026. Srovnání finančních investic končí 31. srpna, ceny bydlení odpovídají prvnímu čtvrtletí 2026. Přepočet do CZK je bez měnového zajištění. Článek slouží jako analytický pohled na trh, nikoli jako personalizované investiční doporučení.
Mějte trh pod kontrolou
Sledujte bitcoin, kryptoměny, on-chain data i makroekonomiku na jednom místě
