

Chevron má silné výsledky, rostoucí objemy těžby a dobře krytou dividendu. To však ještě neznamená, že jeho akcie je automaticky vhodným nákupem. Akcie Chevronu od začátku roku získaly přibližně 50 % a během obchodování v době psaní článku se pohybovaly kolem 232,5 USD.
Hlavní otázkou ale není, zda bude ropa – hlavní komodita Chevronu – pokračovat na nová maxima. Důležité totiž pro investory především bude, jak by Chevron obstál při jejím zlevnění. Mimo to je třeba sledovat návratnost nových projektů a tak nějak si vysledovat, kolik vlastně prostoru zbývá pro růst akcie.
Prozkoumejte akcie Chevronu na platformě XTB
Riziko ztráty kapitálu.
Analytici věří Chevronu, cena už ale optimismus odráží
V souhrnu S&P Global, aktualizovaném 21. října, převažovalo u 24 analytiků doporučení k nákupu. Průměrná cílová cena ovšem činila 232,50 USD, tedy prakticky současný kurz. Rozpětí cílových cen od 175 do 272 USD nám navíc ukazuje, jak odlišné předpoklady mohou jednotliví analytici vlastně mít.
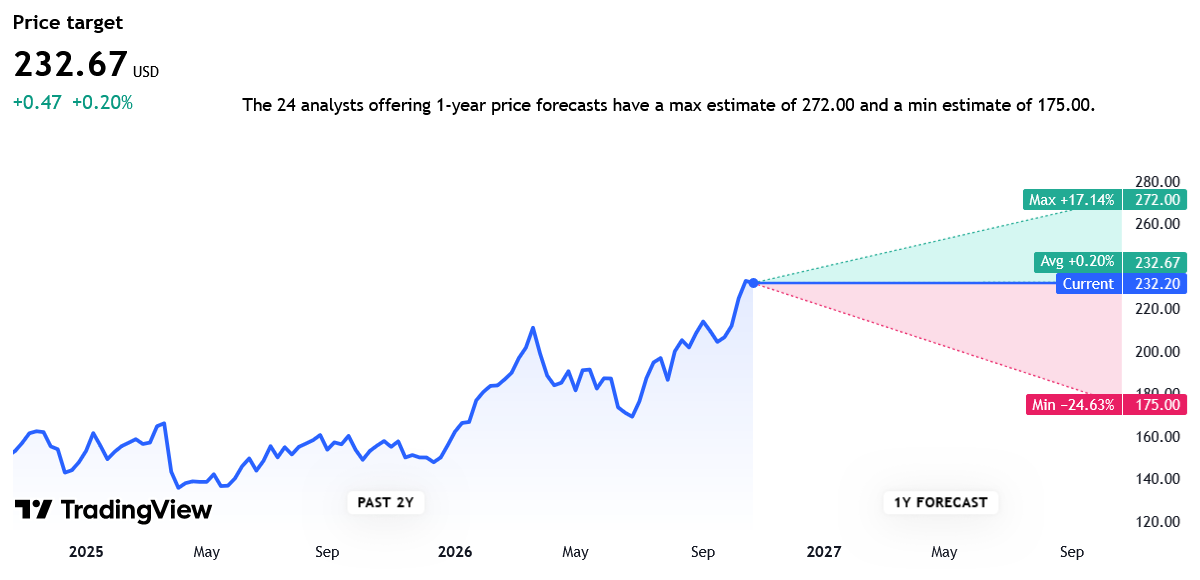
Příznivé hodnocení však není totéž co potenciál růstu ceny akcie. Doporučení se může měnit pomaleji než kurz a výsledky ovlivňuje také cena ropy, kterou analytici nedokážou spolehlivě předvídat. Jejich závěry mi proto dávají smysl sledovat zejména jako doplněk při vlastním posuzování výsledků firmy.
Optimistickou předpověď však vydal také Zacks Research, který 19. října přidělil Chevronu nejvyšší hodnocení „Strong Buy“ (silný nákup). Tuto známku podpořilo to, že analytici za poslední měsíc zvýšili odhady zisku o 7,3 %.
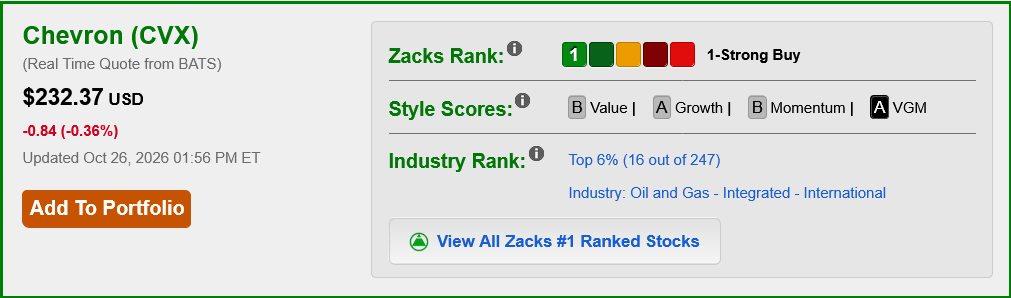
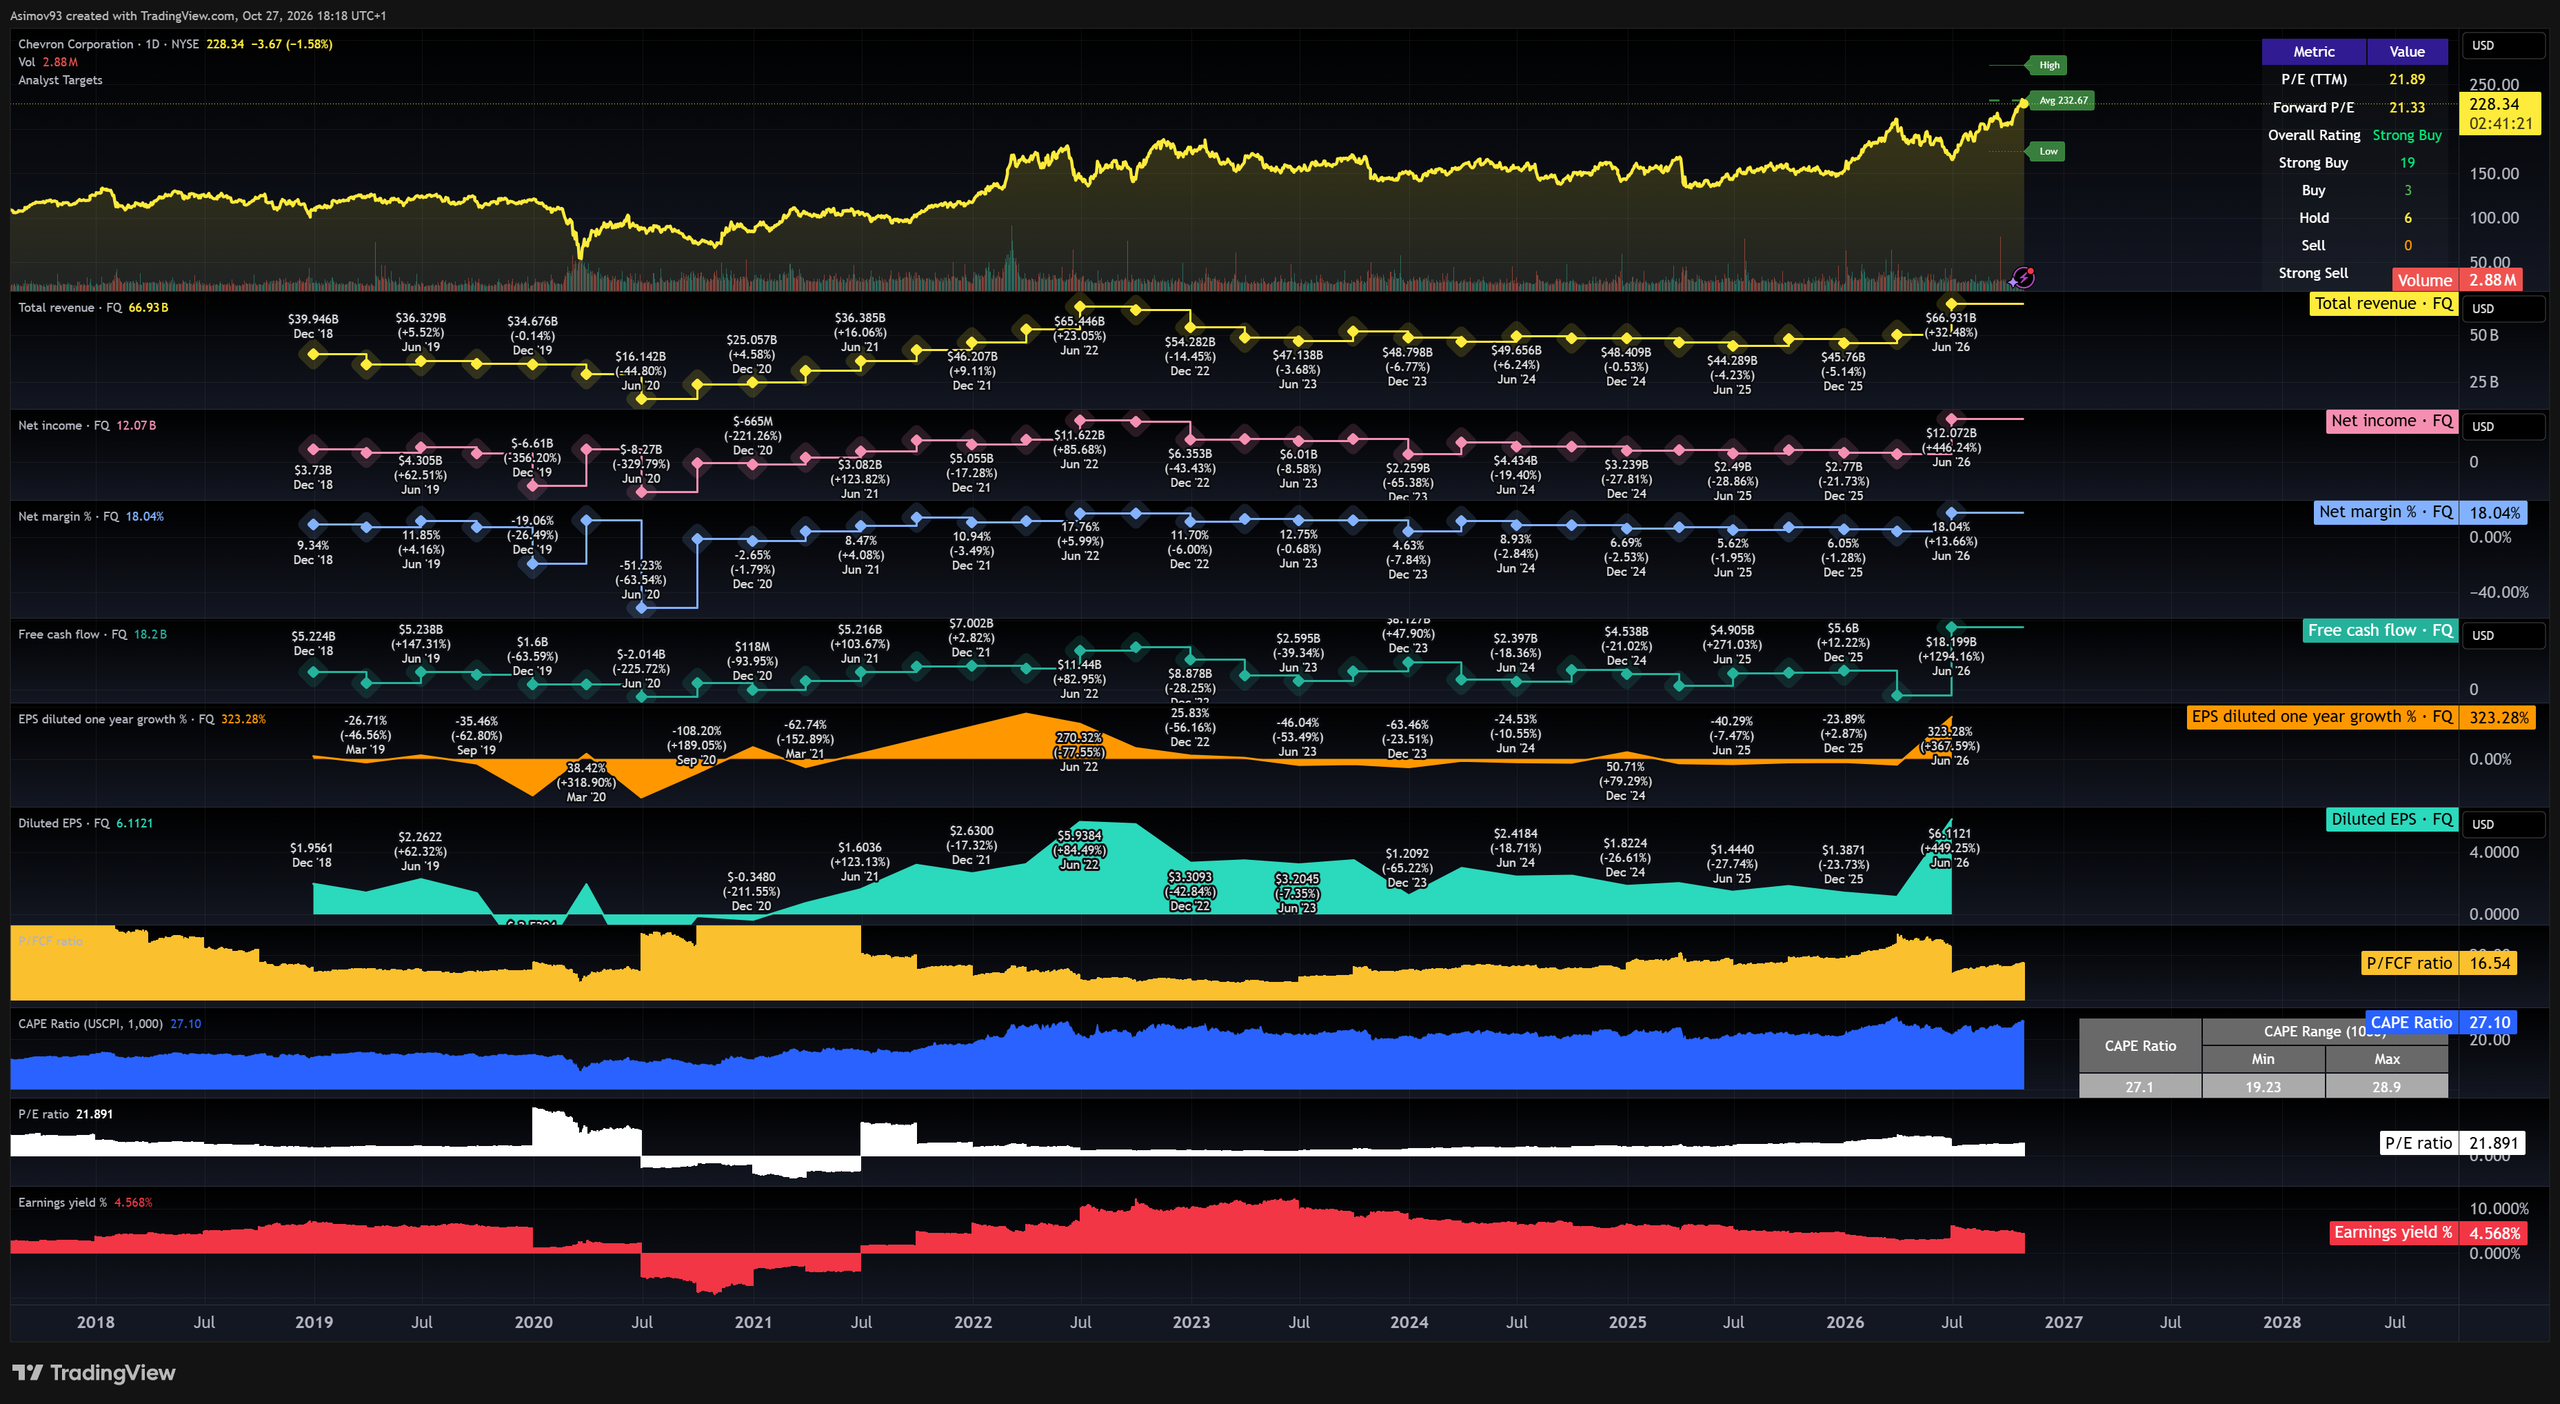
Investor za akcii Chevronu platí zhruba 22násobek účetního zisku za poslední rok. Analytici letos očekávají upravený zisk 17,51 USD na akcii, což znamená P/E kolem 13. Příští rok má podle současných odhadů upravený zisk klesnout na 15,72 USD, takže při stejné ceně akcie by P/E vzrostlo přibližně na 15.
Právě zde leží hlavní nejistota ocenění. U těžaře může nízké P/E znamenat také mimořádně vysoké, ale dočasné zisky. Podle mého názoru je proto důležitější schopnost vydělávat při levnější ropě než samotný nízký násobek letošní prognózy.
A pojďme se na to rovnou podívat – pro ropu Brent v USD za barel:
- Výrazně pod 50 USD – mohly by chybět peníze na současné investice a dividendu zároveň. Firma by mohla omezit odkupy, upravit výdaje nebo využít rezervy.
- Kolem 50 USD – podle tohoto firemního modelu by Chevron měl pokrýt investice i dividendu. Oficiálně cílí na tuto hranici pod 50 USD v průměru za roky 2026–2030.
- Kolem 70 USD – větší prostor pro dividendy, investice i odkupy vlastních akcií; tuto cenu firma používá ve svých dlouhodobých scénářích.
- 100 USD a více – velmi příznivé prostředí pro těžební zisky a hotovost, které ale nelze považovat za dlouhodobý standard.
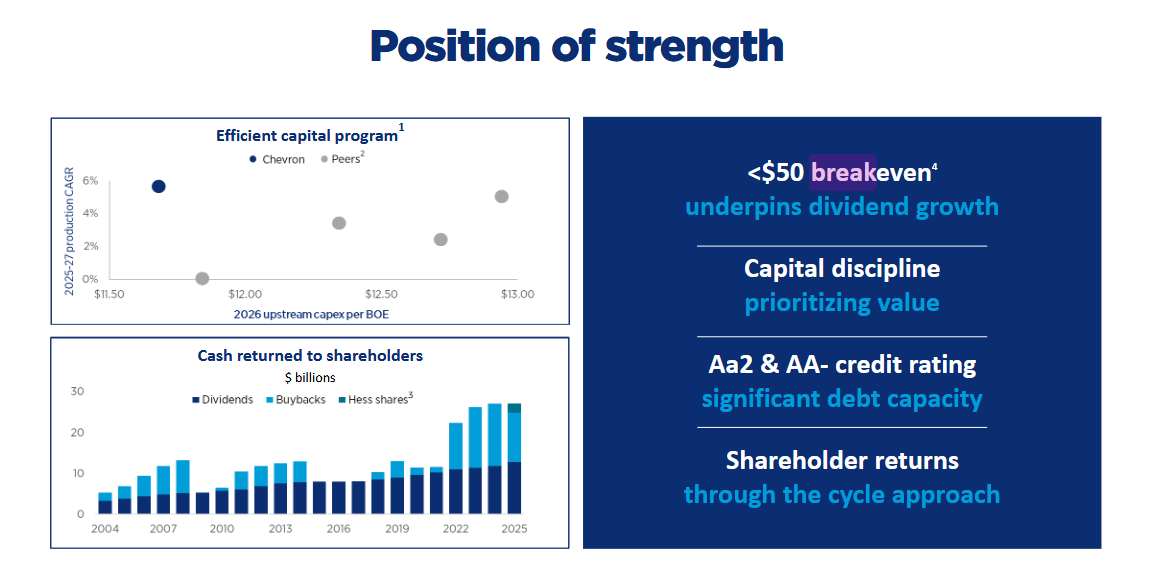
Pouze hranice pod 50 USD je však zveřejněný firemní break-even. Pokud by se mělo jednat o ještě nižší ceny ropy, Chevron může postupně začít omezovat investice, dividendy či uzavírat některé náročnější vrty.
Dividendu podporuje hotovost, nikoli pouze dlouhá historie
Za druhé čtvrtletí Chevron vykázal čistý zisk 12,1 miliardy USD. Celosvětová produkce meziročně vzrostla o pětinu, významně díky převzetí Hess a rozvoji amerických nalezišť. Pomohly také vyšší ceny surovin a silnější marže rafinerií, tedy rozdíl mezi náklady na ropu a hodnotou vyrobených paliv.
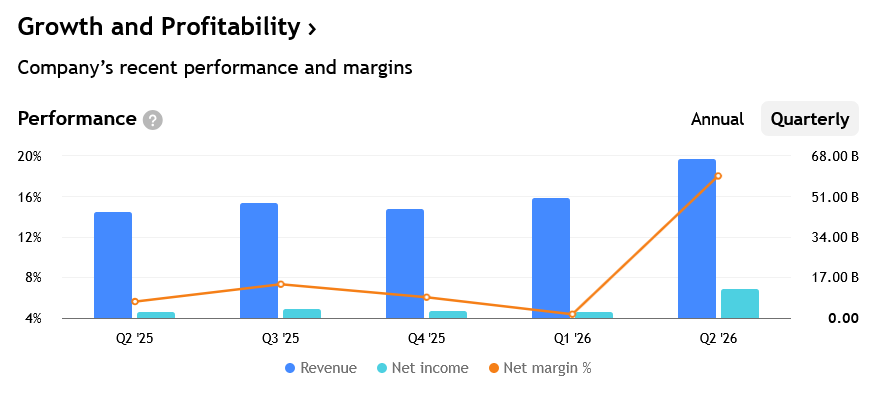
Pro akcionáře je podstatná skutečně vytvořená hotovost. Volné cash flow, tedy provozní peníze po odečtení investic, dosáhlo 18,1 miliardy USD. Na dividendách firma vyplatila přibližně 3,5 miliardy. Výplata tak měla v tomto čtvrtletí více než 5násobné krytí.
Tak dobrý výsledek ovšem nelze automaticky násobit čtyřmi. Hotovosti pomohly i příznivé změny pracovního kapitálu, například načasování plateb. Po firemních úpravách činilo volné cash flow 15,4 miliardy USD. I to poskytovalo značnou rezervu. Je však třeba myslet na to, že toto bylo mimořádně silné čtvrtletí.
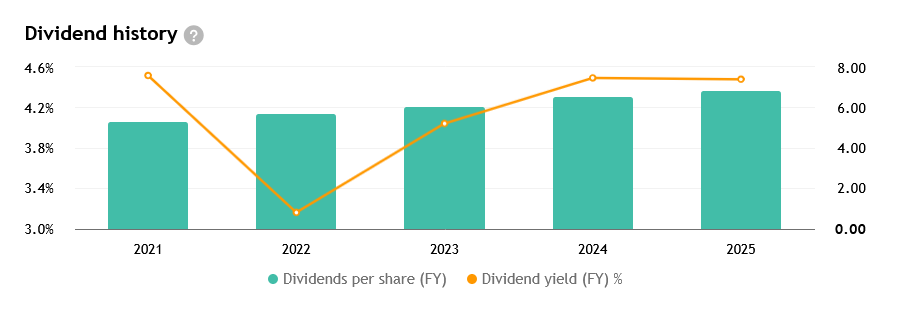
Současná čtvrtletní dividenda 1,78 USD odpovídá roční výplatě 7,12 USD. Při uvedeném kurzu jde o dividendový výnos přibližně 3 %.
Odolnost dividend Chevronu podporují také úspory. Firma ve druhém čtvrtletí oznámila dosažení strukturálních úspor ve výši 3 miliard USD v přepočtu na rok. Ty tak mohou pomoci i při levnější ropě, její výraznější propad však samy nevykompenzují.
Drahá ropa pomáhá, nové projekty přidávají příležitosti i rizika
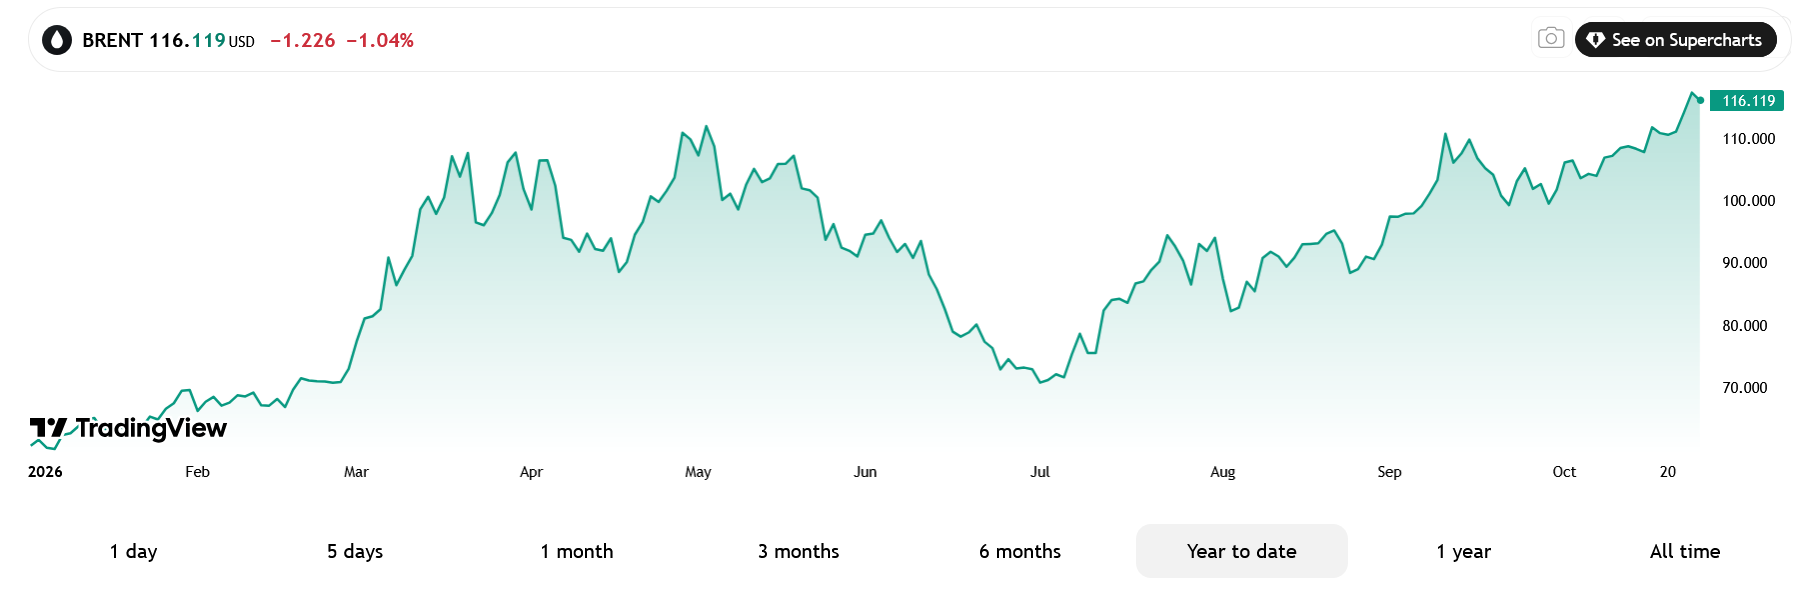
Ropa Brent se během pondělního obchodování pohybovala cca okolo 116 USD za barel. Cenu podporují obavy z dalšího vyhrocení konfliktu na Blízkém východě a narušení dodávek. Takže vlastně stále stejná písnička.
Rafinérie mohou část ztracených zisků nahradit. Záleží však na poptávce po palivech a rozdílu mezi jejich prodejní cenou a náklady. Samotné zlevnění ropy proto automaticky nezajistí vyšší zisk.
Chevron zároveň hledá způsoby, jak lépe využít své peníze. Za starší aktiva v Mexickém zálivu by podle říjnových zpráv mohl získat přibližně 1 miliardu USD. Prodej ale zatím není dohodnutý; firma chce upřednostnit projekty s lepším výhledem.
V Iráku Chevron jedná o zapojení do rozvoje nalezišť West Qurna-2 a Nasiriyah. Dohody zatím nejsou uzavřené, takže nelze počítat s okamžitými zisky. Rozhodnou podmínky smluv, náklady na výstavbu a bezpečnost v oblasti.
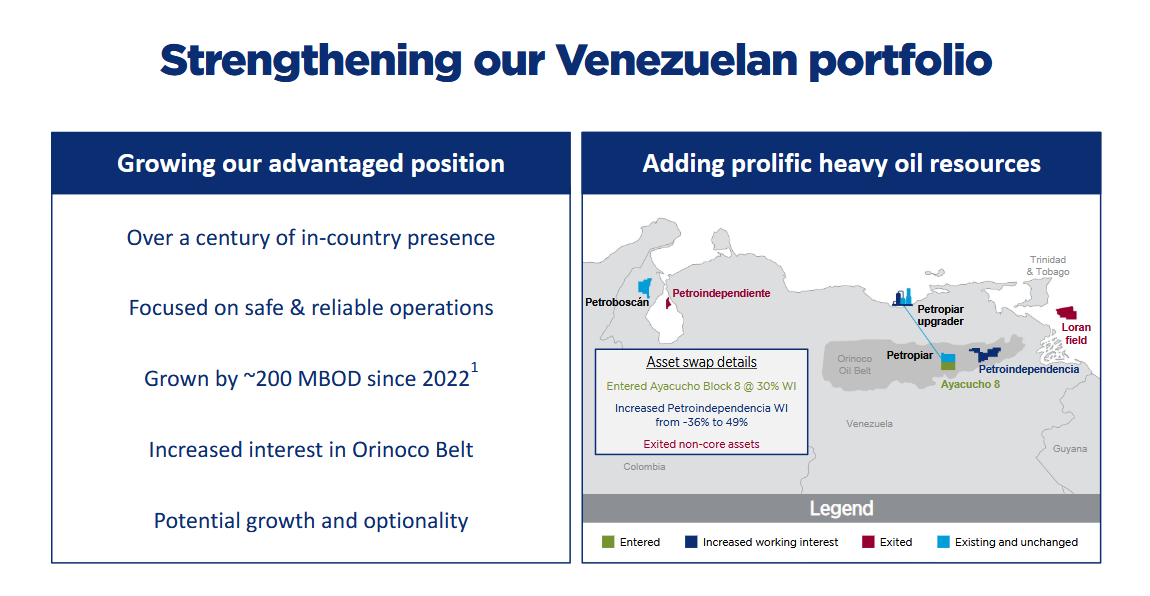
Když se přesuneme zase o kousek dál, ve Venezuele chtějí společné podniky (Chevronu a venezuelské státní ropné společnosti PDVSA) během 5 let investovat přes 7 miliard USD a zvýšit těžbu přibližně na 600 tisíc barelů denně. Odhad 1,5 milionu barelů denně do konce roku 2027 však platí pro celou Venezuelu. Své místo však zde zcela jistě má – a není malé.
Graf potvrzuje růst, pro nový nákup však vybízí k trpělivosti
Krátkodobě bude důležitá oblast kolem 234 USD. Její přesvědčivé překonání by podpořilo pokračování trendu. Při poklesu bych poté sledoval rozmezí 225 až 228 USD, odkud akcie nedávno prorazila výše. Jsou to ale pouze orientační technické úrovně, nikoli hranice, které musí trh znovu respektovat.
Nejbližší a velmi důležitý test přinesou výsledky 30. října. Analytické odhady se pohybují kolem 4,9 USD upraveného zisku na akcii. Chevron nám v tomto momentě mimo čísla také ukáže, jak moc silné vlastně Q2 bylo.
Akcie Chevronu tedy může oslovit investora, který hledá pravidelný příjem a přijímá kolísání energetického sektoru. Po výrazném růstu však není zcela levnou akcií. Spíše bych to viděl tak, že trh již aktuální vývoj na ropě do jeho akcie započítal, takže pokud cena ropy klesne, může přijít také rychlá korekce. Stále se však jedná o ropného giganta s obrovskou hotovostí.
Prozkoumejte akcie Chevronu na platformě XTB
Riziko ztráty kapitálu.
