

Závody ve vývoji umělé inteligence si žádají obrovské investice, přístup obou technologických gigantů k utrácení za ni se však zásadně liší. Jak hluboká propast mezi oběma firmami existuje, nám ukazují také výsledky za poslední čtvrtletí.
Co z toho plyne? Že samotné investice do AI infrastruktury a podílení se na vývoji této technologie automaticky nezaručují úspěch. Klíčová je smluvně zajištěná tržní poptávka a schopnost přetavit investovaný kapitál v reálné zisky. A v tom se profiluje jedna z těchto dvou firem výrazně lépe.
Získejte uvítací bonus za registraci v podobě akcie
Klikněte na otevřít účet a vložte kód KRYPTOMAGAZIN do políčka pro referenční kód. Pak klikněte na SAVE a dokončete registraci. Podmínky akce.
POZOR: Investování je rizikové.
1. AWS roste o 39 % a backlog dosáhl 578 mld. USD
Cloudová divize AWS od Amazonu zaznamenala skvělé čtvrtletí. Tržby vzrostly o 39 % na 45,98 miliardy USD, což představuje nejrychlejší tempo růstu za téměř 5 let. Tento zrychlující výkon posouvá celoroční výhled tržeb AWS k hranici 184 miliard USD.
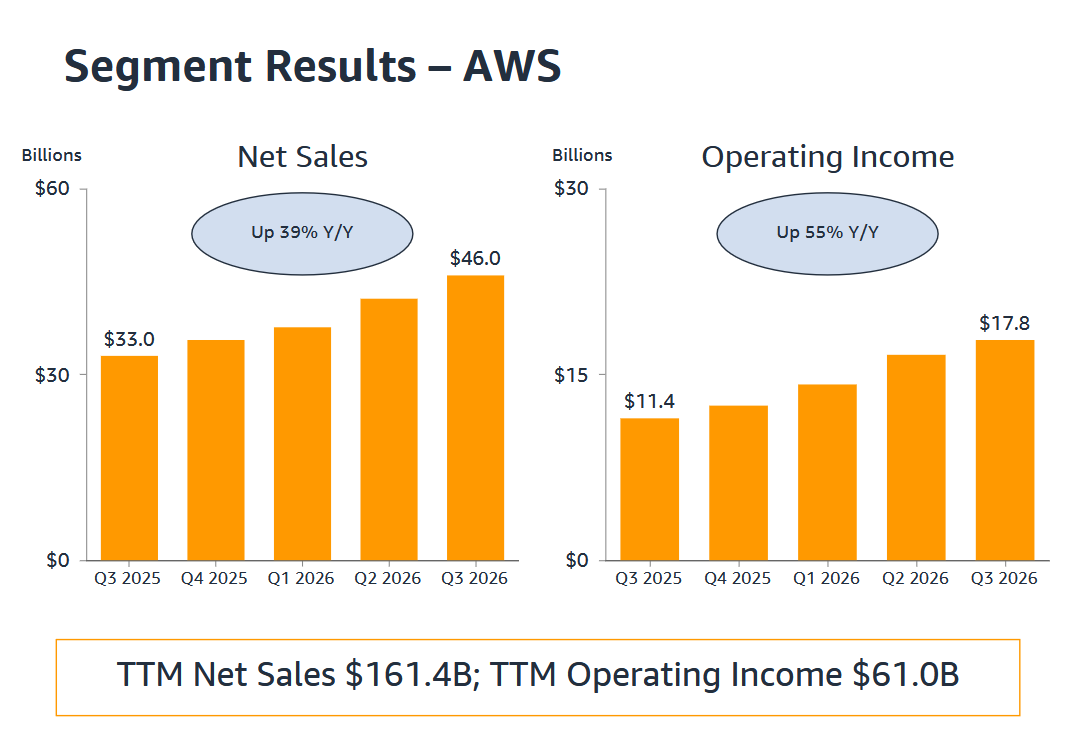
Generální ředitel Andy Jassy potvrdil, že zákazníci rozšiřovanou kapacitu pohlcují téměř okamžitě. Zásoba nedokončených zakázek (tzv. backlog) dosáhla neuvěřitelných 578 miliard USD. To znamená, že budoucí poptávka je smluvně zajištěna a Amazon nestaví nová datová centra naprázdno.
Rostou také vlastní AI čipy Trainium a Graviton, u kterých smluvní závazky meziročně vzrostly rovnou 20násobně. Platforma AWS Bedrock zaznamenala 7násobný nárůst výdajů od společností ze žebříčku Fortune 500. Bedrock se tak stává nejrychleji rostoucím mnohamiliardovým byznysem v historii divize.
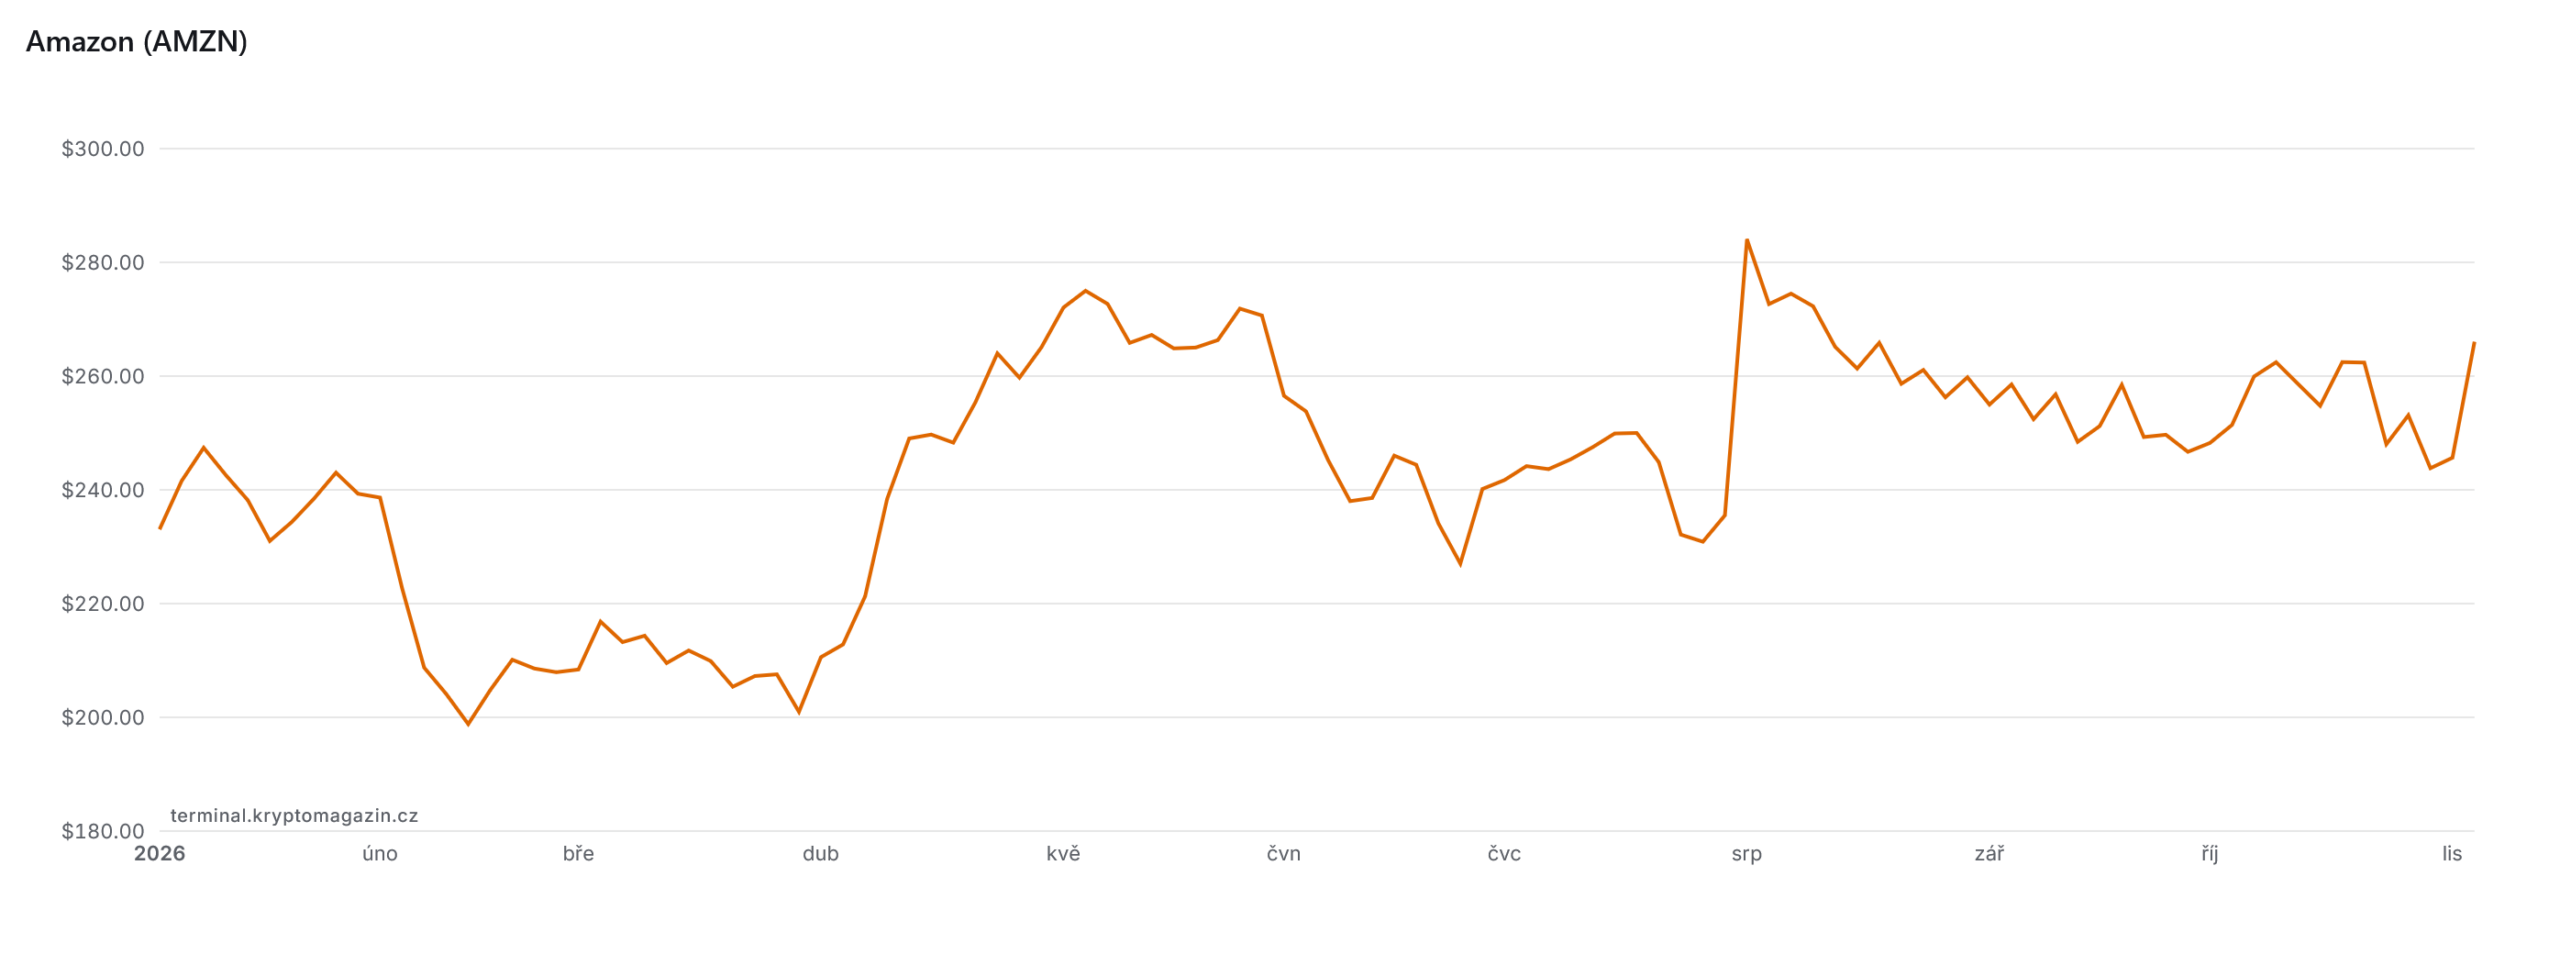
Zvýšené kapitálové výdaje (capex) o 120 % na 77,26 miliardy USD sice stáhly volný peněžní tok do dočasného záporu, Amazon však vykázal rekordní provozní marži 13,9 %. Pro rok 2026 plánoval Amazon investovat až 220 miliard USD, což jak se zdá, dokáže bezpečně profinancovat.
Silným pilířem zůstává i maloobchodní část. Tržby v Severní Americe stouply o 6 % na 112,8 miliardy USD a provozní zisk divize vyskočil o 82 % na 8,7 miliardy USD. E-commerce tak poskytuje stabilní finanční základnu, která snižuje celkové riziko bilance.
Prozkoumejte akcie Amazonu na platformě XTB
Riziko ztráty kapitálu.
2. Intel: datacentra +78 %, Foundry ztráta 1,85 mld. USD
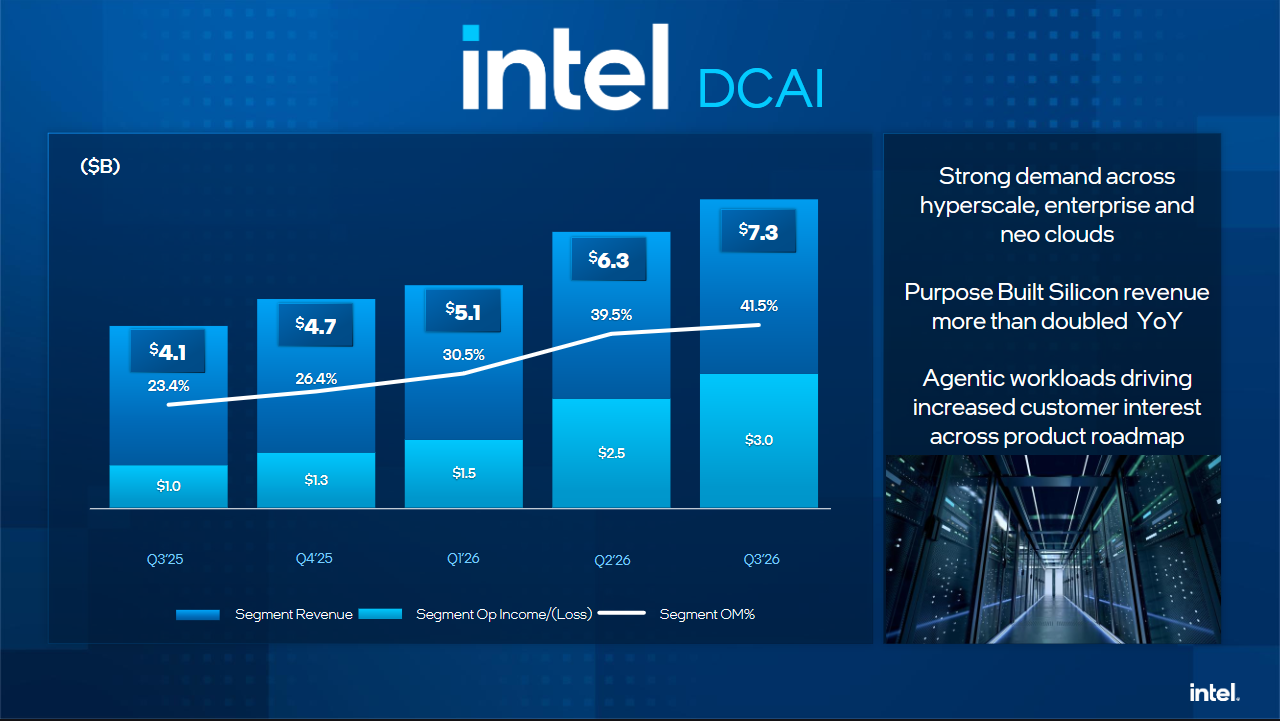
Situace u Intelu nabízí zcela odlišný pohled. Světlým bodem byla divize Data Center and AI, kde tržby vzrostly o 78 % na 7,32 miliardy USD. Jde o nejlepší výsledek za 15 let, tažený obrovskou poptávkou hyperscalerů po serverových procesorech Xeon.
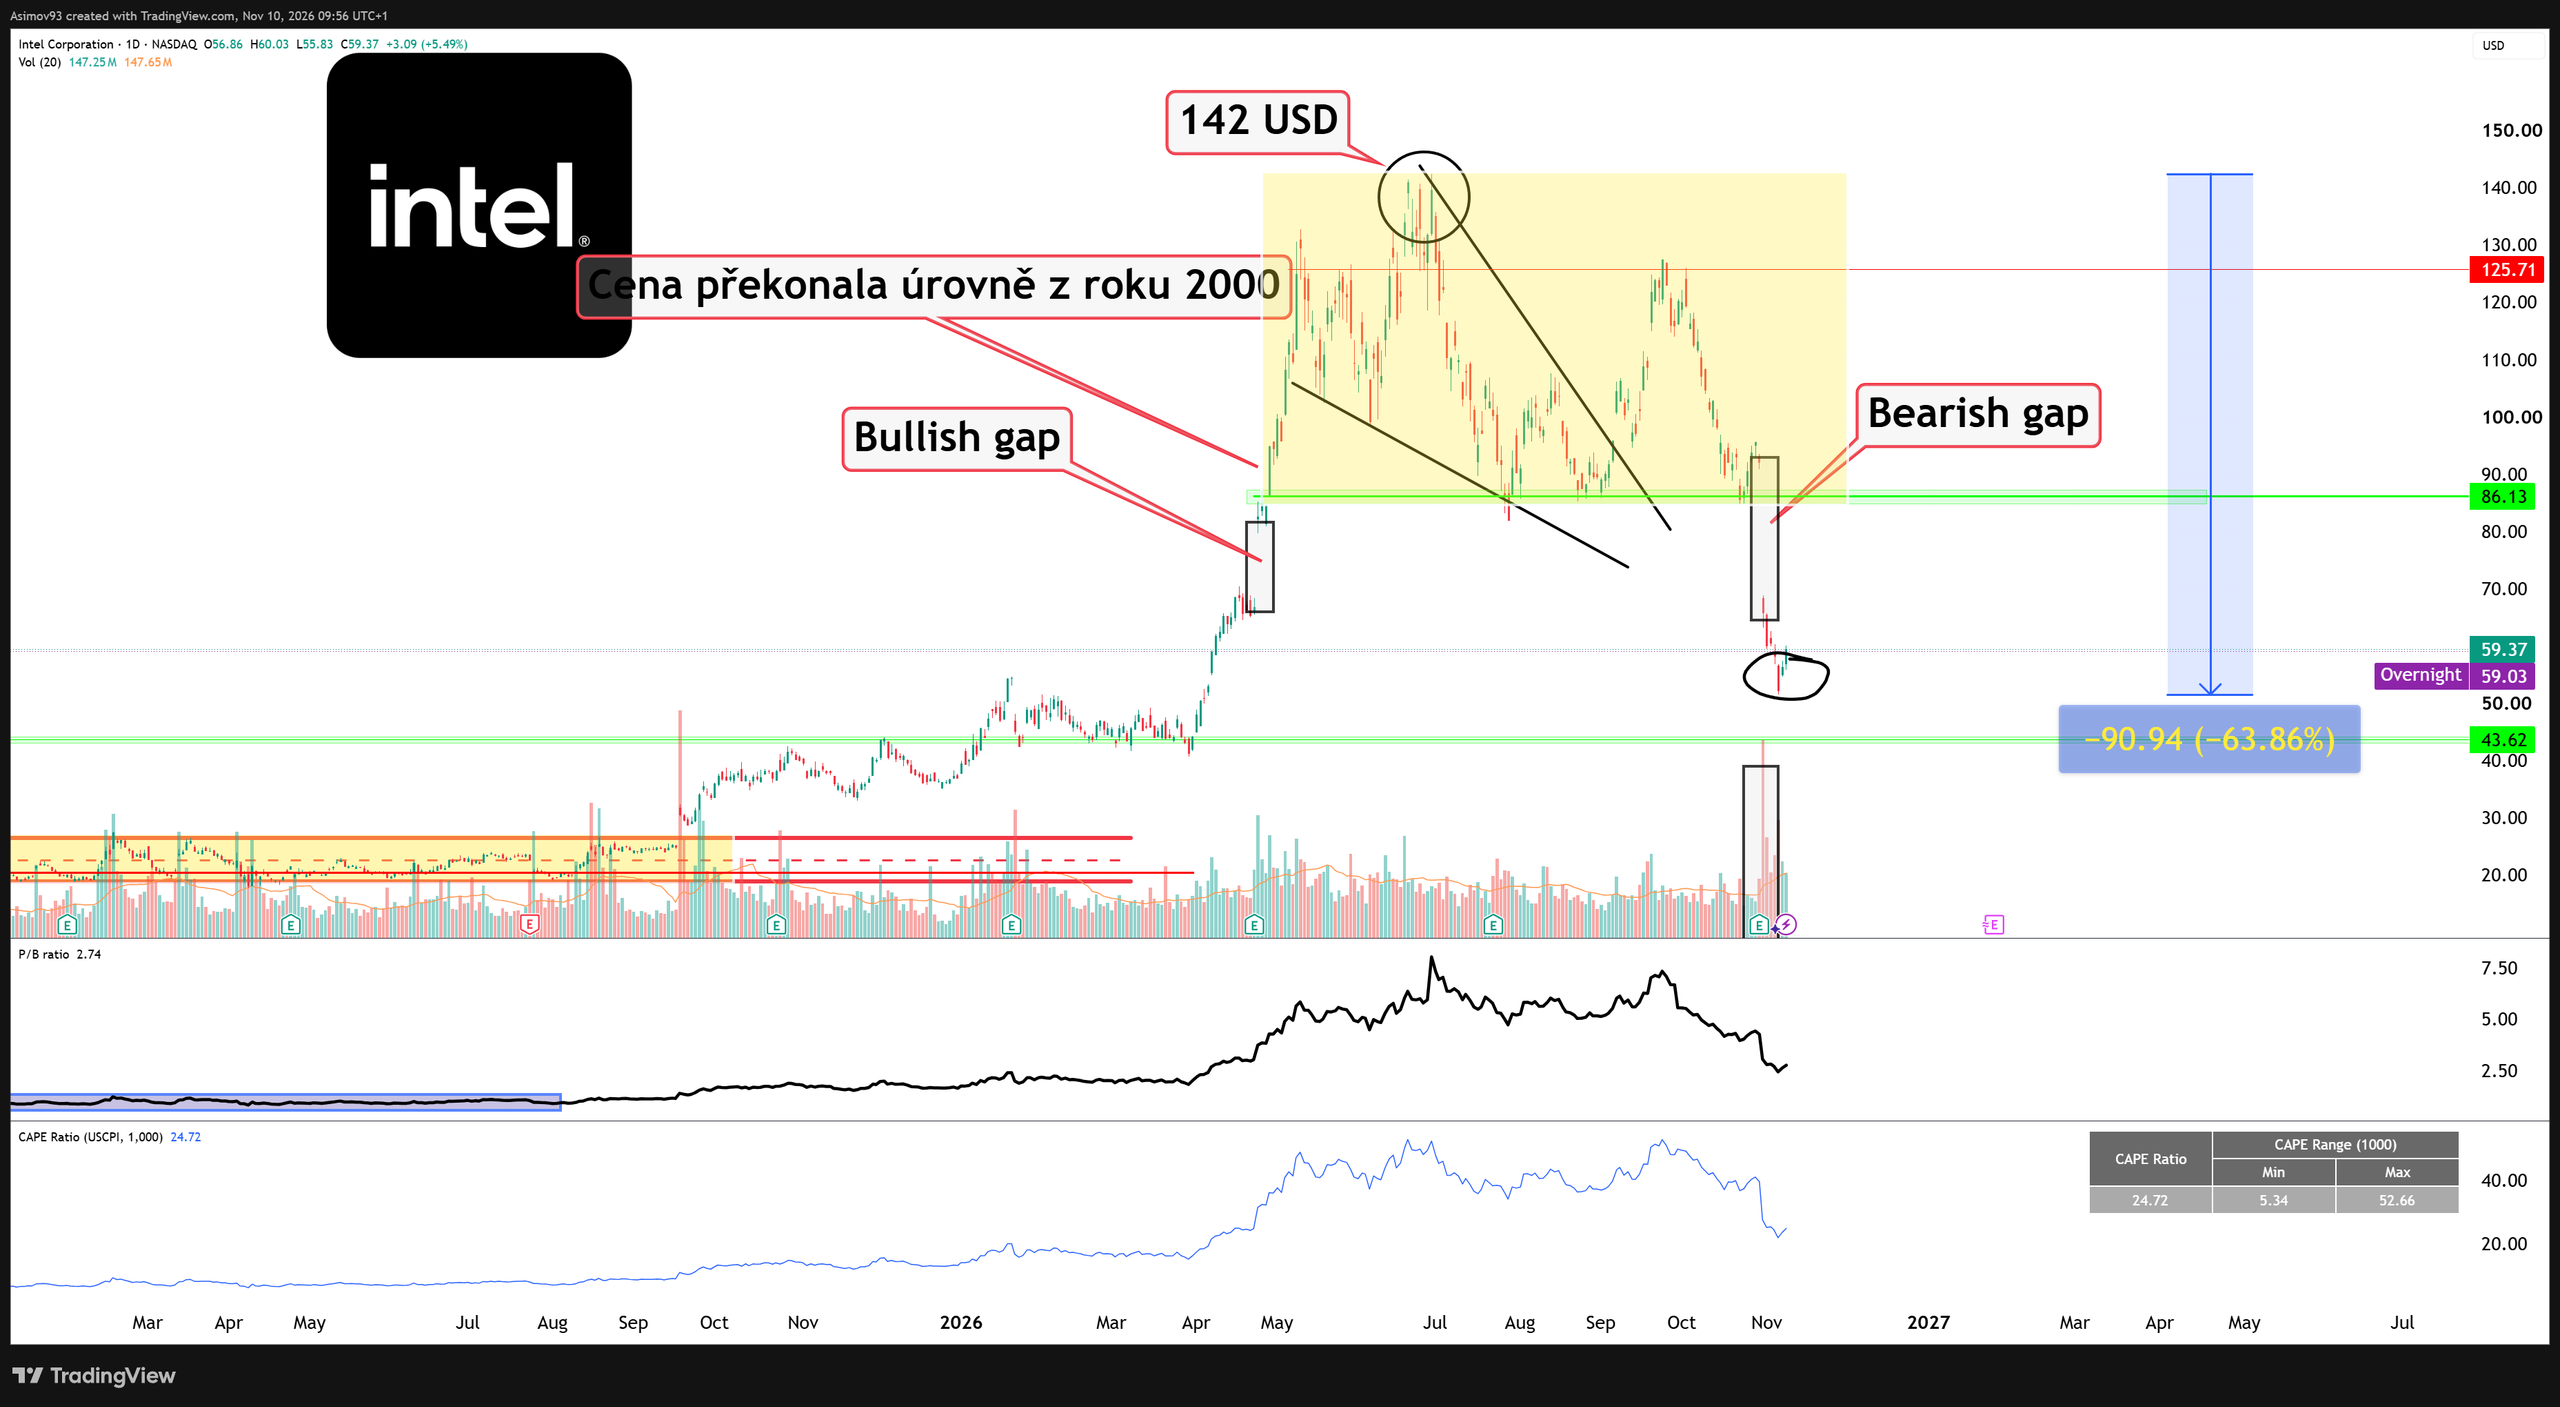
Tento úspěch však plně zastínila výrobní divize Intel Foundry. Ta zaznamenala provozní ztrátu 1,85 miliardy USD při externích tržbách pouhých 411 milionů USD. Většina těchto příjmů navíc pocházela z jednorázového programu a interních transakcí. Velcí externí zákazníci stále nepřicházejí.
Vysoká kapitálová náročnost přiměla Intel vydat nové akcie za 23 miliard USD, aby vůbec udržel krok. Vedení firmy navíc varovalo, že v roce 2027 pravděpodobně nedosáhne kladného volného peněžního toku (cash-flow). Důvodem je současný nákladný vývoj 3 výrobních procesů: Intel 18A, Intel 3 a 14A.
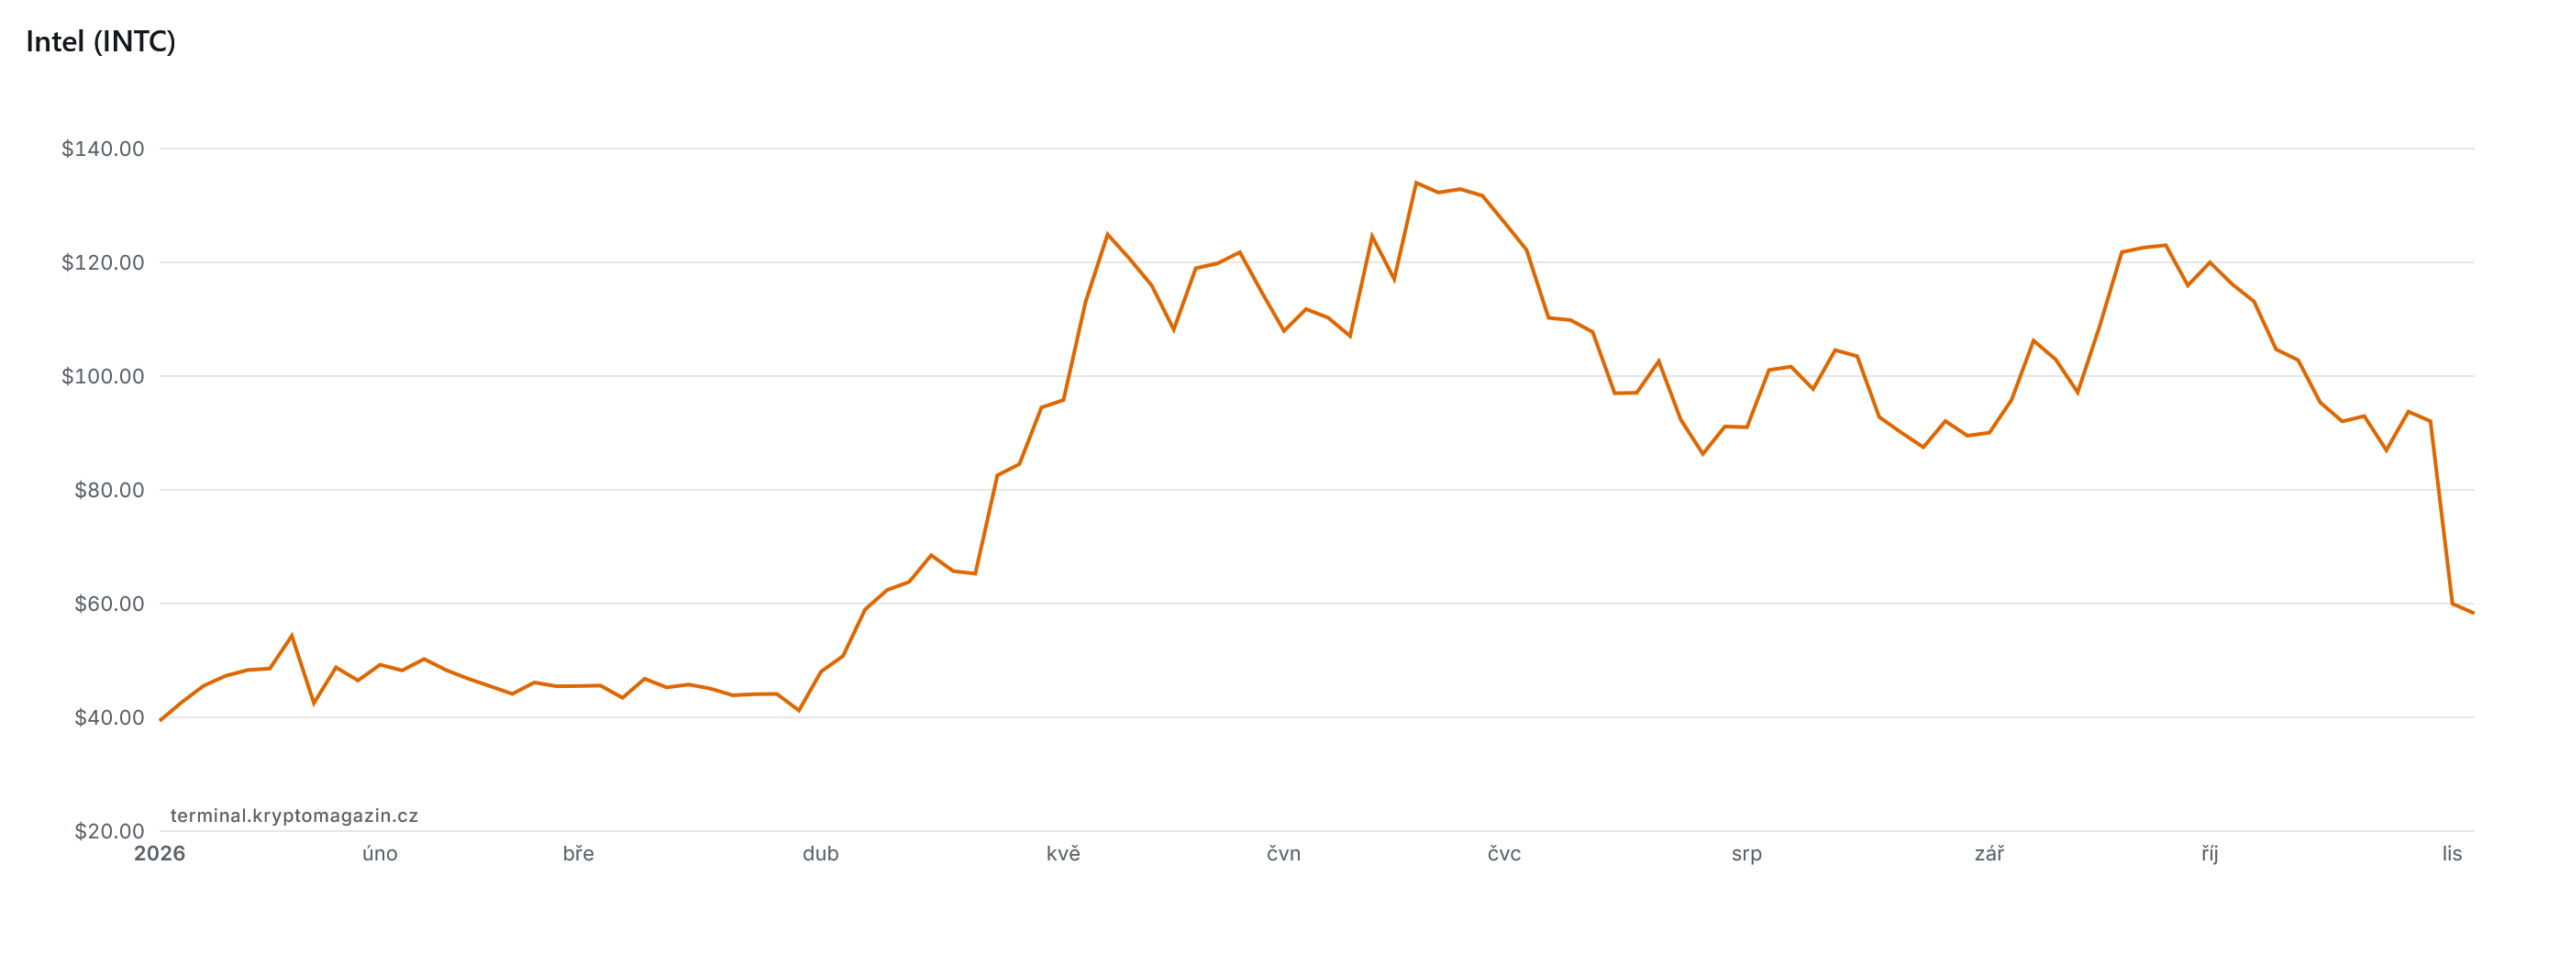
Rychlé financování 3 náročných procesních technologií z jednoho rozpočtu představuje podle mě velké riziko. Pokud Intel v následujících 2 čtvrtletích neoznámí klíčové externí odběratele pro proces 18AP, zůstane divize Foundry i nadále obřím požíračem hotovosti.
Intel navíc očekává, že v roce 2027 klesne celý trh s počítači zhruba o 10 %. Kvůli tomu firma vydělá méně peněz na prodeji klasických PC (respektive na prodeji svých komponentů), což je přitom dodnes její hlavní zdroj příjmů.
Prozkoumejte akcie Intel na platformě XTB
Riziko ztráty kapitálu.
Proč věřit „dobrému pálení” hotovosti Amazonu
Z investičního pohledu vnímám kapitálové výdaje Amazonu jako ukázkový příklad takzvaného „dobrého pálení“ peněz. Investuje totiž do infrastruktury, po které je okamžitá a smluvně potvrzená poptávka. Extrémně vysoký backlog ve výši 578 miliard USD tak dává těmto výdajům jasnou návratnost.
Amazon navíc generuje vysoké provozní marže a jeho maloobchodní segment funguje jako spolehlivý motor. Jassyho vize, že se AWS stane v příštích 5 až 10 letech bilionovým byznysem s více než 40% růstem v letech 2027 a 2028, tak nemusí být zcela nereálná.
Naopak u Intelu jde o vysoce rizikové investice. Shrnul bych to asi takto – Intel totiž nepálí hotovost ani tak kvůli expanzi za ziskem, ale spíše z nutnosti dohnat své technologické opoždění. Ředění trhu novými akciemi za 23 miliard USD a oznámení záporného cash flow pro rok 2027 jsou zde jasným varovným signálem.
Z toho důvodu bych se Intelu osobně vyhnul dokud nebude jeho Foundry zisková nebo dokud nezíská skutečné objemy ze strany externích zákazníků.
