

Intel předvádí výrazné oživení, Nvidia pokračuje v prudkém růstu díky umělé inteligenci. Pro investory je ale zásadní také cena, kterou za budoucí úspěch zaplatí. Aktuální výsledky tak ukazují, proč při výběru mezi těmito AI akciemi nestačí sledovat růst tržeb nebo pověst technologického lídra.
Obě firmy těží z rostoucí potřeby výpočetního výkonu, každá však jinak. Intel potřebuje proměnit zlepšující se provoz ve stabilní výdělek. Nvidia musí obhájit očekávání spojená s pokračující výstavbou AI infrastruktury. Jakou AI akcii si tedy vybrat?
Prozkoumejte akcie NVIDIA na platformě XTB
Riziko ztráty kapitálu.
1. Intel: návrat k růstu má důležitý háček
Intel za druhé čtvrtletí 2026 vykázal tržby 16,1 miliardy dolarů, meziročně o 25 % vyšší. Podle firmy šlo o nejrychlejší růst za více než 15 let. Divize datových center a umělé inteligence zvýšila tržby o 59 % na 6,3 miliardy dolarů. Zlepšení se projevilo také v hrubé marži, která dosáhla 40,4 %.
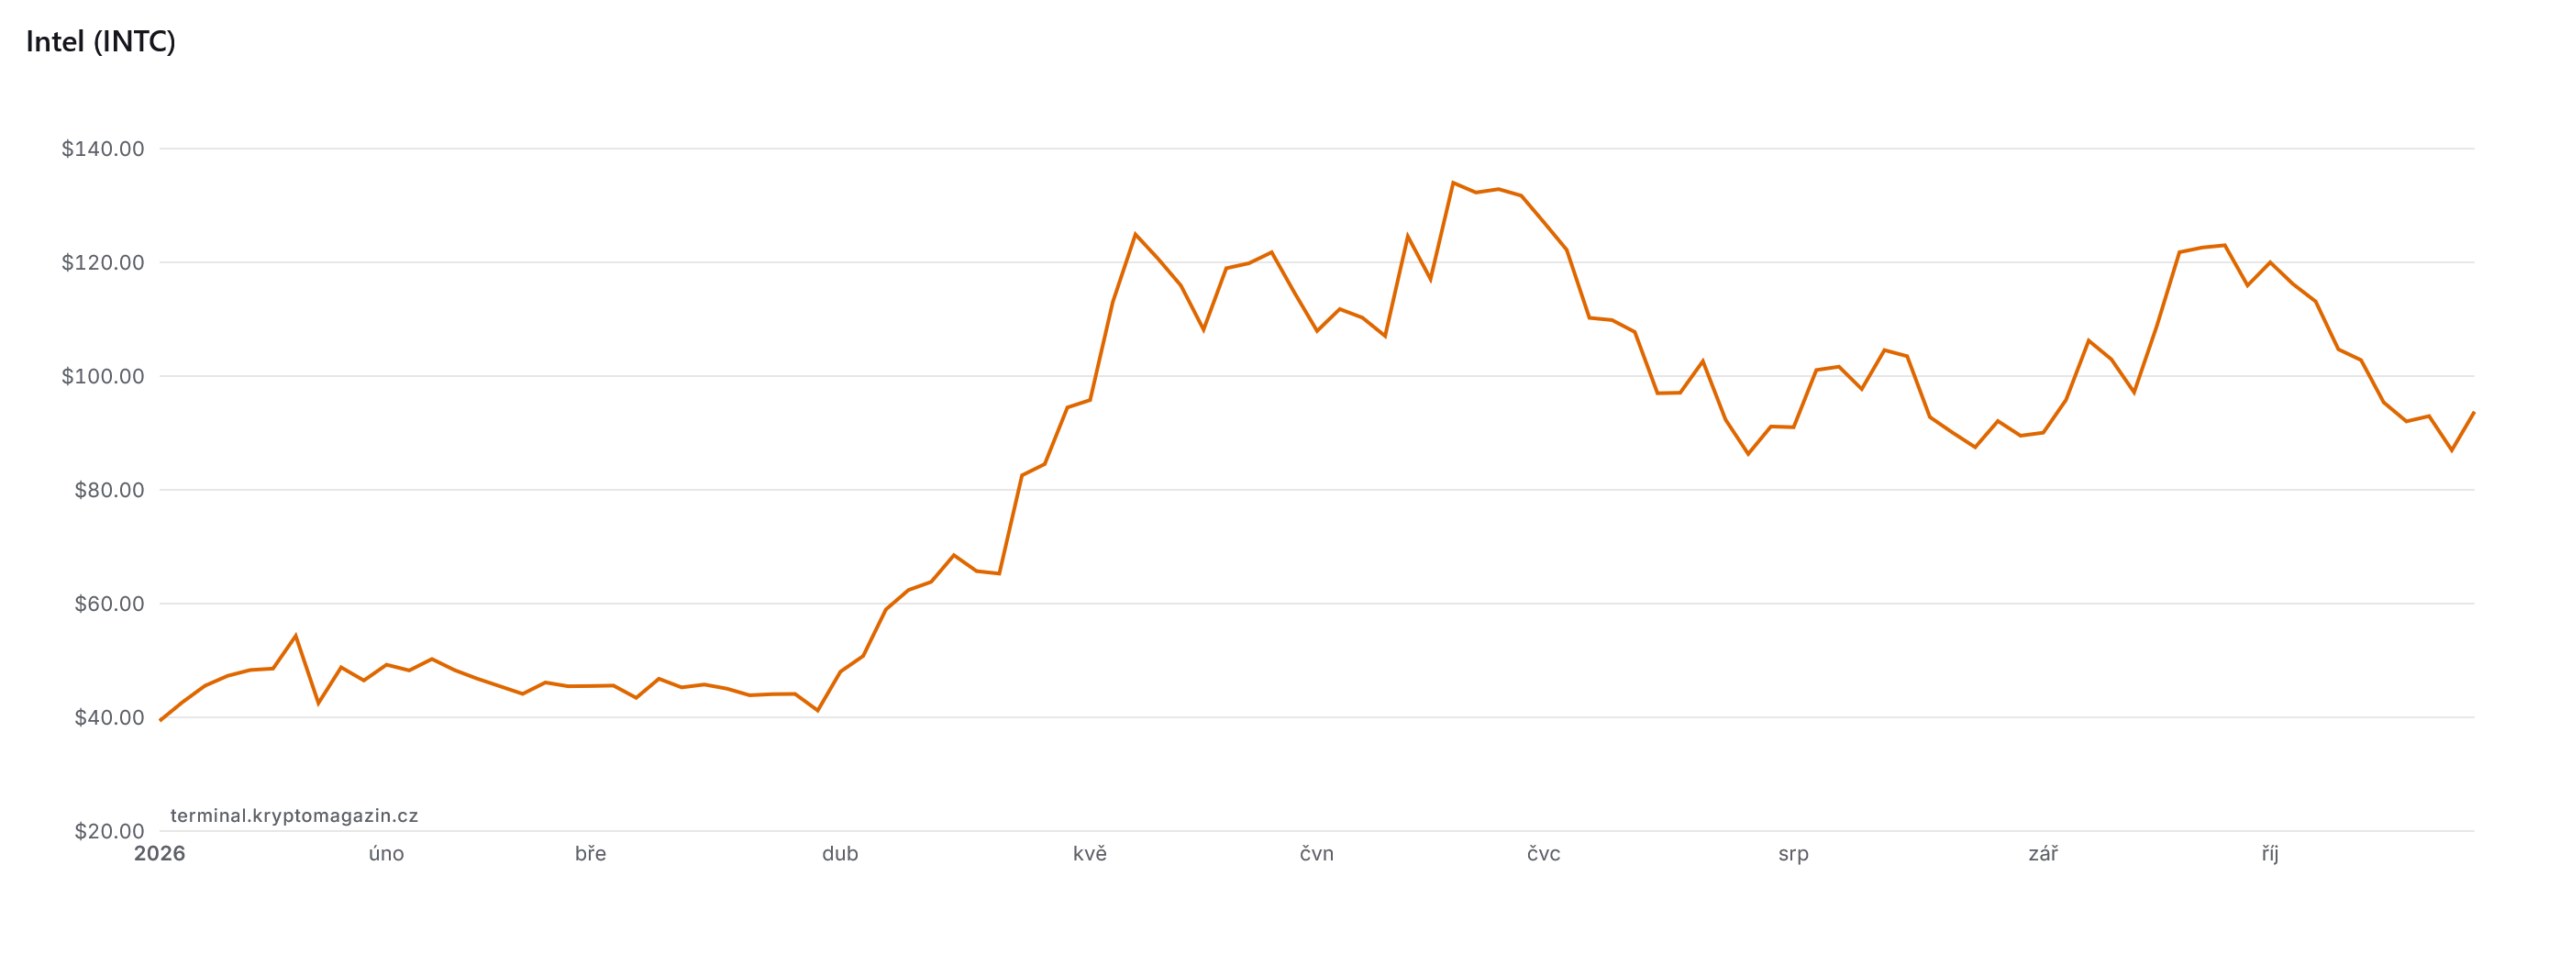
Výsledky ovšem vyžadují pozornost. Intel vykázal účetní (GAAP) čistou ztrátu 11 miliard dolarů (zejména skrze obrovské investice), zatímco upravený čistý zisk (non-GAAP) činil 2,2 miliardy. Rozdíl významně ovlivnilo účetní přecenění závazku souvisejícího s akciemi drženými v úschově pro americkou vládu, které přineslo náklad 12,5 miliardy dolarů.
Samotná ztráta proto nevystihuje vývoj hlavního podnikání.
Slabším místem však zůstává výrobní divize Intel Foundry. Její provozní ztráta dosáhla přibližně 2,1 miliardy dolarů. Navíc velkou část vykazovaných tržeb představují zakázky uvnitř firmy, tedy v rámci samotné Intel Corporation. Investor proto potřebuje sledovat skutečné externí zákazníky, vytížení továren a návratnost investic.
Právě tady se rozhoduje, zda se výrobní ambice Intelu promění v dlouhodobou konkurenční výhodu.
2. Nvidia: obrovský růst pokračuje
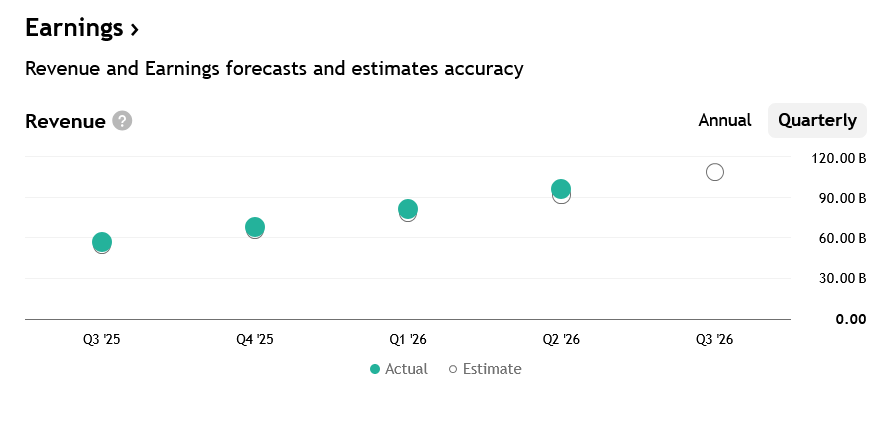
Nvidia za druhé čtvrtletí fiskálního roku 2027, které skončilo 26. července 2026, oznámila tržby 96,2 miliardy dolarů. Meziročně vzrostly o 106 %. Datová centra přinesla 89 miliard dolarů, což představovalo růst o 117 %.
Hrubá marže dosáhla 75 % a čistý zisk podle GAAP činil 59,7 miliardy dolarů. Upravený čistý zisk pak činil 54 miliard dolarů.
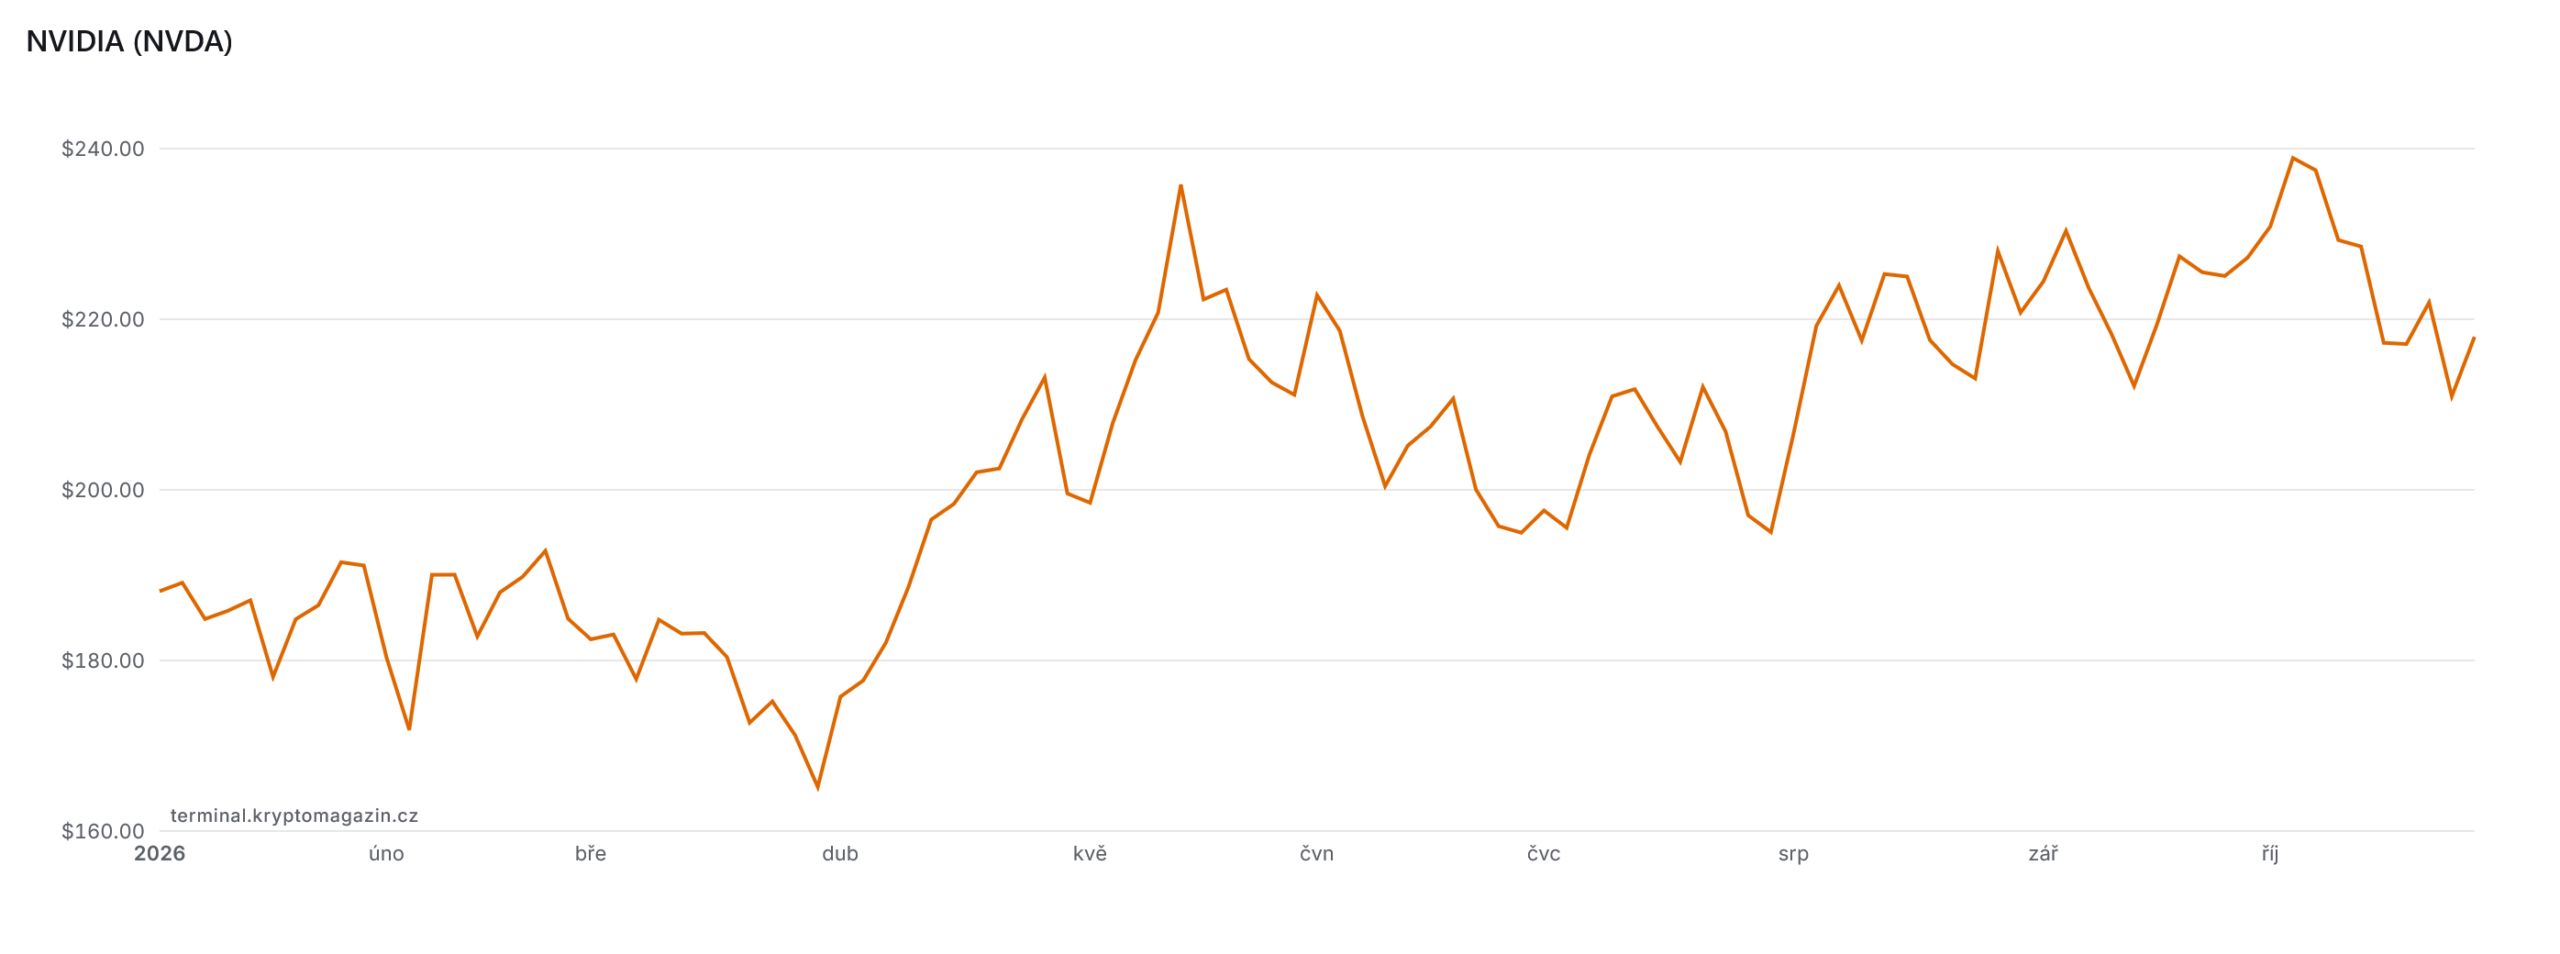
Firma zároveň pro následující čtvrtletí očekává tržby přibližně 108 miliard dolarů s 2% tolerancí. Do výhledu nezahrnula žádné tržby z prodeje výpočetních produktů pro datová centra do Číny. Jde tedy o odhad vedení, jehož splnění teprve prověří další výsledky.
Z mého pohledu je nejpřesvědčivější kombinace růstu a vysoké ziskovosti. Nvidia má už dnes finanční výsledky, které její silné postavení dokládají.
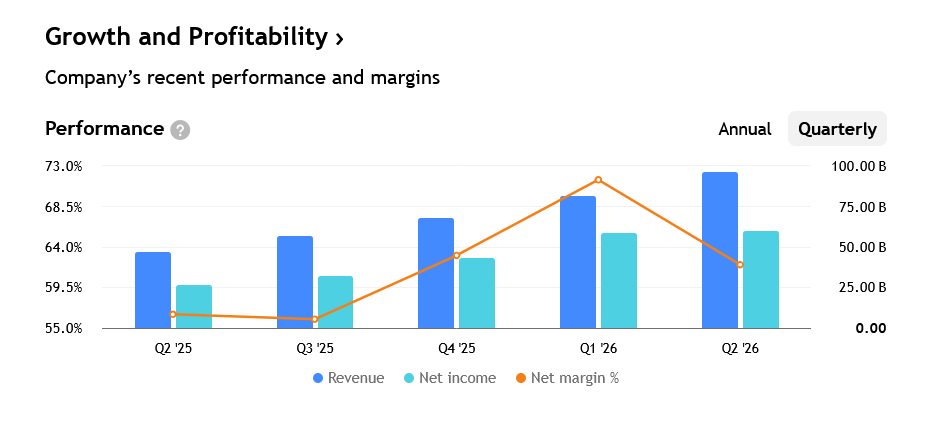
Zároveň bych její poslední tempo růstu automaticky nepromítal do dalších 5 let. S rostoucí velikostí firmy bude stále náročnější takový růst udržovat, přičemž již v tomto roce tempo zpomalilo oproti jiným AI akciím.
Pamatujme však na to, že je to právě Nvidia, která je nejhodnotnější firmou na světě s valuací 5,24 bilionů dolarů (cca 115 bilionů korun). Pro představu, takové číslo znamená 115× český ČEZ (který má valuaci cca 736 miliard korun).
I u takové firmy však najdeme rizika. Nvidia je závislá na dodavatelském řetězci včetně partnerů na Tchaj-wanu a v Jižní Koreji. Významná zůstává také koncentrace odběratelů: za první polovinu fiskálního roku 2027 tvořili 3 přímí zákazníci 16 %, 15 % a 13 % tržeb. Tyto podíly přitom neoznačují automaticky konečné uživatele čipů. Exportní omezení navíc dál komplikují přístup na čínský trh.
Pro investora z toho plyne jednoduché riziko: pokud velcí zákazníci zpomalí objednávky nebo se zadrhne dodávka klíčových součástek, dopad může být citelný i u mimořádně ziskové společnosti jako Nvidia.
Zajímavé navíc je, že Intel a Nvidia spolupracují. V září 2025 oznámily společný vývoj produktů pro datová centra i počítače. Nvidia následně v prosinci dokončila 5miliardovou dolarovou investici do akcií Intelu. Pro Intel jde o důležitou podporu, která však sama o sobě úspěch jeho výrobní divize nezaručí.
Která AI akcie má dnes atraktivnější ocenění?
Podle údajů Stock Analysis platných k 28. říjnu vychází následující srovnání. Ceny odpovídají závěru obchodování ze 27. října.
| Ukazatel | Intel | Nvidia |
|---|---|---|
| Cena akcie | 93,74 USD | 217,94 USD |
| Forward P/E | 53,7× | 18,0× |
| P/S za posledních 12 měsíců | 8,6× | 17,4× |
Zde musím dovysvětlit – toto tzv. forward P/E z tabulky porovnává cenu akcie s odhadovaným budoucím ziskem. P/S pak vyjadřuje ocenění vůči tržbám.
Nvidia tedy vychází levněji vzhledem k očekávaným ziskům, Intel vzhledem k tržbám. U tak rozdílných marží ovšem nižší P/S samo o sobě výhodnou investici nedokazuje. Prognózy zisků se navíc mohou změnit, a tím i zdánlivá atraktivita ocenění.
Tato data nám tak říkají, že:
- investoři platí za akcie Nvidie méně vzhledem k jejím obrovským budoucím ziskům generovaným vysokými maržemi,
- zatímco Intel se sice zdá levný vůči svým tržbám, ale kvůli nízké ziskovosti a nutným investicím představuje pro trh podstatně dražší a rizikovější sázku na budoucí zotavení.
Můj pohled: osobně bych dal přednost Nvidii
Pokud bych si dnes vybíral jednu z těchto akcií na několik let, přikláněl bych se k Nvidii. Přesvědčuje mě schopnost převádět silnou poptávku do vysokých zisků, to u Intelu (prozatím) nevidím.
Na druhou stranu, Intel podle mě představuje zajímavou sázku na oživení a případný obrat vlastní výrobní divize (Intel Foundry). Z pohledu investora je to ale rizikovější sázka. Výsledky Intel zveřejní již zítra (29. října po uzavření trhu), takže nám odpověď na otázku, zda vybrat Nvidii, nebo právě Intel, zase možná trochu osvětlí.
Prozkoumejte akcie Intelu na platformě XTB
Riziko ztráty kapitálu.
