

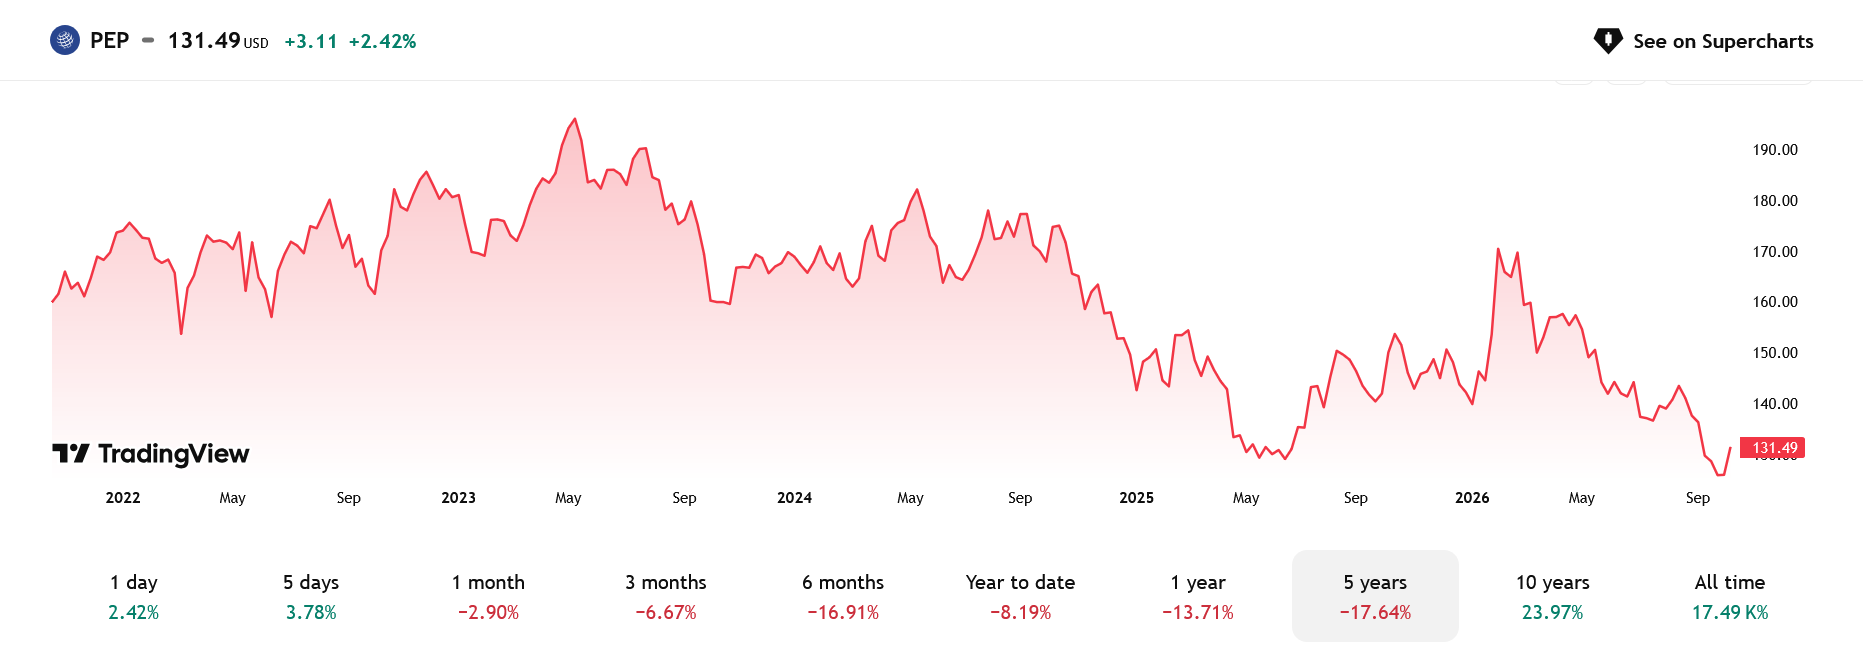
PepsiCo představuje předního nápojového giganta, který však ve svém portfoliu má také snacky a další pochutiny. Pokud se podíváme na její akcie v posledních 5 letech, uvidíme propad o cca 17 %.
Nepříznivý vývoj ceny akcií však kompenzuje velmi slušnou dividendou, která aktuálně dosahuje cca 4,5 %. Akcie PEP se také obchodují za necelý 16násobek očekávaného letošního zisku. Z tohoto pohledu jsou tedy akcie velmi levné, například oproti Coca-Cole, u které dosahuje ukazatel P/E 27násobku. Za každý dolar zisku tedy platí investor do Pepsi výrazně méně než u jejího konkurenta.
Toto nižší ocenění však má svůj důvod. Pepsi potřebuje zejména obnovit poptávku v Severní Americe, zastavit tlak na marže a vytvořit dostatek hotovosti pro dividendy i další rozvoj.
Pro investora s horizontem několika let ale může jít o zajímavou příležitost, která mu navíc bude přinášet pravidelný pasivní příjem z dividend. Pro pozitivnější výsledky však bude třeba, aby Pepsi dokázala proměnit své světoznámé značky v rychleji rostoucí a ziskovější podnikání.
Prozkoumejte akcie Pepsi na platformě XTB
Riziko ztráty kapitálu.
Zahraničí roste, domácí trh ale potřebuje oživení
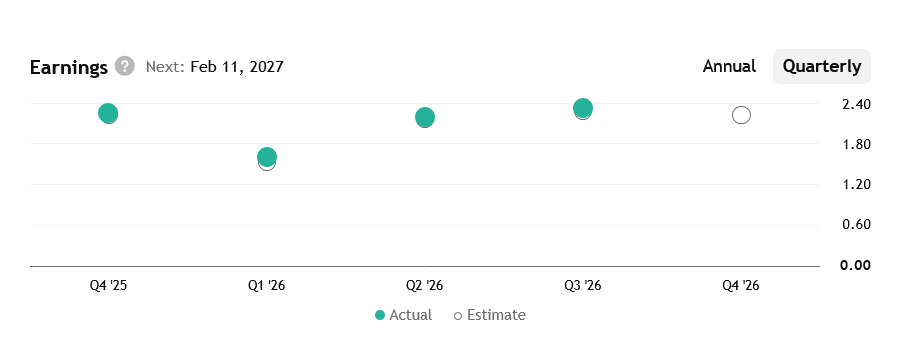
Výsledky zveřejněné 8. října ukázaly, že PepsiCo dokáže růst i v obtížném prostředí. Ve třetím čtvrtletí zvýšila tržby meziročně o 5,6 % na 25,27 miliardy USD. Upravený zisk na akcii (Adjusted EPS) dosáhl 2,34 USD, o 2 % více než před rokem. Oba ukazatele překonaly očekávání trhu, což pomohlo zmírnit obavy investorů.
Pro posouzení skutečné poptávky je důležitý organický růst, který odstraňuje vliv měn a nákupů či prodejů firem. Ten dosáhl 3,1 % a proti předchozímu čtvrtletí zrychlil.
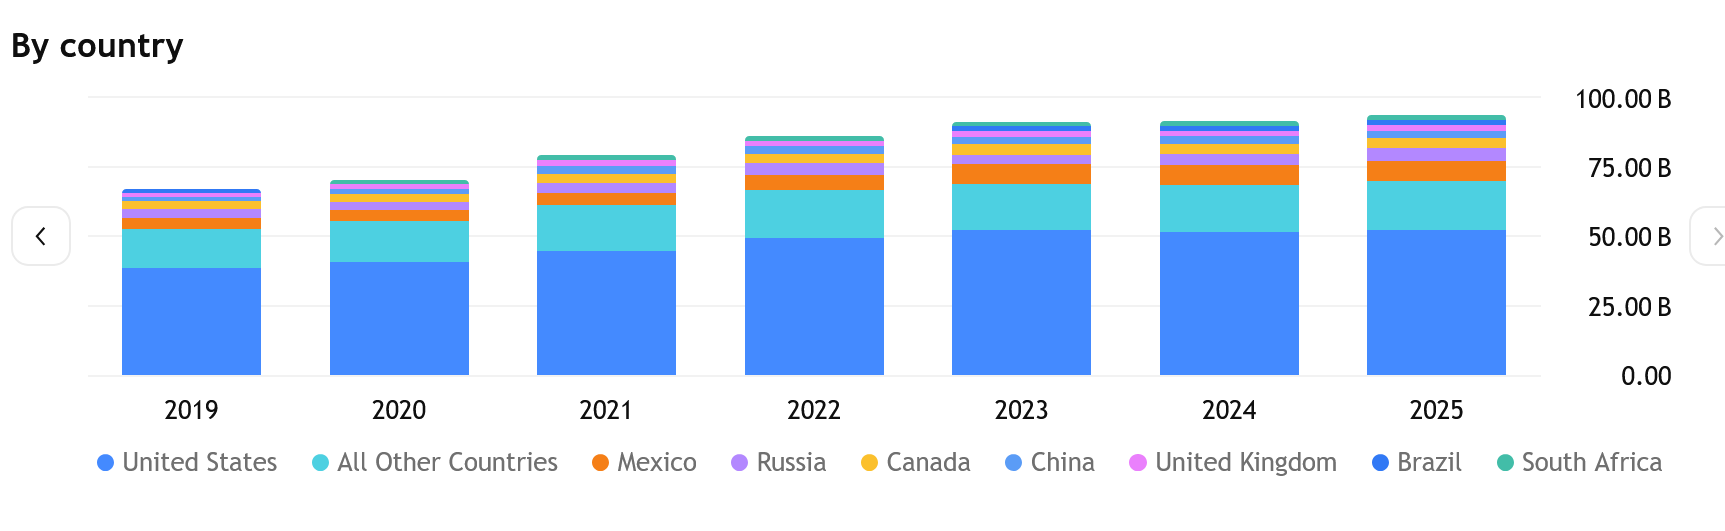
Co je pak důležité, že zahraniční podnikání zvýšilo organické tržby o 8 %. Za první 3 čtvrtletí už vytvářelo přibližně 45 % upraveného provozního zisku jednotlivých divizí. PepsiCo tak není odkázaná pouze na americké zákazníky: růst v Evropě, Asii a dalších regionech pomáhá vyvažovat slabší situaci právě na domácí půdě.
V Severní Americe se totiž Pepsi nedaří tak, jak by si vedení přálo. Potravinářská divize vykázala prakticky stagnující tržby, přestože v amerických slaných pochutinách zlepšovala prodané objemy a tržní podíl. Část úspěchu totiž podpořily výhodnější ceny pro zákazníky. Objemnější prodeje tak v tomto případě nepřinesly odpovídající růst příjmů nebo zisku.
Nápojová divize v regionu zvýšila vykázané tržby o 5 %, zejména díky dřívějším akvizicím. Bez jejich vlivu a měnových změn ale tržby mírně klesly a objem prodaných nápojů se snížil o 2 %.
Generální ředitel Ramon Laguarta připouští, že zejména u sycených limonád firma zaostává. Lépe se daří některým nápojům bez cukru, hydratačním a energetickým nápojům. PepsiCo proto rozšiřuje nabídku a investuje do marketingu, musí ale současně řešit cenu, dostupnost i fungování prodeje.
Aktuálním připomenutím konkurence je rozhodnutí KFC z 15. října. Americké restaurace KFC totiž začnou od ledna 2027 přecházet na nápoje Coca-Coly. Finanční dopad oznámen nebyl. Pro Pepsi je však relativně pozitivní zprávou, že se tato nová spolupráce týká pouze USA. Ve zbytku světa bude KFC stále nabízet nápoje Pepsi.
Lepší účetní výsledek ještě neznamená zdravější marže
Na první pohled působí ziskovost povzbudivě. Vykázaná provozní marže, tedy podíl provozního zisku na tržbách, se ve třetím čtvrtletí zlepšila. Výsledek ale ovlivňují také jednorázové položky a srovnání s minulým rokem.
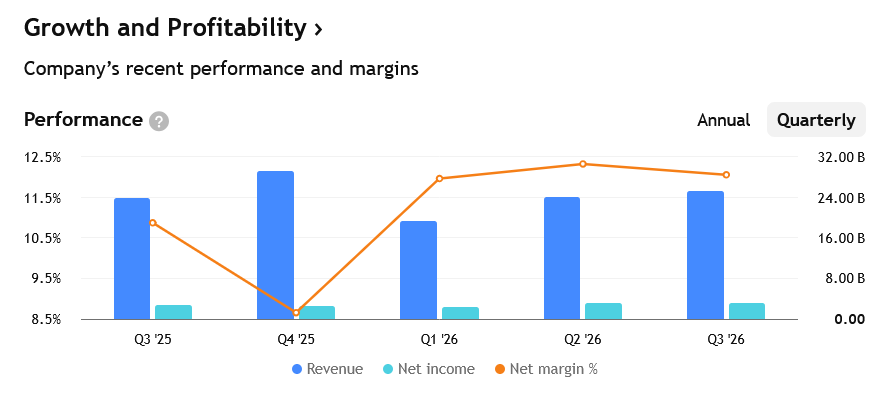
Upravená provozní marže meziročně klesla o 0,35 procentního bodu na 16,9 %, čistá se nyní pohybuje okolo 12 %. Za první tři čtvrtletí rovněž zaostávala za loňskem. Firma tedy prodává více, ale z každého dolaru tržeb jí po očištění zůstává o něco menší část provozního zisku.
Tlak vytvářejí zejména dražší vstupy, náklady na provoz i vyšší výdaje na reklamu. Zisk navíc podpořily vratky cel, které ve čtvrtletí dosáhly 178 milionů USD. To znamená, že se jednalo o jednorázovou položku, ne o opakovatelný zdroj příjmů.
Největší problém tedy zůstává u severoamerických potravin, kde upravená marže klesla o 2,8 procentního bodu. Dostupnější ceny a propagace mohou přivést zákazníky zpět, návratnost těchto investic se však musí teprve projevit. Další plošné zdražování zase může spotřebitele nasměrovat k levnějším značkám.
Finanční ředitel Steve Schmitt uvedl, že obnova růstu a marží v Severní Americe trvá déle, než firma plánovala. Vedení očekává tlak také ve čtvrtém čtvrtletí a hledá další úspory. Ty mají financovat dlouhodobější obnovu.
Pepsi by se podle mého názoru měla zaměřit zejména na obnovování poptávky, a to aniž by výrazně zlevňovala své produkty.
Dividenda má dlouhou historii, prostor pro její krytí se však zužuje
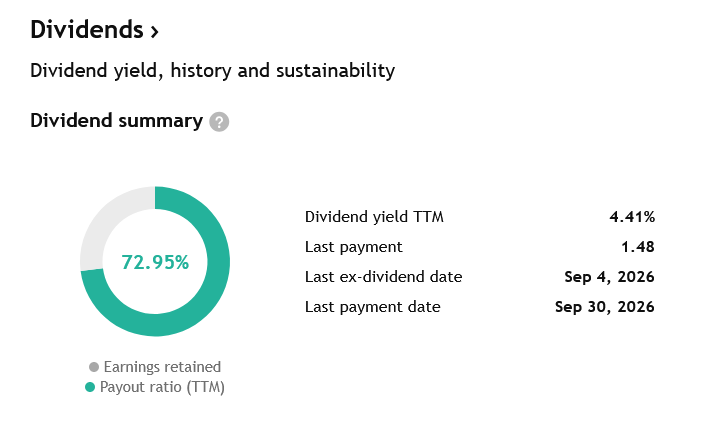
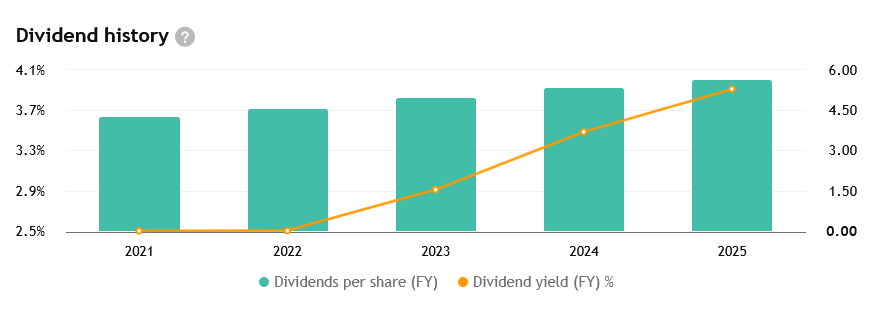
Pepsi letos zvýšila dividendu už 54. rokem v řadě. Čtvrtletně vyplácí 1,48 USD na akcii, což odpovídá roční částce 5,92 USD. Řadí se tak mezi zavedené dividendové krále, u kterých bych neočekával překvapivé pozastavení výplat dividend. Prostor pro jejich další zvyšování se však zmenšuje.
Za první tři čtvrtletí jí zůstalo po investicích přibližně 5,86 miliardy USD volné hotovosti. Akcionářům přitom na dividendách poslala 5,94 miliardy. Vyplatila tedy o něco více, než za toto období vytvořila, a z těchto peněz jí nezbyla rezerva.
To ještě neznamená, že bude muset dividendu snížit. Příjmy a výdaje nejsou během roku rovnoměrné. Firma například nakupuje zásoby předem, čeká na platby zákazníků nebo odvádí daně. Výsledek za část roku proto může působit hůře než celoroční hospodaření.
Za celý rok 2025 spotřebovaly dividendy přibližně 93 % volné hotovosti. Firma je tedy dokázala pokrýt, ale příliš peněz navíc jí nezůstalo. Při pohledu na posledních 12 měsíců vychází tento podíl na necelých 73 %, jak můžete vidět na obrázku výše.
Tento výpočet kombinuje poslední celoroční výsledky s letošními a loňskými průběžnými údaji a ukazuje prozatím větší rezervu než samotné letošní průběžné výsledky.
Pozitivní také je, že podnikání letos přineslo výrazně více peněz než před rokem. Pomohly také nižší investice. Jejich omezení ale nemůže fungovat donekonečna: Pepsi přeci jenom stále potřebuje udržovat své továrny, distribuci a rozvíjet své značky.
Vedle dividend firma letos plánuje utratit 1 miliardu USD za nákup vlastních akcií. Pokud by vytvářela méně hotovosti, nemusí hned sáhnout na dividendu. Mohla by například omezit odkupy nebo zpomalit navyšování výplat.
P/E pod 16 je lákavé, další růst akcie však potřebuje oporu
PepsiCo může oslovit investora hledajícího vyšší dividendu a příležitost s potenciálně vyšším výnosem při úspěšném zotavení firmy. Je však třeba počítat s tím, že investicí do ní podstupuje investor vyšší riziko, než kdyby například investoval do Coca-Coly.
Před nákupem proto dává smysl sledovat, zda PepsiCo obnovuje prodeje v Severní Americe, zlepšuje marže a vytváří dostatek hotovosti na dividendy. Nižší ocenění zde působí skutečně atraktivně – jen je potřeba očekávat, že potenciální obrat může nastat až za delší dobu. Dividenda však může toto čekání poněkud zpříjemnit.
Prozkoumejte akcie Pepsi na platformě XTB
Riziko ztráty kapitálu.
