

Trhy vstupovaly do dalšího týdne především s obavou, jak se vyvine dluhopisový trh. Růst výnosů dluhopisů je zatím nejvýraznějším fenoménem, který přinesl obrat v monetární politice Fedu.
Nejde přitom o lokální, ale o globální fenomén. Výnosy dluhopisů rostou prakticky ve všech státech a dostaly se na úrovně, které jsme neviděli desítky let. Výrazným příkladem je Japonsko, kde dosáhly hodnot naposledy zaznamenaných před třiceti lety.
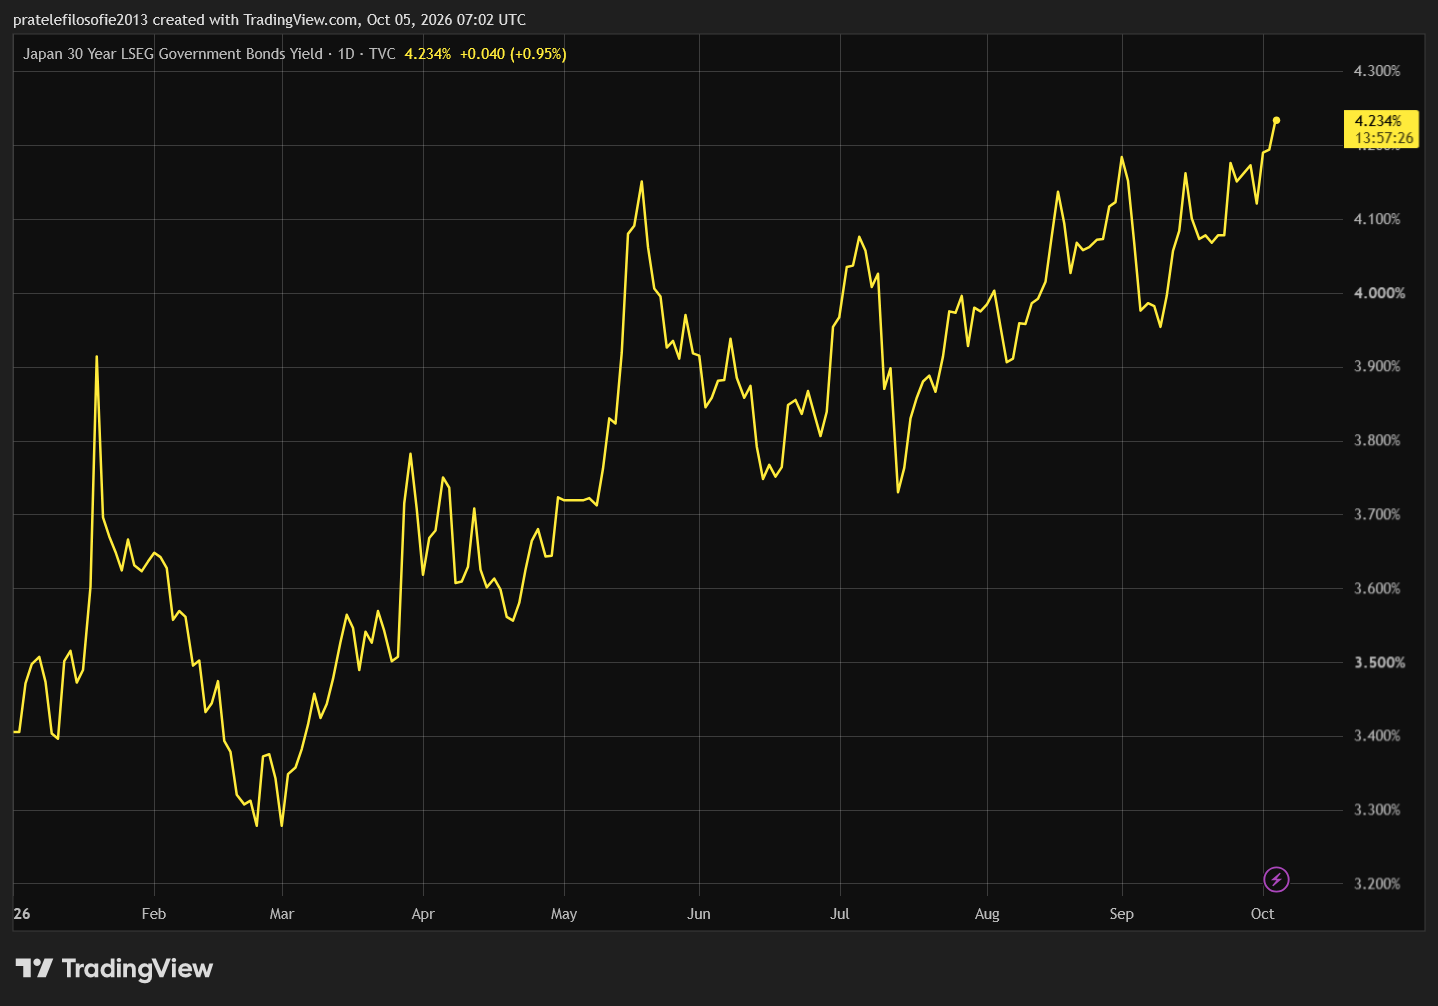
Tempo růstu je tak silné, že mezi investory začala propukat panika. Kdyby pokračovalo stejně jako v minulém měsíci, velmi rychle by se propsalo do akciového trhu a následně bychom mohli být svědky šíření paniky mezi politiky.
Když k tomu připočteme, že listopadové americké volby jsou za rohem, je situace skutečně výbušná. Hlavní otázkou proto bylo, zda si dluhopisový trh oddechne, či nikoliv.
PCE inflace přinesla první příjemné překvapení
Makroekonomický kalendář této otázce nahrál na smeč. Ve středu jsme se totiž dozvěděli údaje o PCE inflaci za srpen 2026. Tento ukazatel patří k nejdůležitějším, protože se o něj ve svých projekcích opírá americká centrální banka.
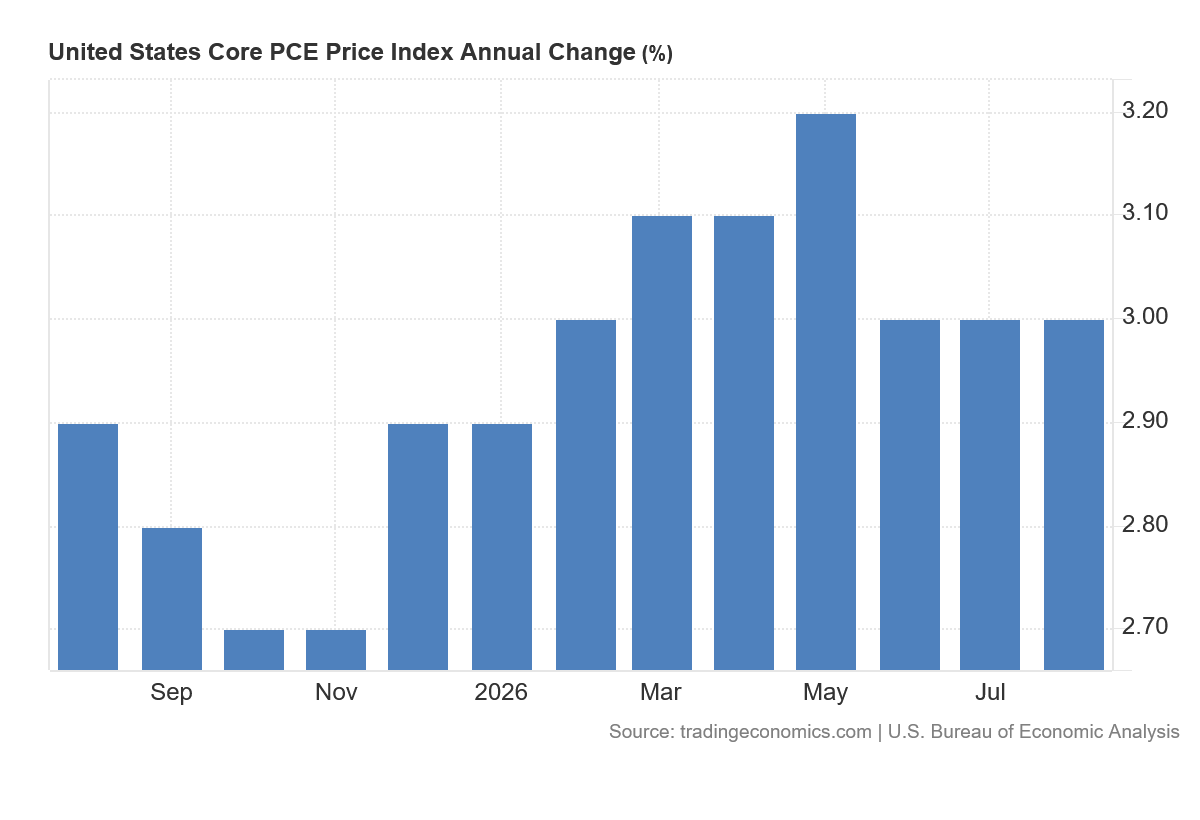
Právě zde přišlo první příjemné překvapení pro dluhopisový trh a následně i pro ostatní finanční aktiva. PCE inflace v srpnu meziročně dosáhla 3,4 %, zatímco trh očekával 3,7 %. Jádrová PCE inflace, tedy bez cen potravin a energií, činila 3,0 %. Meziměsíčně pak jádrové ceny vzrostly pouze o 0,2 %, což bylo méně, než se čekalo.
Revize metodiky změnila pohled na data
Radost však nevydržela dlouho, přibližně jen něco přes tři hodiny. Trh si následně začal podrobněji všímat toho, že společně s novými čísly přišla také velká každoroční revize a změna metodiky výpočtu některých složek PCE. Část překvapení tak nebyla pouze výsledkem toho, co se s cenami stalo v srpnu, ale také toho, jak je BEA nově měří.
Z hlediska inflace jsou zajímavé především tři změny. BEA upravila způsob, jakým počítá ceny služeb správy investičních portfolií, právních služeb a počítačového softwaru.
U právních služeb například přestala používat původní spotřebitelský cenový index, protože podle samotné BEA vykazoval v poslední době neověřitelně prudké pohyby. Nově využívá kombinaci cen výrobců jednotlivých právních služeb.
Ještě zajímavější je změna u počítačového softwaru. Původní cenový index totiž podle BEA dostatečně neodpovídal tomu, co tato položka v PCE skutečně obsahuje. Nový výpočet proto kombinuje ceny klasického softwaru s cenami herního softwaru, hostingu a dalších IT služeb.
Na první pohled jde o technický detail. V době, kdy se ceny technologií kvůli boomu umělé inteligence stávají stále důležitější součástí inflačního příběhu, však podobné detaily nejsou bezvýznamné.
Inflační obrázek vypadá příznivěji
Bylo by příliš jednoduché tvrdit, že za lepším číslem stojí pouze změna metodiky. BEA během každoroční revize zapracovala také novější a přesnější zdrojová data a celou řadu PCE přepočítala zpětně až do ledna 2021.
Nelze proto přesně určit, jak velkou část překvapivě nízké srpnové inflace způsobila samotná změna výpočtu. Jedno je však jisté: po revizi vypadá inflační situace ve Spojených státech příznivěji, než trh před zveřejněním dat očekával.
Hlavní zátěžovou zkouškou budou data ze září, protože v první polovině měsíce byla cena ropy velmi vysoko. Tato čísla se však dozvíme až po říjnovém zasedání Fedu.
Prozkoumejte ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
Fed zůstává rozdělený
Dalším prvkem, který přinesl dluhopisovému trhu úlevu, byly holubičí hlasy z amerického Fedu. Situace však rozhodně není taková, že by holubice získaly převahu. Fed je dnes rozdělený a výroky jeho představitelů prakticky ze dne na den mění náladu na trhu.
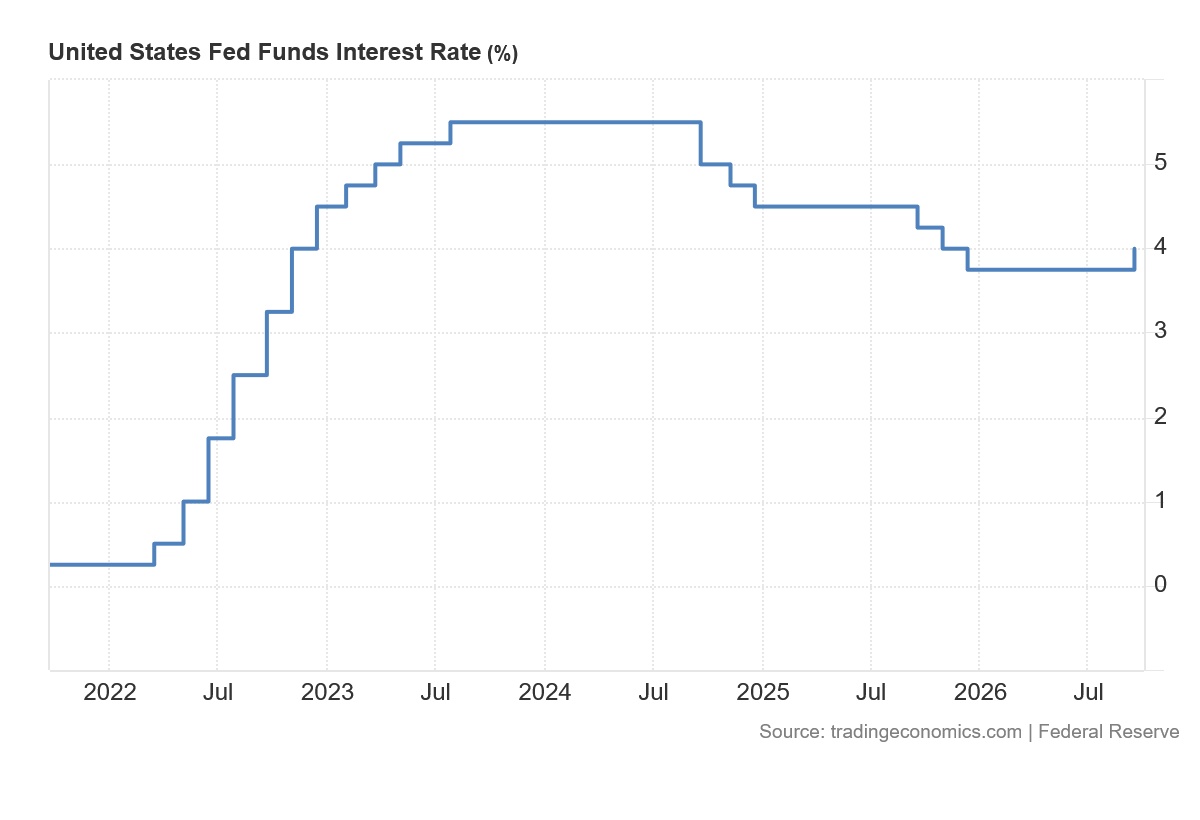
Nejvíce jestřábí byla Lorie Loganová z dallaského Fedu. Ve čtvrtek 1. října řekla, že zářijové zvýšení sazeb o 25 bazických bodů bylo pouze „důležitým prvním krokem“. Podle jejího odhadu musí sazby vzrůst ještě nejméně o 50 bazických bodů.
Podle Loganové totiž současné nastavení měnové politiky nestačí k tomu, aby dostalo inflaci zpět ke dvěma procentům. Spíše bychom se zastavili někde kolem 2,5 %. Jestli chce Fed skutečně splnit svůj slib dvouprocentní inflace, bude muset ještě přitvrdit.
Holubičí tábor chce počkat na další data
Hned vedle tohoto jestřábího křídla však stojí druhý tábor. Právě ten minulý týden dokázal výnosy dluhopisů alespoň na chvíli uklidnit.
Nejdůležitější byl John Williams z newyorského Fedu. Jeho úterní výrok podle mě představoval skutečný bod obratu týdne. Řekl jednoduše: „There is no need for urgency.“ Jinými slovy, není kam spěchat.
Williams přitom rozhodně neřekl, že zvyšování úrokových sazeb skončilo. Naopak. Pokud se ekonomika bude vyvíjet podle jeho základního scénáře, počítá ještě s jedním zvýšením sazeb později v letošním roce.
Rozdíl je pouze v načasování. Říjnové zvýšení podle něj není nutné. Fed si může počkat na další data a teprve poté rozhodnout.
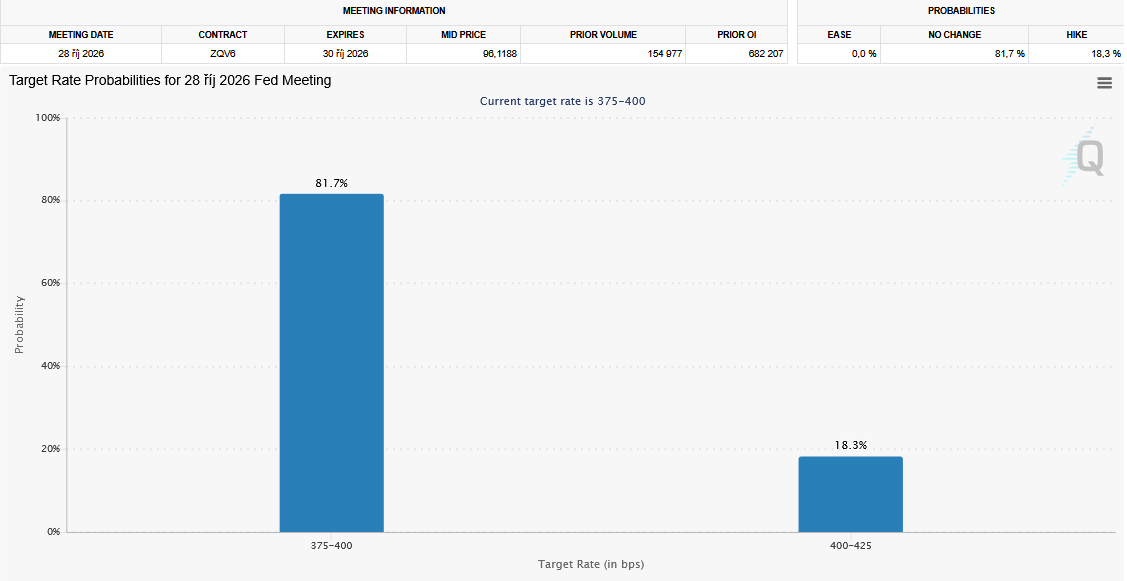
Přesně na tento rozdíl trh čekal. Ještě před Williamsovým vystoupením dávali investoři říjnovému zvýšení sazeb téměř 70% pravděpodobnost. Po jeho slovech klesla přibližně k 50 %.
Nešlo tedy o změnu názoru na celý úrokový cyklus. Trh pouze začal pochybovat o tom, že Fed bude zvyšovat sazby na každém dalším zasedání.
Vyšší výnosy odvádějí část práce za Fed
Ještě větší váhu této myšlence dodal ve čtvrtek viceguvernér Philip Jefferson. Ten sice podporoval zářijové zvýšení sazeb a stále vidí inflační rizika nakloněná směrem vzhůru, zároveň však upozornil, že rozhodnutí o dalším kroku může vyžadovat více času.
Navíc připomněl jednu důležitou věc: růst výnosů dluhopisů už sám o sobě zpřísňuje finanční podmínky.
To je možná vůbec nejdůležitější argument holubičího tábora. Fed nemusí udělat všechno sám. Pokud desetiletý americký dluhopis nabízí výnos přes pět procent, zdražují hypotéky, firemní úvěry i financování investic. Část práce centrální banky tak odvádí samotný trh.
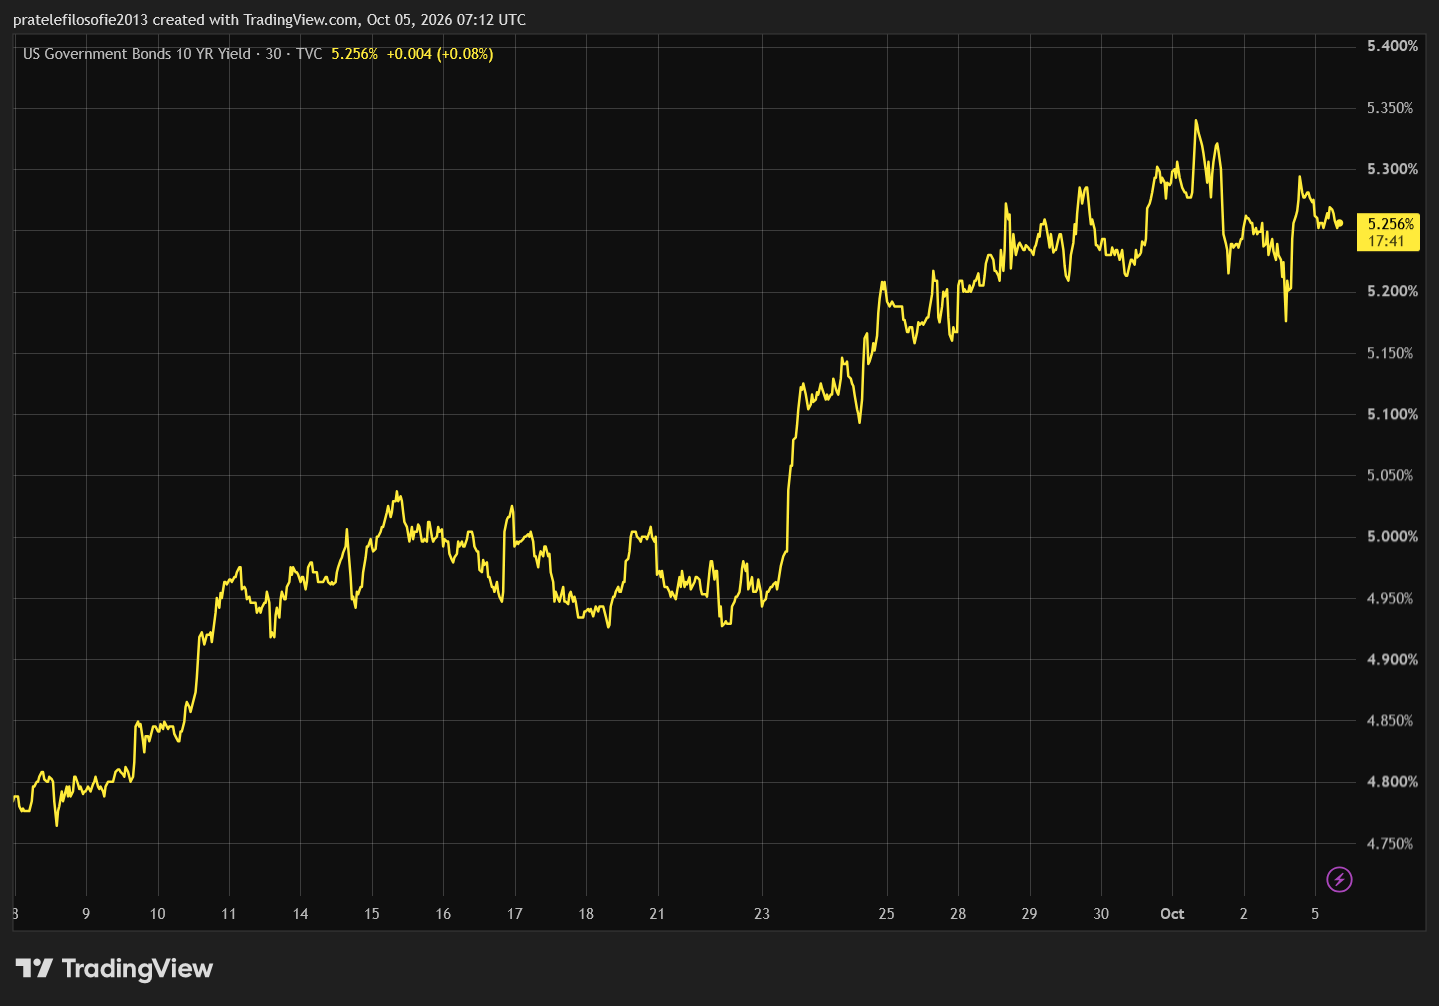
Po vystoupeních Williamse a Jeffersona proto pravděpodobnost říjnového zvýšení sazeb klesla až někam k 26 %. Ještě před několika dny se přitom zdálo téměř jisté, že Fed bude pokračovat bez přestávky.
To je důležitý posun. Fed se nestal holubičím a rozhodně nezačal připravovat půdu pro snižování sazeb. Trh pouze pochopil, že mezi zářijovým a dalším zvýšením může přijít pauza. Pro vystrašený dluhopisový trh to v tuto chvíli úplně stačilo.
Slabší pracovní trh nahrává opatrnějšímu Fedu
Dalšího ujištění se dluhopisovému trhu dostalo na konci týdne, kdy byla zveřejněna čísla z amerického trhu práce. Ta přinesla pro americkou ekonomiku poměrně nepříjemné překvapení.
Na burze však často platí obrácená logika. Špatná zpráva pro ekonomiku může být dobrou zprávou pro finanční trhy, protože Fed dostává další argument, proč se zvyšováním sazeb nespěchat.
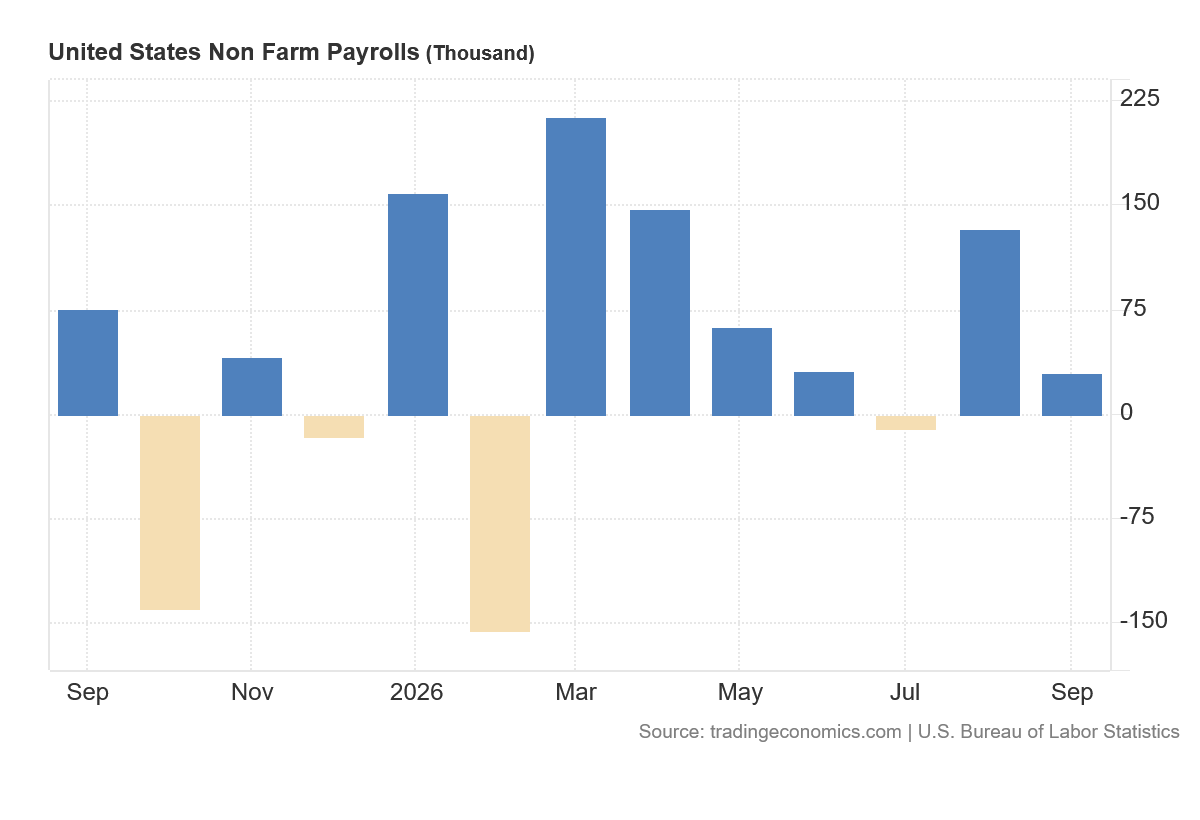
V září vzniklo v americké ekonomice pouze 29 tisíc nových pracovních míst. To už samo o sobě bylo slabé číslo. Ještě nepříjemnější však byly revize předchozích měsíců.
Červencový přírůstek byl snížen z 21 tisíc na úbytek 10 tisíc míst a srpnový ze 162 na 133 tisíc. Z předchozích statistik tak dohromady zmizelo dalších 60 tisíc pracovních míst.
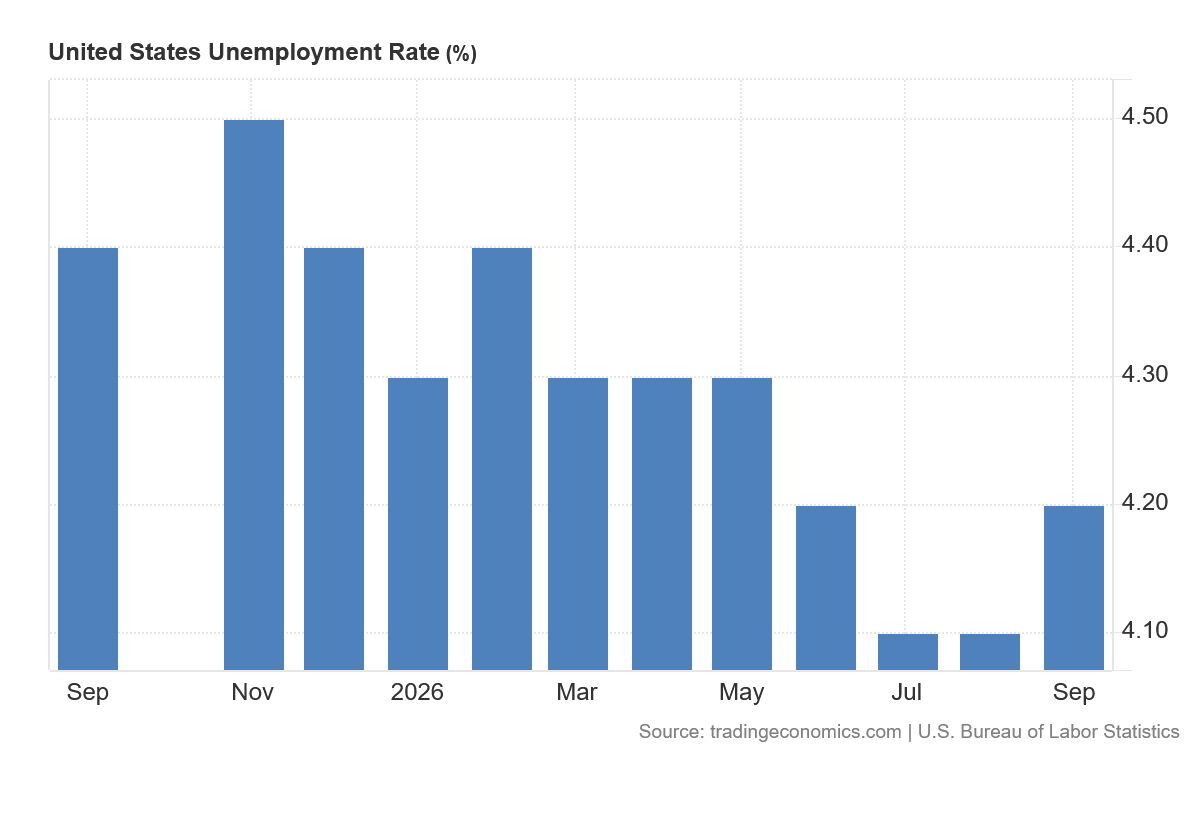
Míra nezaměstnanosti ve Spojených státech v září vzrostla na 4,2 %, po 4,1 % v červenci a srpnu. Zdroj: Trading Economics, U.S. Bureau of Labor Statistics.
Ani další čísla příliš optimismu nepřinesla. Míra nezaměstnanosti zůstala na 4,2 % a průměrná hodinová mzda vzrostla meziměsíčně pouze o 0,1 %. Meziročně mzdy rostly o 3 %.
Americký pracovní trh se tedy zatím nehroutí, ale jeho dynamika je nesrovnatelně slabší než před několika čtvrtletími.
Tok ropy přes Hormuzský průliv se postupně obnovuje
Posledním prvkem je vývoj ceny ropy. Ta sice během týdne klesala, protože se jako vždy spekulovalo o obnovení jednání mezi Spojenými státy a Íránem, tentokrát však nejsou důležité pouze diplomatické spekulace.
Situace se totiž po delší době začíná z ekonomického hlediska obracet více ve prospěch Spojených států. Americká námořní blokáda prakticky zastavila nový íránský vývoz ropy přes Hormuz a část íránské tankerové flotily zůstává uvázaná v asijských vodách. Írán tak přichází o jednu z mála možností, jak si opatřit dolary a další zahraniční měny.
Vývoz hlavních producentů roste
Ještě důležitější je však druhá strana celé rovnice. Američanům se postupně daří obnovovat tok ropy z ostatních zemí Perského zálivu. Právě zde jsou čísla překvapivá.
Podle společnosti Kpler proteklo v září přes Hormuz přibližně 9,7 milionu barelů ropy denně. Ještě na konci července to bylo pouze kolem 2,2 milionu barelů.
Celkový vývoz hlavních producentů Blízkého východu pak v září dosáhl přibližně 16,3 milionu barelů denně, což je nejvíce od začátku války. Před válkou však činil 19,5 milionu barelů denně, takže k úplnému návratu do normálu stále něco chybí.
Náklady na přepravu zůstávají vysoké
Situace se tedy nevrátila do stavu před válkou, jak někdy mylně hlásají novinové titulky. Producenti ropy se spíše dokázali novým podmínkám přizpůsobit a hledají alternativní cesty. Tím však zároveň rostou náklady na dopravu.
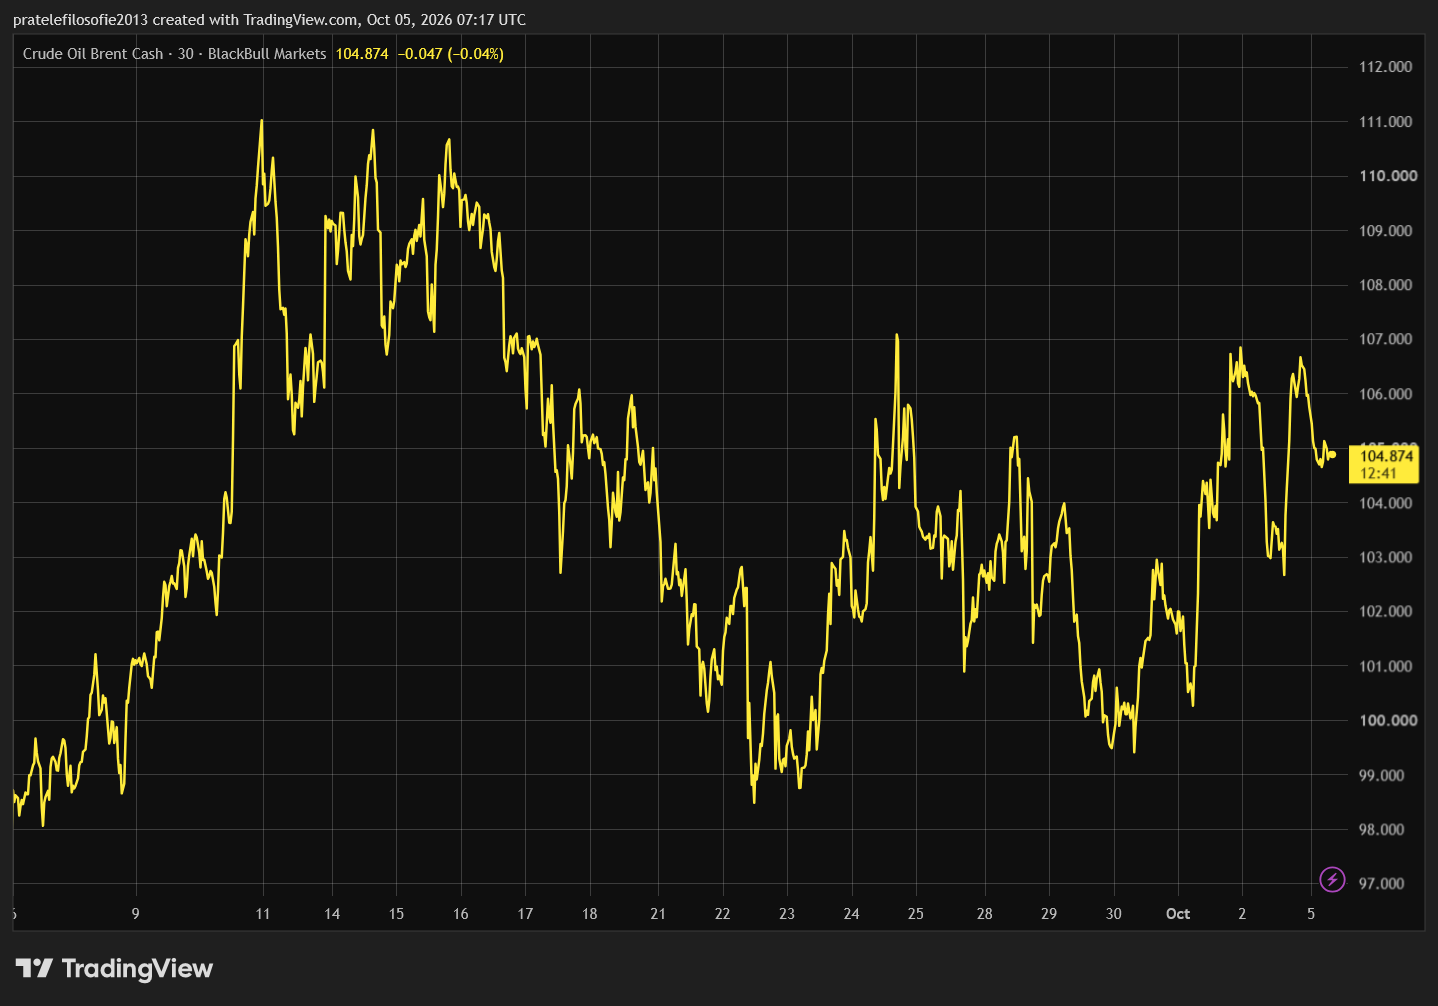
Ty se sice přímo neodrážejí v burzovní ceně ropy, ale při nákupu fyzické ropy je samozřejmě musíte zaplatit. Náklady na dopravu mohou v současné situaci představovat desítky dolarů na barel. Ani klesající cena ropy na finančním trhu proto automaticky neznamená, že je problém za námi.
Pro nás je důležité, že dluhopisový trh dostal na konci týdne přesně to, co potřeboval. Nejprve mírnější PCE inflaci, poté holubičí výroky části Fedu, nakonec slabší pracovní trh a víceméně stabilní cenu ropy.
Ani jedna z těchto zpráv sama o sobě neznamená, že problém vysokých výnosů zmizel. Dohromady však stačily k tomu, aby se jejich prudký růst alespoň na chvíli zastavil. Z dlouhodobého hlediska se ale zatím mnoho nemění.
Akciové indexy: Technologie drží Wall Street, zbytek světa ztrácí půdu
V Asii jednoznačně vyčníval Nikkei 225, který přidal 2,69 %. Japonsko tak znovu potvrdilo roli jednoho z nejsilnějších trhů letošního roku.
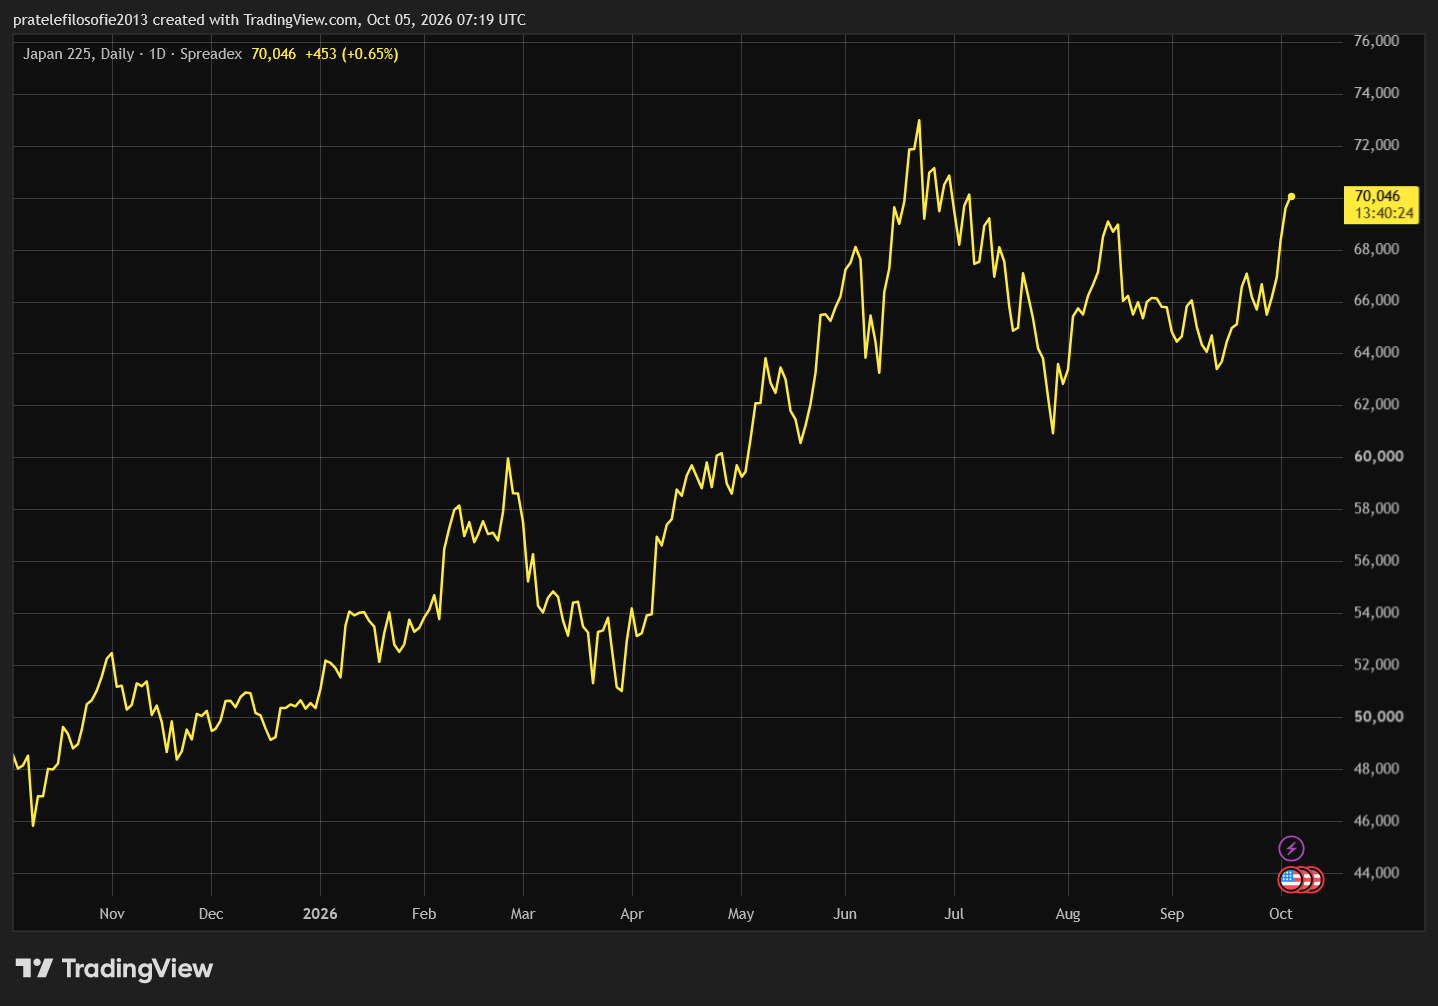
Opačný obrázek nabídla Čína. Hang Seng klesl o 2,19 %, Shanghai Composite o 1,19 % a China A50 o 1,84 %. Ještě hůře dopadla Indie, kde Nifty 50 ztratil 3,11 %.
Asie tedy nerostla jako celek. Dařilo se především Japonsku, zatímco z velké části regionu kapitál spíše odtékal.
Evropa mnoho důvodů k radosti nepřinesla. DAX ustoupil o 0,70 %, Euro Stoxx 50 o 1,02 % a FTSE 100 o 2,18 %. Francouzský CAC 40 ztratil 2,24 % a španělský IBEX 35 dokonce 3,12 %.
Světlou výjimkou byl nizozemský AEX s růstem o 0,42 %. Jinak ale evropské burzy působily unaveně a týden zakončily plošným výběrem zisků.
Na Wall Street rozhodovaly technologie. Nasdaq přidal 0,45 %, zatímco S&P 500 odepsal 0,27 % a Dow Jones klesl o 1,26 %.
Rozdíl je výmluvný. Investoři zatím neopouštějí americký trh, ale jejich zájem zůstává úzce soustředěný na růstové tituly. Nárůst indexu VIX o 2,96 % zároveň ukazuje vyšší nervozitu, nikoliv však paniku.
Burzovní mapa se tak rozdělila na několik málo vítězů a dlouhý seznam poražených. Technologie a Japonsko stále drží příběh růstu při životě, šířka trhu se ale ztenčuje.
Kryptoměny: Bitcoin jako dlouhodobá sázka
V době psaní článku dosahovala hodnota bitcoinu 85 472 dolarů, což představovalo kladnou týdenní výkonnost 2,30 %. Během týdne se bitcoinu dvakrát nepodařilo prorazit hranici 87 000 dolarů. To automaticky vedlo k nárůstu počtu článků a diskusí o tom, že bitcoin čeká další propad.
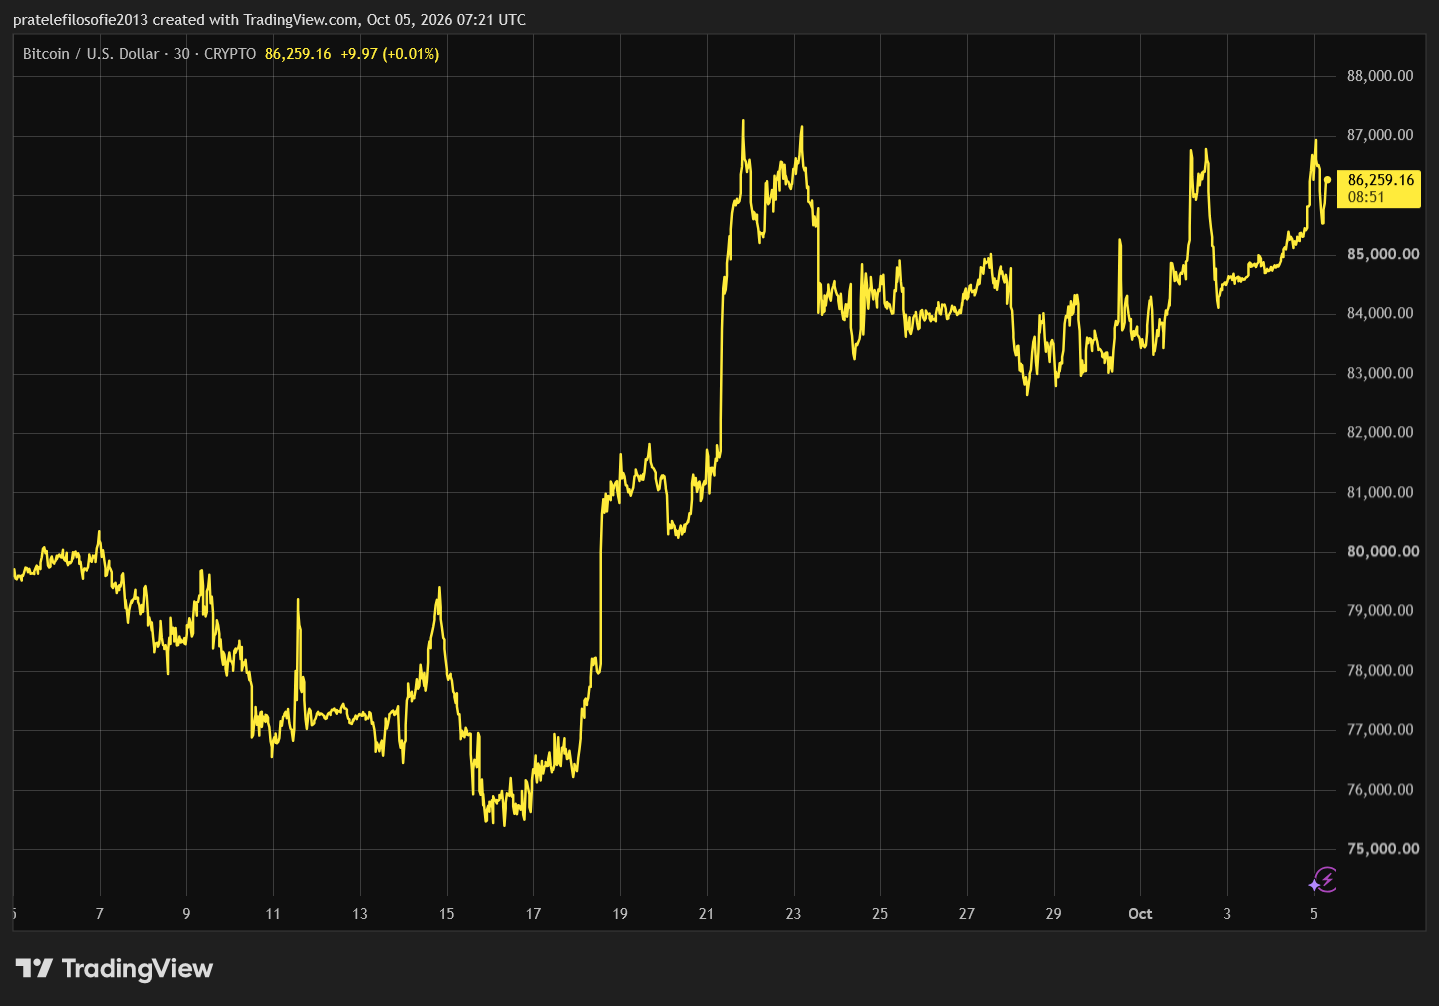
Zda tento propad přijde, nevíme. Nikdo nemá věšteckou kouli. Pro mě jako dlouhodobého investora je však zajímavá jiná perspektiva.
Předchozí medvědí cyklus skončil, takže nás čeká býčí trend minimálně do roku 2028. Býčí trend neznamená, že hodnota kryptoměny poroste každý den.
Pro investora s dlouhodobou perspektivou představují pullbacky, případně i větší propady, příležitost ke vstupu do pozice. Dva týdny korekce totiž neznamenají změnu dlouhodobého trendu z býčího na medvědí.
Obchodujte kryptoměny na platformě XTB
U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
Závěr: Co čekat od příštího týdne?
Nadcházející týden lze označit za ticho před bouří. Z makroekonomických dat nás čeká pouze zveřejnění zápisu z posledního hlasování o zvýšení sazeb amerického Fedu.
Vzhledem k tomu, jak se situace mění prakticky ze dne na den, však tento dokument ztrácí na významu. Z dalších dat nás čeká pouze zveřejnění kanadské nezaměstnanosti, což ze své podstaty není údaj, který by změnil obchodní trend.
Také výsledková sezona začne až v následujícím týdnu. Tento týden dostaneme jako předkrm pouze výsledky společnosti Pepsi.
Hlavní slovo tak bude mít bezesporu geopolitika. Čas Donalda Trumpa se krátí. Bude muset přijít s řadou nápadů, aby zlepšil své vyhlídky na úspěch ve volbách.
Americký prezident si je vědom, že o výsledku rozhodne i to, jak vysoko se budou těsně před volbami obchodovat bitcoin a ostatní kryptoměny a kde se bude nacházet americká burza. Říjen tak může být na burze velmi pozitivní. Říjen tak může být na burze velmi pozitivní geopolitickému i makroekonomickému kontextu navzdory.
