

Výrobce paměťových čipů Micron Technology prochází mimořádně silným obdobím. Prudký růst poptávky po pamětech používaných v datových centrech a systémech umělé inteligence výrazně zvyšuje nejen jeho tržby, ale především ziskovost.
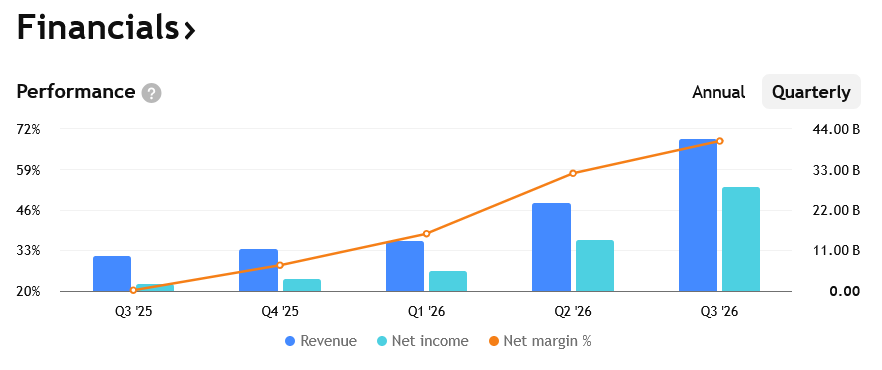
Ještě v minulém fiskálním roce firma vytvořila čistý zisk přibližně 8,5 miliardy dolarů. Současné odhady jsou však násobně vyšší a pro některá čtvrtletí počítají se ziskem přesahujícím 30 miliard dolarů.
Pokud by se současná situace udržela, mohl by se Micron během fiskálního roku 2027 dostat do nečekaného souboje s Microsoftem. Softwarový gigant přitom v posledním roce vykázal čistý zisk 133,7 miliardy dolarů a patří mezi nejziskovější společnosti světa.
Prozkoumejte akcie Micronu na platformě XTB
Riziko ztráty kapitálu.
Rostoucí ceny pamětí výrazně zvyšují marže
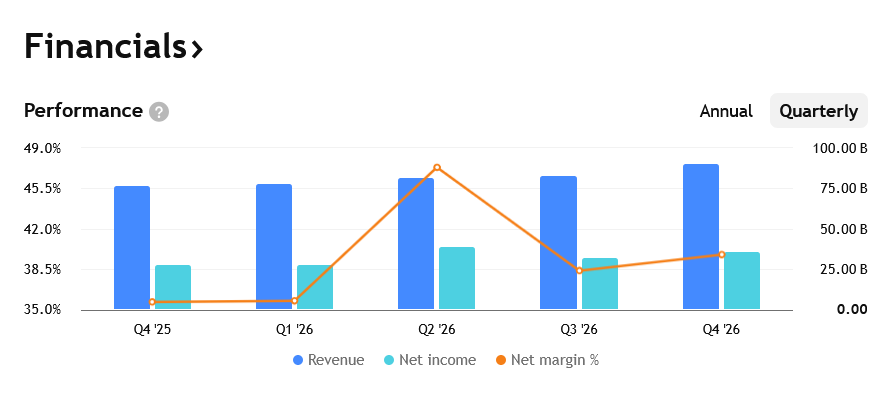
Jedním z hlavních důvodů současného růstu Micronu jsou vysoké ceny paměťových čipů. Hrubá marže společnosti měla ve třetím čtvrtletí 2026 dosáhnout až 84,6 %, zatímco o rok dříve se pohybovala pod hranicí 38 %, jak můžete vidět na obrázku výše.
Zajímavé také je, že za růstem nestojí především výrazně vyšší počet prodaných čipů. Objem prodejů totiž rostl pouze v nízkých jednotkách procent. Mnohem důležitější jsou ceny, za které Micron své produkty prodává.
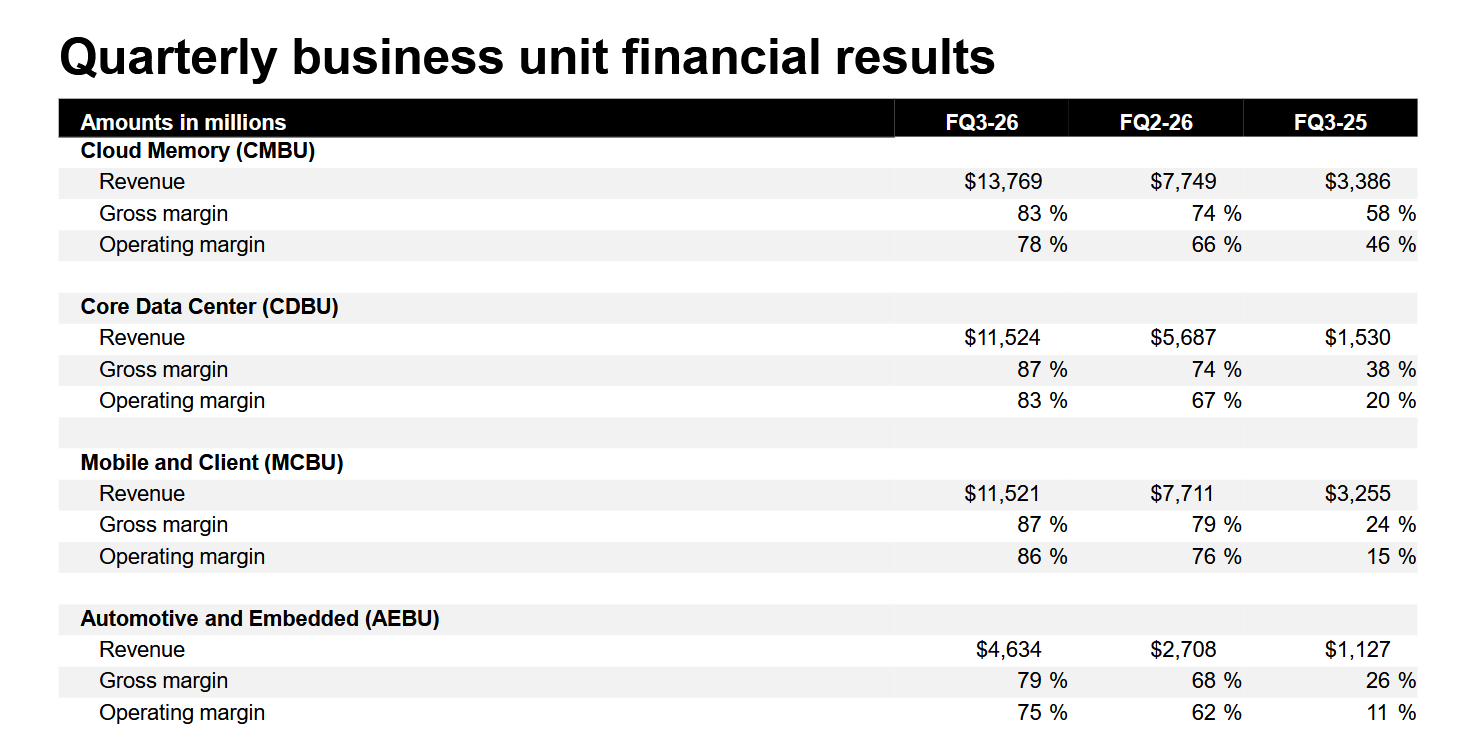
Průměrné prodejní ceny pamětí DRAM měly mezikvartálně vzrůst o více než 60 %. Společnost tak dokáže za podobné množství vyrobených čipů inkasovat výrazně více peněz.
Tento efekt se rychle promítá také do čistého zisku. Z přibližně 13,8 miliardy dolarů ve druhém čtvrtletí měl zisk v následujícím období vzrůst až na 28,2 miliardy dolarů.
Takové tempo samozřejmě nemusí pokračovat dlouhodobě. Jak už možná víme, paměťový průmysl je známý svou cykličností. Období vysokých cen často motivuje výrobce k rozšiřování produkce, což může později způsobit převis nabídky a následný pokles cen.
Zatím však poptávku podporuje především rychlý rozvoj umělé inteligence.
Micron proto zároveň výrazně investuje do nových výrobních kapacit. Velká část kapitálu míří do produkce moderních vysokorychlostních pamětí používaných v AI serverech a datových centrech.
Právě tyto komponenty se stávají jedním z klíčových prvků nové generace výpočetní infrastruktury.
Micron může zaútočit na zisky Microsoftu
Porovnání Micronu s Microsoftem není úplně jednoduché, protože obě společnosti používají odlišné fiskální kalendáře.
Fiskální rok 2027 Microsoftu začal v červenci. Pokud by jeho čistý zisk v tomto roce vzrostl například o zhruba 15 % na přibližně 154 miliard dolarů, musel by Micron pro jeho překonání vydělávat v průměru téměř 38,5 miliardy dolarů za čtvrtletí.
Pro Micron by tedy překonání Microsoftu znamenalo udržet mimořádně vysokou úroveň zisku po většinu roku.
Microsoft má navíc výrazně stabilnější podnikání. Firma stojí na několika silných zdrojích příjmů, od podnikového softwaru přes cloud Azure až po služby založené na umělé inteligenci.
Prozkoumejte akcie Micronu na platformě XTB
Riziko ztráty kapitálu.
Její roční tržby vzrostly přibližně o 18 % na více než 331 miliard dolarů. Růst podporuje zejména cloudový byznys a Azure. GAAP čistý zisk za FY26 navíc zvýšily o téměř 5 miliard dolarů čisté zisky spojené s investicemi do OpenAI.
Micron je naproti tomu mnohem více závislý na aktuální situaci na trhu s paměťmi. Zároveň se ale snaží tuto závislost omezit dlouhodobějšími kontrakty a lepší předvídatelností odběrů.
Tyto dlouhodobější smlouvy mohou obsahovat závazky k odběru určitého minimálního množství produktů a poskytovat Micronu lepší přehled o budoucí poptávce.
Generální ředitel Sanjay Mehrotra proto hovoří o výrazně vyšší předvídatelnosti budoucích příjmů. Pro výrobce čipů je to důležité zejména při plánování investic do nových továren, které stojí miliardy dolarů.
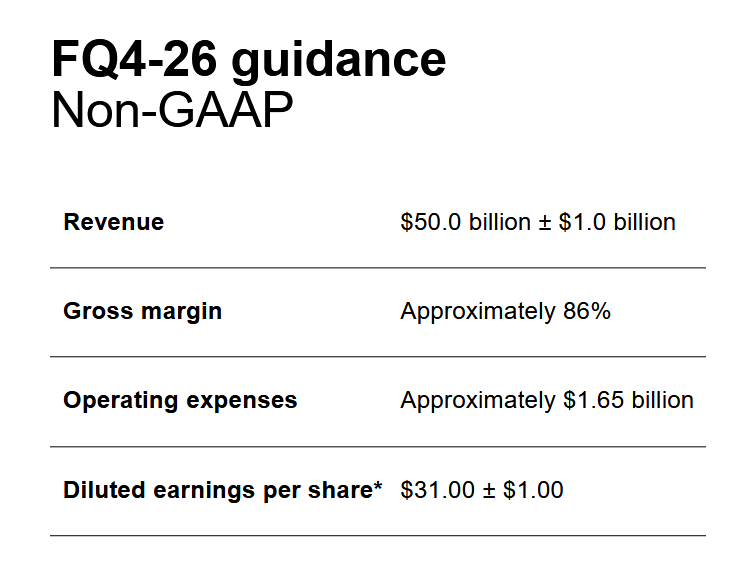
Určitou komplikací při porovnávání výsledků je také délka jednotlivých čtvrtletí. Současné Q4 fiskálního roku 2026 totiž má 14 týdnů místo běžných 13, což výsledky mírně zvyšuje.
Po přepočtu na standardní délku roku by proto některé odhady celoročního zisku vycházely spíše kolem 131 miliard dolarů. Nejde však o prognózu pro FY27, pouze o orientační přepočet současného tempa.
Největším rizikem zůstává cykličnost trhu
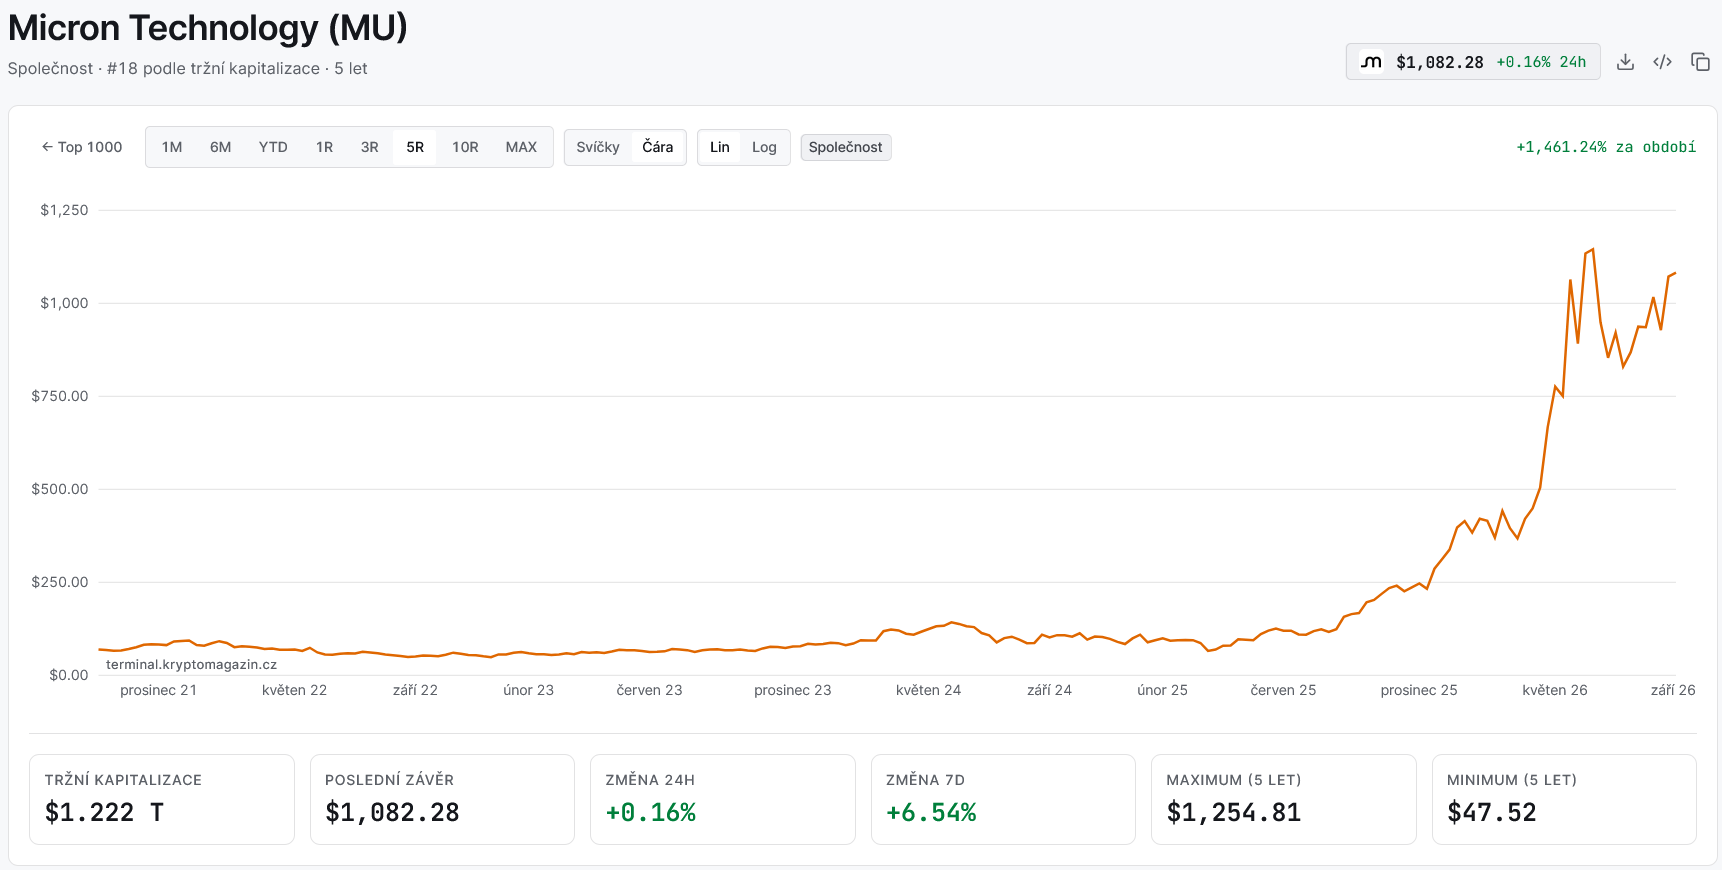
Současné výsledky vypadají mimořádně dobře, historie Micronu ale ukazuje, jak rychle se situace může změnit.
Ve fiskálním roce 2023 firma vykázala čistou ztrátu téměř 6 miliard dolarů. Trh tehdy čelil přebytku paměťových čipů a příjmy společnosti prudce klesaly.
Právě to je největší rozdíl mezi Micronem a Microsoftem.
Microsoft získává většinu svých příjmů z dlouhodobých softwarových licencí, cloudových služeb a dalších relativně stabilních zdrojů. Micron je mnohem více závislý na aktuální nabídce a poptávce po pamětech.
Jakmile začnou výrobci rozšiřovat kapacity, může se nedostatek čipů postupně změnit v jejich přebytek. Následný pokles cen by mohl současné mimořádně vysoké marže rychle snížit.
Z mého pohledu je právě toto největší slabinou celé teze o překonání Microsoftu. Micron může během mimořádně silného paměťového cyklu skutečně vykázat vyšší roční zisk, mnohem méně jisté ale je, zda dokáže dnešní úroveň marží udržet delší dobu.
Do situace navíc vstupují provozní a geopolitická rizika. Důležitou část výroby Micronu představují závody na Tchaj-wanu, kde mohou případné pracovněprávní spory nebo výpadky výroby ovlivnit celý dodavatelský řetězec.
Právě proto se firma snaží větší část budoucích prodejů zajišťovat dlouhodobými kontrakty. Některé dohody mohou stanovovat minimální odběry nebo cenové podmínky, které snižují citlivost Micronu na krátkodobé změny trhu.
Ani tak ale nelze klasickou cykličnost polovodičového průmyslu úplně odstranit.
Dokáže Micron skutečně Microsoft překonat?
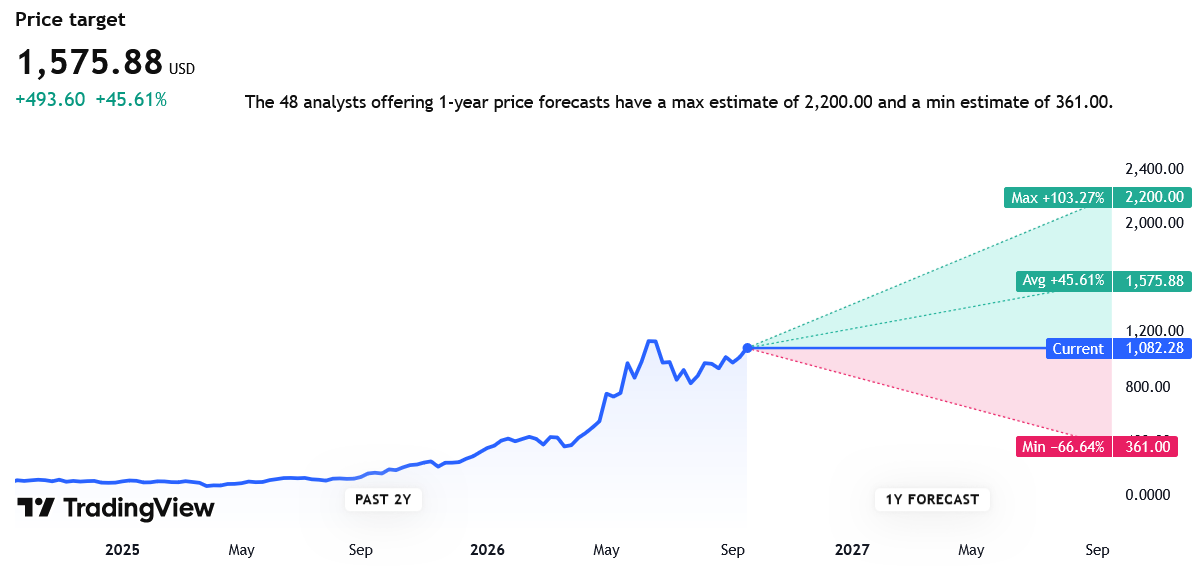
Současná čísla ukazují, že tento ještě nedávno téměř nepředstavitelný scénář už nelze úplně vyloučit. Pokud ceny pamětí zůstanou vysoko a poptávka ze strany datových center bude pokračovat, může Micron během fiskálního roku 2027 vytvořit mimořádný zisk a skutečně Microsoft překonat.
Ten však stále zůstává výrazně větší a stabilnější společností s mnohem diverzifikovanějším podnikáním. Zisk Micronu závisí především na mimořádně příznivé situaci na trhu s paměťmi, zatímco Microsoft stojí na dlouhodobě stabilnějších zdrojích příjmů.
Klíčovou otázkou proto není pouze to, zda Micron dokáže během jednoho roku vytvořit více peněz než Microsoft. Mnohem důležitější bude, jak dlouho dokáže současné vysoké ceny a vysoké marže udržet.
Právě vývoj cen pamětí, rozšiřování výrobních kapacit a další růst poptávky po infrastruktuře pro umělou inteligenci rozhodnou o tom, zda se dnešní mimořádné výsledky stanou novým standardem, nebo pouze vrcholem dalšího paměťového cyklu.
Prozkoumejte akcie Micronu na platformě XTB
Riziko ztráty kapitálu.
