

Procter & Gamble ukazuje, proč ani známé značky automaticky neznamenají vždy výhodnou investici. Firma, která stojí za značkami jako Ariel, Pampers nebo Gillette, prodává více zboží a překonává očekávání analytiků. Zisk ale roste výrazně pomaleji než tržby.
Pro investora je proto důležité sledovat nejen historii firmy (i když skutečně úctyhodnou), ale také cenu, kterou za tuto stabilitu platí.
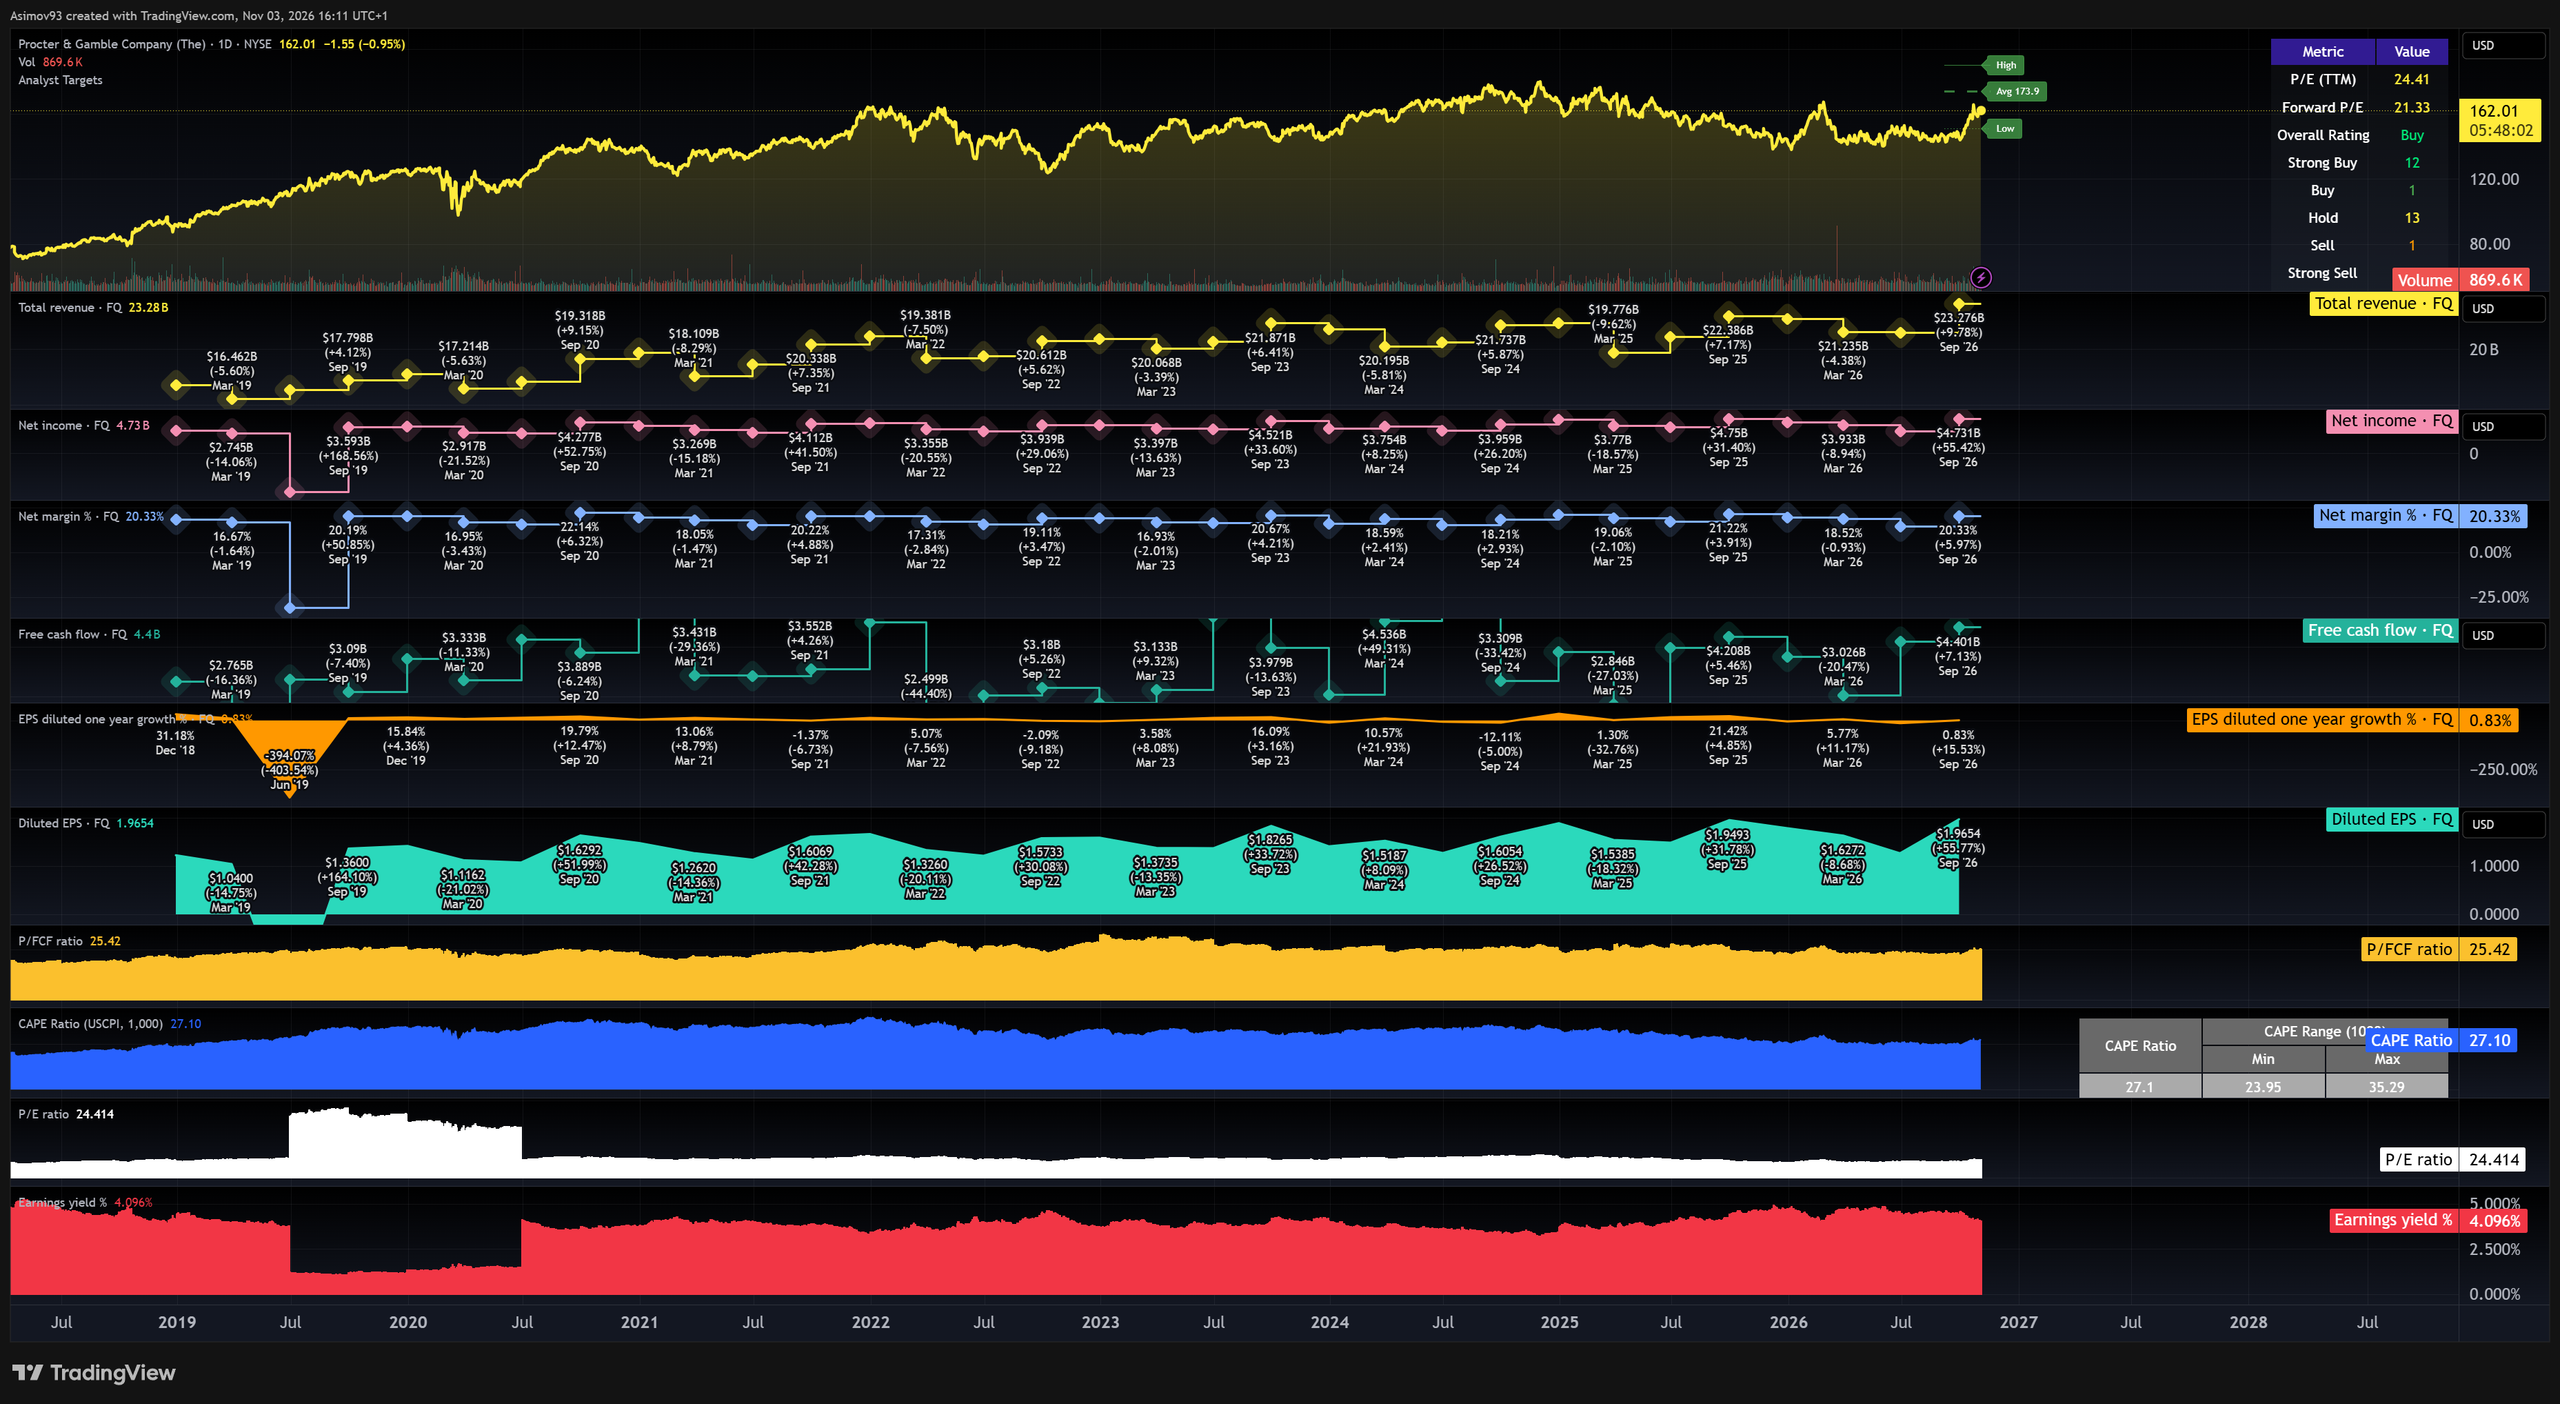
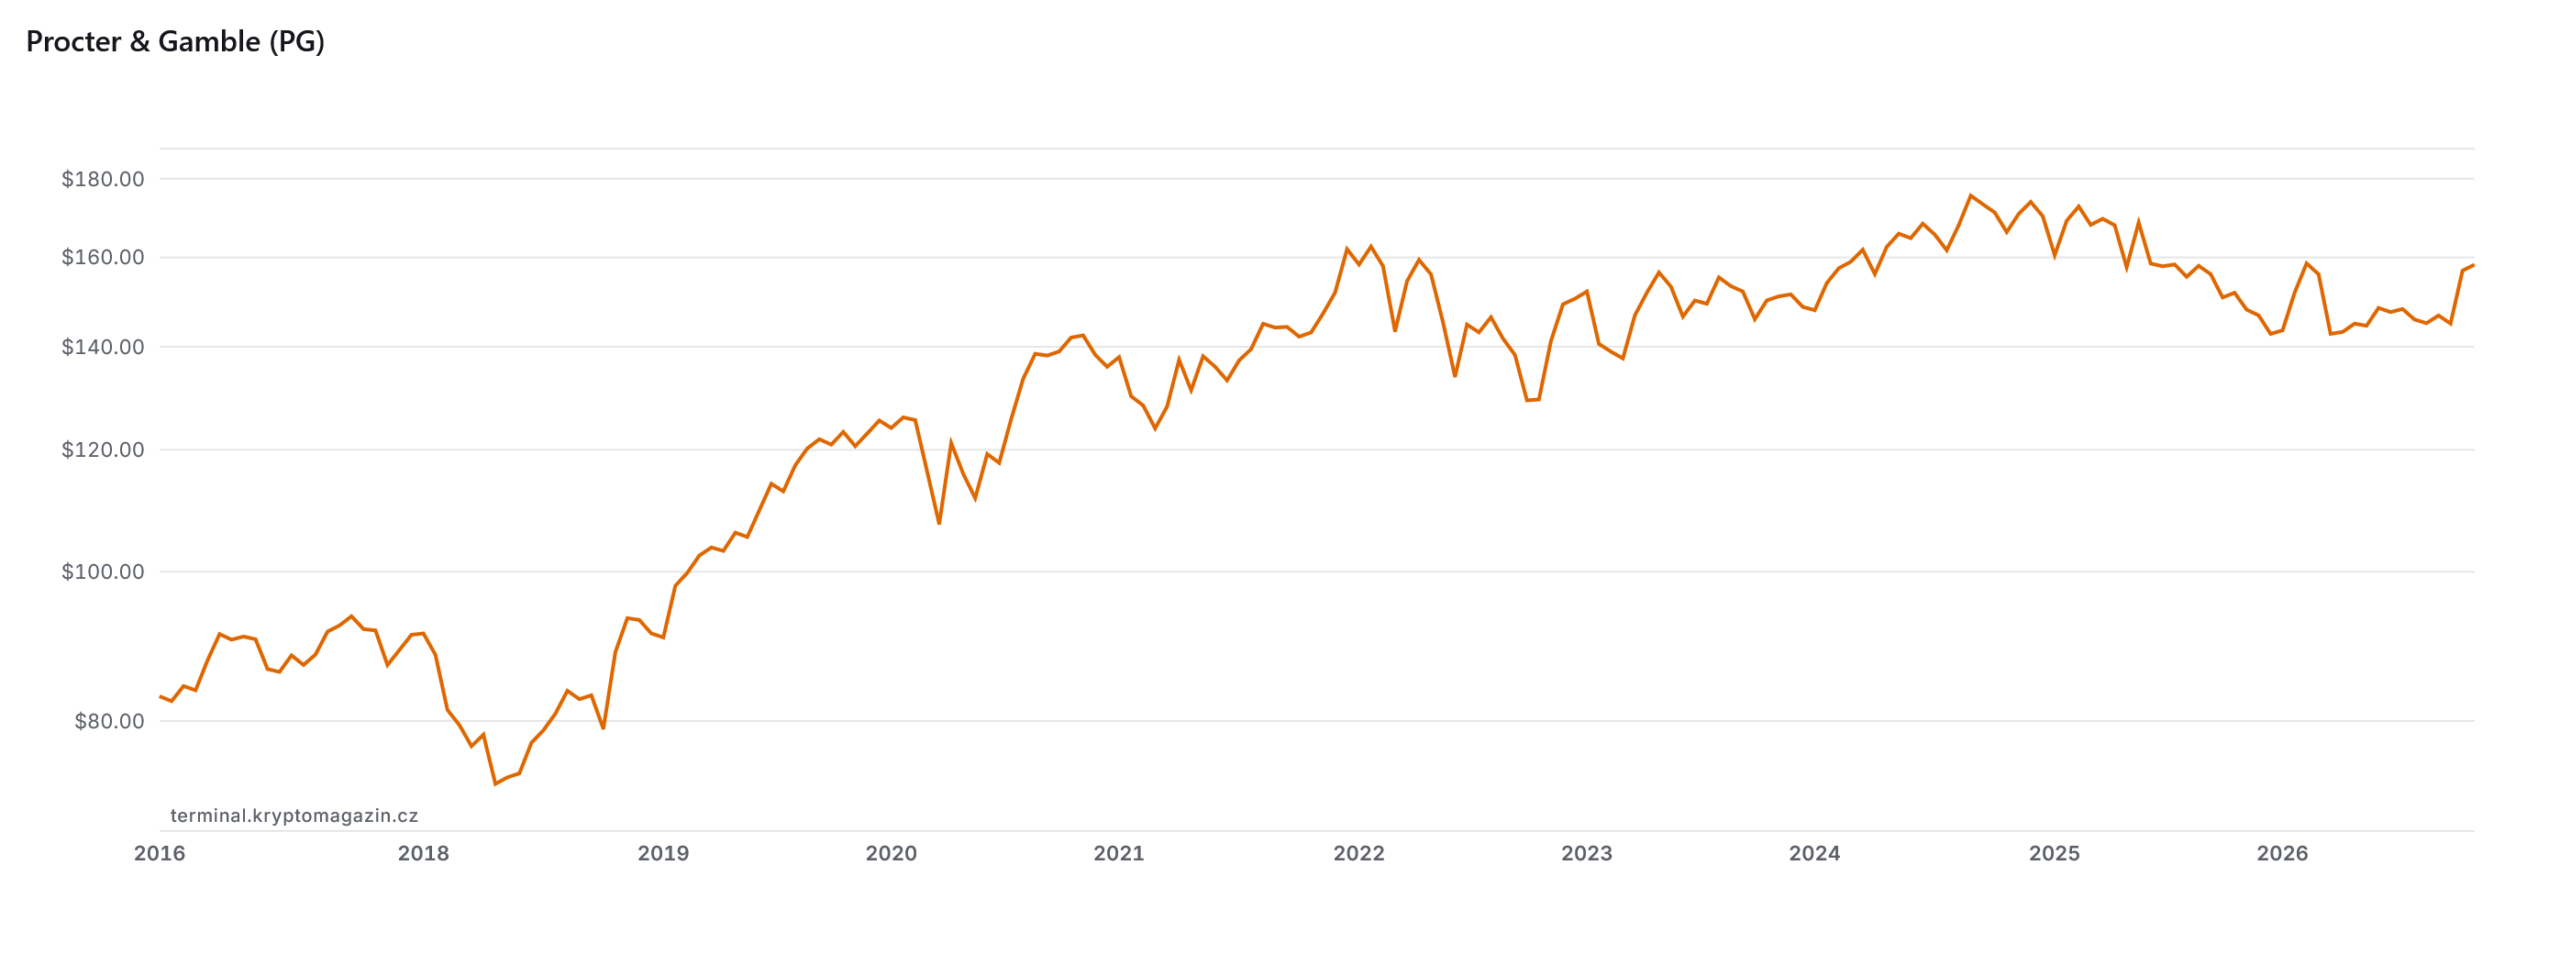
Akcie P&G se obchodovala v době psaní článku na ceně okolo 160 USD. Při této ceně nabízí dividendový výnos přibližně 2,75 % a obchoduje se téměř za 23násobek očekávaného upraveného ročního zisku (forward P/E).
Pojďme se proto na tuto dividendovou akcii podívat blíže a sdělit si, proč se může vyplatit do ní investovat a jaká rizika tu aktuálně má.
Prozkoumejte akcie Procter & Gamble na platformě XTB
Riziko ztráty kapitálu.
Analytici čekají růst zisku jen o 1,3 %, cíl je 174 USD
Zájem o akcii sám o sobě její hodnotu nezvyšuje. Podstatnější je, zda se zlepšuje očekávaná schopnost firmy vydělávat. Vyšší prognózy zisku ze strany analytiků mohou cenu podpořit, zatímco jejich snižování může akcii oslabit i v případě, že bude taková firma i nadále zisková.
Konsenzus zveřejněný ze strany S&P Global počítá pro fiskální rok 2027 (končící v červnu následujícího roku) s upraveným ziskem přibližně 6,98 USD na akcii. To znamená růst jen kolem 1,3 %. Pro následující fiskální rok analytici očekávají zhruba 7,40 USD, tedy zrychlení přibližně na 6 %.
U tržeb předpokládají letos přibližně 89,7 miliardy USD a v dalším fiskálním roce kolem 92,7 miliardy. P&G tak v těchto letech nepíše úplně příběh rychle rostoucích zisků, za který by investor mohl snadno ospravedlnit téměř jakoukoli cenu.
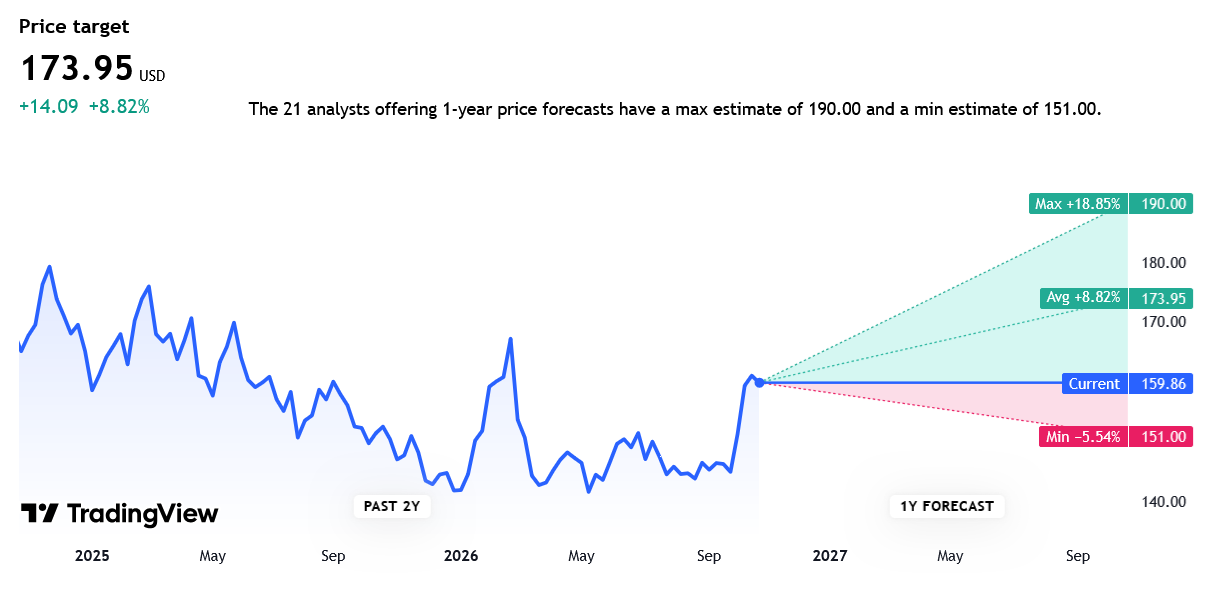
Jak můžete vidět na obrázku výše, průměrný 12měsíční cenový cíl dosahuje přibližně 173,95 USD, tedy asi jen 9 % nad aktuální cenou. 12 z 27 analytiků přitom doporučuje silný nákup, zatímco 1 nákup. Rovnou 13 z nich doporučuje akcii držet a 1 se přiklání k prodeji.
Doporučení jsou tak rozdělená zhruba napůl a velká část analytiků nepovažuje poměr možného výnosu a rizika za jednoznačně přesvědčivý.
Tržby vzrostly o 4 %, nižší marže ale brzdí zisk
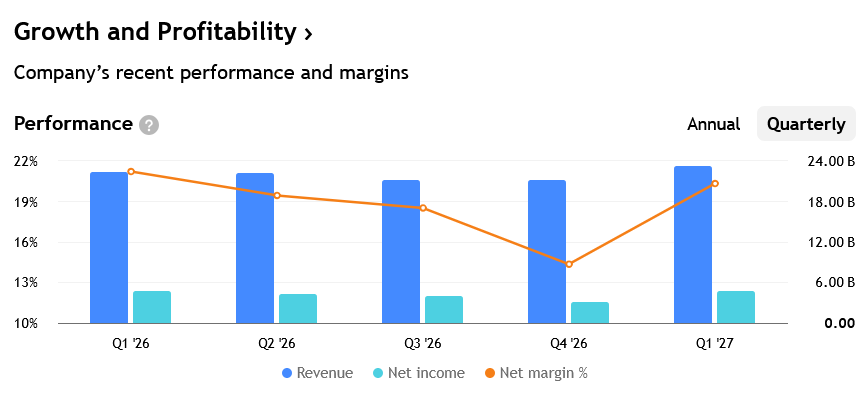
Za první čtvrtletí fiskálního roku 2027, tedy červenec až září, P&G vykázalo tržby 23,3 miliardy USD, meziročně o 4 % více. Upravený zisk na akcii dosáhl 2 USD. Překonal tak očekávání kolem 1,89 USD, samotný meziroční růst ale činil pouze 1 %.
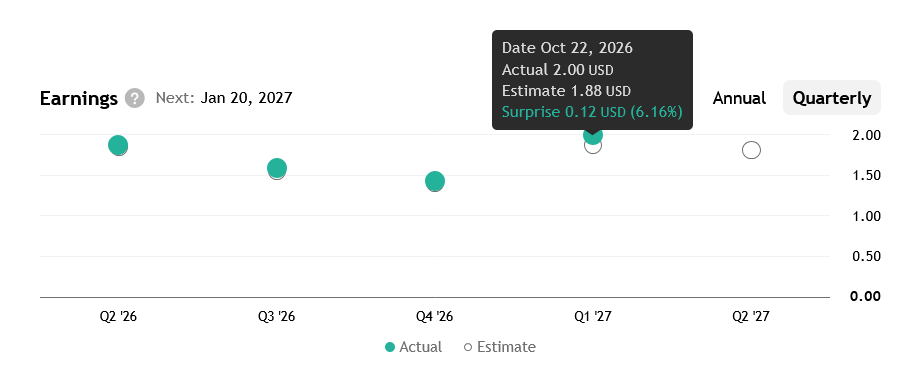
Firma tím prodloužila sérii překonaných odhadů upraveného zisku na 5 čtvrtletí. Odhady tržeb ve stejném období překonala jen dvakrát. Rozdíl tedy připomíná, že úspory mohou pomáhat zisku i při slabších prodejích, dlouhodobě však podnik potřebuje také skutečný růst poptávky.
Tentokrát přinesly výsledky právě tento pozitivní signál. Prodané objemy vzrostly o 2,4 %, zatímco vyšší ceny přidaly k tržbám pouze 0,4 procentního bodu. Zbytek růstu táhl lepší mix produktů a trhů. Firma tedy neroste jen kvůli zdražování, ale protože prodává úspěšnější zboží na správných trzích.
Silně přispěla divize péče o prádlo a domácnost, jejíž objemy vzrostly o 4,3 %. Ve zdravotní péči naopak klesly o 2,9 %. Zlepšení tak není rovnoměrné a souhrnné číslo zakrývá rozdíly mezi segmenty Procter & Gamble.
Šéf společnosti Shailesh Jejurikar označil začátek roku za potvrzení lepšího provádění firemní strategie, zároveň upozornil na ekonomické a geopolitické překážky. Hrubá marže totiž klesla z 51,4 % na 49,8 %. Vyšší náklady na suroviny a investice do výrobků tak část přínosu rostoucích prodejů spotřebovaly.
Vedení výhled nezvýšilo, dividendu ale kryje hotovost
Ani lepší čtvrtletí nevedlo vedení ke zvýšení výhledu růstu upraveného zisku. Pro celý fiskální rok nadále očekává 6,89 až 7,11 USD na akcii. Organické tržby, tedy bez vlivu měnových kurzů a změn portfolia, mají vzrůst o 1 až 3 %.
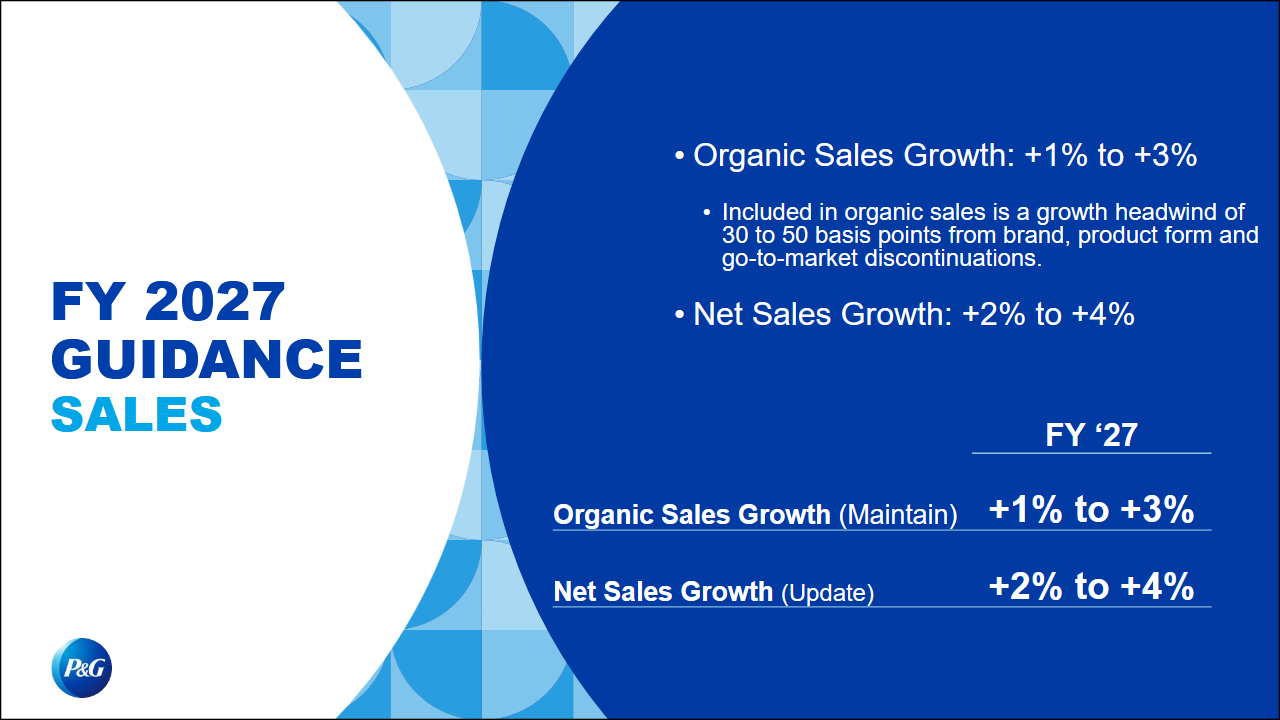
Celkové tržby mají nově růst o 2 až 4 %, toto zlepšení však zahrnuje převzetí značky doplňků stravy Thorne. P&G ji koupilo začátkem října za 3,9 miliardy USD v hotovosti. Vyšší výhled tedy není čistým důkazem silnějšího původního podnikání a akvizice musí svou cenu teprve obhájit.
Podstatnou protiváhou nákladů zůstávají peněžní toky. Volné cash flow po odečtení investic dosáhlo přibližně 4,4 miliardy USD, zatímco dividendy spotřebovaly kolem 2,6 miliardy. Výplaty tak měly za čtvrtletí zhruba 1,7násobné krytí. Na odkupy vlastních akcií firma použila dalších 1,3 miliardy. P&G zvyšuje svou dividendu úctyhodných 70 let v řadě.
Za stabilitu se platí: P&G stojí 23násobek zisku
Akcie P&G se aktuálně prodávají za téměř 23násobek očekávaného ročního zisku (P/E 22,7). Firma těží ze silných značek a stálé poptávky po spotřebním zboží, čelí však konkurenci levnějších značek a tlaku rostoucích nákladů na suroviny či dopravu.
Pro část investorů proto může dávat smysl si počkat na korekci, která může, ale také nemusí brzy přijít.
Prémie v ocenění může být částečně cenou za klid. Defenzivní spotřební tituly historicky v prudkých výprodejích ztrácely méně než široký trh, například Coca-Cola v dubnu 2025 jen zhruba 10,7 % od vrcholu proti 21,6 % u S&P 500. Garanci to ale samozřejmě nedává.
Na otázku, zda tedy tuto akcii přidat nyní do portfolia, proto není zcela jednoduchá odpověď – neoznačil bych ji za vyloženě levnou dividendovou akcii, ale na druhou stranu, pokud hledáme stabilní dividendový výnos, Procter & Gamble by se vzhledem ke stabilitě svých dividend jevila jako výborný kandidát.
Prozkoumejte akcie Procter & Gamble na platformě XTB
Riziko ztráty kapitálu.
