

Boj o prvenství mezi nápojovými giganty Pepsi a Coca-Colou nemá konce. Aktuálně se však zdá, že se vývoj obou firem čím dál více rozchází – alespoň z mého pohledu. Obě však mohou zaujmout odlišnou skupinu investorů.
Tak například, Pepsi překonala očekávání analytiků, přesto ale snížila výhled růstu zisků. Návrat zákazníků v Severní Americe totiž postupuje pomaleji a stojí více peněz, než vedení čekalo. Coca-Cola má zatím příznivější vývoj: prodává více nápojů a rychleji zvyšuje zisk. Její dividenda však tak vysoká nyní není.
Abych to na úvod shrnul:
Pepsi láká nižším oceněním akcií a zajímavým dividendovým výnosem kolem 4,7 %, Coca-Cola pak silnějšími výsledky.
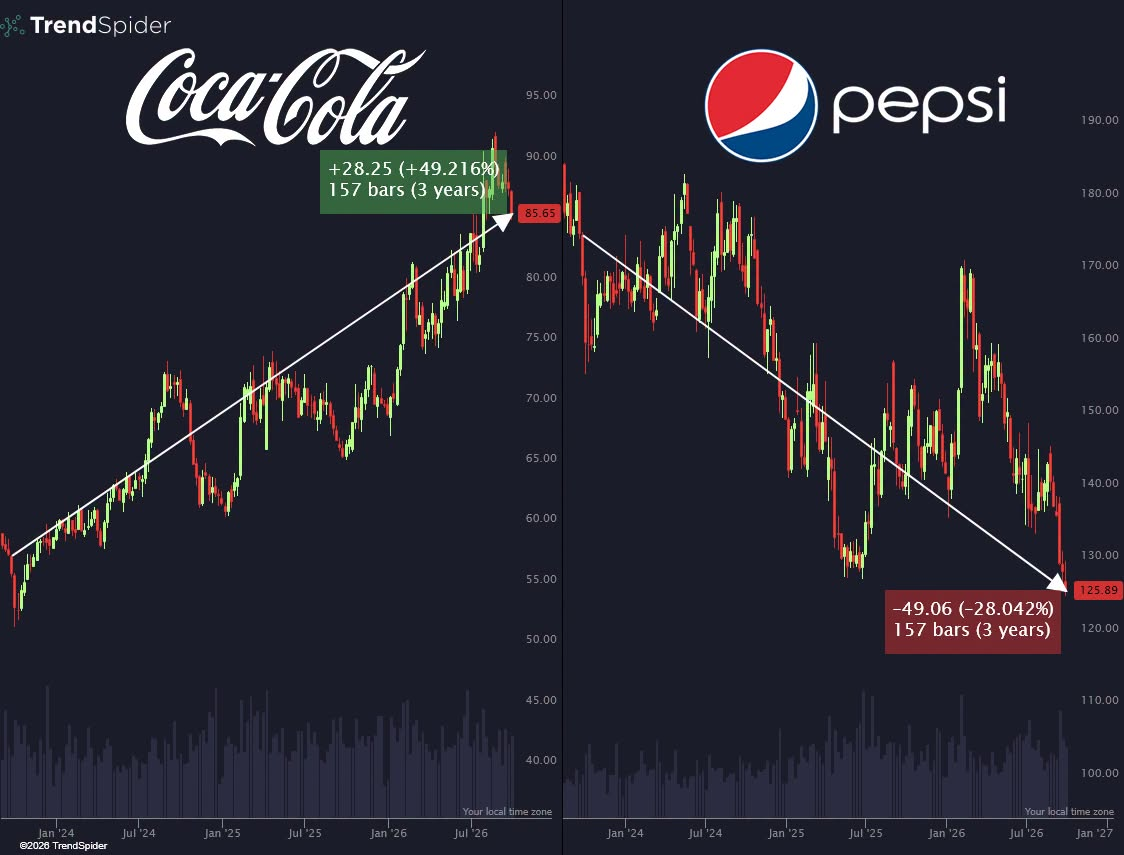
Otázkou tedy může být, zda se vyplatí přijmout nejistotu v podobě možného obratu vývoje PepsiCo, nebo zaplatit vyšší cenu za firmu, které se právě daří lépe. Pojďme se na to podrobněji podívat.
Prozkoumejte akcie Pepsi na platformě XTB
Riziko ztráty kapitálu.
1. PepsiCo překonala odhady, obrat však stále stojí peníze
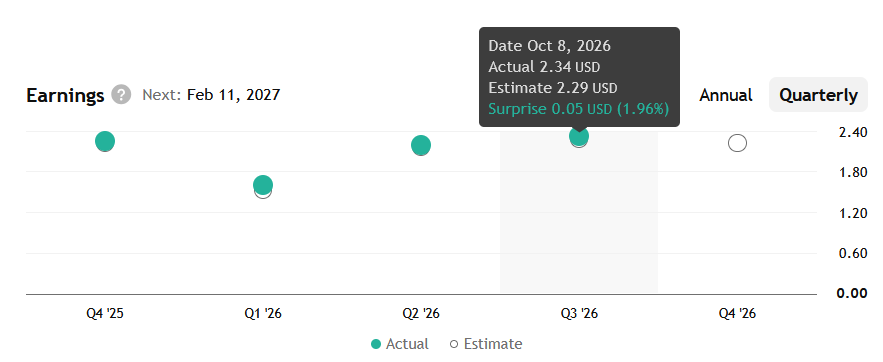
Výsledky PepsiCo za třetí čtvrtletí, zveřejněné 8. října, na první pohled potěšily. Tržby vzrostly o 5,6 % na 25,3 miliardy dolarů a upravený zisk na akcii dosáhl 2,34 dolaru. Oba ukazatele překonaly očekávání analytiků, zisk však meziročně rostl jen mírně.
Po vyloučení měnových vlivů a akvizic stouply tržby o 3,1 %. Tento organický růst lépe ukazuje výkon stávajícího podnikání. Proti předchozímu čtvrtletí zrychlil, stále však nevypovídá o přesvědčivém návratu všech hlavních značek Pepsi k růstu.
A dařilo se zejména v zahraničí, které organicky přidalo 8 % tržeb. Severní Amerika však dál zaostává. Objem prodaných nápojů tam klesl o 2 % a celkové potravinářské tržby po očištění mírně oslabily, přestože některé značky slaných snacků zákazníky získávaly.
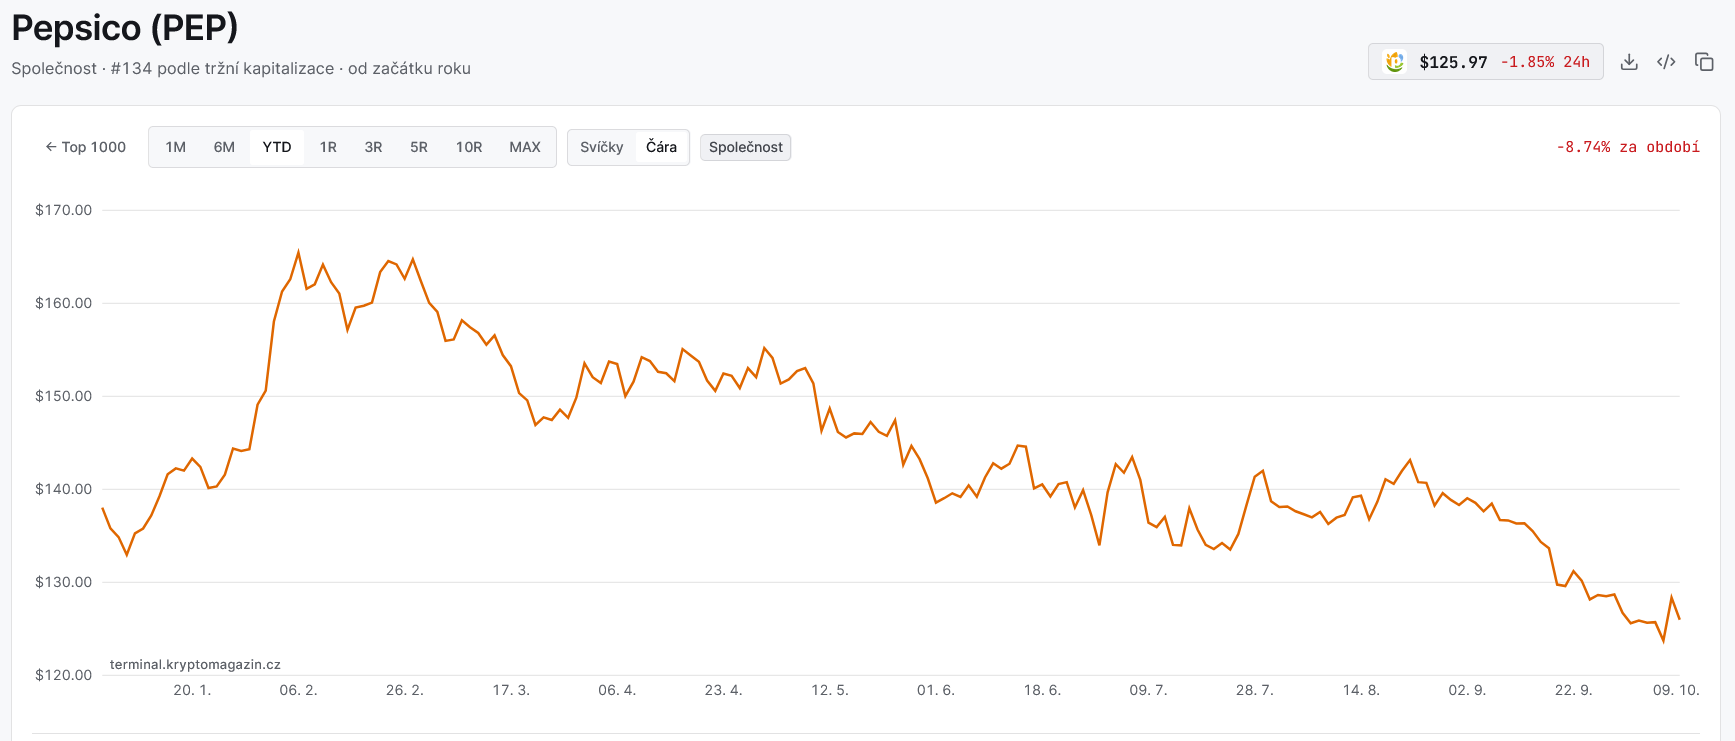
Pepsi se nyní zaměřuje na dostupnější ceny, reklamu a nové produkty. To může podpořit prodeje, zároveň však snižuje částku, která z každého utrženého dolaru zůstává jako zisk. Vyšší nákladové vstupy zvýšily tlak na hospodaření a vedly také k meziročnímu poklesu upravené provozní marže celé společnosti.
Vedení proto snížilo očekávaný celoroční růst upraveného zisku na akcii na 2,5 až 3,5 %. Předchozí výhled mířil ke spodní hranici pásma 5 až 7 %. Lepší čtvrtletní tržby tak zatím neznamenají rychlejší růst zisků.
Generální ředitel Ramon Laguarta chce dalšími úsporami financovat zlepšení nabídky a prodeje, včetně nápojů a severoamerických potravin.
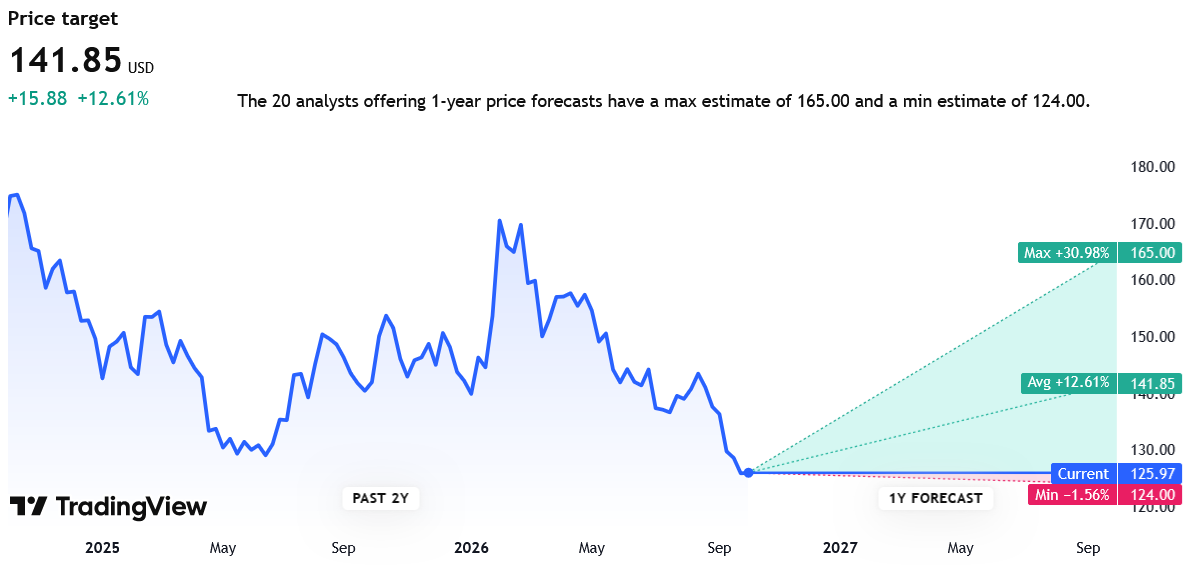
Podle mého názoru musí PepsiCo prokázat, že dostupnější ceny přivedou zákazníky zpět dlouhodobě, místo aby firma jen draze udržovala současné prodeje. Investice do ní může dávat smysl investorům hledajícím atraktivní dividendu a sázejícím na její obrat.
Prozkoumejte akcie Pepsi na platformě XTB
Riziko ztráty kapitálu.
2. Coca-Cola roste rychleji a má efektivnější obchodní model
Nejnovější zveřejněné výsledky Coca-Coly za druhé čtvrtletí ukázaly organický růst tržeb o 6 %. Objem prodaných nápojů přitom stoupl o 5 %. Růst tak nevytvářelo pouze zdražování: zákazníci skutečně kupovali více produktů, což je pro posouzení síly obou značek velmi podstatné.
Upravený zisk na akcii (EPS) navíc vzrostl o 11 %. Vedení zároveň zvýšilo celoroční výhled a nyní očekává jeho růst o 9 až 10 %, při přibližně pětiprocentním organickém růstu tržeb. Ve srovnání s PepsiCo nabízí přesvědčivější kombinaci rostoucího prodeje a ziskovosti.
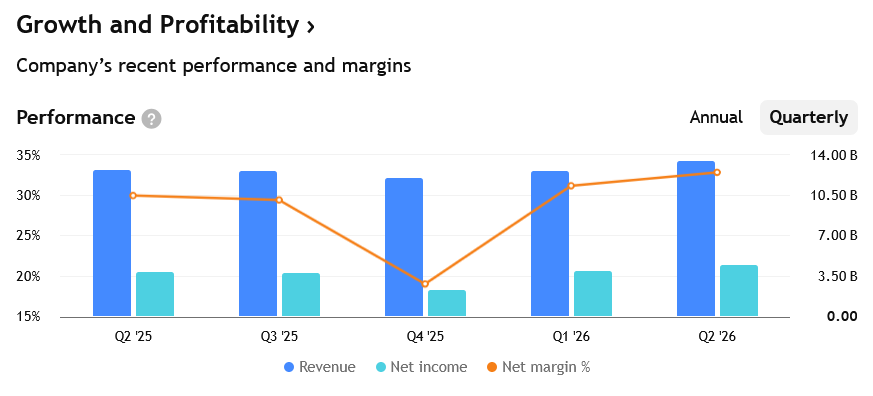
Výhodou je i způsob podnikání. Coca-Cola prodává koncentráty a značnou část stáčení zajišťují partnerské firmy. Nemusí proto sama nést všechny náklady na výrobu a distribuci hotových nápojů. PepsiCo má vedle nápojů rozsáhlou výrobu občerstvení, která více závisí na cenách surovin a provozních výdajích.
Širší portfolio PepsiCo přitom může rozkládat riziko, automaticky však nezaručuje lepší hospodaření. Coca-Cola nyní ze svého obchodního modelu těží více.
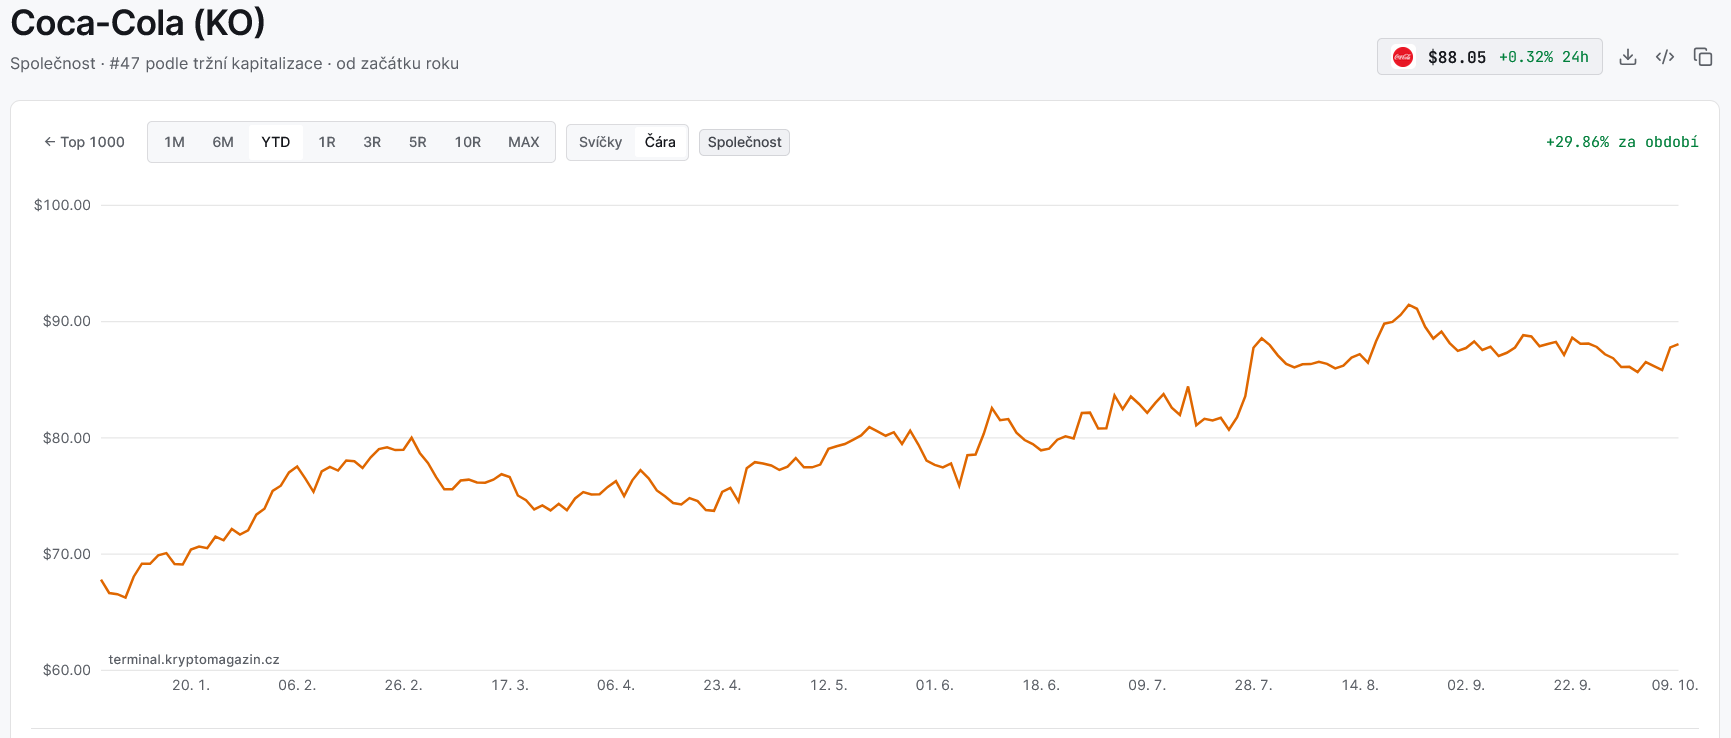
Je zde důležité podotknout, že nyní srovnávám různá čtvrtletí: výsledky Coca-Coly za třetí kvartál totiž vyjdou až 27. října a mohou dnešní obrázek změnit.
Prozkoumejte akcie Coca-Coly na platformě XTB
Riziko ztráty kapitálu.
Dividenda 4,7 % je lákavá, nižší cena má ale důvod
PepsiCo uzavřela v době psaní článku na 125,97 dolarech. Při současné roční dividendě 5,92 dolaru na akcii vychází výnos přibližně na 4,7 %. Coca-Cola při kurzu 88,05 dolarů a roční dividendě 2,12 dolaru nabízí zhruba 2,4 %.
Obě společnosti mají mimořádnou dividendovou historii a řadí se mezi dividendové krále – Pepsi letos zvýšila výplatu již 54. rokem v řadě, Coca-Cola počítá dokonce 64. rok.
PepsiCo je levnější také podle očekávaných zisků (forward P/E). Při posledních cenách se obchoduje přibližně za 15násobek odhadovaného ročního zisku, Coca-Cola za 26násobek. Tento ukazatel porovnává cenu akcie s predikcí na vývoj zisků společnosti; není tedy založen na již dosaženém výsledku.
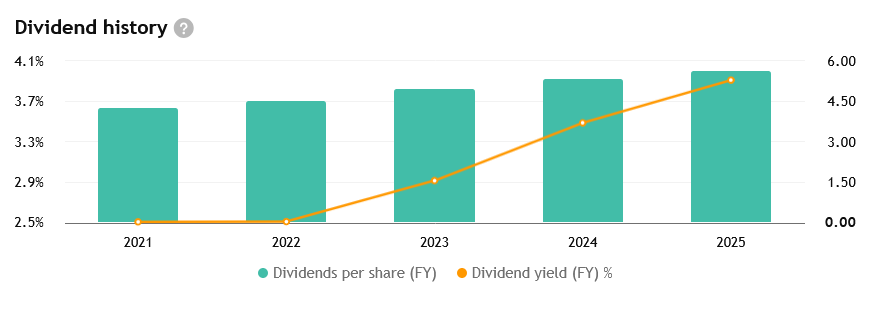
Sleva v ocenění akcií tedy představuje příležitost pouze tehdy, pokud se podnikání stabilizuje. Aktuální výplatní poměr dividend činí 72,95 %, takže i zde prostoru pro výplatu dividend pomalu ubývá.
Coca-Cola nese opačné riziko. Silnější výsledky už jsou zahrnuté ve vyšším ocenění akcií, takže případné zpomalení může vyvolat nepříjemnou reakci trhu. Pokud by se tak stalo, nižší dividenda případný propad vykompenzovat možná nedokáže.
Rozhodnou marže a zákazníci, nikoli samotná výplata
Vedení PepsiCo zmínilo k výsledkům vydaným k 8. říjnu čtyři body, které mají odpovídat stanovené strategii. Jsou mezini nimi:
- Zahraniční expanze: Pepsi chce posilovat podnikání mimo Severní Ameriku.
- Efektivnější provoz: plánuje automatizaci, zlepšení distribuční sítě a omezení nákladů.
- Jednodušší složení potravin: rozšiřuje také nabídku výrobků s bílkovinami a vlákninou.
- Energetické nápoje: rozvíjí značku Sting a spolupráci s Celsius Holdings.
Úspěch ale vyžaduje, aby se lepší nabídka proměnila v opakované nákupy a úspory nepodkopaly kvalitu produktů nebo distribuce. To bude podle mého názoru zcela zásadní.
Co bych nyní tedy sledoval? Důležité budou severoamerické objemy prodeje, provozní marže a změny odhadů zisku.
U Coca-Coly budou říjnové výsledky testem, zda pokračuje růst prodaných objemů a zda vyšší ziskovost obstojí i nadále. Obě firmy přitom čelí cenově citlivějším spotřebitelům a musí přizpůsobovat nabídku měnícím se nákupním preferencím.
Osobně bych dnes při výběru jediné akcie upřednostnil Coca-Colu pro silnější výsledky. PepsiCo může při úspěšném obratu nabídnout větší růst v rámci případného zotavení i vyšší dividendový příjem.
Volba tedy podle mě závisí na tom, zda investor chce zaplatit více za současnou kvalitu, nebo přijmout vyšší nejistotu výměnou za levnější akcii a vyšší dividendy.
Prozkoumejte akcie Coca-Coly a Pepsi na platformě XTB
Riziko ztráty kapitálu.
