

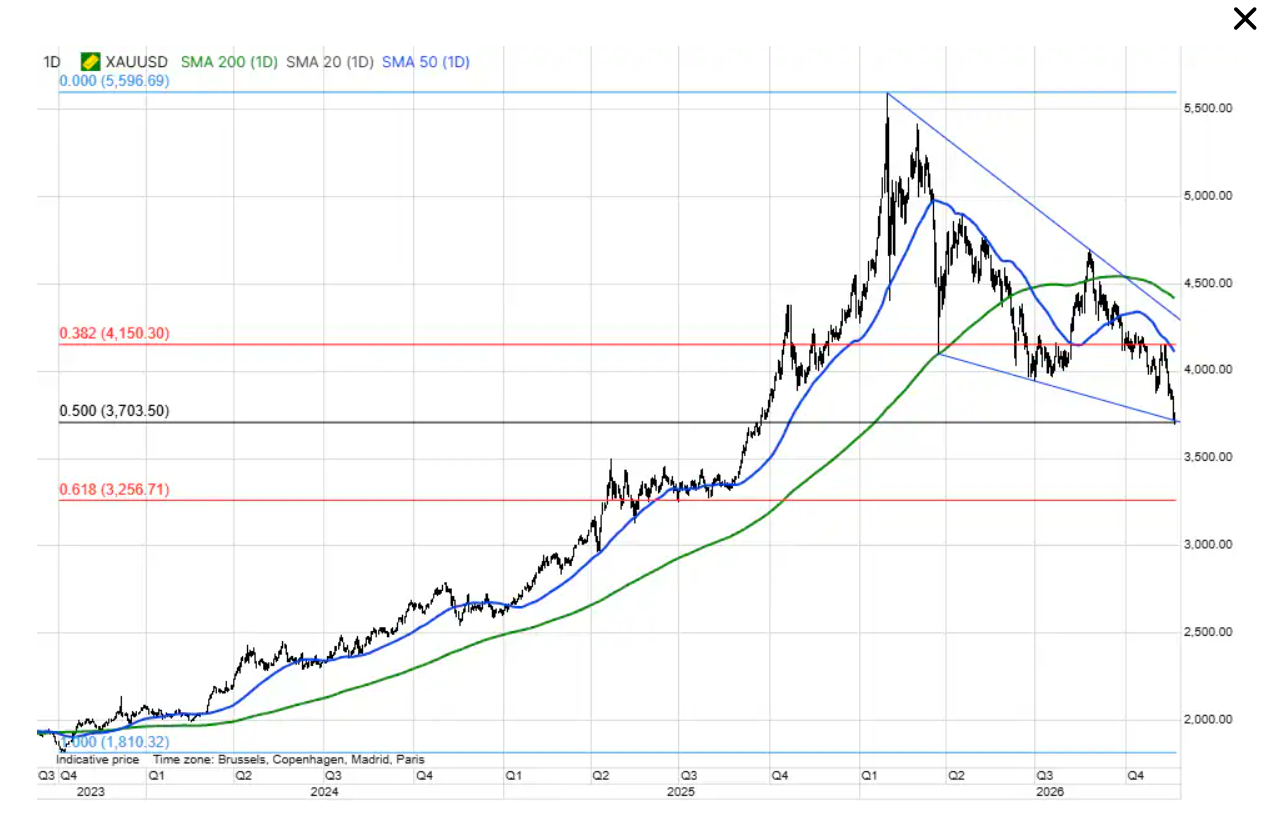
Zlato se propadlo pod hranici 3 700 USD za unci, zatímco stříbro kleslo pod 45 USD. Oba drahé kovy čelí kombinaci nepříznivých faktorů, které zvyšují tlak na jejich ceny. Investoři přehodnocují očekávání ohledně dalšího vývoje úrokových sazeb v USA. Vyšší výnosy státních dluhopisů a silnější americká měna snižují atraktivitu drahých kovů.
Stříbro navíc oslabuje slabší průmyslový výhled a doznívající spekulativní euforie.
Přesto existují důvody, proč dlouhodobý výhled zlata nemusí být tak negativní, jak naznačuje současný výprodej.
Fed, výnosy a silný USD srážejí ceny drahých kovů
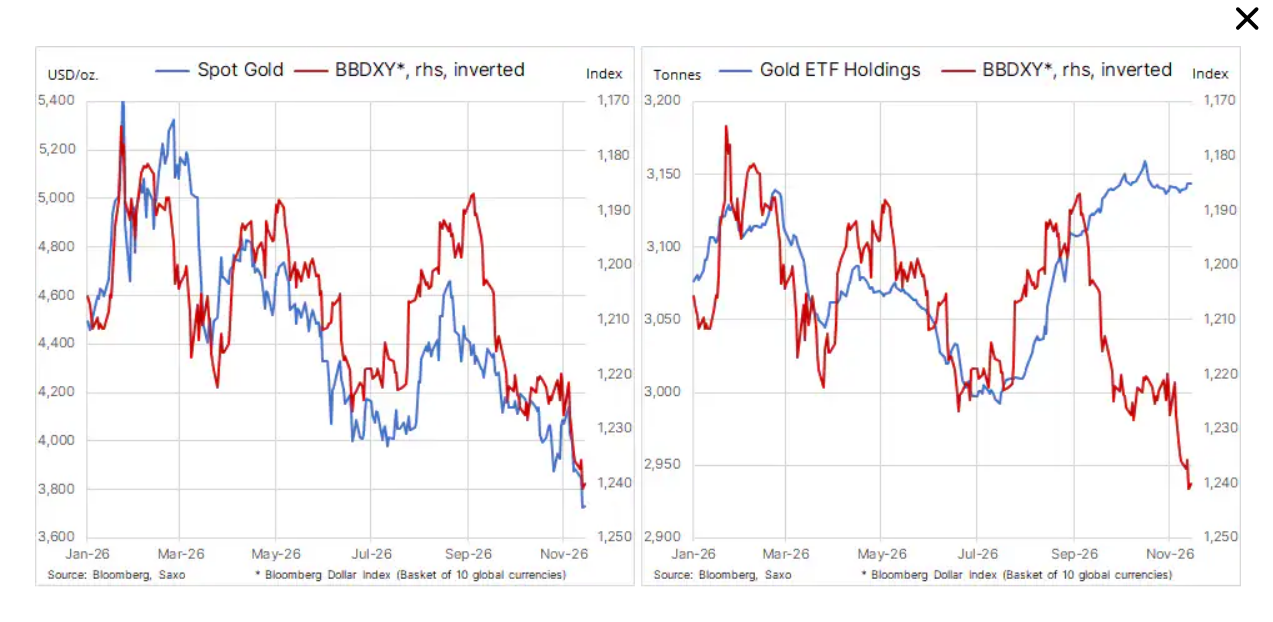
Zlato i stříbro se dostaly pod výrazný prodejní tlak. Zlato se obchoduje pod 3 700 USD za unci a stříbro pod 45 USD, přičemž oba kovy za poslední měsíc zaznamenaly citelné ztráty. Cena zlata klesla přibližně o 4 %, zatímco stříbro ztratilo 8,4 %. Od začátku roku jsou ztráty ještě výraznější. U zlata dosahují zhruba 14 % a u stříbra dokonce 36 %.
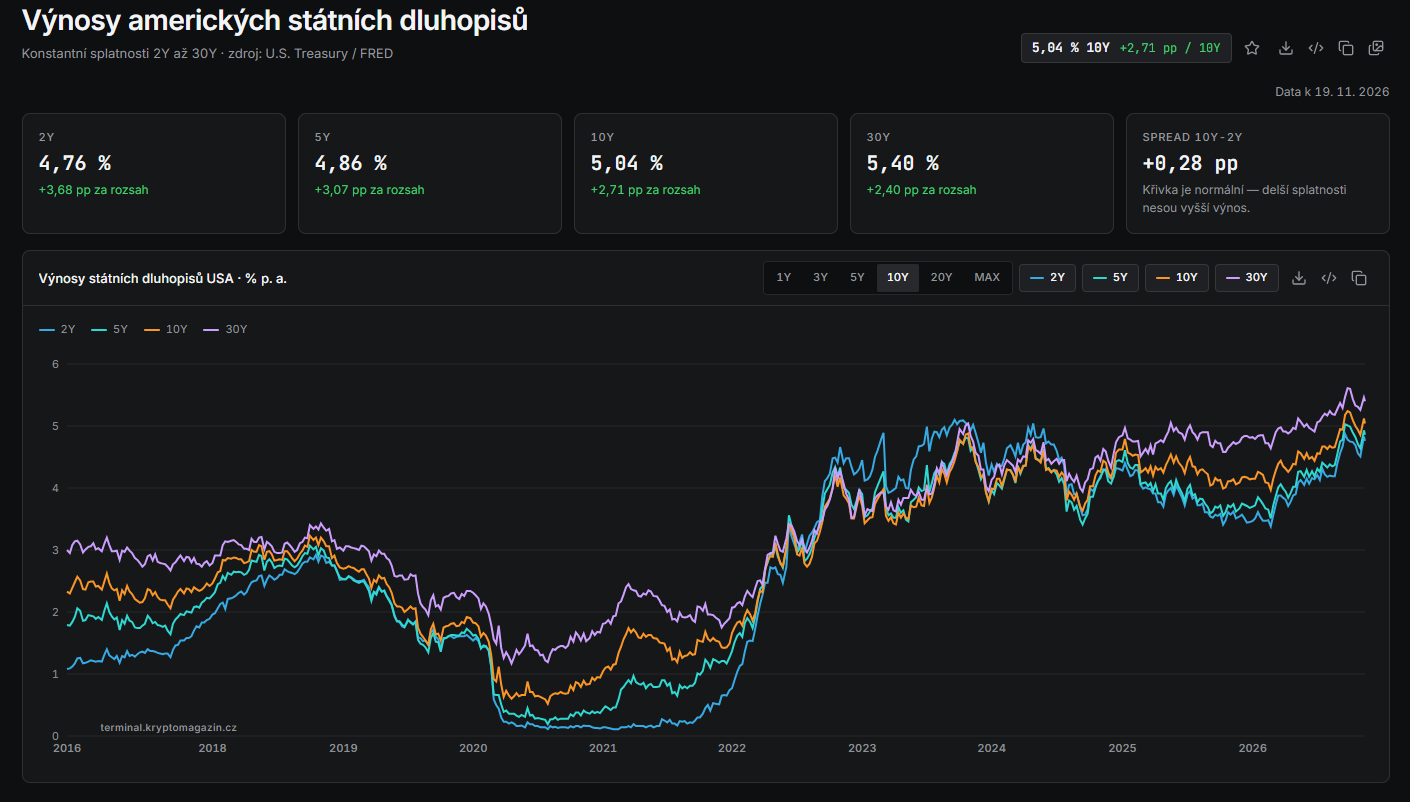
Hlavním společným jmenovatelem je změna očekávání ohledně americké měnové politiky. Trh začal počítat s možností, že úrokové sazby v USA zůstanou vysoko déle, než se původně předpokládalo. Někteří investoři dokonce připouštějí další zpřísnění měnové politiky.
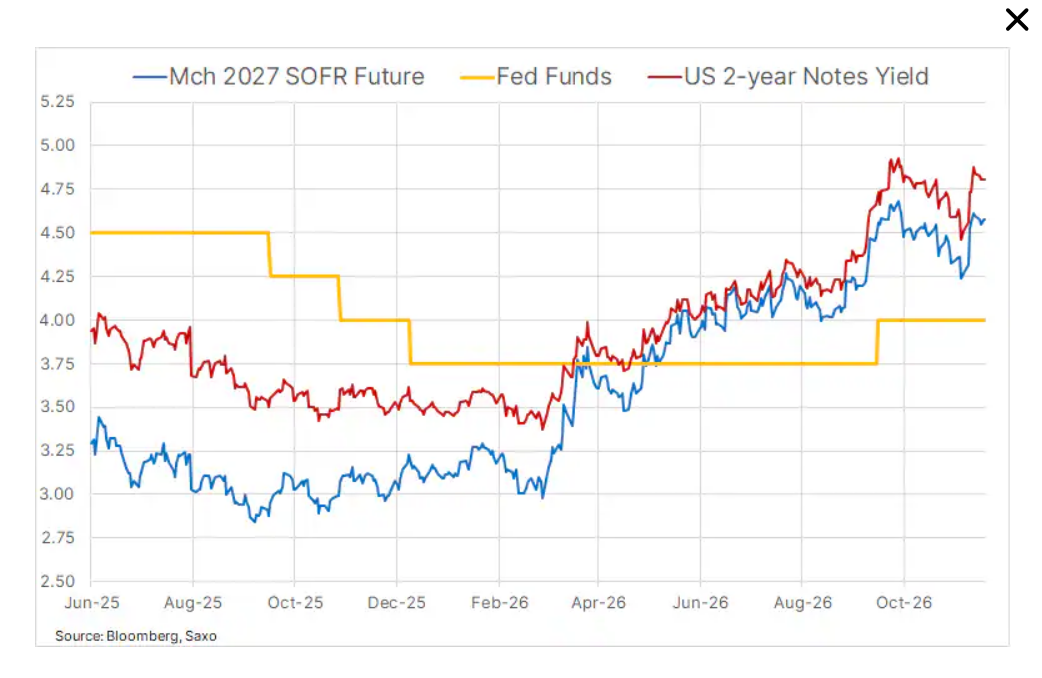
Očekávání ohledně sazeb pro březen 2027 se podle dostupných údajů posunula z přibližně 3 % až na 4,5 %. Na začátku konfliktu na Blízkém východě přitom sazba Fedu činila 3,75 %. Guvernér Fedu Christopher Waller navíc připustil možnost zvýšení sazeb o 50 bazických bodů již v prosinci, případně rychlejšího zpřísňování v průběhu roku 2027. Zápis z jednání FOMC zároveň posílil dojem, že centrální banka může udržovat restriktivní politiku delší dobu.
Pro zlato jde o nepříznivou kombinaci. Drahý kov nenese žádný úrok ani pravidelný výnos, a proto se stává méně atraktivním ve chvíli, kdy rostou výnosy bezpečnějších úročených aktiv, například amerických státních dluhopisů. Vyšší reálné výnosy zvyšují náklady obětované příležitosti při držení zlata.
Další překážkou je silnější americký dolar. Protože se drahé kovy obchodují převážně v USD, jejich nákup je pro investory používající jiné měny dražší. Posilování americké měny tak může snižovat zahraniční poptávku a vytvářet další tlak na ceny.
Nedostatek dolarové likvidity může výprodej ještě prohloubit
Do hry vstupuje také širší situace na finančních trzích. Financování rozsáhlých investic do infrastruktury pro umělou inteligenci, aktivita na trhu primárních úpisů akcií, kolísání akciových trhů a rostoucí náklady na energetickou bezpečnost zvyšují poptávku po hotovosti.
Současně se zdražuje financování prostřednictvím úvěrů. V takovém prostředí mohou investoři a finanční instituce upřednostňovat držbu likvidních prostředků, zejména amerických dolarů. Situaci mohou dále zhoršit koncoroční výběry zisků a snižování zadlužení.
Vzniká tak mechanismus, který může sám posilovat. Pokud investoři potřebují rychle získat hotovost, prodávají aktiva, která lze snadno proměnit v peníze. Zlato patří mezi vysoce likvidní aktiva, a proto se může ocitnout pod prodejním tlakem i v situaci, kdy se jeho dlouhodobé fundamenty zásadně nezměnily.
Investoři ho mohou prodávat, aby pokryli požadavky na doplnění marže, získali prostředky na jiné závazky nebo vyrovnali ztráty v dalších částech portfolia. Výprodej zlata proto nemusí nutně znamenat, že trh přestal věřit jeho dlouhodobé hodnotě. Může jít také o důsledek širšího nedostatku likvidity.
Samotné posilování USD ovšem ještě nedokazuje, že na globálních trzích skutečně dochází k nedostatku dolarového financování. Jde o jeden z faktorů, který je potřeba sledovat společně s vývojem výnosů, úvěrových podmínek a chováním dalších finančních aktiv.
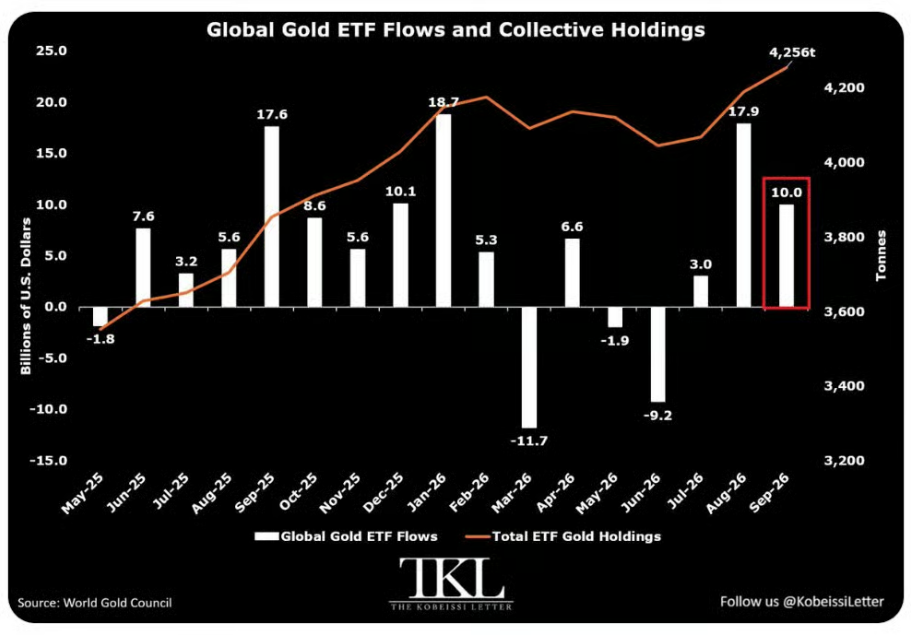
Investoři zatím zlato hromadně neopouštějí
Navzdory poklesu ceny zůstávají objemy zlata drženého prostřednictvím burzovně obchodovaných fondů (ETF) poblíž nedávných maxim. To je důležitý signál. Naznačuje, že část strategických investorů si své pozice zatím ponechává, přestože se podmínky na trhu zhoršily.
ETF umožňují investorům získat expozici vůči zlatu bez nutnosti držet fyzické slitky. Jejich nákupy a prodeje proto představují jeden z ukazatelů finanční poptávky po drahém kovu.
Pokud by začalo docházet k výraznějším odlivům kapitálu z těchto fondů, zlato by přišlo o jednu z důležitých opor. Vývoj ETF toků tak bude v následujících týdnech jedním z klíčových ukazatelů, které mohou napovědět, zda současný pokles představuje pouze přechodnou korekci, nebo začátek hlubšího ústupu investorů.
Stříbro doplácí také na slabší průmyslový výhled
Stříbro čelí stejným makroekonomickým překážkám jako zlato, ale jeho situace je komplikovanější. Vedle vyšších sazeb a silnějšího USD ho zatěžují také obavy o průmyslovou poptávku a postupné vyprchávání spekulativního zájmu.
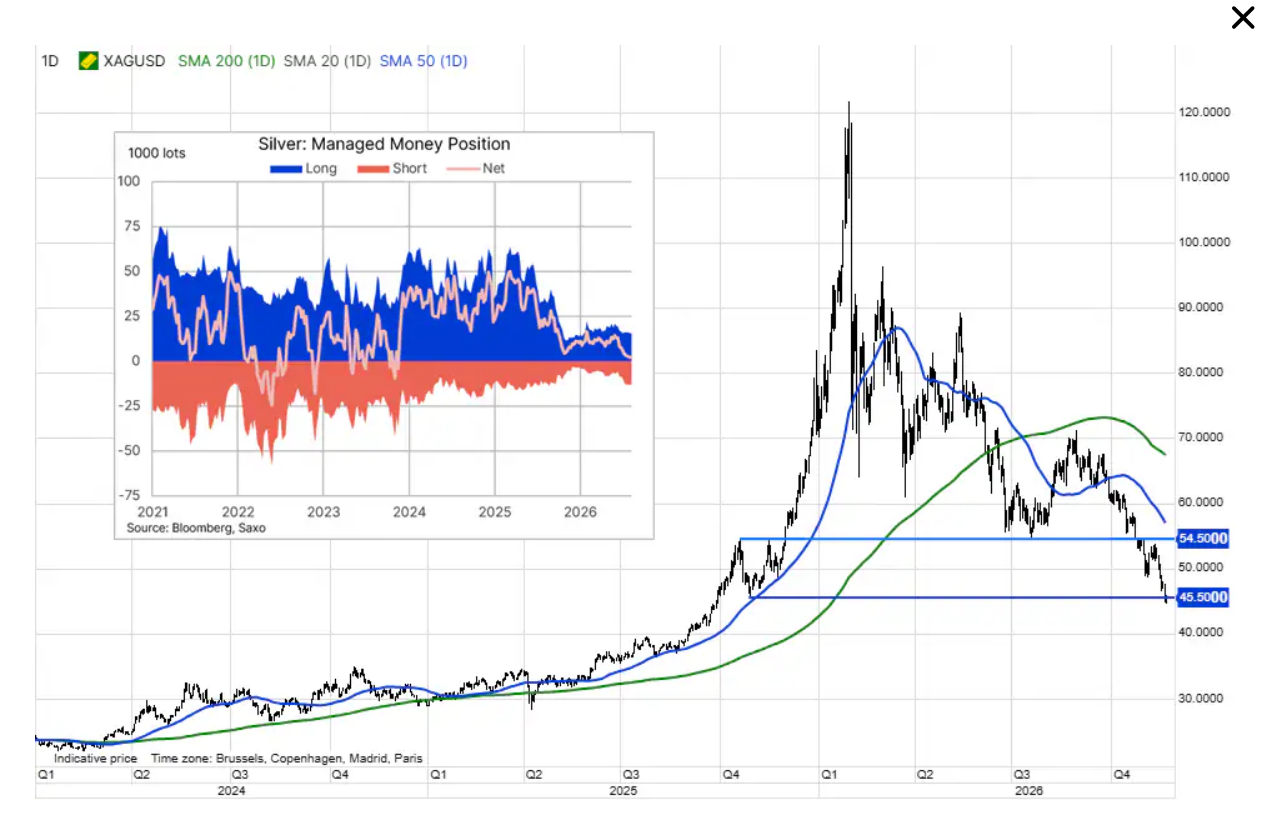
Na začátku roku se cena stříbra dostala nad 120 USD za unci. Od té doby však ztratila více než 60 %. Takto prudký pohyb ukazuje, jak výrazně se změnila nálada investorů. Vysoká volatilita navíc může odrazovat finanční hráče, kteří se nechtějí vystavovat riziku dalších prudkých cenových výkyvů.
Vysoké ceny z předchozího období zároveň motivovaly některé průmyslové odběratele k hledání alternativ. V určitých aplikacích tak mohlo dojít k nahrazování stříbra jinými materiály nebo k omezení jeho spotřeby. Tento proces se označuje jako destrukce poptávky.
Další nejistotu přinášejí obavy ze zpomalení čínské ekonomiky. Čína patří mezi významné průmyslové ekonomiky, a proto její slabší výkon může negativně ovlivňovat očekávání ohledně poptávky po průmyslových surovinách. Ve středu například měď oslabila o 5 %, což ukazuje, že tlak se netýká pouze drahých kovů.
Technické ukazatele naznačují extrémní přeprodanost
Rozsah současného poklesu je patrný také při srovnání cen s dlouhodobými technickými ukazateli. Stříbro se obchoduje přibližně 50 % pod svým 200denním klouzavým průměrem, což představuje největší negativní odchylku od roku 2013.
Zlato se nachází zhruba 18 % pod stejným ukazatelem. I v jeho případě jde o nejvýraznější odchylku od roku 2013.
200denní klouzavý průměr vyhlazuje krátkodobé cenové výkyvy a pomáhá sledovat dlouhodobější trend. Pokud se cena dostane výrazně pod tuto úroveň, může to signalizovat mimořádně silný prodejní tlak. Současně se tím ale zvyšuje možnost technického odrazu.
To ovšem automaticky neznamená, že trh dosáhl dna. Ukazatele přeprodanosti mohou zůstat na extrémních hodnotách delší dobu, zejména pokud přetrvávají důvody, které výprodej vyvolaly. Dokud budou vysoké náklady na financování, silný USD a obavy o ekonomický růst, nelze samotnou technickou přeprodanost považovat za potvrzení obratu.
Co by mohlo pokles zastavit?
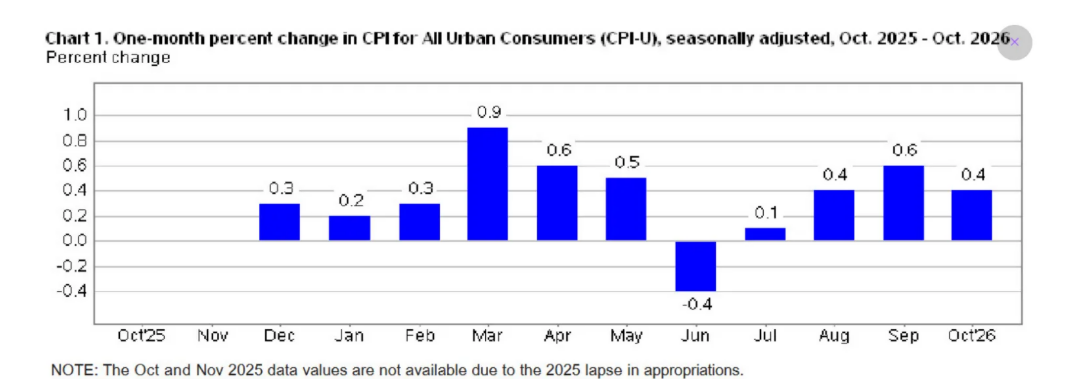
Jedním z nejdůležitějších možných katalyzátorů obratu by bylo přesvědčivé zpomalení inflace v USA. Pokud by cenové tlaky začaly ustupovat, Fed by mohl získat větší prostor pro zmírnění své měnové politiky. Trh by následně mohl přehodnotit očekávání ohledně budoucích sazeb.
Nižší očekávané sazby by mohly stlačit výnosy dluhopisů a oslabit americký dolar. Tím by se zlepšily podmínky pro zlato i stříbro. Pomohlo by také uklidnění akciových trhů, protože by se snížilo riziko nucených prodejů aktiv kvůli potřebě hotovosti.
Pokles cen ropy a rafinovaných paliv může být z tohoto pohledu pozitivním signálem. Pokud by však šlo pouze o krátkodobý pohyb, nemuselo by to stačit. Fed bude potřebovat důkazy, že se inflace zpomaluje v širším měřítku, nikoli pouze v energetickém sektoru.
Dlouhodobý příběh zlata zatím nekončí
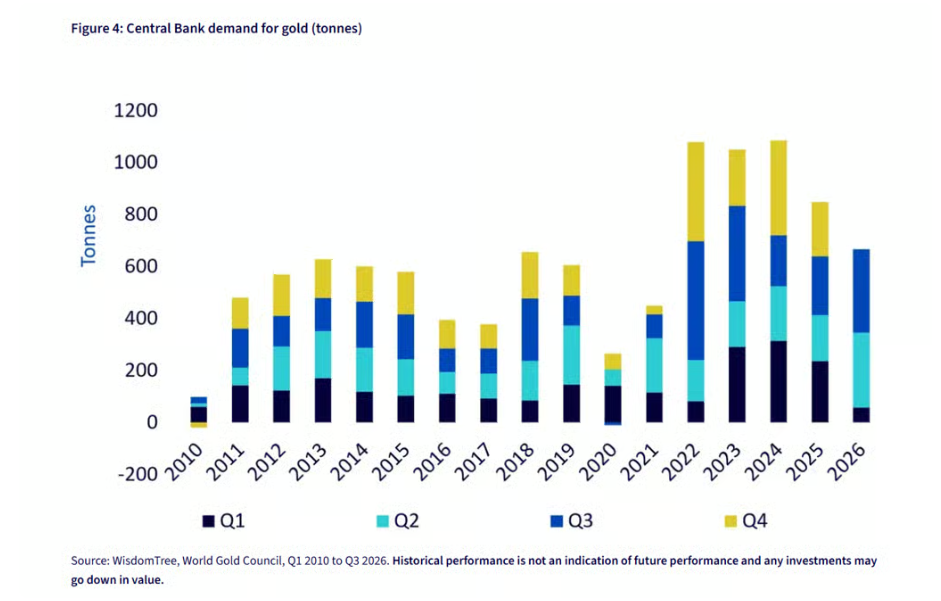
Současný výprodej nemusí automaticky znamenat konec dlouhodobě pozitivního výhledu zlata. Mezi faktory, které mohou jeho atraktivitu podporovat, patří nákupy centrálních bank, diverzifikace devizových rezerv, geopolitická nejistota a obavy o fiskální situaci západních ekonomik.
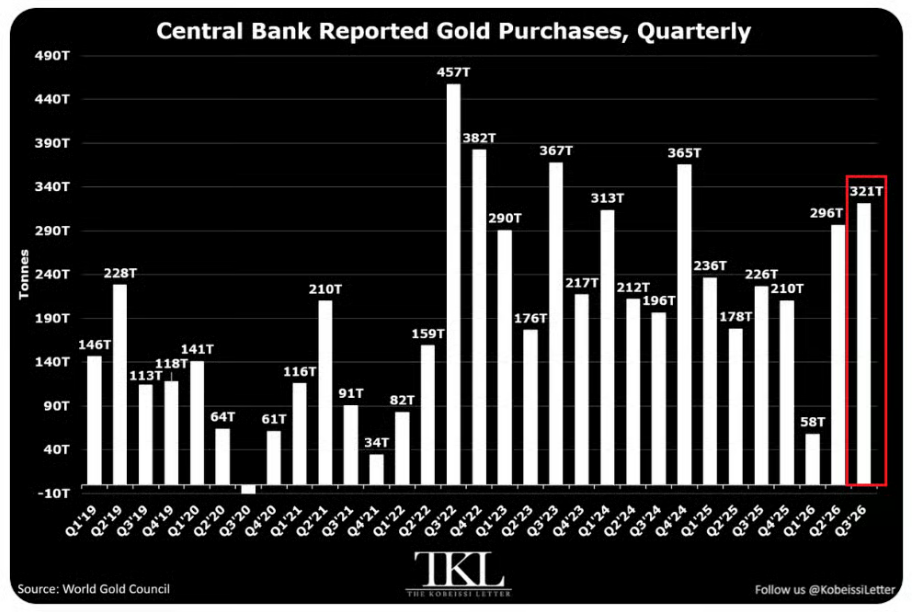
Podle údajů World Gold Council nakoupily centrální banky ve třetím čtvrtletí 321 tun zlata. Za prvních devět měsíců roku 2026 pak jejich nákupy dosáhly celkem 675 tun. Jde o významný zdroj poptávky, který může trhu poskytovat určitou oporu i v období, kdy finanční investoři omezují své pozice.
Ani nákupy centrálních bank však nepředstavují zaručenou cenovou podlahu. Pokud se některé rozvíjející se ekonomiky dostanou pod tlak kvůli oslabování vlastních měn, dražšímu dovozu energií nebo potřebě získat zahraniční financování, mohou být nuceny zpomalit nákupy zlata. V krajním případě by mohly část svých rezerv dokonce prodávat.
Dlouhodobý výhled proto závisí nejen na strategickém zájmu centrálních bank, ale také na jejich aktuální potřebě likvidity.
Rozhodující bude vývoj sazeb, USD a likvidity
Základní scénář počítá s tím, že strukturální poptávka po zlatě může tlumit dopady restriktivní měnové politiky Fedu. Pokud by se v průběhu druhé poloviny roku 2027 začalo očekávat uvolňování měnových podmínek, mohl by se postupně obnovit také zájem soukromých investorů.
Nižší reálné výnosy, slabší americký dolar a rostoucí obavy o dlouhodobou fiskální udržitelnost západních ekonomik by mohly zlatu znovu pomoci. V současnosti však trh ovládají především očekávání ohledně amerických sazeb a síla USD.
Technické ukazatele sice naznačují, že oba kovy jsou výrazně přeprodané, ale pro potvrzení obratu bude potřeba více. Investoři budou muset vidět konkrétní známky toho, že se zmírňuje inflační tlak, klesají výnosy a stabilizuje se dolarové financování.
Závěrem: Levnější zlato ještě nemusí znamenat příležitost
Současný pokles zlata a stříbra ukazuje, že ani tradiční uchovatelé hodnoty nejsou imunní vůči změnám na finančních trzích. Zlato může dlouhodobě těžit z geopolitické nejistoty a nákupů centrálních bank, ale v krátkodobém horizontu na něj mohou mít větší vliv úrokové sazby, výnosy dluhopisů a potřeba likvidity.
Zajímavé je především chování ETF. Pokud si investoři své pozice udrží i během dalšího poklesu, může to naznačovat, že dlouhodobá důvěra ve zlato zůstává zachována. Výraznější odlivy by naopak znamenaly, že se prodejní tlak začíná šířit i mezi strategičtější držitele.
U stříbra je situace složitější. Jeho cena reaguje nejen na měnovou politiku a investiční náladu, ale také na očekávání ohledně průmyslové spotřeby. Prudký propad z lednových maxim proto nelze vysvětlit jediným faktorem. Pro oba kovy bude zásadní, zda se v dalších měsících začne měnit výhled amerických sazeb a zda se uklidní situace na finančních trzích.
Myslíte si, že zlato a stříbro už mají nejhorší část výprodeje za sebou, nebo mohou jejich ceny kvůli politice Fedu klesnout ještě výrazněji? Napište svůj názor do komentářů.
Obchodujte zlato a stříbro na platformě XTB
U 69 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty.
