

Dražší ropa Chevronu v tomto roce velice pomáhá, což je vidět také na vývoji ceny jeho akcie. Pro další růst akcie však bude potřebovat víc než jen příznivý komoditní trh.
V přípravě jsou změny vedení, začleňování aktiv nakoupené firmy Hess a rozvíjení výroby elektřiny pro datová centra. Hlavní otázkou nyní je, zda silnější těžbu promění všechny tyto plány v dlouhodobě vyšší peněžní toky i při nižších cenách surovin.
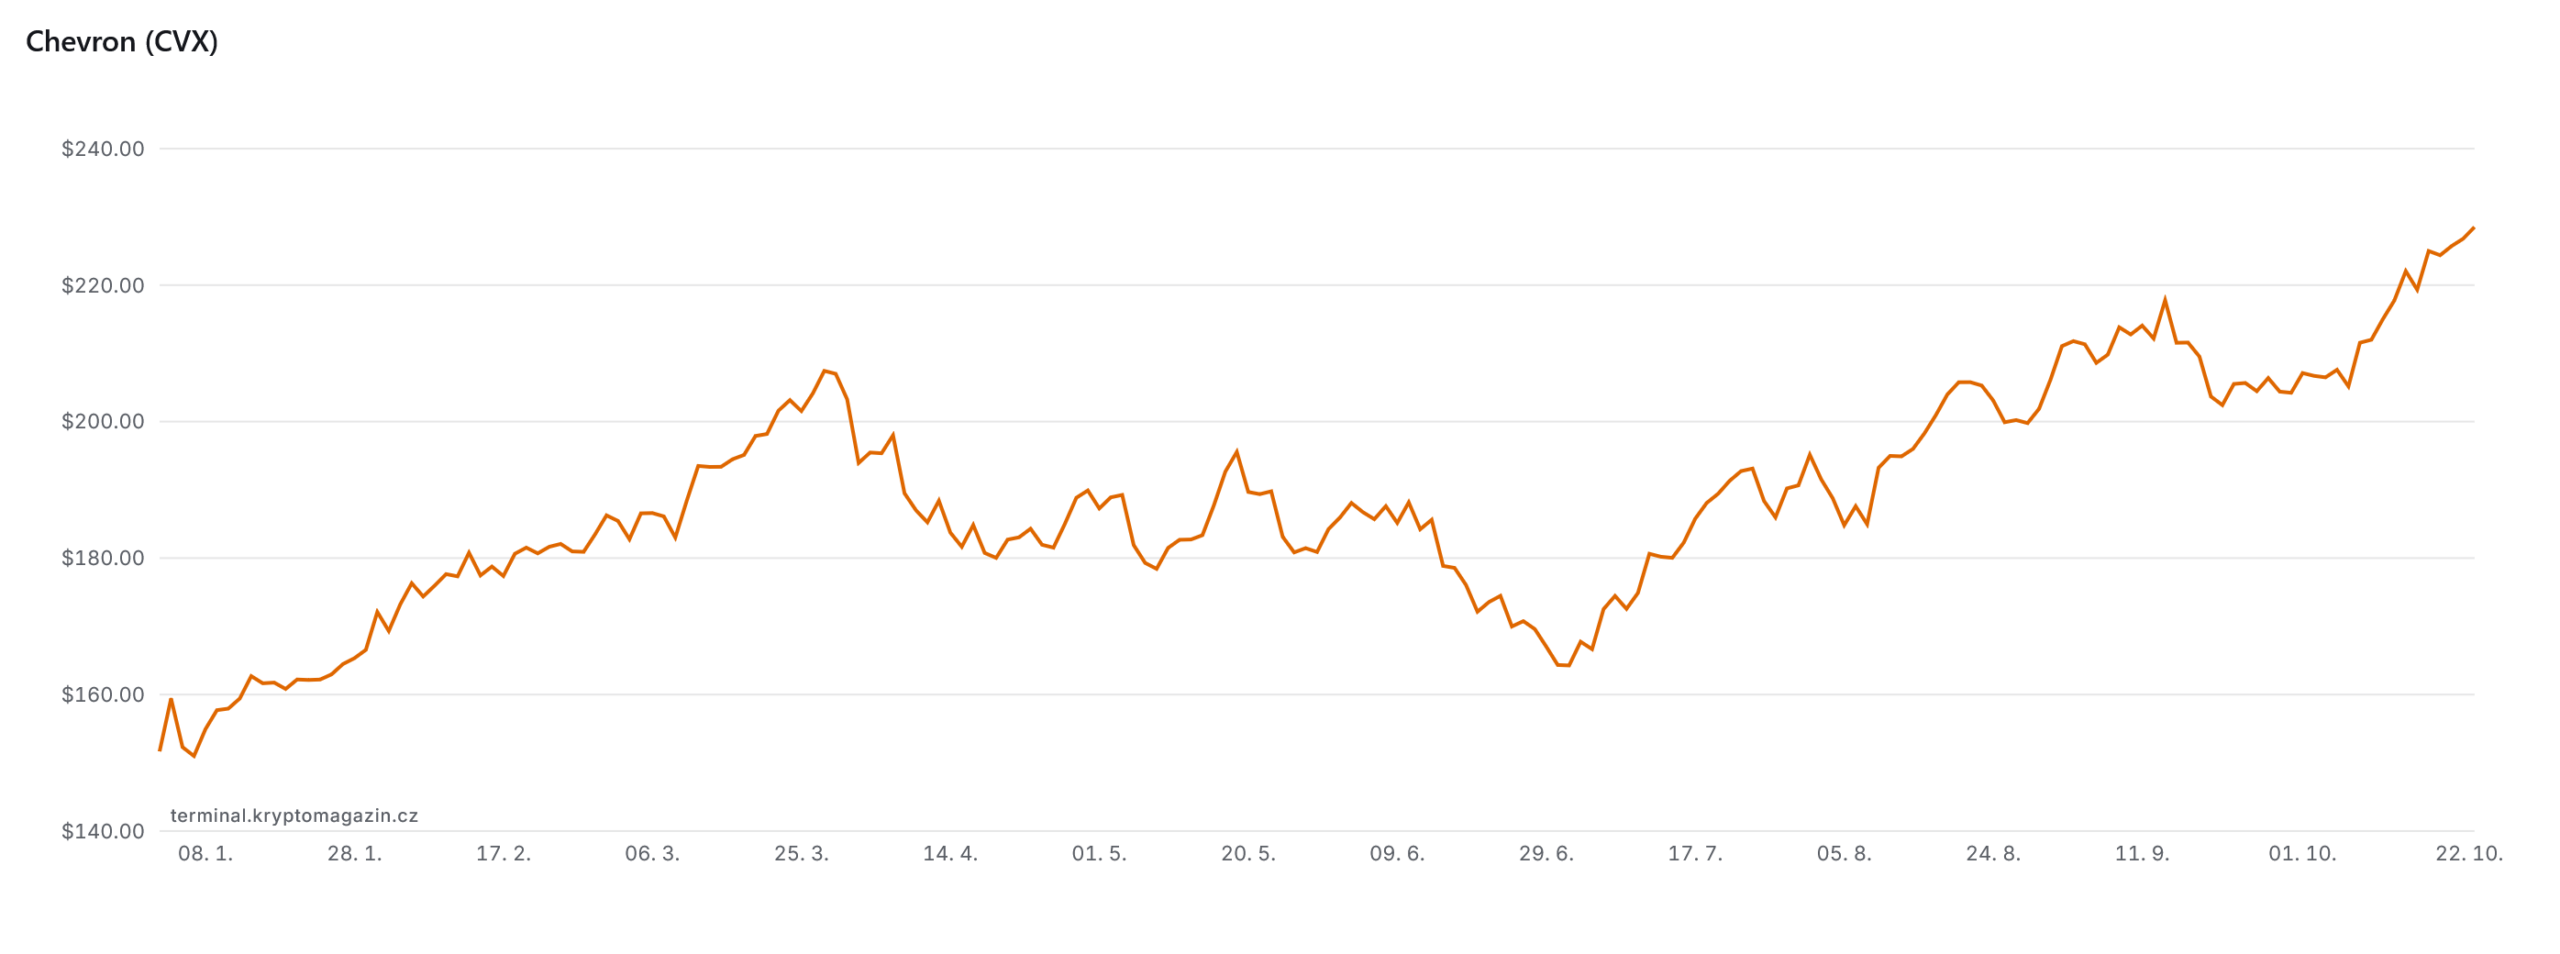
Akcie Chevronu zakončila obchodování v pátek 23. října na ceně 233,21 USD, za den přidala přibližně 2,9 %. Ropa Brent ve stejný den uzavřela na 116,72 USD za barel. Jak si tedy Chevron stojí na trhu a vyplatí se do něj investovat?
Prozkoumejte akcie Chevronu na platformě XTB
Riziko ztráty kapitálu.
Novým finančním ředitelem bude od ledna Jeff Gustavson
Od 1. ledna 2027 se finančním ředitelem Chevronu stane Jeff Gustavson, který nyní vede divizi New Energies. Převezme odpovědnost za finanční plánování, financování, daně i vztahy s investory. Přichází tedy člověk, který zná nové energetické projekty a bude rozhodovat také o jejich finančním zázemí.
Dosavadní finanční ředitelka Eimear Bonner převezme vedení Oil, Products & Gas, tedy hlavní části ropného a plynárenského podnikání. Mark Nelson se bude věnovat strategii a rozvoji portfolia. New Energies povede Brent Gros, který dostane na starost také firemní strategii umělé inteligence.
Generální ředitel Mike Wirth změny vysvětluje zkušenostmi těchto manažerů, jejich znalostmi provozu a schopností dosahovat výsledků. Jde tedy o přesuny zkušených lidí uvnitř společnosti. Z oznámení proto nevyplývá zásadní obrat strategie, spíše snaha lépe sladit každodenní provoz, investice a budoucí růst.
Podle mého názoru bude pro akcionáře také velice důležitá disciplína nového finančního ředitele při schvalování projektů, jelikož právě ten rozhoduje, kam peníze celé firmy potečou.
Těžba vzrostla o pětinu na 4,1 mil. barelů denně
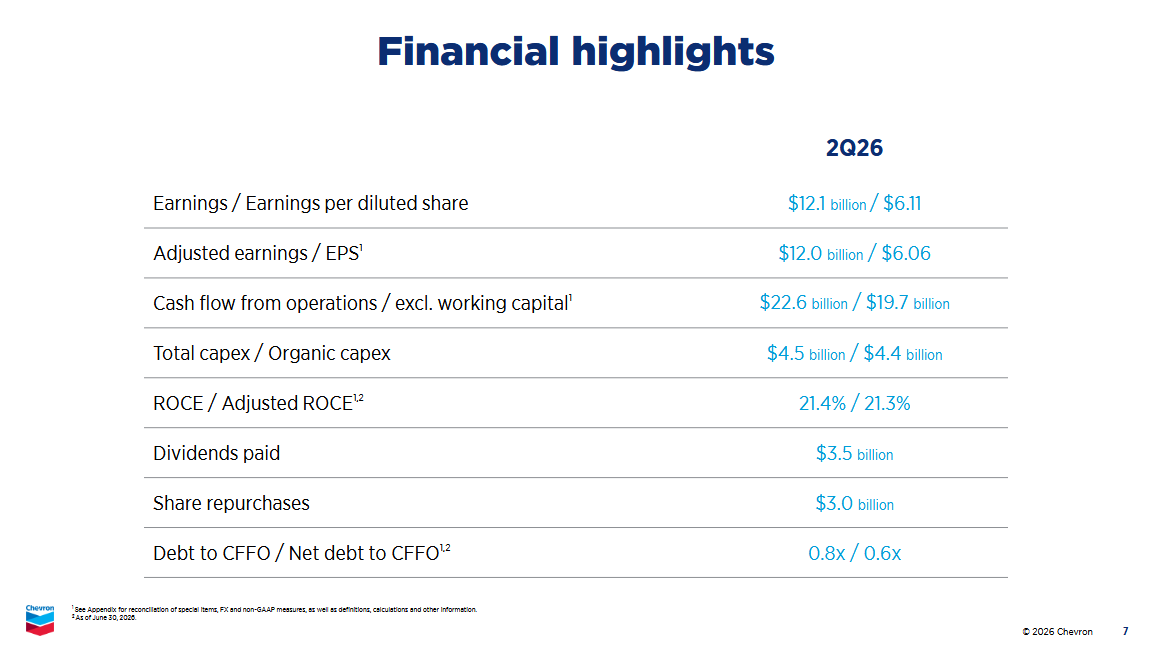
Chevron ve druhém čtvrtletí zvýšil produkci o pětinu na přibližně 4,1 milionu barelů ropného ekvivalentu denně (tento ukazatel převádí ropu a plyn na společnou energetickou jednotku).
Růst podpořila především aktiva převzatá s Hessem, Permská pánev a těžba v Mexickém zálivu. V Permské pánvi přitom firma snížila investiční výdaje.
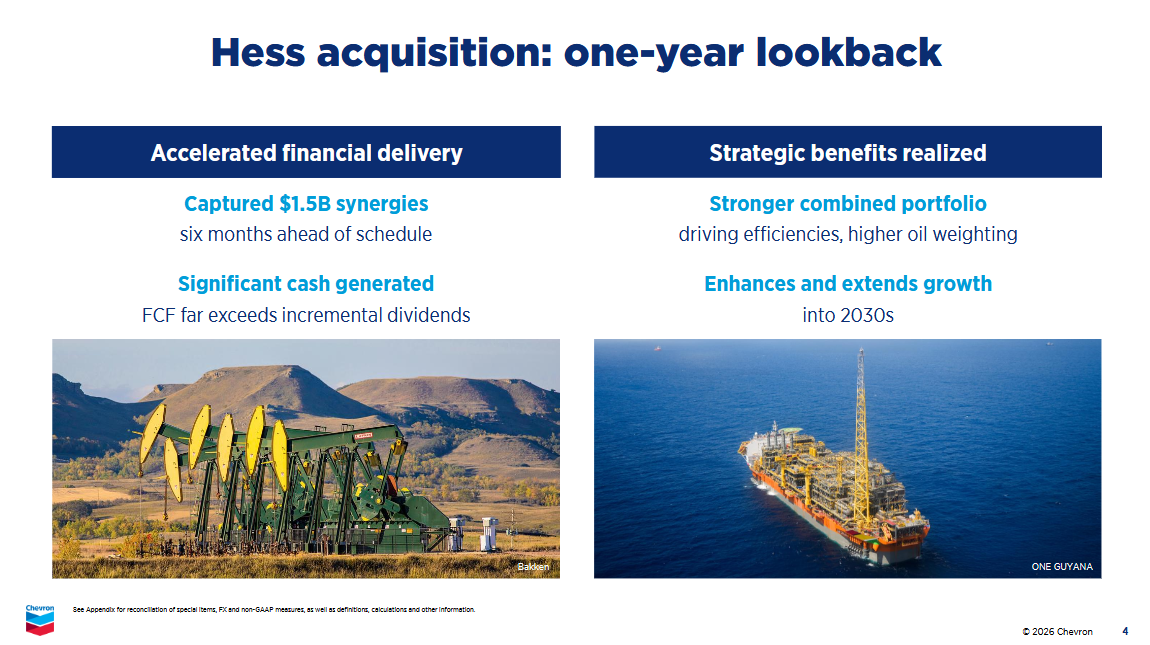
Vyšší objemy doplnily také úspory. Chevron dosáhl 3 miliard USD ročních strukturálních úspor dříve, než plánoval. Přínosy ze spojení s Hessem zároveň vyčíslil na 1,5 miliardy USD ročně.
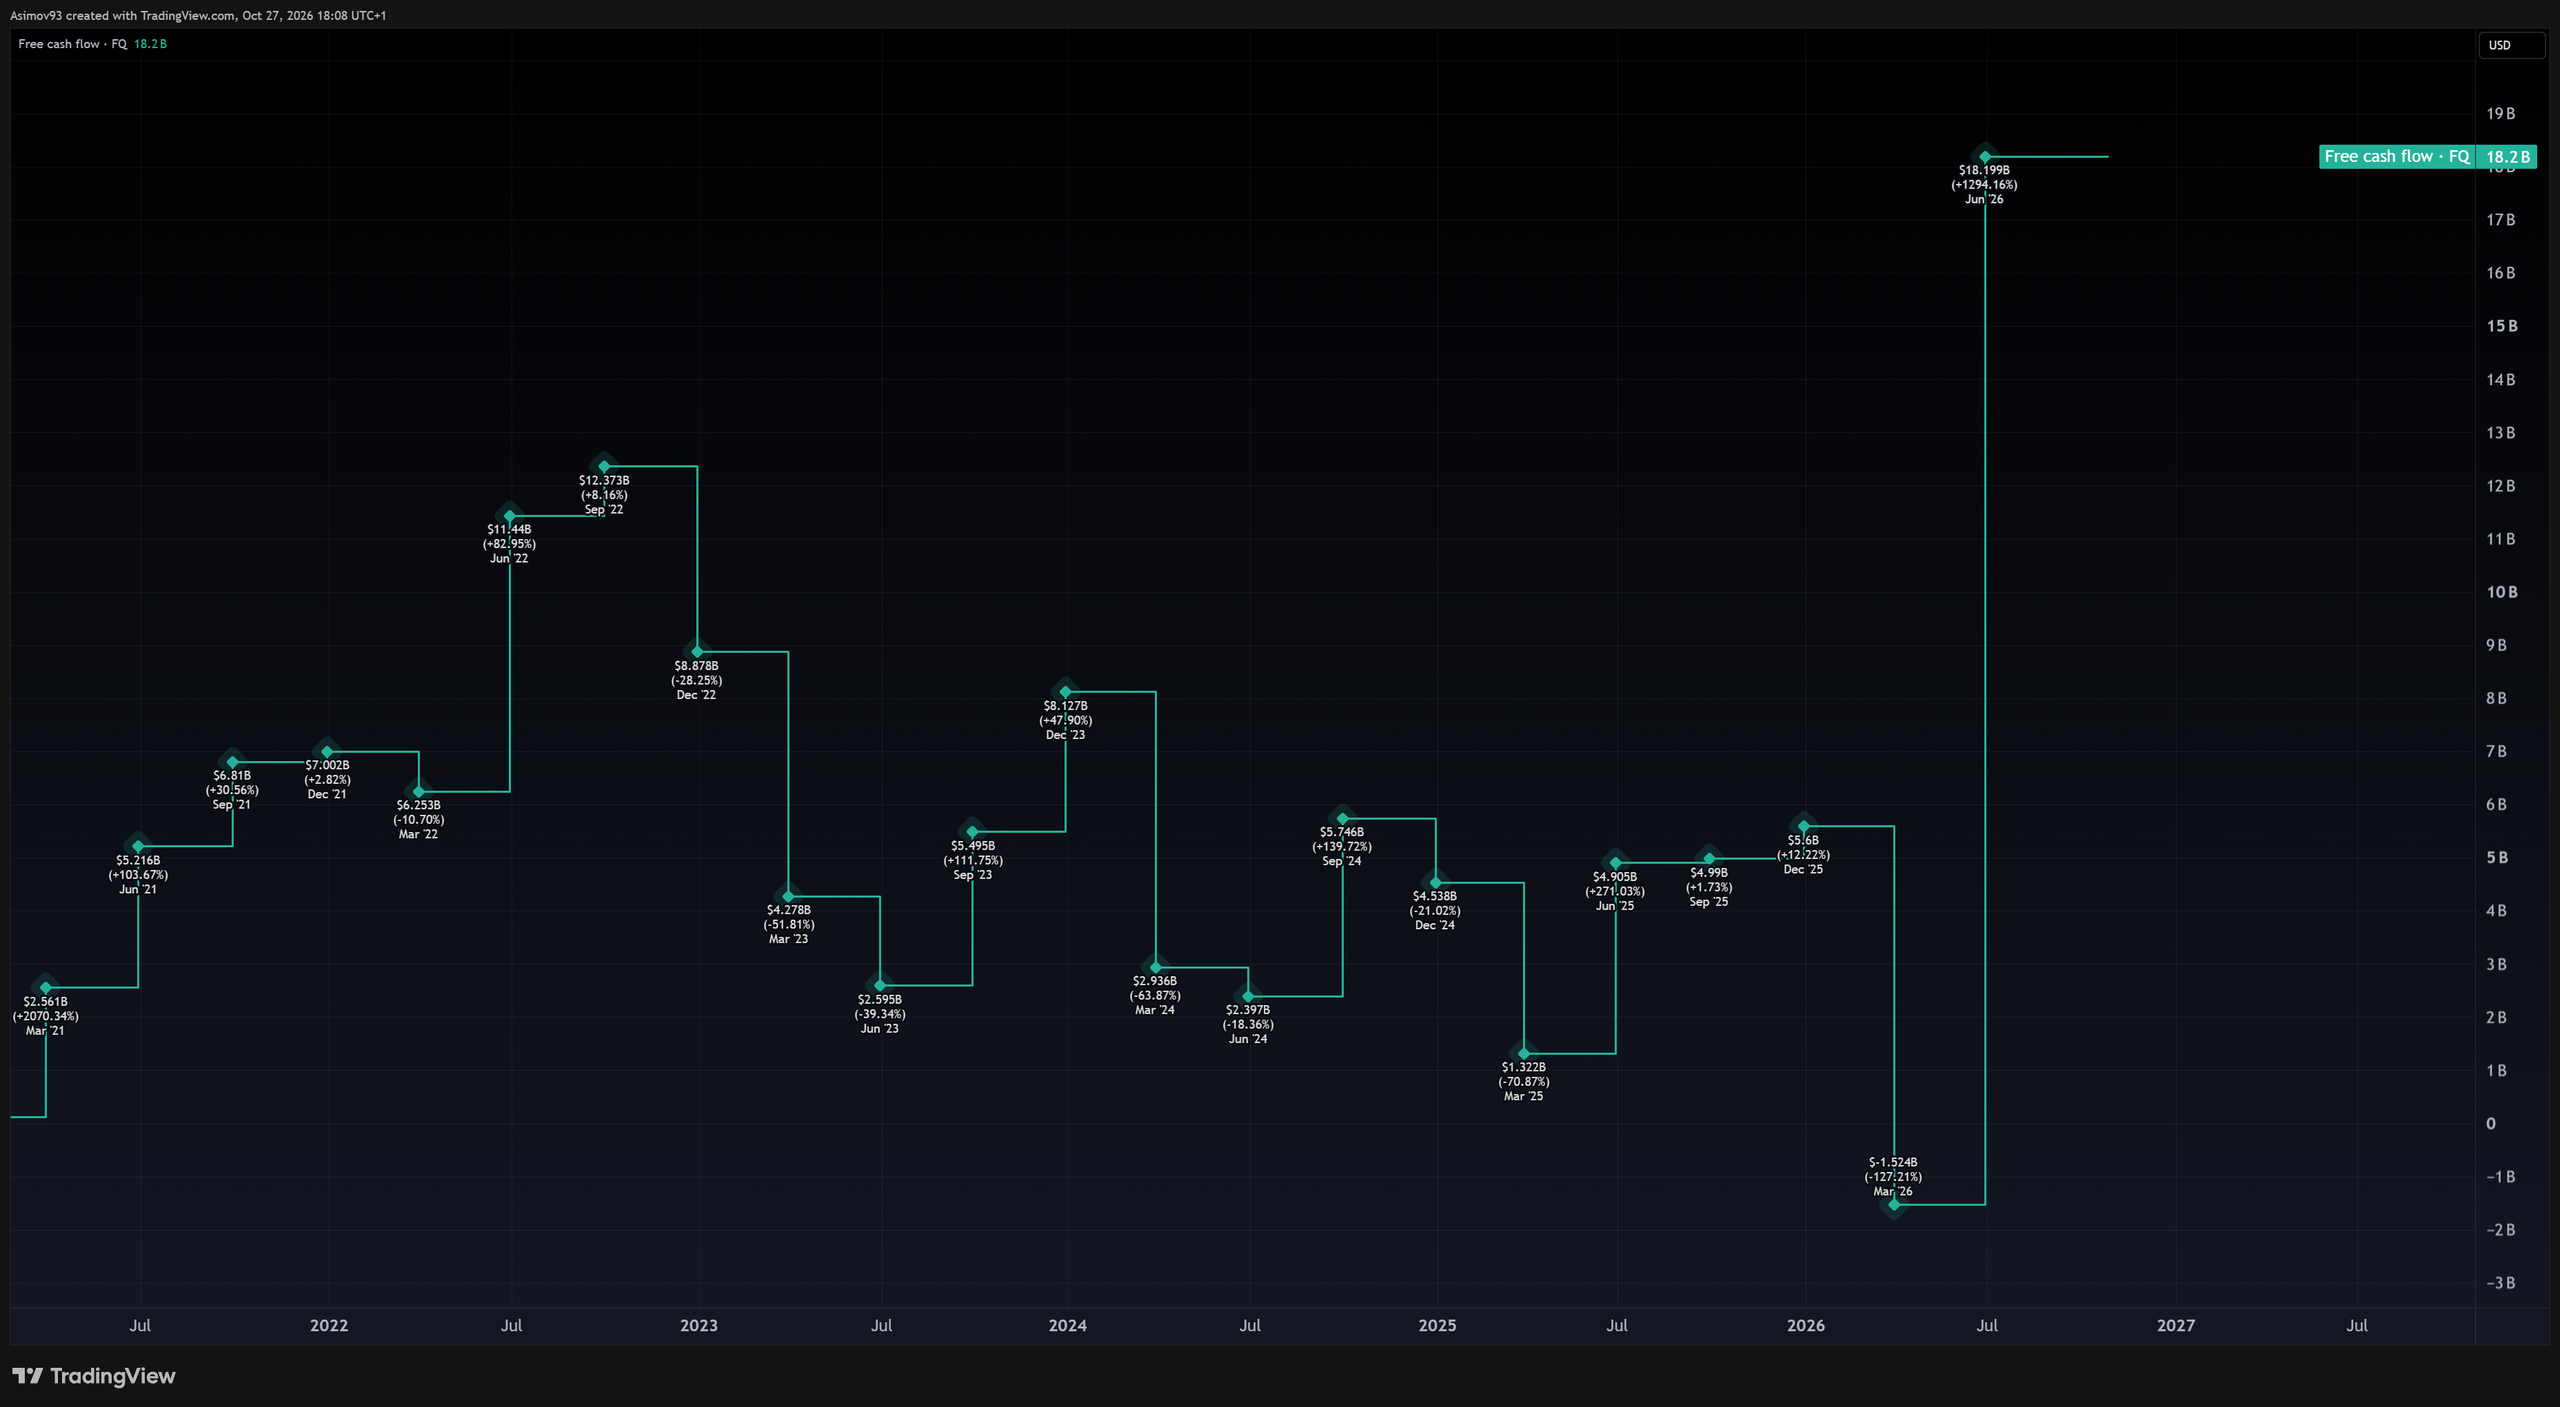
Volné cash flow, tedy provozní hotovost po odečtení kapitálových výdajů, dosáhlo 18,1 miliardy USD. Výsledek však podpořilo také příznivé načasování nejrůznějších plateb, proto bychom měli sledovat spíše dlouhodobější období než jeden mimořádně silný kvartál. I ten však ukazuje, jak silnou pozici firma má.
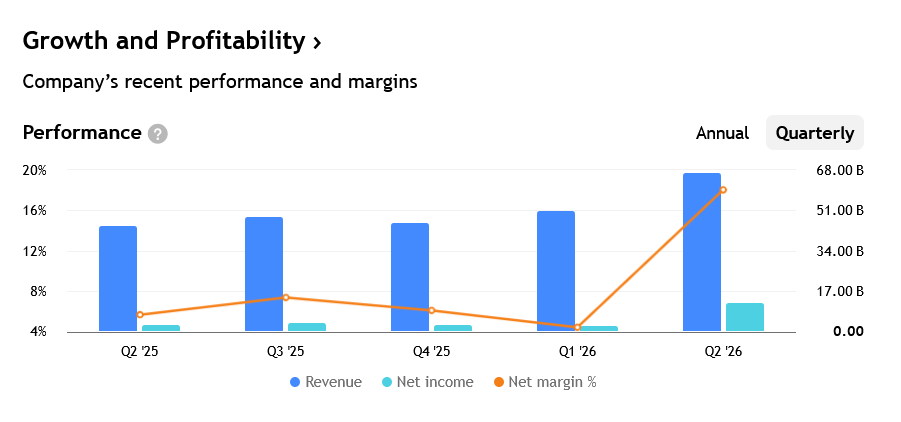
Chevron má navíc výhodu v tom, že ropu nejen těží, ale rovnou i zpracovává ve vlastních rafinériích a prodává jako hotová paliva. Tento tzv. integrovaný model firmě zajišťuje stabilnější příjmy, protože obě části byznysu reagují na trh odlišně.
Když ceny ropy rostou, vydělává hlavně samotná těžba. Pro rafinérie je sice dražší surovina zátěží, jejich skutečný zisk ale závisí na tom, o kolik dráž dokážou hotový benzín či naftu prodat na pumpách. Když se jedné straně nedaří, může ji ta druhá jednoduše podržet.
Microsoft a Hess Midstream ukazují, kam směřuje kapitál
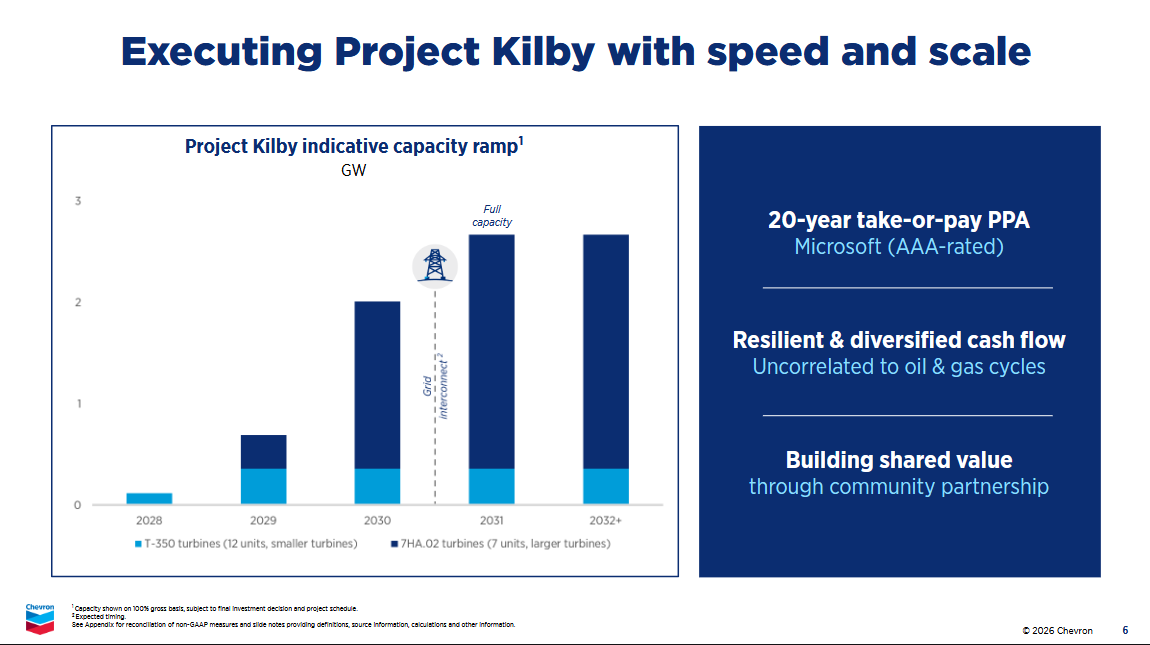
Dlouhodobou příležitostí je Project Kilby v západním Texasu. Chevron v rámci něj uzavřel s Microsoftem 20letou smlouvu na dodávky elektřiny pro tamní datové centrum. To má postupně dosáhnout výkonu 2,67 gigawattu a využívat především plynové turbíny.
Pro Chevron jde o možnost propojit zemní plyn s rostoucí poptávkou po elektřině pro AI. Dlouhá smlouva může navíc vytvořit předvídatelnější příjmy než samotný prodej komodity. Nejprve však bude nutné toto datové centrum postavit, získat povolení a udržet stavební i provozní náklady pod kontrolou.
S kapitálem souvisí také připravovaná transakce s Hess Midstream, společností zajišťující například sběr, zpracování a přepravu surovin. Podle říjnové dohody má převzít některá aktiva infrastruktury Chevronu a jeho majetkové podíly v Hess Midstream. Dokončení se očekává do konce roku, stále však podléhá příslušným podmínkám.
Pro Chevron tato transakce znamená výrazné snížení provozních nákladů v oblasti Bakken přibližně o 50 % díky novým, výhodnějším komerčním smlouvám na přepravu a zpracování surovin.
Ocenění: dobré podnikání nemusí znamenat levnou akcii
Chevron má silnější těžbu, nižší náklady a nové příležitosti v energetice. Dobré podnikání ale nemusí automaticky znamenat výhodně oceněnou akcii. Při závěrečném kurzu 233,21 USD z 23. října se titul obchodoval víceméně na průměrném cíli analytiků, který dosahoval přibližně 232 USD. Jejich doporučení tak zatím nenaznačují výrazný prostor pro další růst ceny.
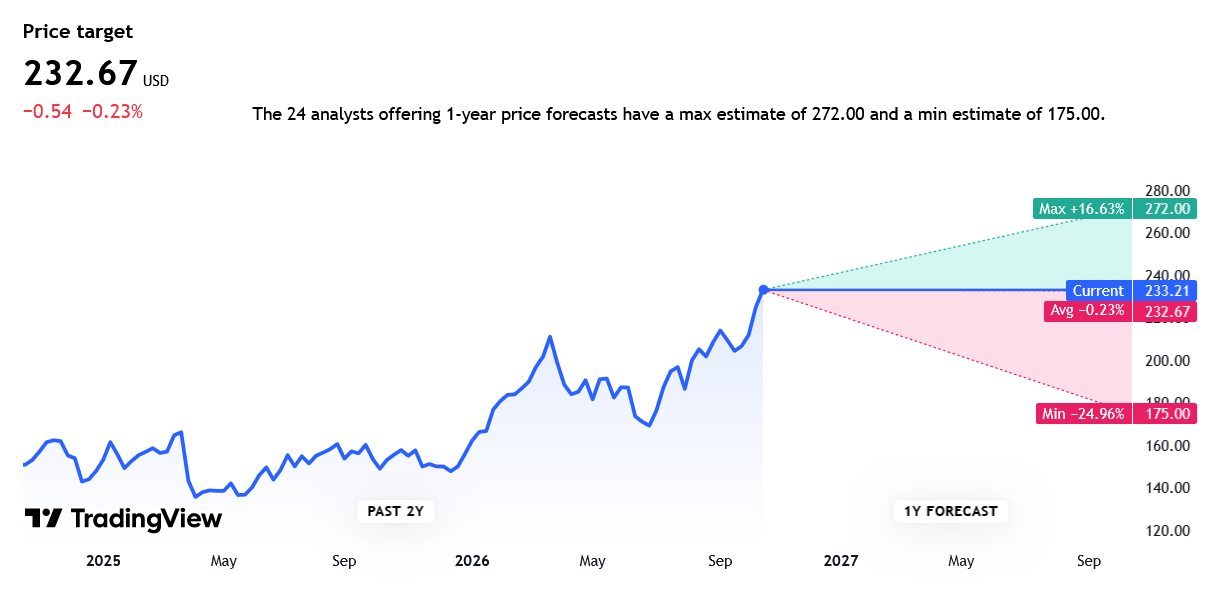
Ve vztahu k očekávanému letošnímu zisku však Chevron nemusí působit draze. Jeho forwardové P/E (poměr ceny k očekávanému zisku) se pohybuje kolem 13 až 14 bodů. Pozor ale na srovnání s historickým průměrem P/E kolem 23,5 bodu: ten vychází z dosažených, nikoli očekávaných zisků a u těžařů ho navíc zkreslují roky s nízkými cenami ropy. Akcie tak může působit levněji, než ve skutečnosti je.
Analytici však očekávají, že v příštím roce může přijít z hlediska zisků pro Chevron mírné ochlazení. Dnešní cena tedy může být spíše férová až možná trochu vyšší.
Pro dlouhodobé investory však akcie Chevronu stále nabízí lákavý a stabilní 3% dividendový výnos, pro který se často řadí mezi defenzivní tituly s kvalitní a stabilní dividendou. Důležité pro budoucí vývoj budou po silném druhém kvartálu výsledky za kvartál třetí, které budou zveřejněny v pátek 30. října.
Prozkoumejte akcie Chevronu na platformě XTB
Riziko ztráty kapitálu.
