

Dividenda může doplňovat příjem, vysoký výnos ale sám o sobě neznamená dobrou investici. Vybrali jsme pět amerických akcií s výnosem od 3,1 do 6,3 % a podívali se, jak dobře jsou jejich výplaty kryté.
1. Realty Income: měsíční dividenda s výnosem 5,7 %
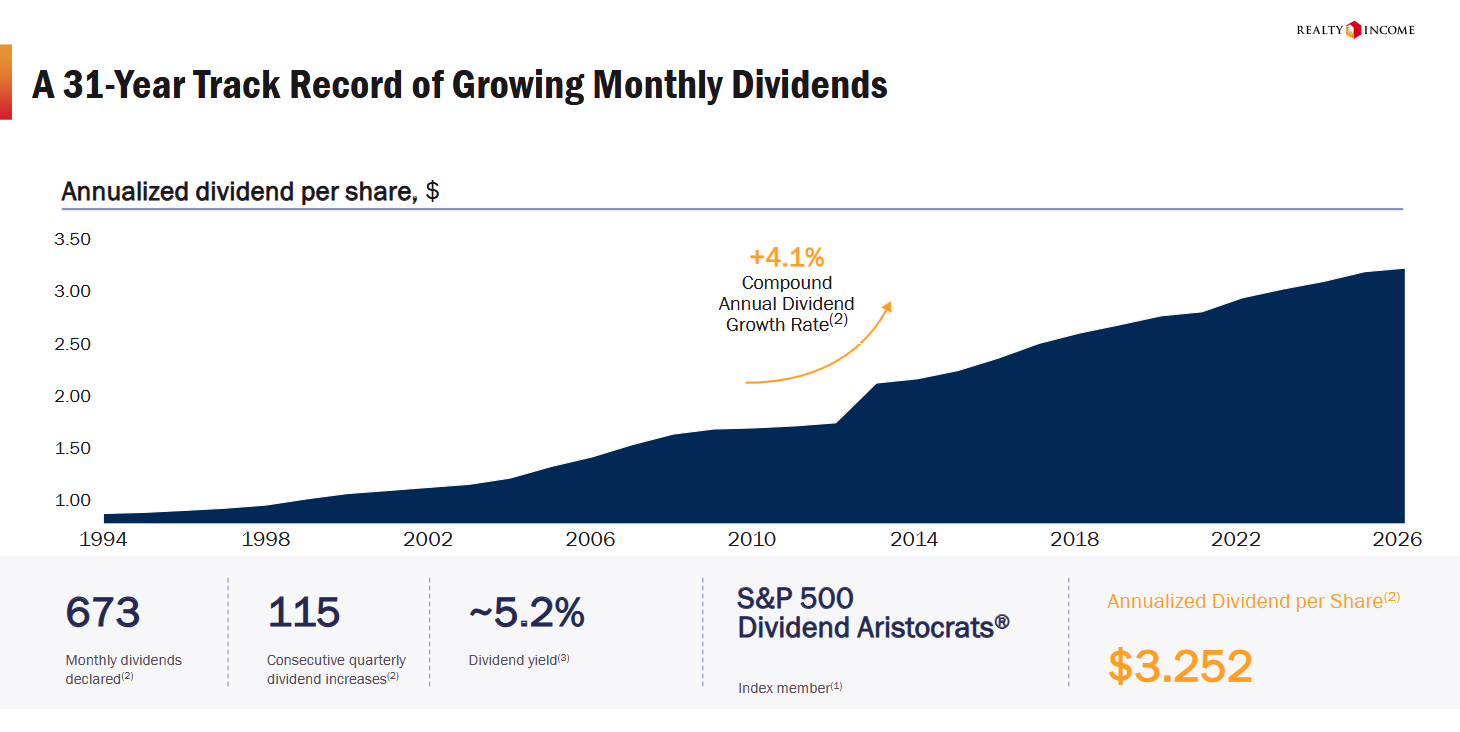
Realty Income pronajímá komerční nemovitosti a dividendu posílá každý měsíc. Současná výplata odpovídá přibližně 5,7 % ročně. V říjnu firma oznámila už 676. měsíční dividendu bez přerušení. Její výši pak zvedá více než 31 let v řadě, čímž se řadí mezi dividendové aristokraty.
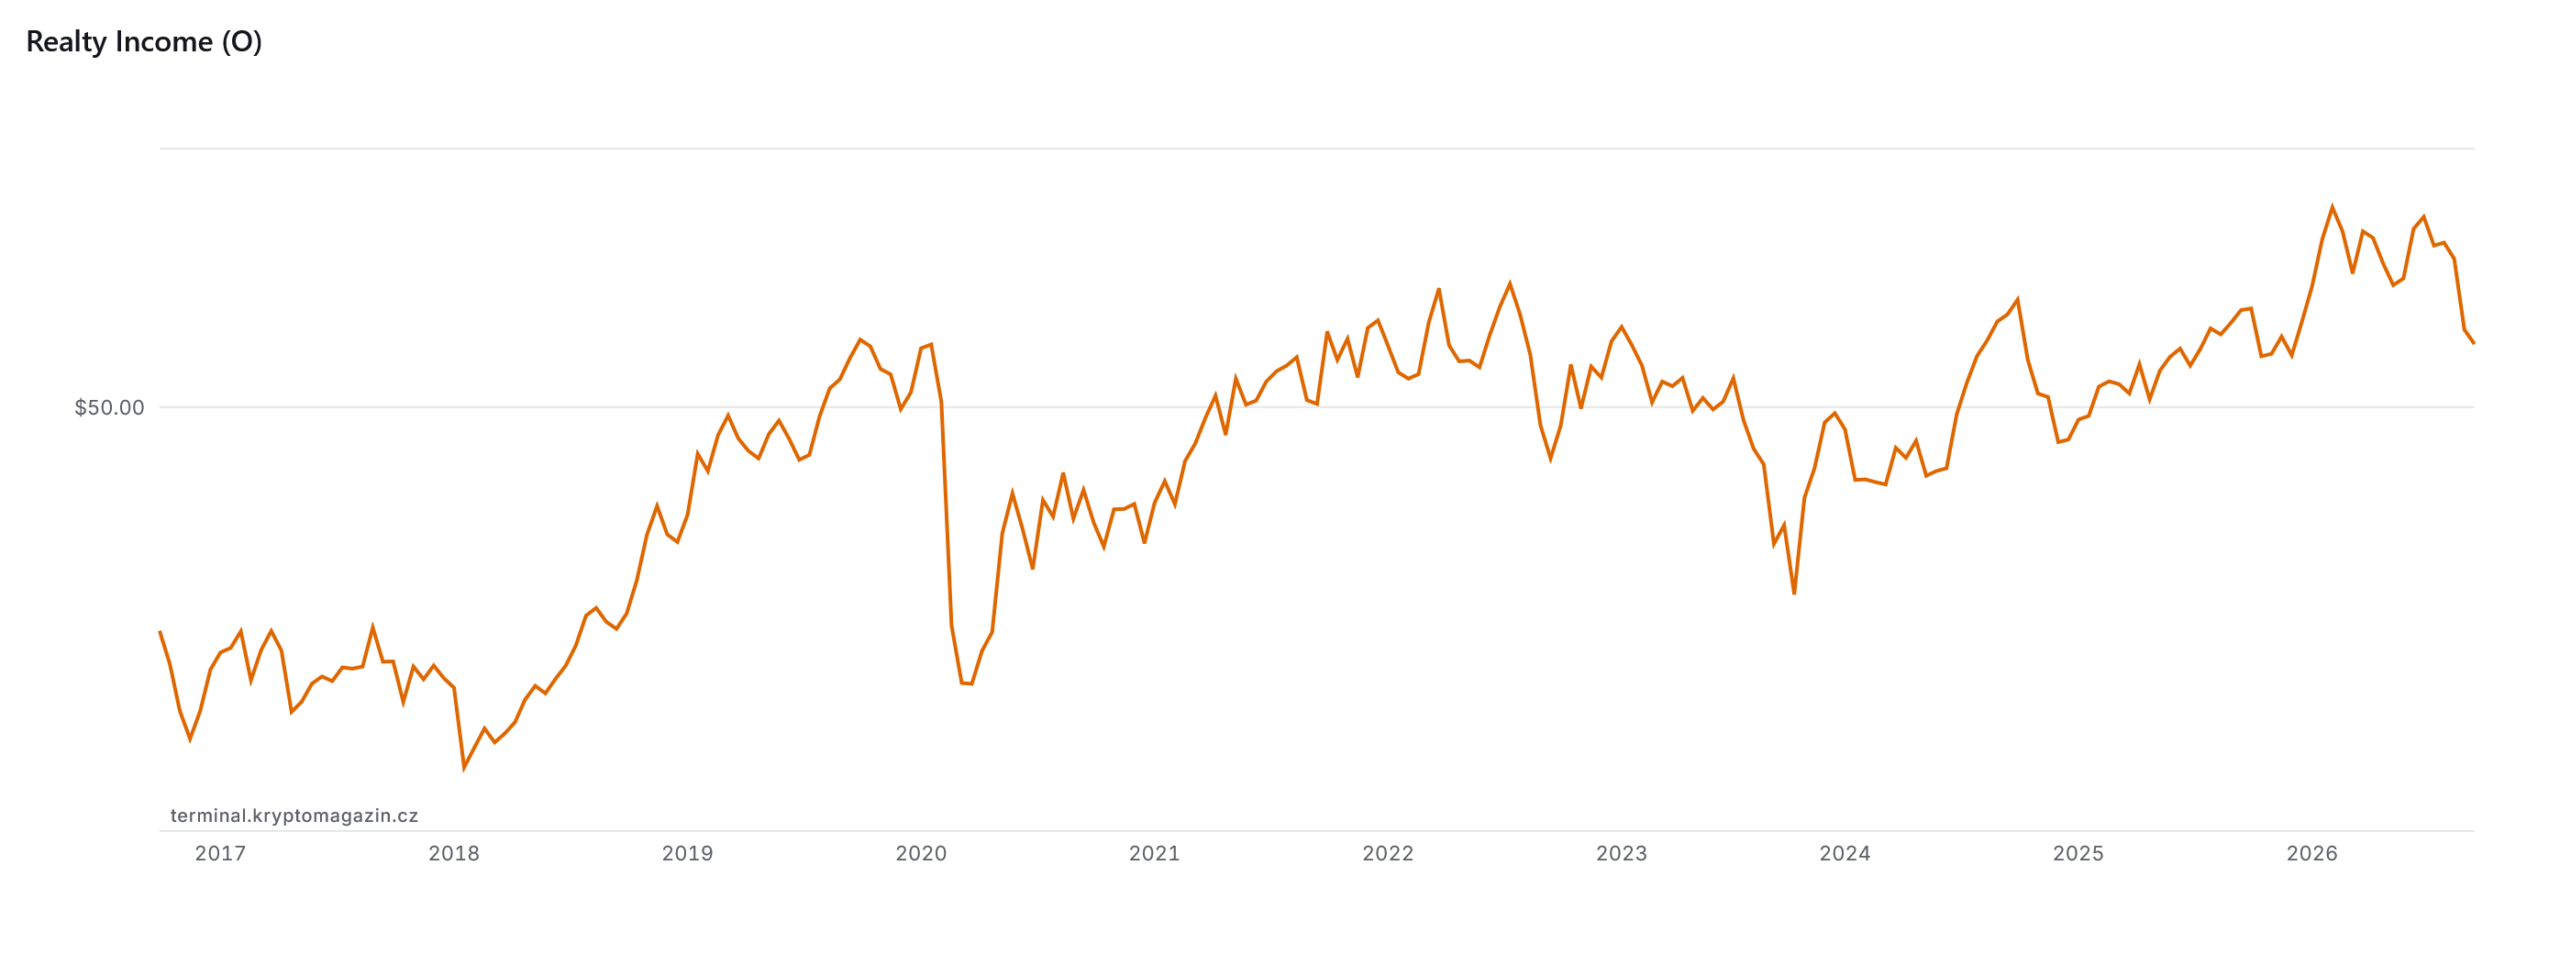
Důležitými parametry pro to, zda se investice do Realty Income vyplatí nebo ne, jsou především spolehlivost nájemníků a ekonomika nemovitostí. A zde se firmě daří.
Obsazenost nemovitostí Realty Income na konci června dosahovala 98,8 %. Firma navíc letošní investiční plán zvýšila na 10 miliard USD. Vedle tradičních nemovitostí rozšiřuje působení také do datových center prostřednictvím společného podniku plánovaného v objemu 6 miliard USD.
Při fundamentální analýze realitních společností investoři sledují tzv. AFFO (Adjusted Funds From Operations, tedy upravené provozní peněžní toky). Ukazatel upravuje zisk o odpisy a další nehotovostní položky.
Nejde tedy o totéž jako volné cash flow. Letošní očekávané AFFO Realty Income činí 4,44 až 4,45 USD na akcii; současná roční dividenda spotřebuje přibližně 73 % tohoto výhledu.
Růst ale vyžaduje dostupné financování. Přibližně dvě třetiny základního nájemného pocházejí od nájemníků s nižším než investičním ratingem nebo bez ratingu. To neznamená automaticky špatné plátce, při hospodářském oslabení však zasluhují pozornost. Vyšší sazby současně mohou prodražit nové investice i refinancování dluhu.
Podle mého názoru je u Realty Income velice důležité sledovat právě udržení obsazenosti a rezerv pro výplatu. Zdá se však, že se to tomuto nemovitostnímu REIT v dlouhodobém horizontu velmi daří. A navíc vyplácí dividendu měsíčně.
Prozkoumejte akcie Realty Income na platformě XTB
Riziko ztráty kapitálu.
2. Verizon: vysokou dividendu podporuje silná tvorba hotovosti
Verizon nabízí zhruba 6,3% dividendový výnos. Pozornost mnoha investorů přitáhl po říjnovém výprodeji telekomunikačních akcií.
Ve třetím čtvrtletí, jehož výsledky firma zveřejnila 26. října, vytvořil volné cash flow přibližně 7,8 miliardy USD, meziročně o 12 % více. Za celý rok nově očekává 22,4 až 22,5 miliardy USD, což poskytuje dividendám silnou oporu.
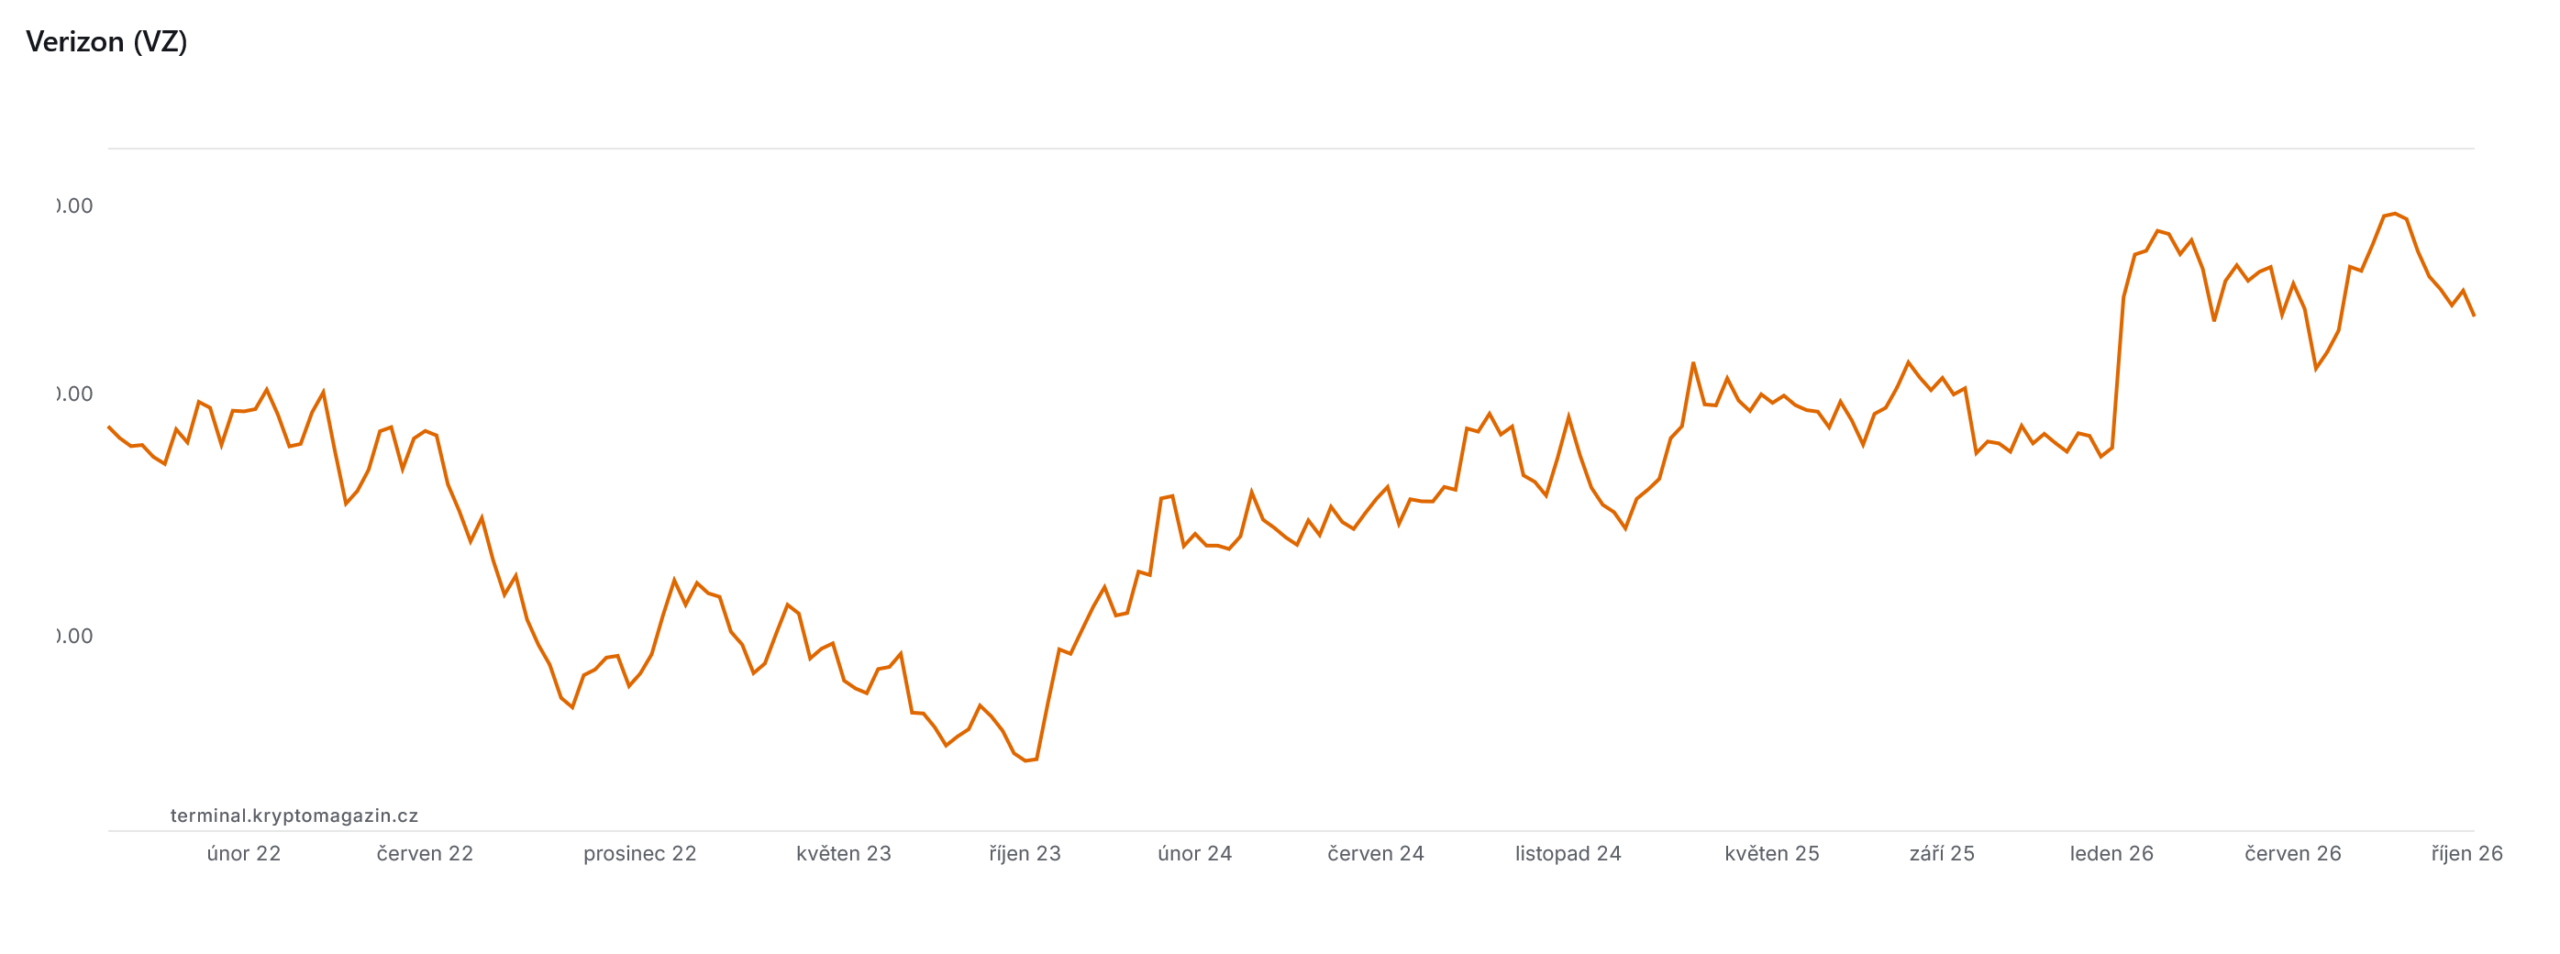
Podnikání se zároveň zlepšovalo: ve třetím čtvrtletí přibylo 406 tisíc telefonních zákazníků s paušálem a firma zvýšila celoroční výhled. Po převzetí Frontieru však čistý nezajištěný dluh odpovídal přibližně 2,5násobku upraveného ročního zisku před úroky, daněmi a odpisy.
Také Verizon proto nyní může nabídnout zajímavý vstup do tohoto sektoru a potenciálně atraktivní dividendovou akcii, která zvyšuje dividendu již 20 let v řadě. Upravený zisk na akcii za třetí čtvrtletí meziročně vzrostl o 8 % na 1,31 USD.
Prozkoumejte akcie Verizon na platformě XTB
Riziko ztráty kapitálu.
3. AT&T: dividenda má velkou rezervu, ale neroste
AT&T už novější čísla zveřejnila. Ve třetím čtvrtletí vytvořila 5 miliard USD volného cash flow a získala rekordních 769 tisíc nových internetových připojení. Pro letošek nadále očekává nejméně 18 miliard volné hotovosti.
Roční dividendy kolem 8 miliard USD tak má podle tohoto výhledu pokryté více než dvojnásobně.
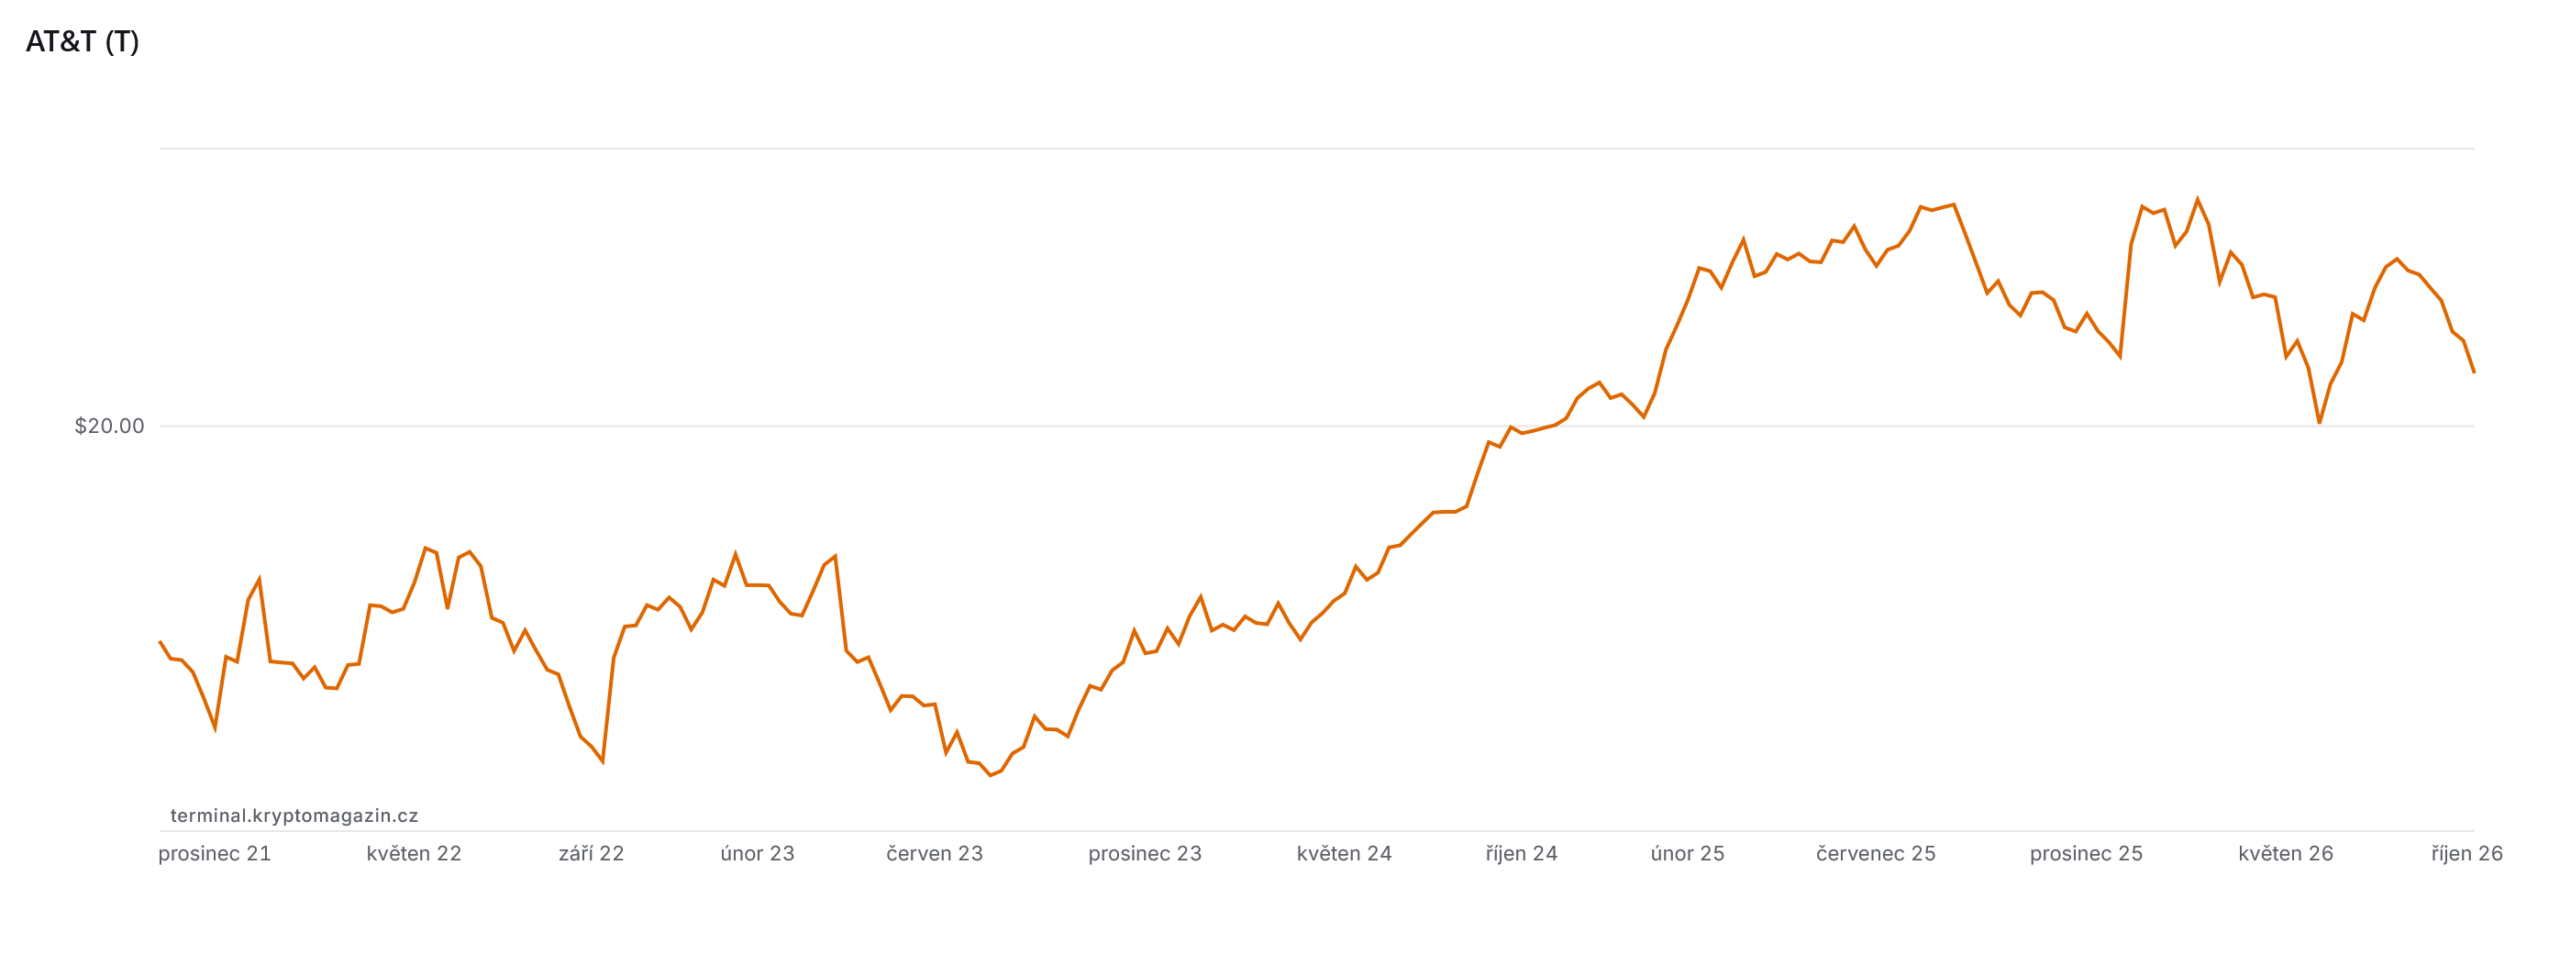
Přibližně 4,9% dividendový výnos má ovšem háček: výplata po snížení v roce 2022 neroste a současný plán počítá s jejím zachováním. Další prostředky mají směřovat také do odkupů vlastních akcií a rozvoje optické sítě.
AT&T a Verizon nyní však čelí novému riziku v podobě plánů společnosti SpaceX, která podle agentury Reuters a Bloomberg jedná o přístupu k nejméně 80 tisícům mobilních vysílačů v USA. Přestože připravovaná pozemní síť zatím nepředstavuje přímou konkurenci, její případný rozvoj může v budoucnu zvýšit tlak na zlevňování služeb a snížit zisky těchto zavedených operátorů.
Prozkoumejte akcie AT&T na platformě XTB
Riziko ztráty kapitálu.
4. Chevron: nižší výnos vyvažuje dlouhodobý růst dividendy
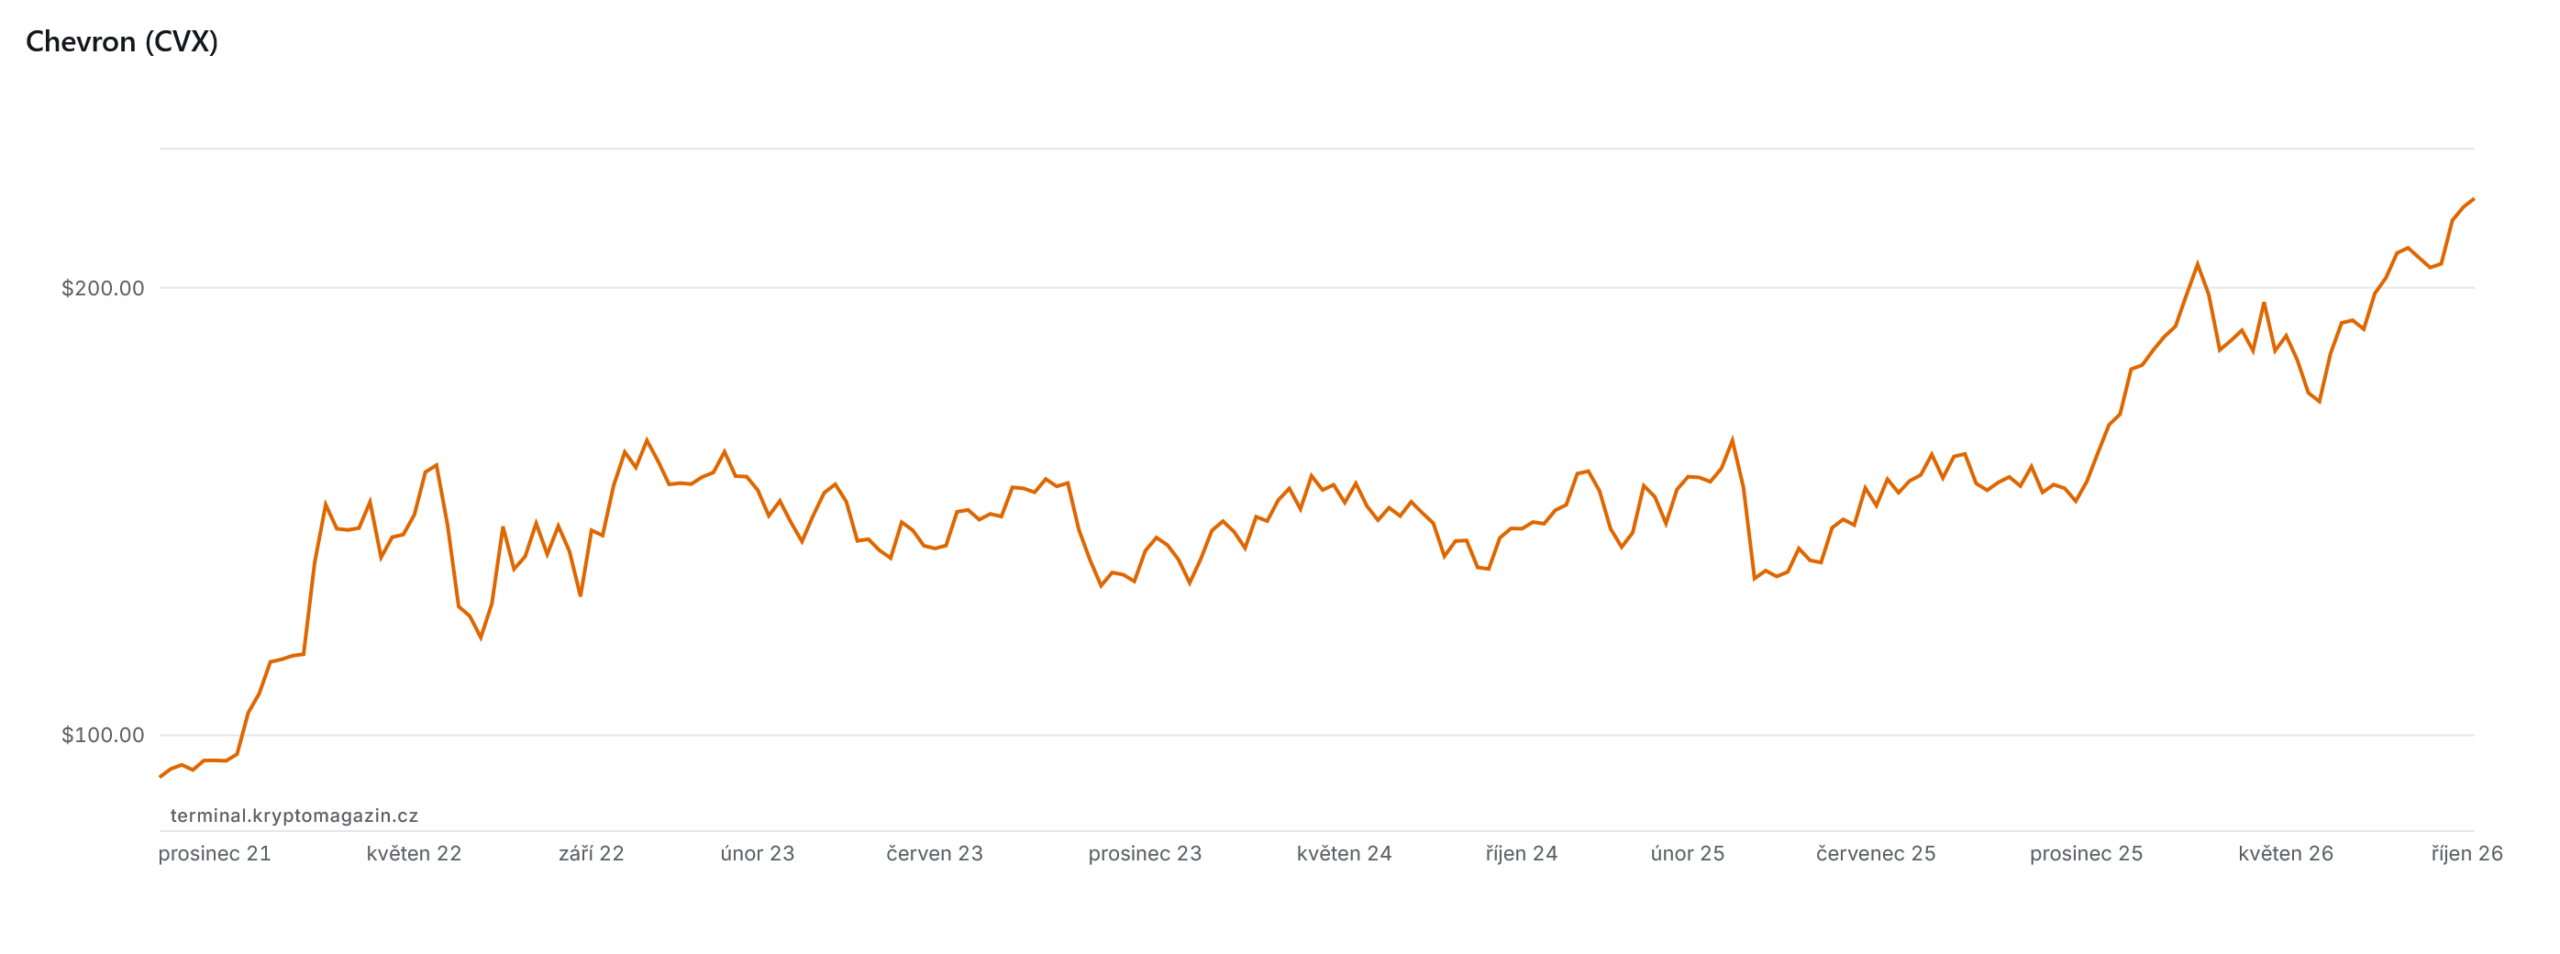
Chevron má z celé pětice nejnižší dividendový výnos, přibližně 3,1 %. Čtvrtletní výplatu však zvýšil z 1,42 USD v roce 2022 na současných 1,78 USD.
Investor tak získává kombinaci rostoucí dividendy a expozice vůči energetice, která je výrazně ovlivněna vysokými cenami ropy a plynu – z čehož Chevron pochopitelně těží výrazně, jak si můžete všimnout na grafu níže.
Ve druhém čtvrtletí Chevron vytvořil 18,1 miliardy USD volného cash flow a na dividendách vyplatil zhruba 3,5 miliardy USD. Současně splatil přes 8 miliard dluhu. Tak silné čtvrtletí ovšem nelze jednoduše vynásobit čtyřmi: tvorba hotovosti kolísá podle cen surovin – tedy ropy a zemního plynu, ale také podle investic i načasování plateb.
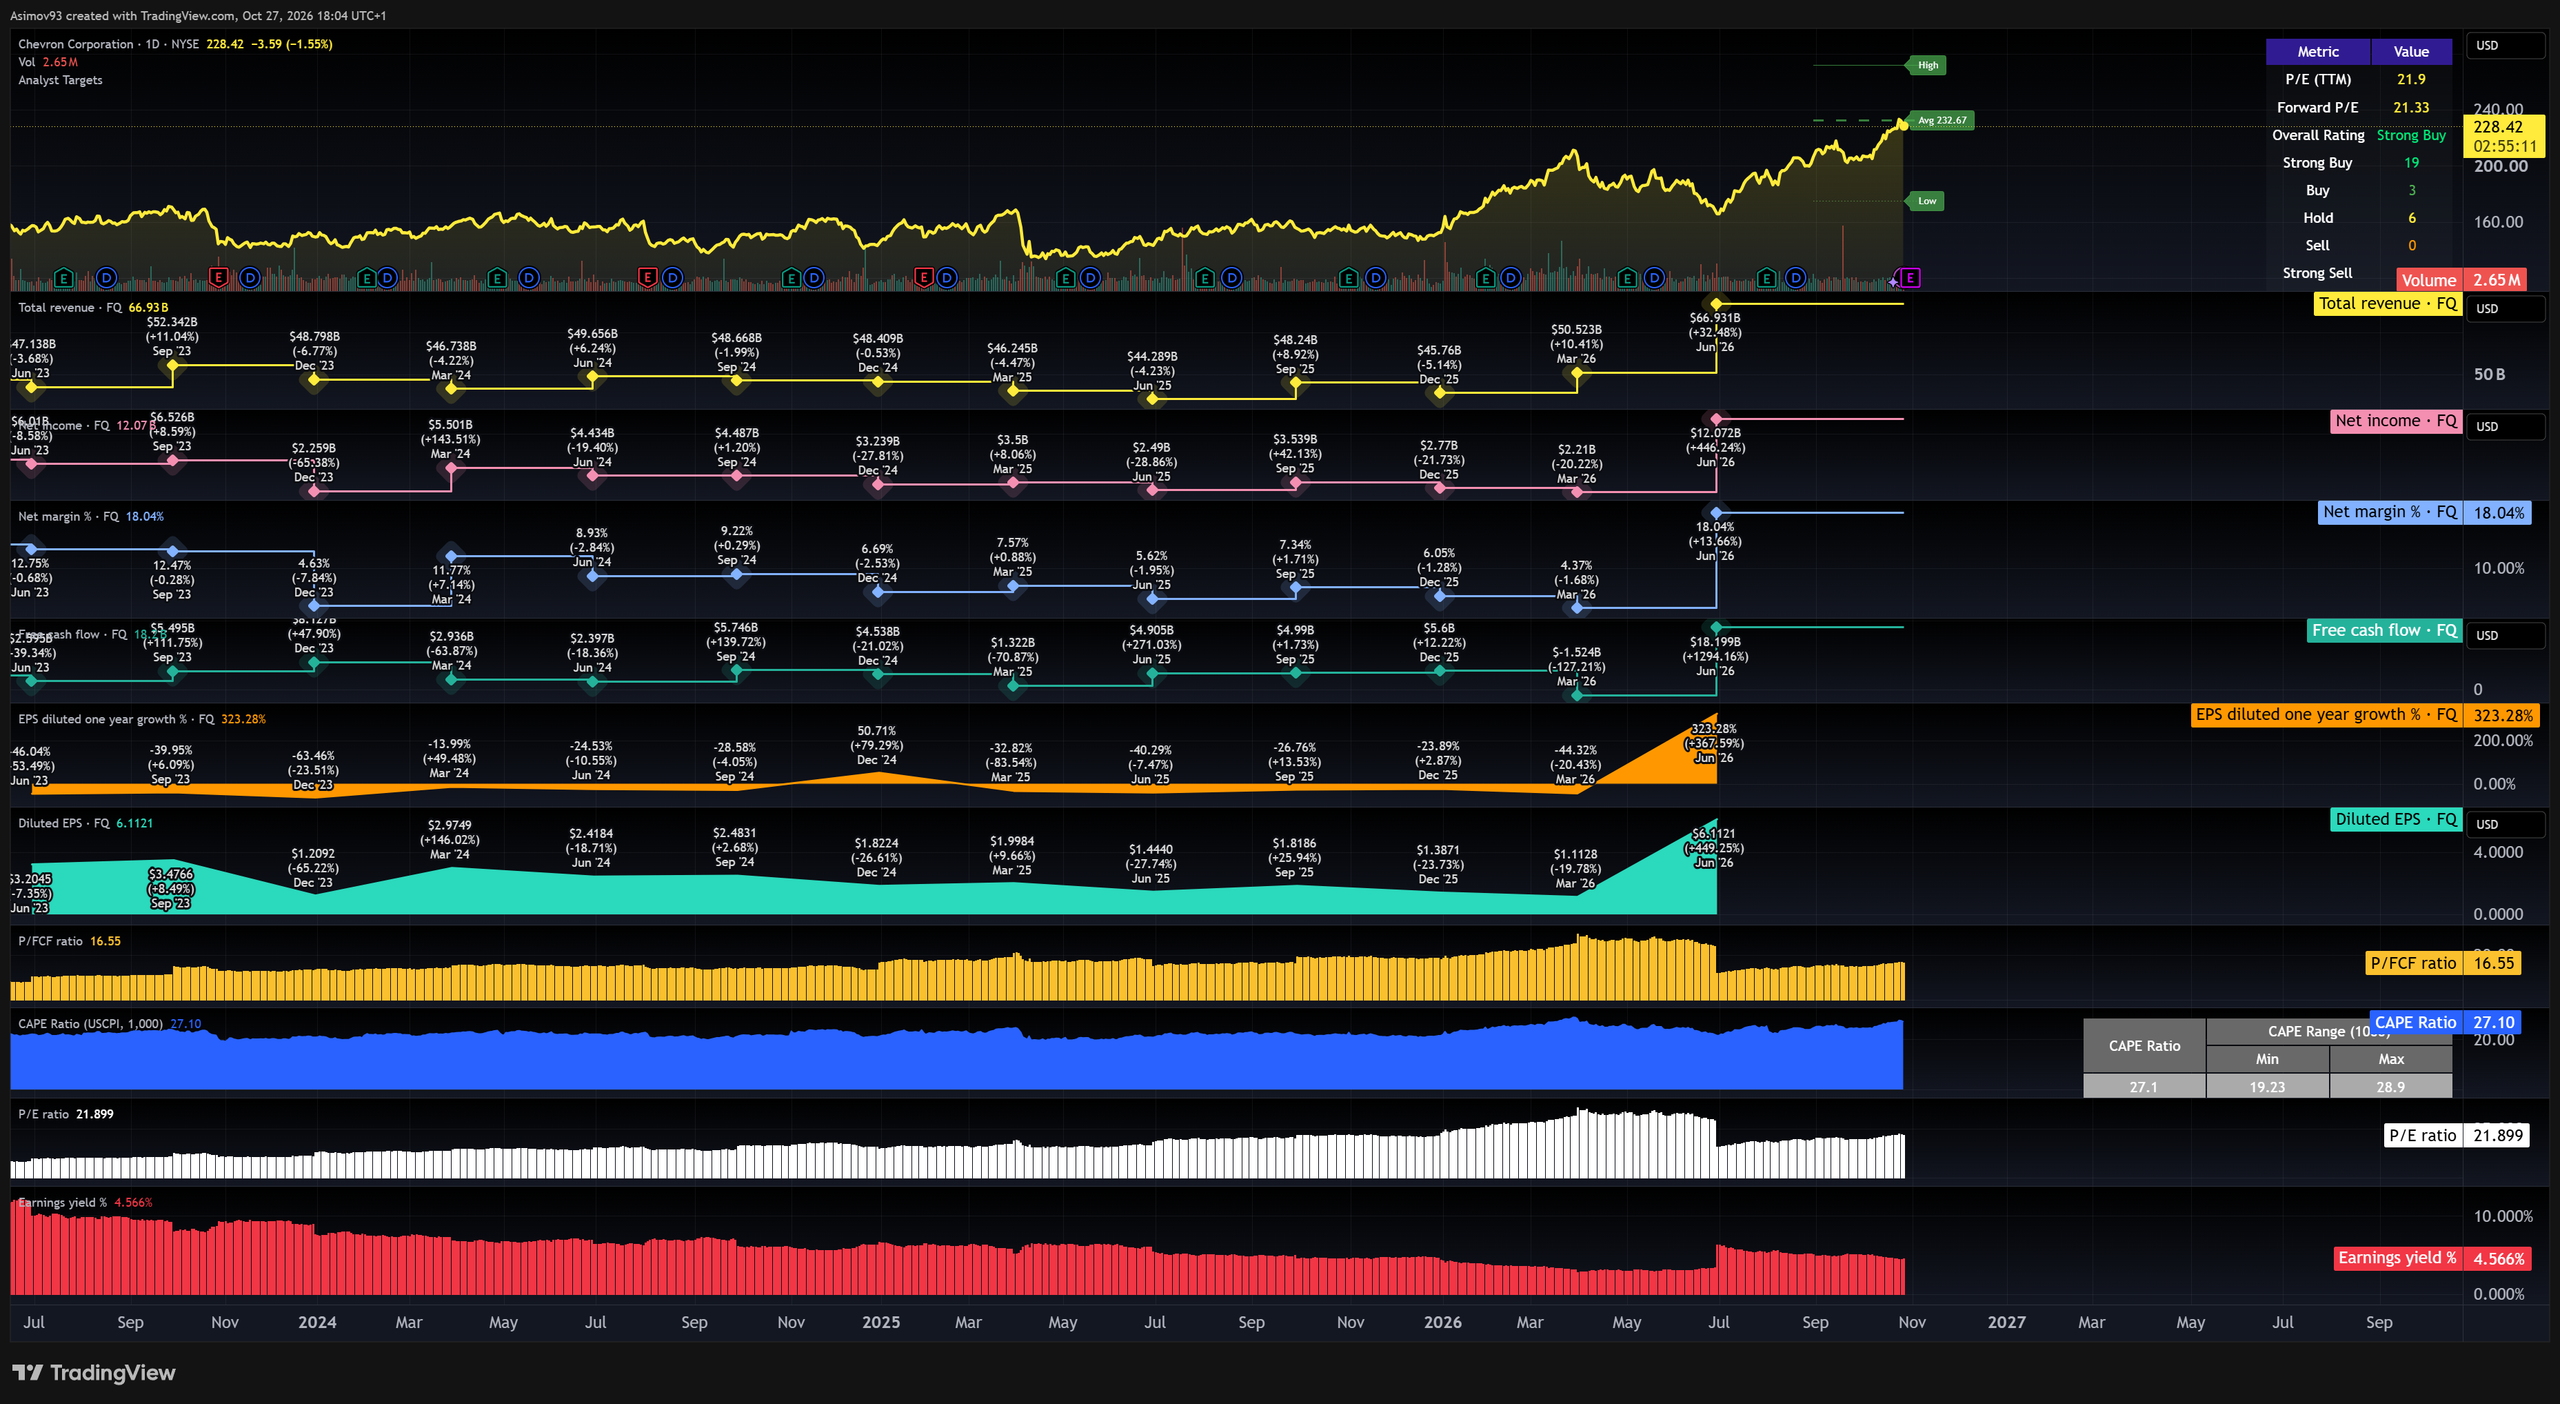
Co je však důležité dle mého pohledu, že za těmito silnými čísly nestojí pouze účetní transakce nebo vysoké ceny ropy. Také produkce meziročně vzrostla o pětinu, zejména díky převzetí Hess a růstu dalších těžebních oblastí.
Novou příležitost představuje dlouhodobá dohoda o dodávkách energie pro Microsoft. Její budoucí přínos však (prozatím) nemění skutečnost, že výsledky Chevronu nadále závisejí především na ropném a plynárenském trhu.
Prozkoumejte akcie Chevronu na platformě XTB
Riziko ztráty kapitálu.
5. Altria: vysoká dividenda stojí proti úbytku kuřáků
Altria nabízí přibližně 5,8% dividendový výnos a v srpnu zvýšila její čtvrtletní výplatu na 1,11 USD. Firma vyplácí na dividendách přibližně 79 % svého očekávaného čistého zisku.
Protože většinu vydělaných peněz rozdělí akcionářům, nezbývá jí příliš velká finanční rezerva na investice, rozvoj nebo nečekané výdaje.
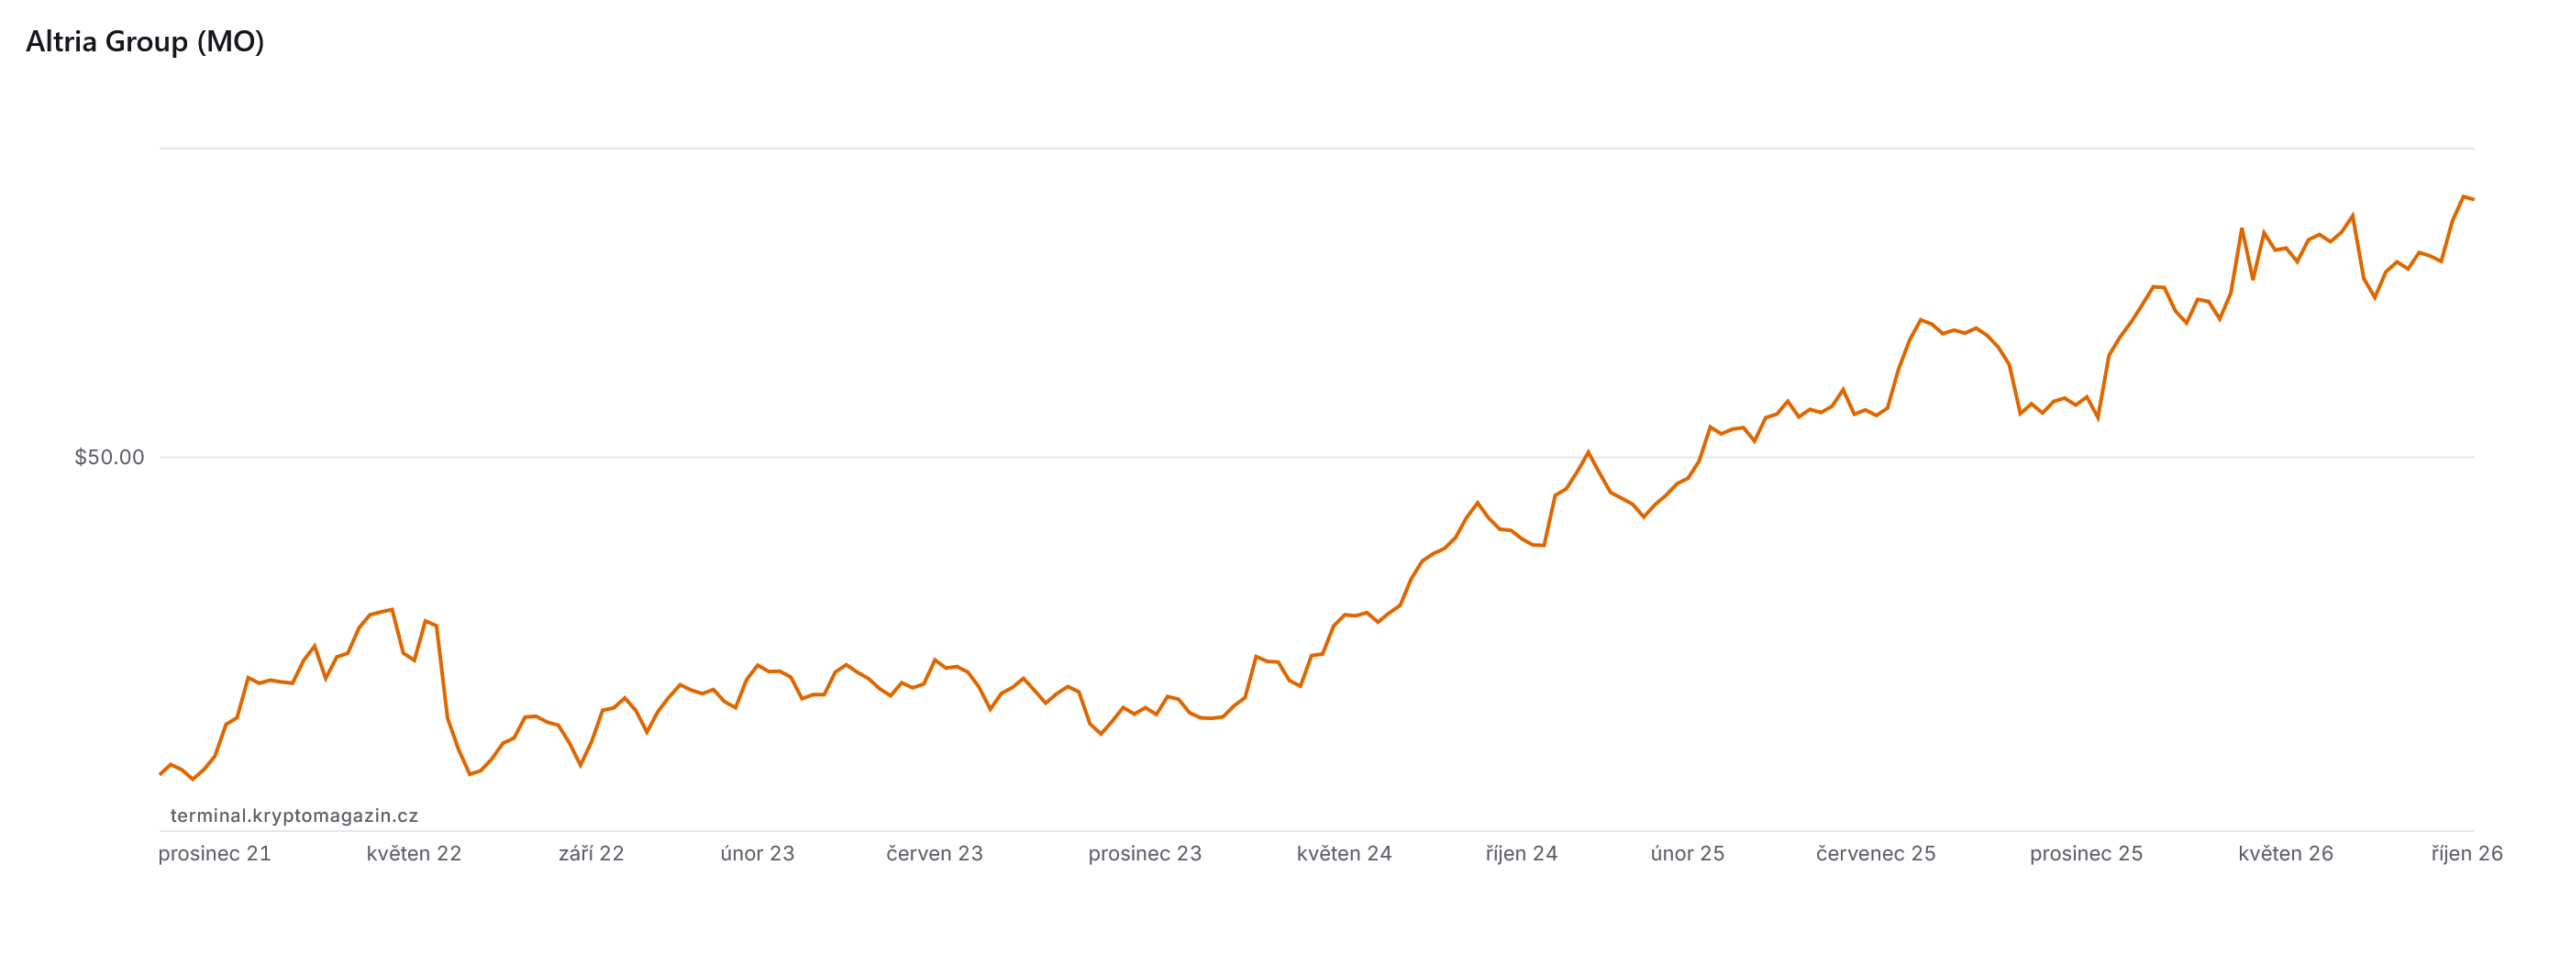
Tabákový byznys dnes podporují vyšší ceny a vysoké marže, počet prodaných cigaret však klesá a zákazníci přecházejí k levnějším značkám. Ani nikotinové sáčky nejsou automatickou záchranou: objem prodeje značky on! ve druhém čtvrtletí meziročně klesl.
Udržitelnost dividendy proto bude záviset také na tom, jak Altria zvládne změny ve spotřebě a regulaci. I přes tato rizika však zůstává vyhledávanou dividendovou akcií, a to hlavně díky svému stabilnímu cash flow, silné cenotvorbě a dlouhé historii pravidelného zvyšování dividend (již 57 let).
Osobně bych připomněl, že i u dividendových titulů dává smysl rozkládat nákupy v čase a nemít všechny peníze v jednom sektoru.
Prozkoumejte akcie Altria na platformě XTB
Riziko ztráty kapitálu.
