

Dell už není jen výrobcem počítačů, který se snaží přidat k boomu umělé inteligence. Prodej serverů zásadně mění jeho hospodaření a analytici zvyšují odhady budoucích zisků.
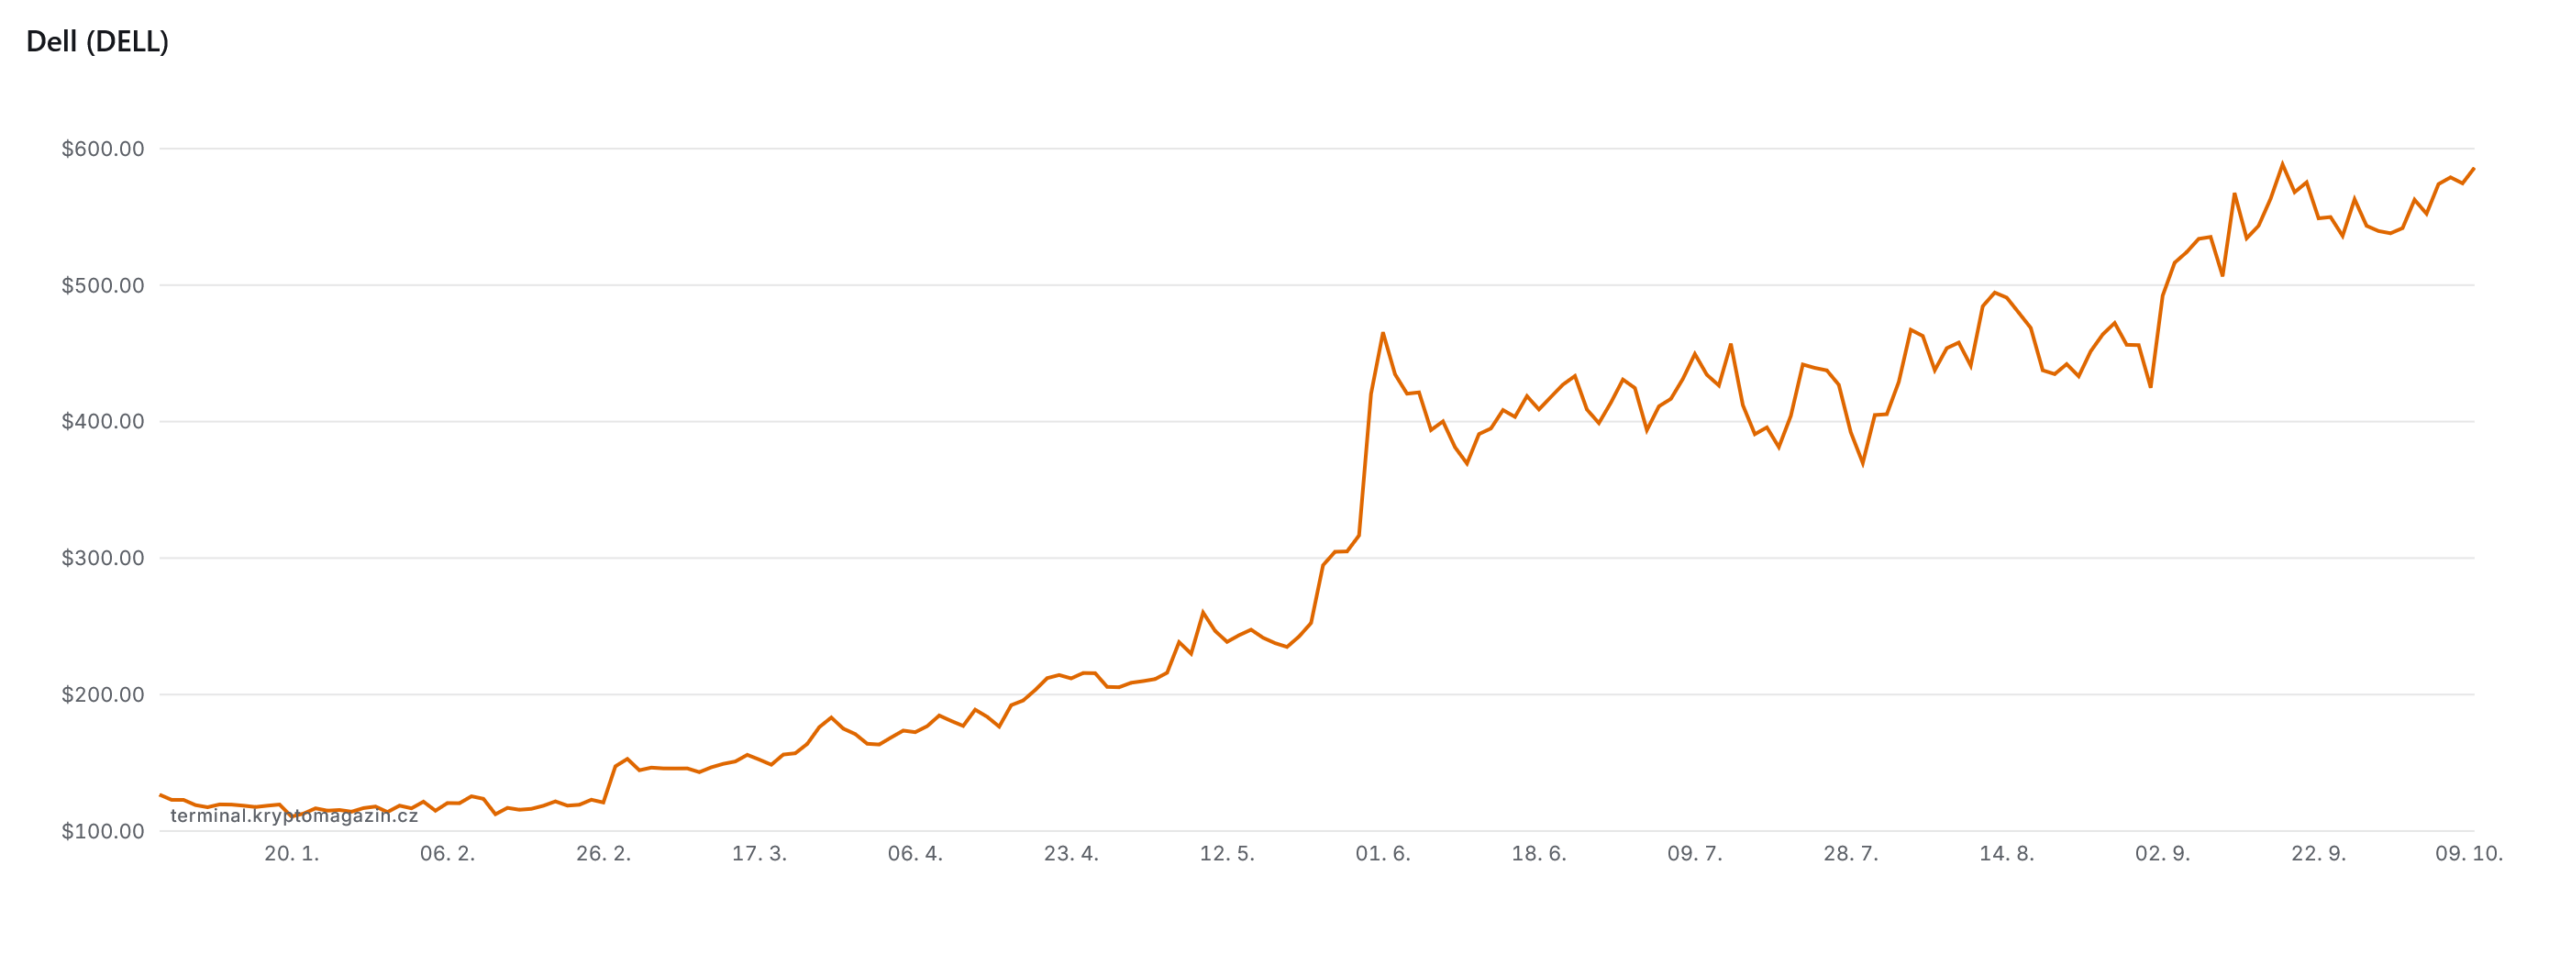
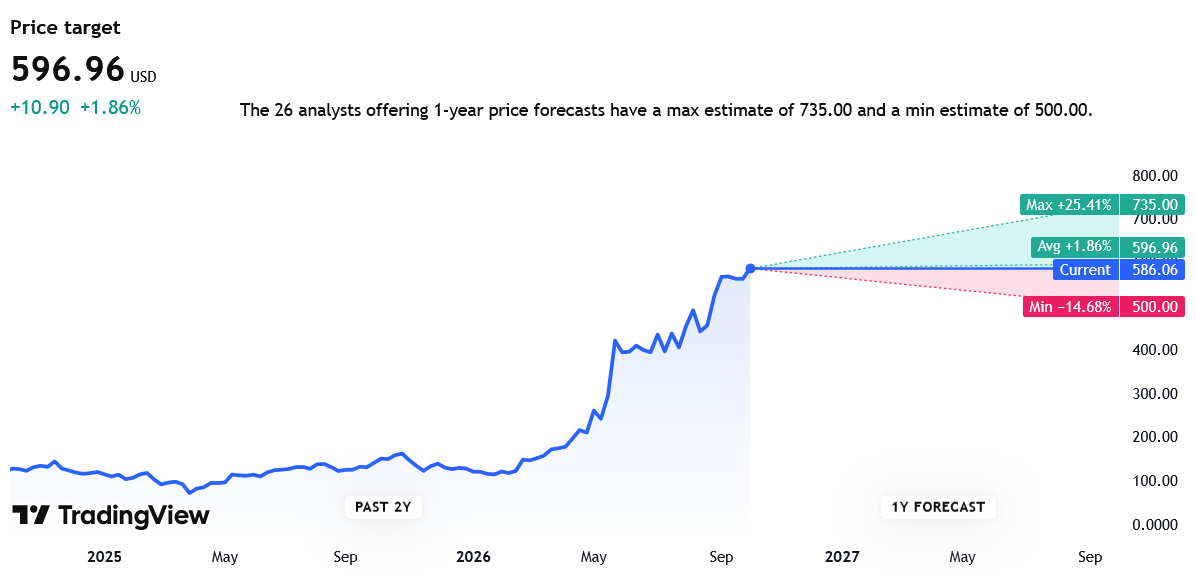
Akcie také na základě toho trhají nové rekordy. Při závěru obchodování 9. října 2026 v době psaní článku stála cca 586 dolarů, pouhých 1,6 % pod dosavadním maximem a zároveň 356 % od začátku roku. Dosavadní maximum činí cca 595 dolarů.
Pro investora proto není hlavní otázkou, zda Dell na AI vydělává. Výsledky už ukazují, že ano. Důležitější je, jak dlouho rychlý růst vydrží a kolik skutečné hotovosti přinese. Rekordní objem zakázek nabízí silnou oporu, ale také zvyšuje nároky na dodávky součástek, financování zákazníků a zvládnutí rozsáhlých projektů.
Prozkoumejte akcie Dell na platformě XTB
Riziko ztráty kapitálu.
Analytici zvyšují odhady, levnou akcii však nevidí
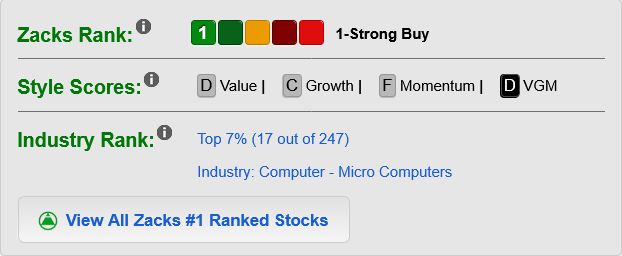
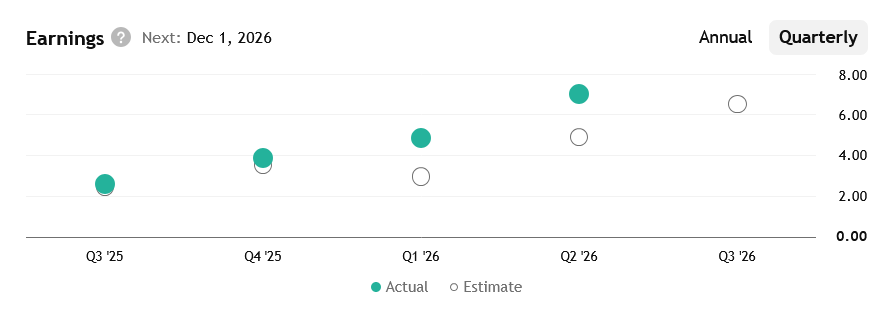
Zájem investorů o akcie Dell tedy byl a stále je velmi silný. Investiční a analytická agentura Zacks očekávala pro fiskální rok 2027 upravený zisk na akcii (EPS) ve výši cca 26,09 dolarů. To je více než 2,5násobek předchozího roku. Aktuálně hodnotí Dell jako Strong Buy, tedy silný nákup.
Optimismus sdílejí i další analytici. Analytická společnost Mizuho 6. října zvýšila cílovou cenu z 600 na 650 dolarů a ponechala doporučení „Outperform“, tedy očekávání nadprůměrného výkonu akcie. Proti závěrečnému kurzu 586,06 dolaru z 9. října 2026 představuje tento cíl přibližně 11% prostor pro růst.
Ostatní banky jsou opatrnější. TD Cowen 29. září zvýšila cíl z 500 na 550 dolarů, ale zachovala doporučení „Hold“, tedy držet. Morgan Stanley už 21. září posunula cílovou cenu ze 499 na 511 dolarů a ponechala neutrální hodnocení „Equal Weight“.
Oba cíle tak navzdory zvýšení leží pod posledním kurzem Dellu. Rostoucí odhady tedy automaticky neznamenají doporučení nakupovat za jakoukoli cenu.
Širší pohled nabízí souhrn společnosti S&P Global. U 29 analytiků převažuje doporučení k nákupu, průměrná cílová cena však dosahuje přibližně 586 dolarů, tedy prakticky současného kurzu.
Pro investory z toho plyne jednoduchý závěr: analytici věří podnikání Dellu, ale značnou část jeho očekávaného úspěchu už může odrážet cena akcie.
Další růst proto bude potřebovat pokračující zvyšování zisků nebo výsledky překonávající očekávání. Samotné příznivé doporučení není důkazem, že akcie nabízí levný vstup.
AI servery rostou, daří se i zbytku podnikání
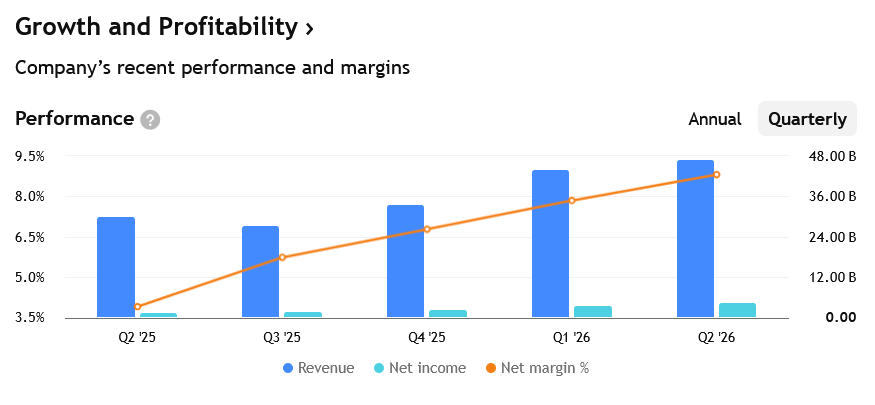
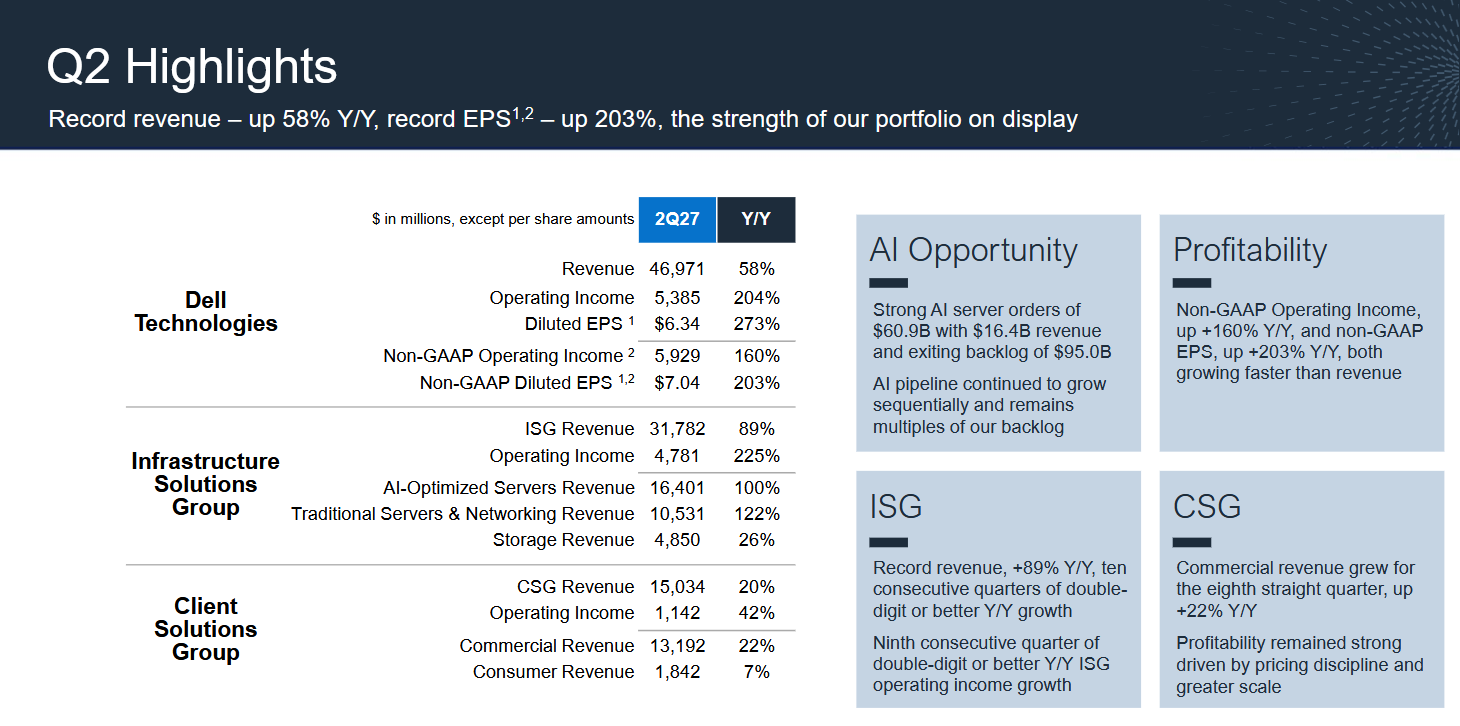
Za druhé čtvrtletí fiskálního roku 2027, končící 31. července 2026, Dell utržil rekordních 47 miliard dolarů, meziročně o 58 % více. Upravený zisk na akcii dosáhl 7,04 dolaru a ztrojnásobil se.
Prodej AI serverů přinesl 16,4 miliardy dolarů, dvojnásobek loňské hodnoty. Ještě výraznější byly nové objednávky za 60,9 miliardy, přičemž na konci čtvrtletí zbývaly nevyřízené AI zakázky za 95 miliard dolarů.
Ty ale představují až budoucí tržby, nikoli už přijaté peníze nebo zisk, který by firma mohla okamžitě rozdělit akcionářům.
Provozní ředitel Jeff Clarke zde vysvětluje, že zákazníci modernizují infrastrukturu pro AI i běžné aplikace. Výsledky tomu také odpovídají: tradiční servery a síťové technologie rostly ještě rychleji než AI servery, posílila úložiště a počítačová divize zvýšila tržby o pětinu. Růst tak není omezený na jediný typ zařízení.
Podle mého názoru je právě širší oživení podnikání přesvědčivějším argumentem pro Dell než samotná rekordní hodnota AI objednávek.
Další příležitost přinášejí firmy, které chtějí AI provozovat na vlastní infrastruktuře. Dell a Accenture 8. října oznámily společnou obchodní skupinu zaměřenou právě na tyto zákazníky. Accenture přitom plánuje vyškolit přes 3 000 odborníků; cílem je spojit poradenství s hardwarem a pomoci podnikům převést zkušební projekty do běžného provozu.
Vysoký zisk ještě neznamená stejně vysokou hotovost
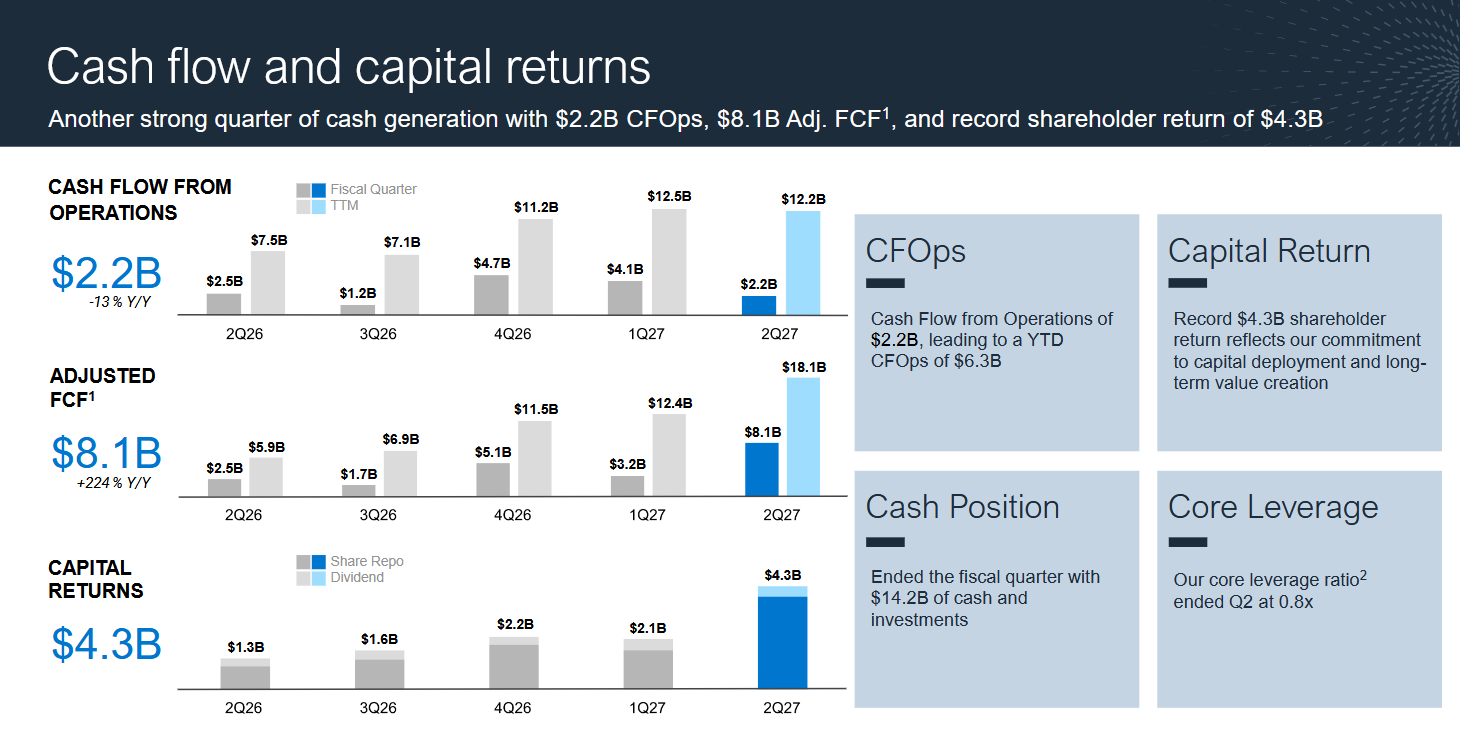
Největší pozornost si zaslouží rozdíl mezi ziskem a peněžními toky. Dell ve druhém čtvrtletí vytvořil z provozu přibližně 2,2 miliardy dolarů, meziročně o 13 % méně. Po odečtení investic zůstalo volné cash flow těsně pod miliardou dolarů.
Za to může z velké části následující – když Dell získává obří zakázky na servery, musí nejprve za vlastní peníze nakoupit součástky. Dell zároveň části zákazníků poskytuje splátkové financování, které oddaluje inkaso peněz. Zásoby na skladech tak na konci července dosáhly 21,3 miliardy dolarů oproti pouze 10,4 miliardy na konci předchozího fiskálního roku.
To, že má firma rozpracováno hodně zakázek, je sice dobré znamení pro budoucí tržby, ale má to i svá rizika:
- Tato situace mrazí hotovost: V nedokončených serverech má Dell uložené obrovské množství peněz, které nemůže použít jinde.
- Zvyšuje riziko: Pokud zákazníci začnou objednávky odkládat, firmě zůstanou drahé součástky na skladě.
Pro potenciální investory do Dellu je na tento důsledek třeba myslet – velké objednávky totiž tvoří jen polovinu úspěchu. Tou druhou je schopnost servery včas vyrobit, dodat a dostat za ně od zákazníků skutečně zaplaceno.
Proto doporučuji sledovat, zda zákazníci včas splácejí své dluhy, jak rychle mizí zásoby ze skladů a zda do firmy reálně přitéká hotovost. Jen poté si můžete o vývoji Dellu udělat přesnější obrázek.
Další růst akcie Dellu potřebuje splněné sliby
Vedení pro aktuální fiskální rok očekává tržby kolem 192 miliard dolarů a upravený zisk 25,50 dolaru na akcii. Analytici Zacks počítají s ještě vyššími tržbami. Trh tedy předpokládá nejen splnění ambiciózního firemního plánu, ale částečně i jeho překonání.
Rizikem však zůstávají dražší součástky, omezené výrobní kapacity a konkurence dalších dodavatelů serverů. Zákazníci mohou navíc projekty odložit, pokud jim chybí dostatečné množství elektrické energie v data centrech, financování nebo dostatečné příjmy z AI.
Širší produktová nabídka Dellu rozhodně pomáhá, přesto ho před oslabením investic do datových center neochrání úplně.
Abych to shrnul, Dell tedy skutečné výsledky určitě má a analytici mu přisuzují i rostoucí odhady zisků. Kromě toho má firma na stole rozsáhlé zakázky. Další vývoj však určí, zda tyto zakázky promění v ziskové a zaplacené dodávky.
U akcie, která se nachází až takhle blízko svému rekordu, totiž už pouhé nadšení kolem AI stačit nemusí – potřeba může být opět silný impuls nebo následující silné výsledky.
Prozkoumejte akcie Dell na platformě XTB
Riziko ztráty kapitálu.
