

Americké firmy plánují v roce 2026 investovat přibližně 770 miliard dolarů do infrastruktury pro umělou inteligenci. S rostoucími výdaji se ale stále častěji objevuje důležitá otázka: kdo všechny tyto investice skutečně financuje a odkud pocházejí peníze na obrovské objednávky výpočetní techniky?
Michael Burry, investor známý především svou úspěšnou sázkou proti americkému hypotečnímu trhu před finanční krizí v roce 2008, upozorňuje právě na způsob financování současného boomu umělé inteligence.
Podle jeho pohledu rychle rostou vykazované příjmy technologických společností, zatímco vývoj jejich volných peněžních toků může ukazovat podstatně složitější finanční situaci. Proč se podle něj firmy točí v kruhu?
Prozkoumejte ETF na platformě XTB
Využijte časového testu ve svůj prospěch.
Technologické společnosti se topí v dluzích
Na rostoucí zadlužení spojené s technologickým sektorem upozornila také Banka pro mezinárodní vypořádání. Výstavba datových center a další AI infrastruktury totiž vyžaduje obrovské množství kapitálu a část financování se nachází mimo klasické rozvahy největších technologických firem.
Podle některých odhadů mohou tyto závazky dosahovat přibližně 1,65 bilionu dolarů. Jde například o financování prostřednictvím speciálních účelových společností a dalších struktur, které se v běžných firemních výkazech nemusí zobrazovat stejným způsobem jako klasické zadlužení.
Samotné technologické společnosti přitom podle těchto údajů přímo vykazují závazky kolem 1,35 bilionu dolarů.
Burry zároveň upozornil na síť dlouhodobých nákupních závazků v hodnotě přibližně 879 miliard dolarů. Do tohoto systému jsou zapojené společnosti jako Microsoft, Oracle, Amazon, Google nebo Meta a významnou roli v něm hrají také AI společnosti OpenAI či Anthropic.
Princip je poměrně jednoduchý. Velcí poskytovatelé cloudových služeb investují do společností vyvíjejících umělou inteligenci nebo jim poskytují jiné formy financování.
AI firmy následně významnou část získaných prostředků používají na nákup výpočetního výkonu právě od těchto cloudových společností.
Část investovaných peněz se tak může vracet zpět k firmám, které kapitál původně poskytly. Poskytovatelé cloudových služeb následně platby za využívání infrastruktury vykazují jako své tržby.
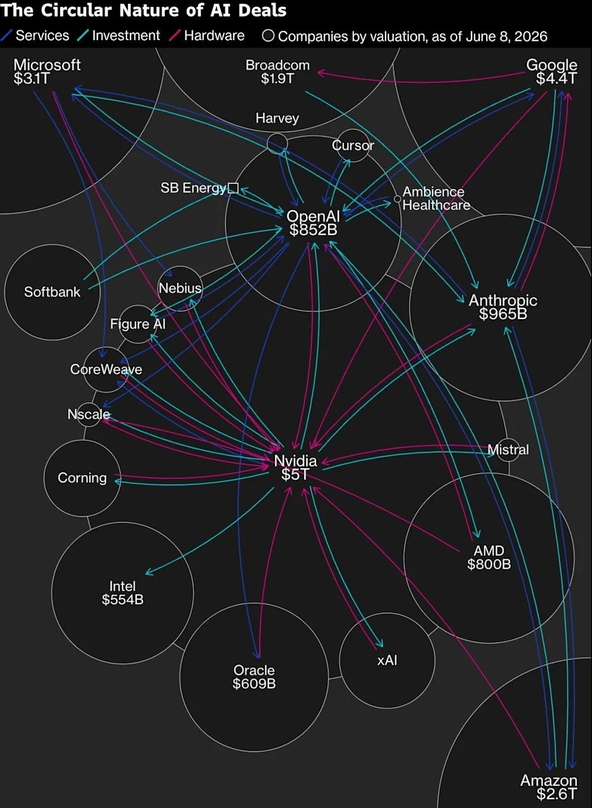
Kritici tohoto systému proto upozorňují, že může být obtížnější rozlišit, jak velkou část poptávky skutečně vytvářejí koncoví zákazníci a jak velká část vzniká uvnitř samotného AI ekosystému.
Stejné peníze navíc mohou při pohybu mezi jednotlivými společnostmi vstupovat do finančních výsledků více různých firem.
Rychle rostoucí tržby proto nemusí vždy přesně ukazovat sílu skutečné poptávky koncových uživatelů. Otázky vyvolávají také vysoké valuace některých AI společností, které zatím nevytvářejí zisk a potřebují další kapitál pro svůj rychlý růst.
Mějte trh pod kontrolou
Sledujte bitcoin, kryptoměny, on-chain data i makroekonomiku na jednom místě
Nvidia v centru pavučiny a umělá poptávka
Významné místo v celém AI ekosystému zaujímá Nvidia. Její čipy jsou základním stavebním kamenem většiny současné infrastruktury pro trénování a provoz pokročilých modelů umělé inteligence.
Největší technologické společnosti proto patří mezi významné zákazníky Nvidie a zároveň jsou prostřednictvím svých investic propojené s řadou AI firem, které její hardware rovněž využívají.
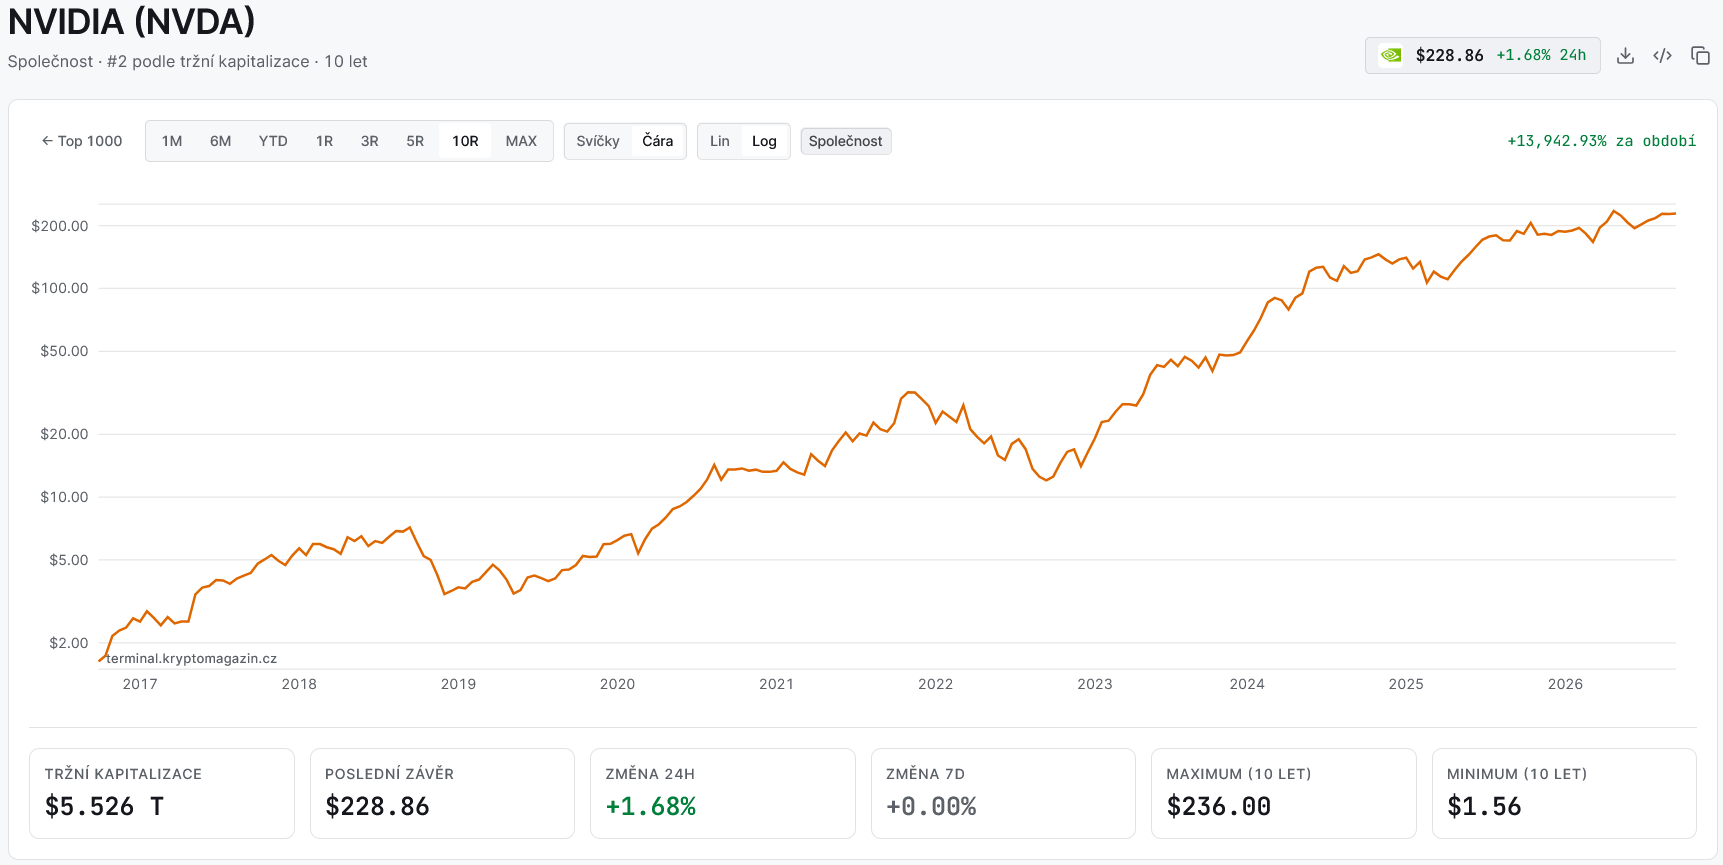
Z mého pohledu tak současná situace na trhu s AI hardwarem začíná být stále méně přehledná. Propojení mezi investory, poskytovateli cloudových služeb, výrobci čipů a samotnými AI společnostmi vytváří strukturu, u které může být obtížné zjistit, jak velká část poptávky skutečně vzniká nezávisle. A to je právě ten nejdůležitější bod, na který Burry odkazuje.
Pokud značnou část poptávky financují samotní účastníci stejného ekosystému, může být pro běžného investora složitější posoudit dlouhodobou udržitelnost tohoto růstu.
Vedení Nvidie podobné názory (až kritiku) odmítá. Finanční ředitelka Colette Kress připustila, že někteří investoři označují podporu AI laboratoří za cirkulární financování, Nvidia však tento pohled nesdílí. Podle společnosti stojí za investicemi především rychle rostoucí poptávka po výpočetním výkonu.
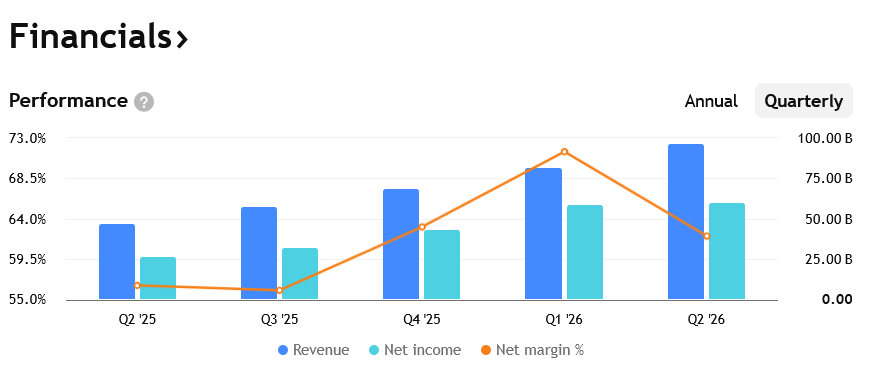
Samotná existence finančních vazeb mezi firmami samozřejmě automaticky neznamená, že jde o podvod nebo nelegální jednání. Otázkou je především ekonomická udržitelnost takového modelu v případě, že by se růst poptávky zpomalil.
Výraznou pozornost přitahují například OpenAI a Anthropic. Jejich ocenění se podle některých odhadů dohromady přibližuje 1,8 bilionu dolarů, přestože ani jedna ze společností zatím nevytváří čistý zisk.
Jejich další expanze proto vyžaduje rozsáhlé financování a dlouhodobé závazky vůči poskytovatelům výpočetní infrastruktury.
Významnou roli zde hrají například dohody spojené s Oracle a Microsoftem. OpenAI si například u Microsoftu smluvně zajistila dalších 250 miliard dolarů služeb Azure.
Varovné signály trhu a rostoucí kreditní riziko
Další součástí celého řetězce jsou investice do samotného hardwaru. OpenAI například uzavřela rozsáhlé dohody týkající se výpočetní infrastruktury a čipů, do kterých se zapojují výrobci jako AMD nebo Nvidia.
Vzniká tak rozsáhlý systém, ve kterém jsou výrobci čipů, provozovatelé datových center, poskytovatelé cloudu a vývojáři AI modelů navzájem velmi úzce propojeni.
Pokud firmy a spotřebitelé ale budou ochotni za AI služby dlouhodobě platit, mohou současné vysoké investice nakonec dávat ekonomický smysl.
Silným argumentem ve prospěch Nvidie je také její schopnost vytvářet skutečné peněžní toky. Společnost generuje desítky miliard dolarů volného cash flow, takže její současné podnikání rozhodně nestojí pouze na účetních operacích nebo očekávání budoucího růstu.
Slova závěrem: problémy významného hráče mohou ovlivnit další společnosti
Propojenost celého systému znamená, že problémy jednoho významného hráče mohou ovlivnit také další společnosti. Pokud by například některá velká AI firma výrazně omezila své investice nebo nedokázala získat další financování, dopad by mohli pocítit provozovatelé datových center, poskytovatelé cloudu i výrobci čipů.
Z mého pohledu proto představuje akciové portfolio silně koncentrované na AI akcie vyšší riziko, než se může na první pohled zdát a než může naznačovat samotný růst jejich akcií.
Investoři totiž nesázejí pouze na další rozvoj AI, ale nepřímo také na to, že celý vzájemně propojený systém financování, investic a objednávek bude fungovat i v dalších letech.
Burryho varování tak nemusí automaticky znamenat, že se AI trh nachází těsně před kolapsem. Poukazuje ale na důležitou otázku: kolik současného růstu stojí na skutečné poptávce koncových zákazníků a kolik na penězích, které si mezi sebou posílají samotní hráči AI ekosystému?
Prozkoumejte AI akcie na platformě XTB
Riziko ztráty kapitálu.
