

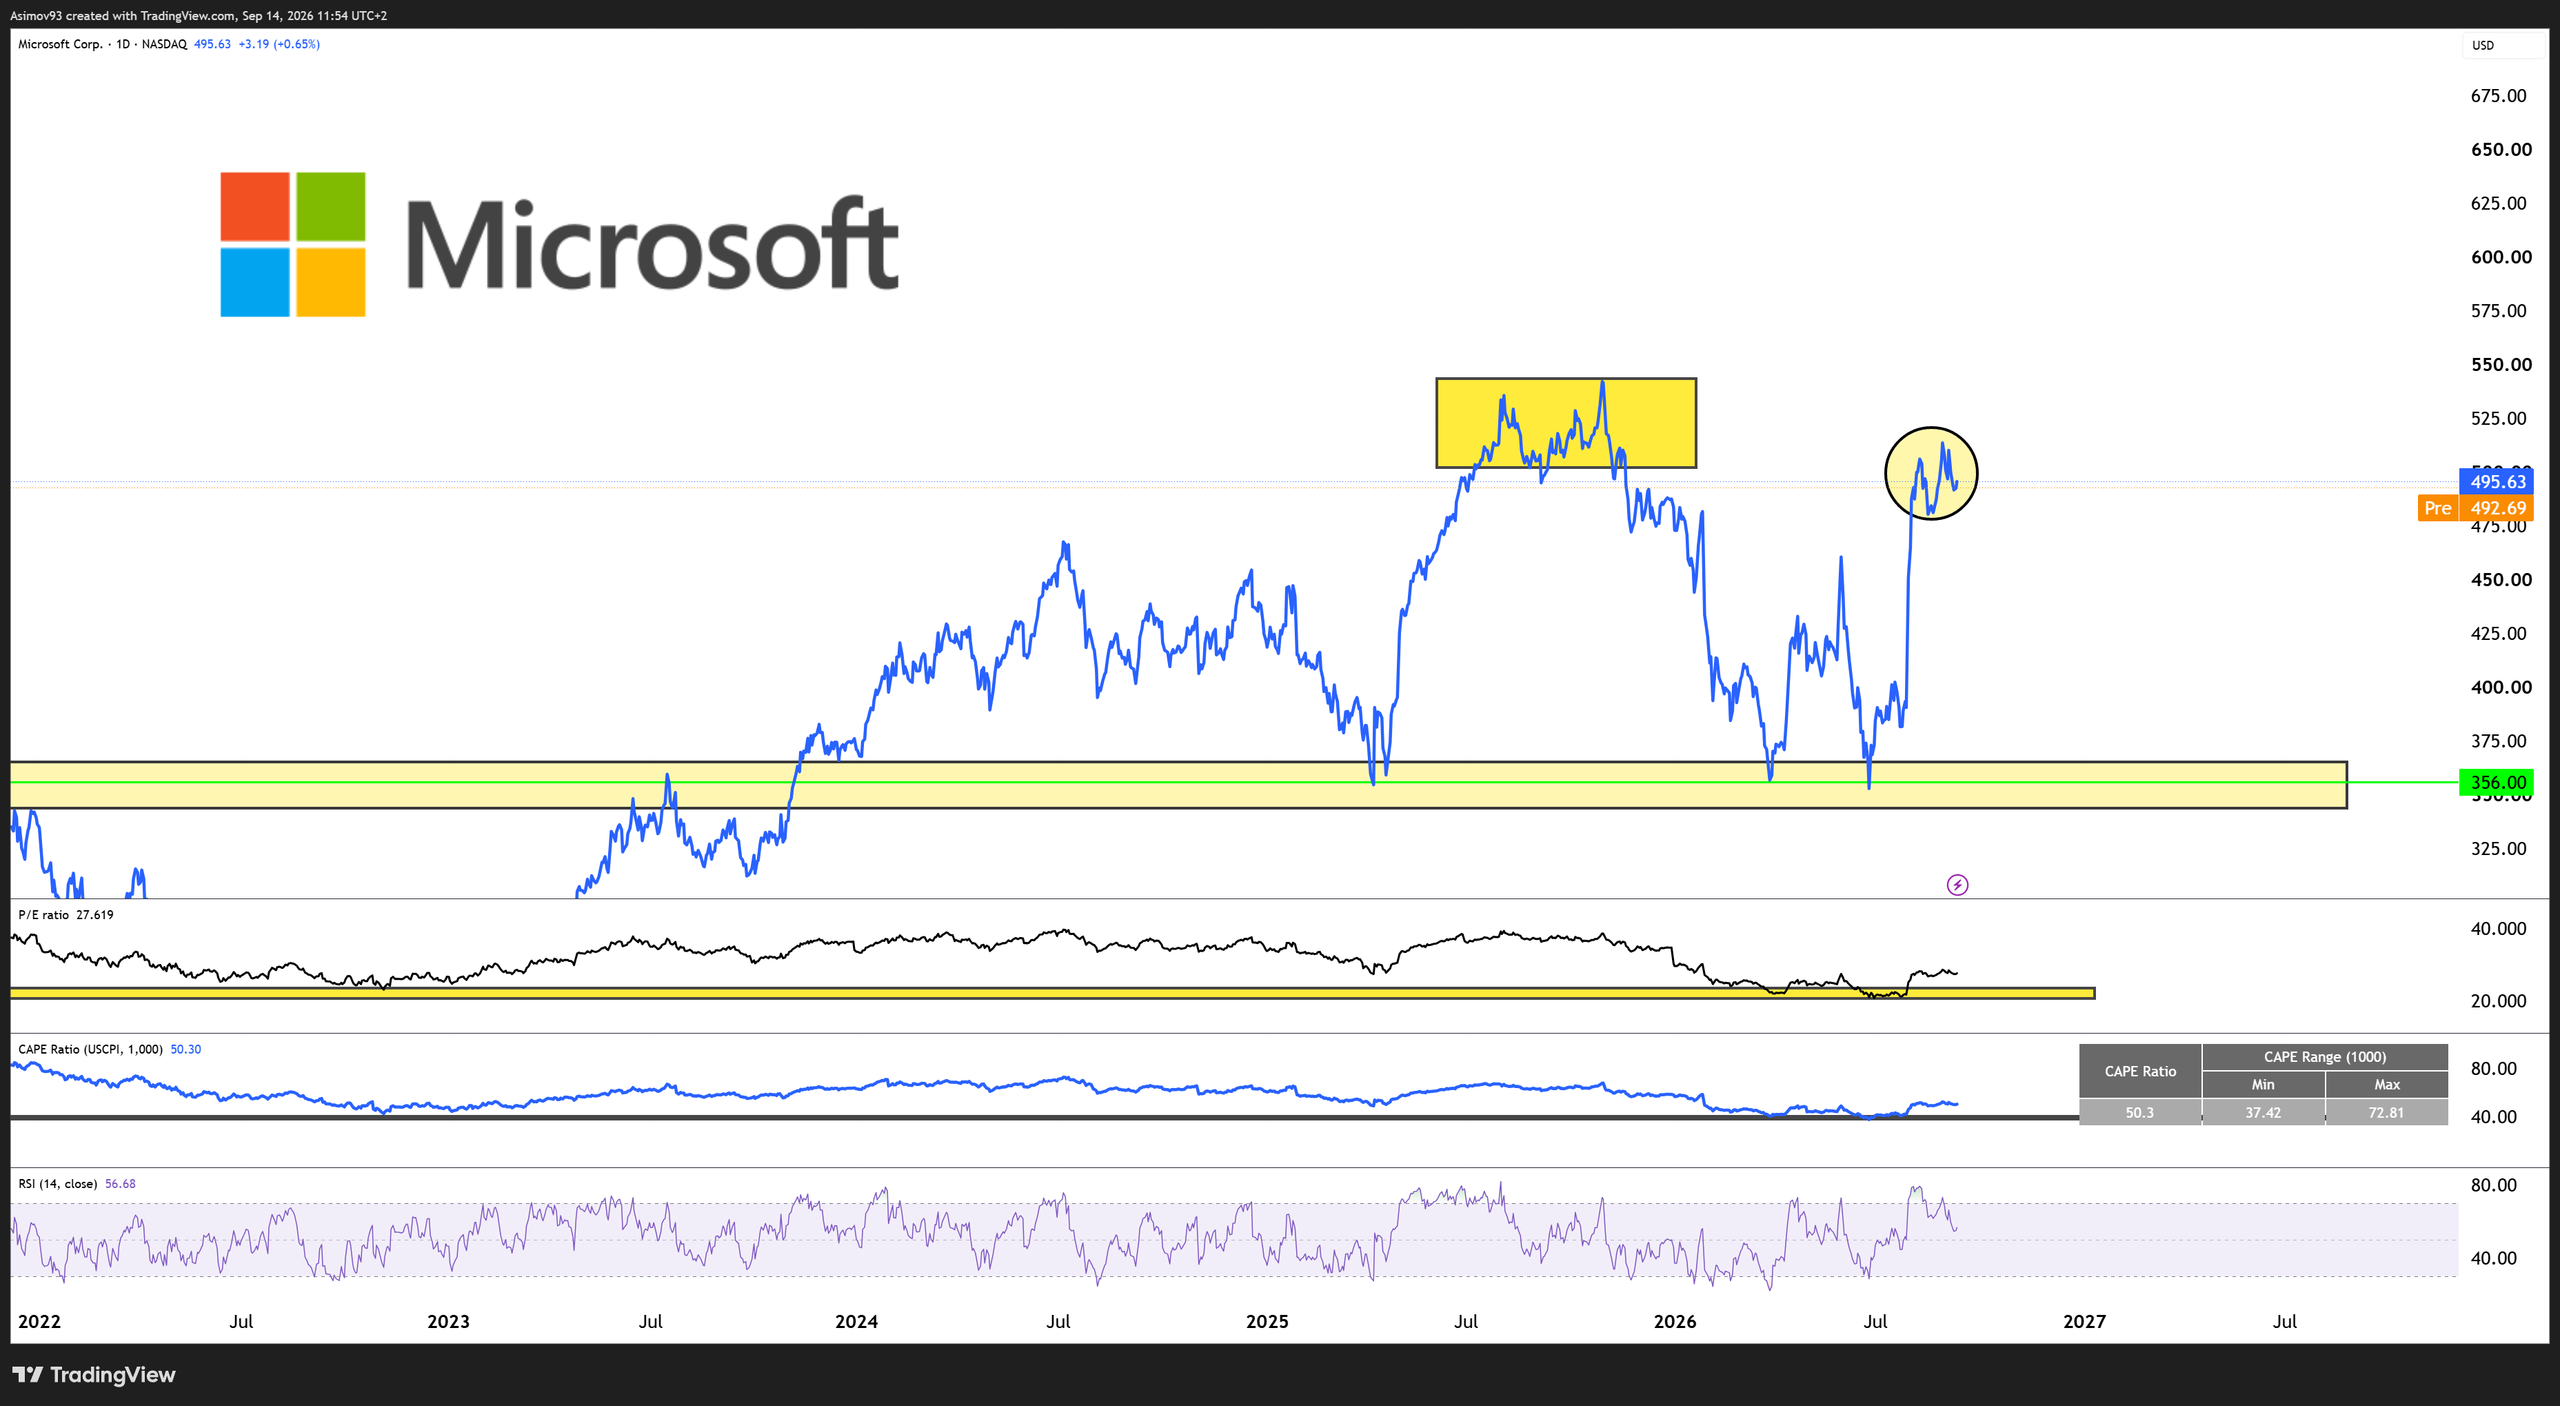
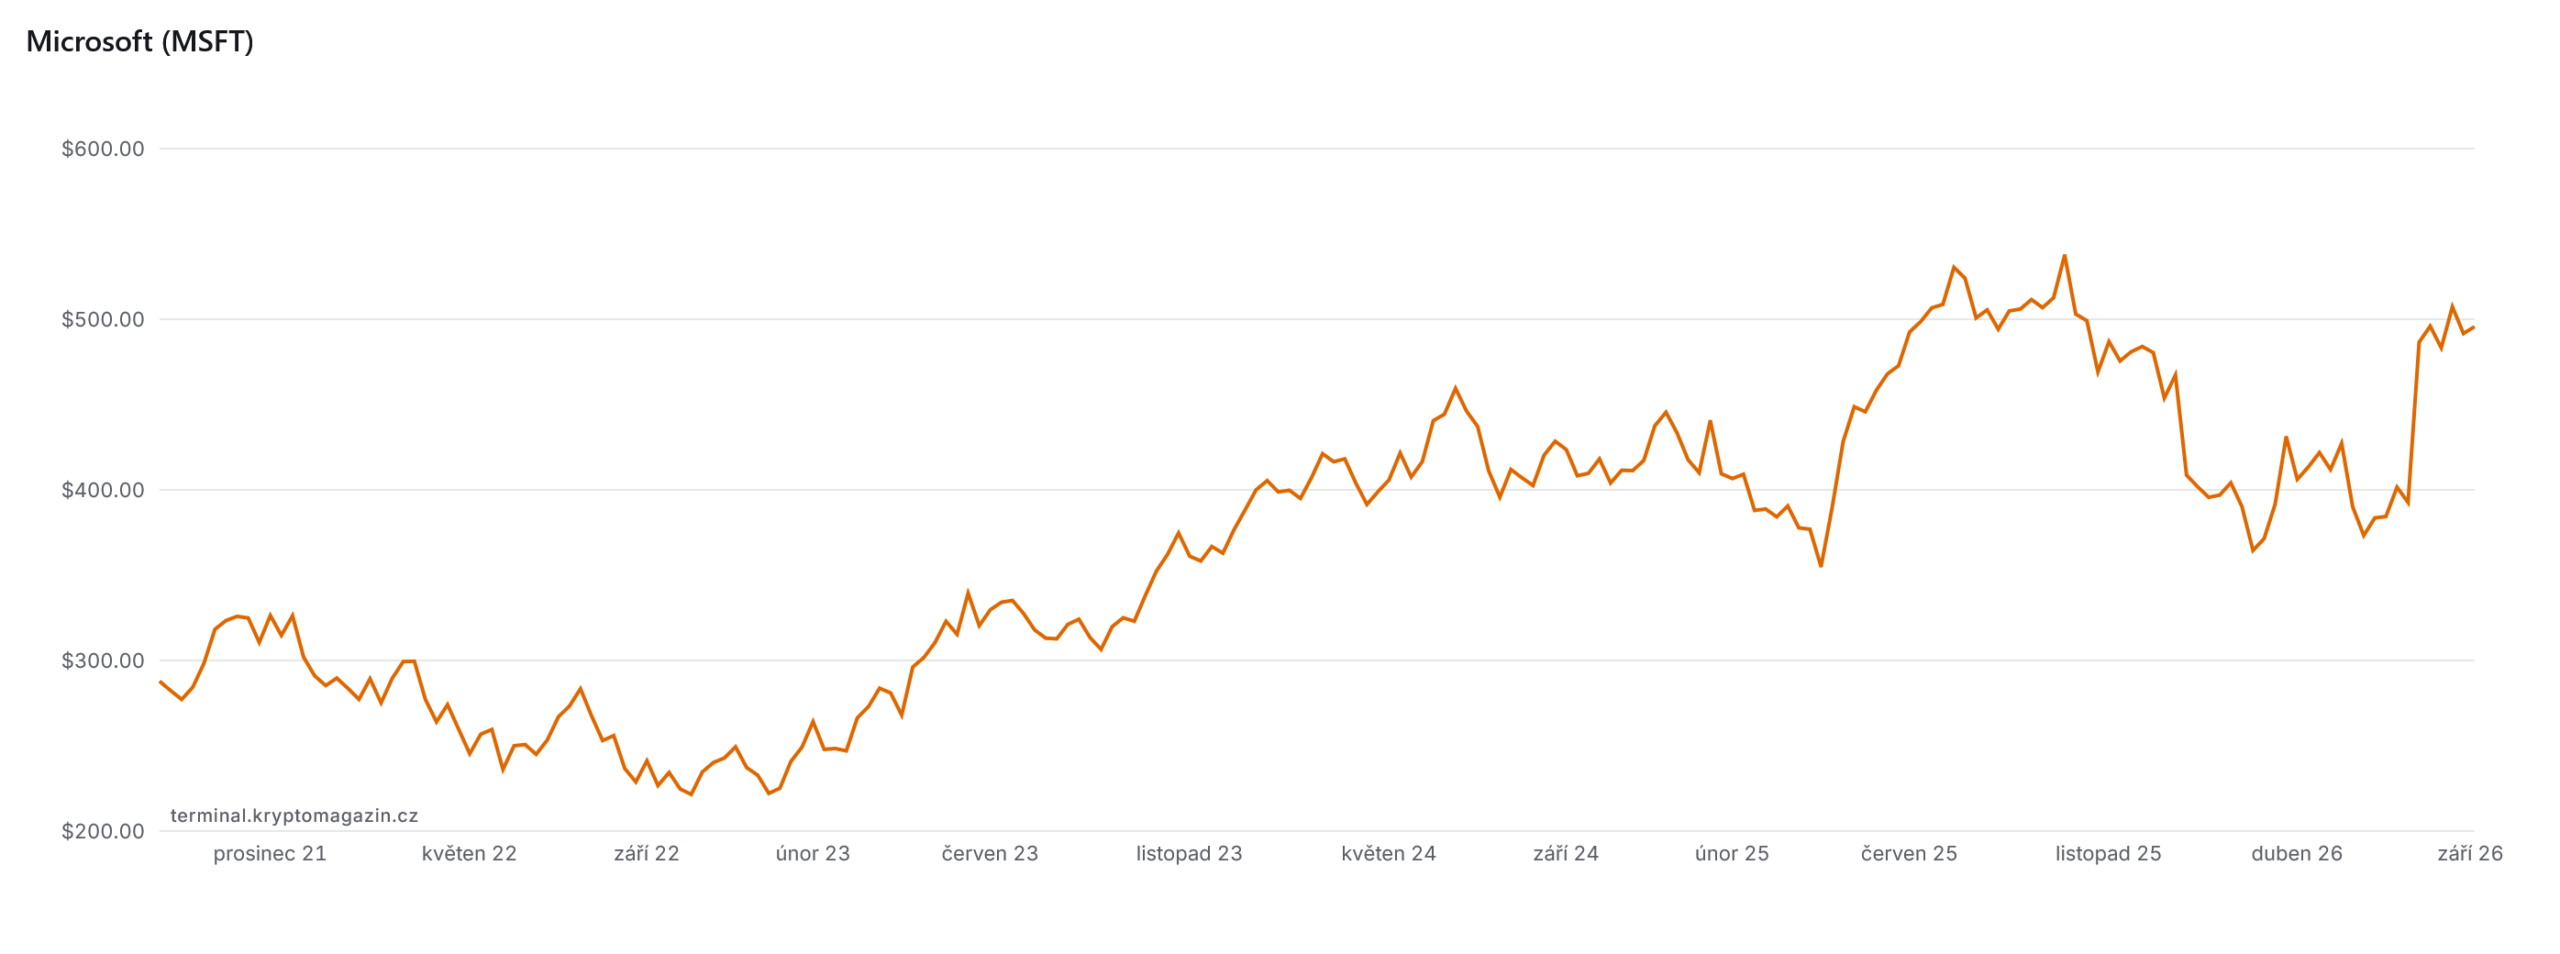
Microsoft ukazuje, že umí své obrovské investice do umělé inteligence proměnit ve skutečné výsledky. Rychlejší růst cloudové platformy Azure a velký zájem o AI nástroje přesvědčily analytiky Bank of America k výraznému kroku – rozhodli se citelně zvýšit cílovou cenu akcií společnosti.
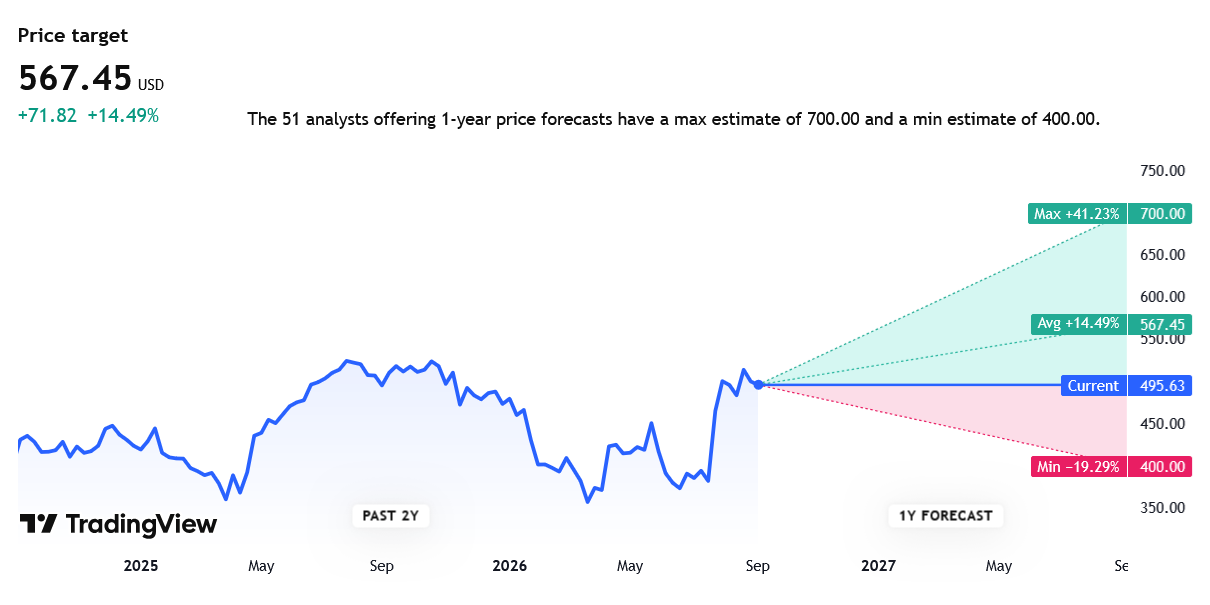
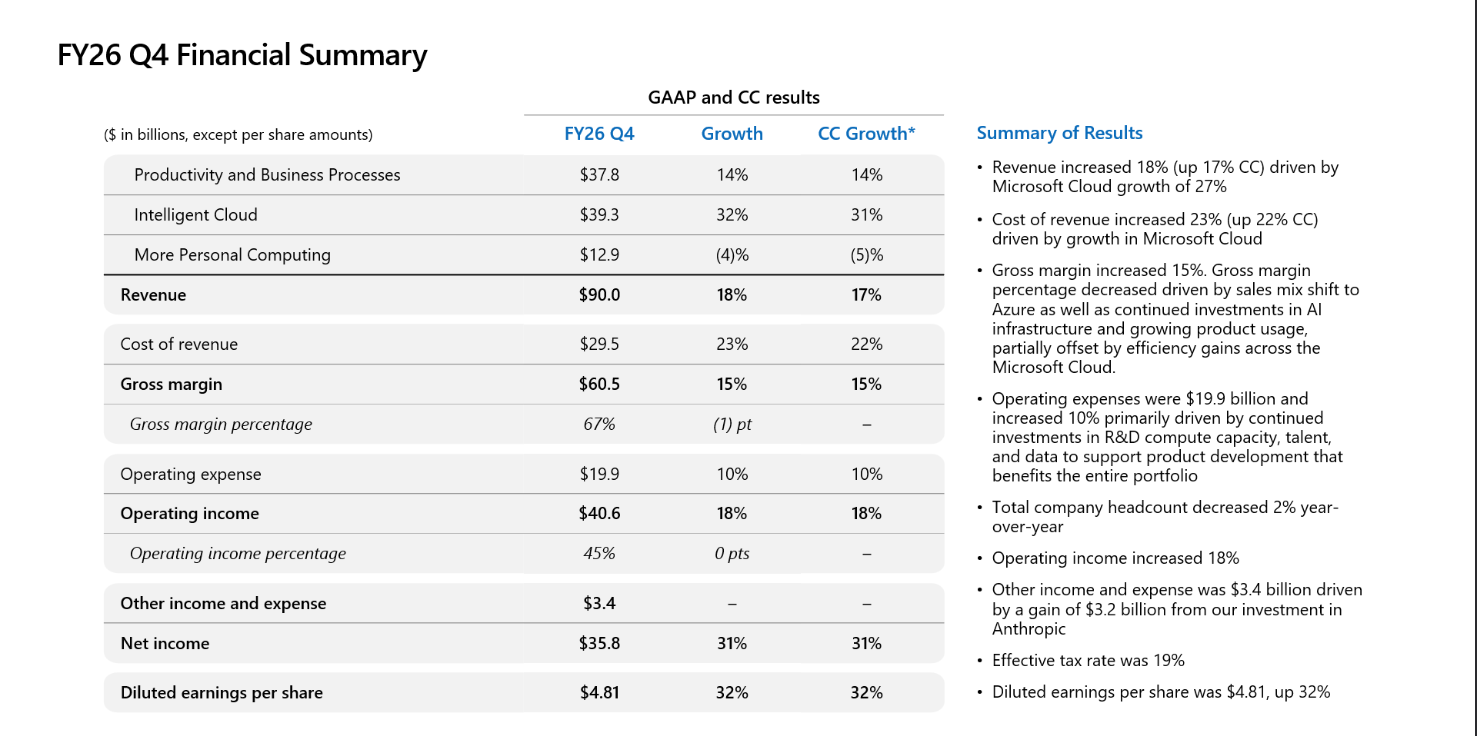
Nová cílová cena 600 USD představuje výrazný skok z původních 500 USD. Tento optimistický odhad vychází z velmi dobrých výsledků za čtvrté čtvrtletí fiskálního roku 2026. Firma investorům ukazuje, že její sázka na umělou inteligenci se vyplácí a přináší jí na trhu vedoucí postavení.
Azure zrychlil na 43 %, Copilot překročil 30 milionů uživatelů
Cloudová divize Azure zaznamenává mimořádně silný růst. Ve fiskálním čtvrtém čtvrtletí 2026 se jeho tempo zrychlilo na 43 %. Odhad pro fiskální první čtvrtletí 2027 počítá s ještě vyšším růstem, kolem 45 %. Zájem firem o výpočetní výkon v cloudu tak zdá se stále neklesá.
Nástroj Microsoft 365 Copilot má u firem navíc mimořádný úspěch. Počet pravidelně platících uživatelů totiž překročil hranici 30 milionů, přičemž počet nových předplatitelů se mezi čtvrtletími více než zdvojnásobil. Firmy tak zjevně vidí v umělé inteligenci Microsoftu reálný přínos pro každodenní práci i úsporu nákladů.
Proč BofA zvedla cíl z 500 na 600 USD
Podle Bank of America buduje společnost Microsoft široké portfolio interních i externích modelů umělé inteligence, což jeho zákazníkům umožňuje vybrat si pro každý úkol ten nejlepší model.
Banka také poznamenala, že ne každý pracovní úkol vyžaduje složitý a nákladný model z nejnovějších výzkumů a že přístup Microsoftu pomáhá optimalizovat výkon a zároveň snižovat spotřebu tokenů (dají se označit jako měna pro výpočty AI, jeden token jsou cca 3 až 4 textové znaky).
Dobrým příkladem je specializovaný model MAI-Code-1-Flash. Ten při běžných úkolech v Excelu nabízí výkon srovnatelný s pokročilým modelem GPT-5.6, ale za mnohem nižší cenu. Ostatní modely řady MAI navíc snížily náklady firem na výpočetní výkon o 89 %.
Vlastní čip Maia 200 zlepšil výkon na watt o 40 %
Dlouhodobý úspěch firmy nestojí jen na softwaru, ale i na důkladné optimalizaci rozsáhlé hardwarové infrastruktury. Díky pečlivé práci na flotile procesorů se letos podařilo až 4krát zvýšit propustnost Copilota. Zákazníci díky tomu dostávají rychlejší a plynulejší odezvu systému.
Důležitým faktorem je i rychlost, s jakou Microsoft instaluje nové servery. Čas potřebný k nasazení nejnovějších grafických čipů v datových centrech se podařilo zkrátit téměř na polovinu. To umožňuje rychleji vydělávat na nově přidané výpočetní kapacitě po celém světě.
Významnou výhodou je i nově představený vlastní čip Maia 200. Jazykové modely s ním dosahují o 40 % lepšího výkonu na watt spotřebované energie. Tato vyšší účinnost by v budoucnu měla snížit provozní náklady.
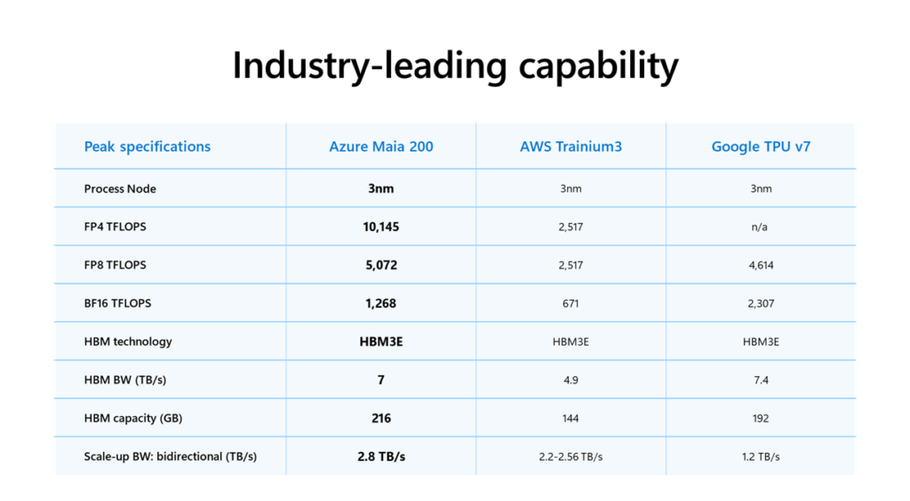
Podle analytiků tyto technologické inovace dlouhodobě podpoří vysoké ziskové marže firmy a postupně zlepší návratnost investovaného kapitálu. Pro dlouhodobé investory jde dle mého názoru určitě o velice důležitý a pozitivní signál.
Klíčovou výhodou Microsoftu je, že dnes funguje jako komplexní technologický orchestrátor pro firmy. Copilot se stává klíčovou aplikační vrstvou pro podniky, protože spojuje vysokou úroveň zabezpečení s lepší ekonomikou provozu a nižšími náklady.
Prozkoumejte akcie Microsoftu na platformě XTB
Riziko ztráty kapitálu.
Můj pohled: co na tom optimismu nesedí
Stojí za to připomenout, že 600 USD je cíl jedné banky. Wells Fargo pracuje se 700 USD, což samo o sobě ukazuje, jak široký rozptyl odhadů kolem Microsoftu panuje. Celá teze navíc stojí na tom, že Microsoft udrží tempo kapitálových výdajů do datových center — tedy na nákladech, které se projeví okamžitě, zatímco výnosy z nich přicházejí až s odstupem.
Mně osobně na těchto cílových cenách vadí hlavně to, že vznikají v prostředí, kde jsou americké technologické akcie historicky drahé. Čísla, o která se Bank of America opírá, jsou přitom nesporná — Azure i Copilot rostou přesně tak, jak banka popisuje.