

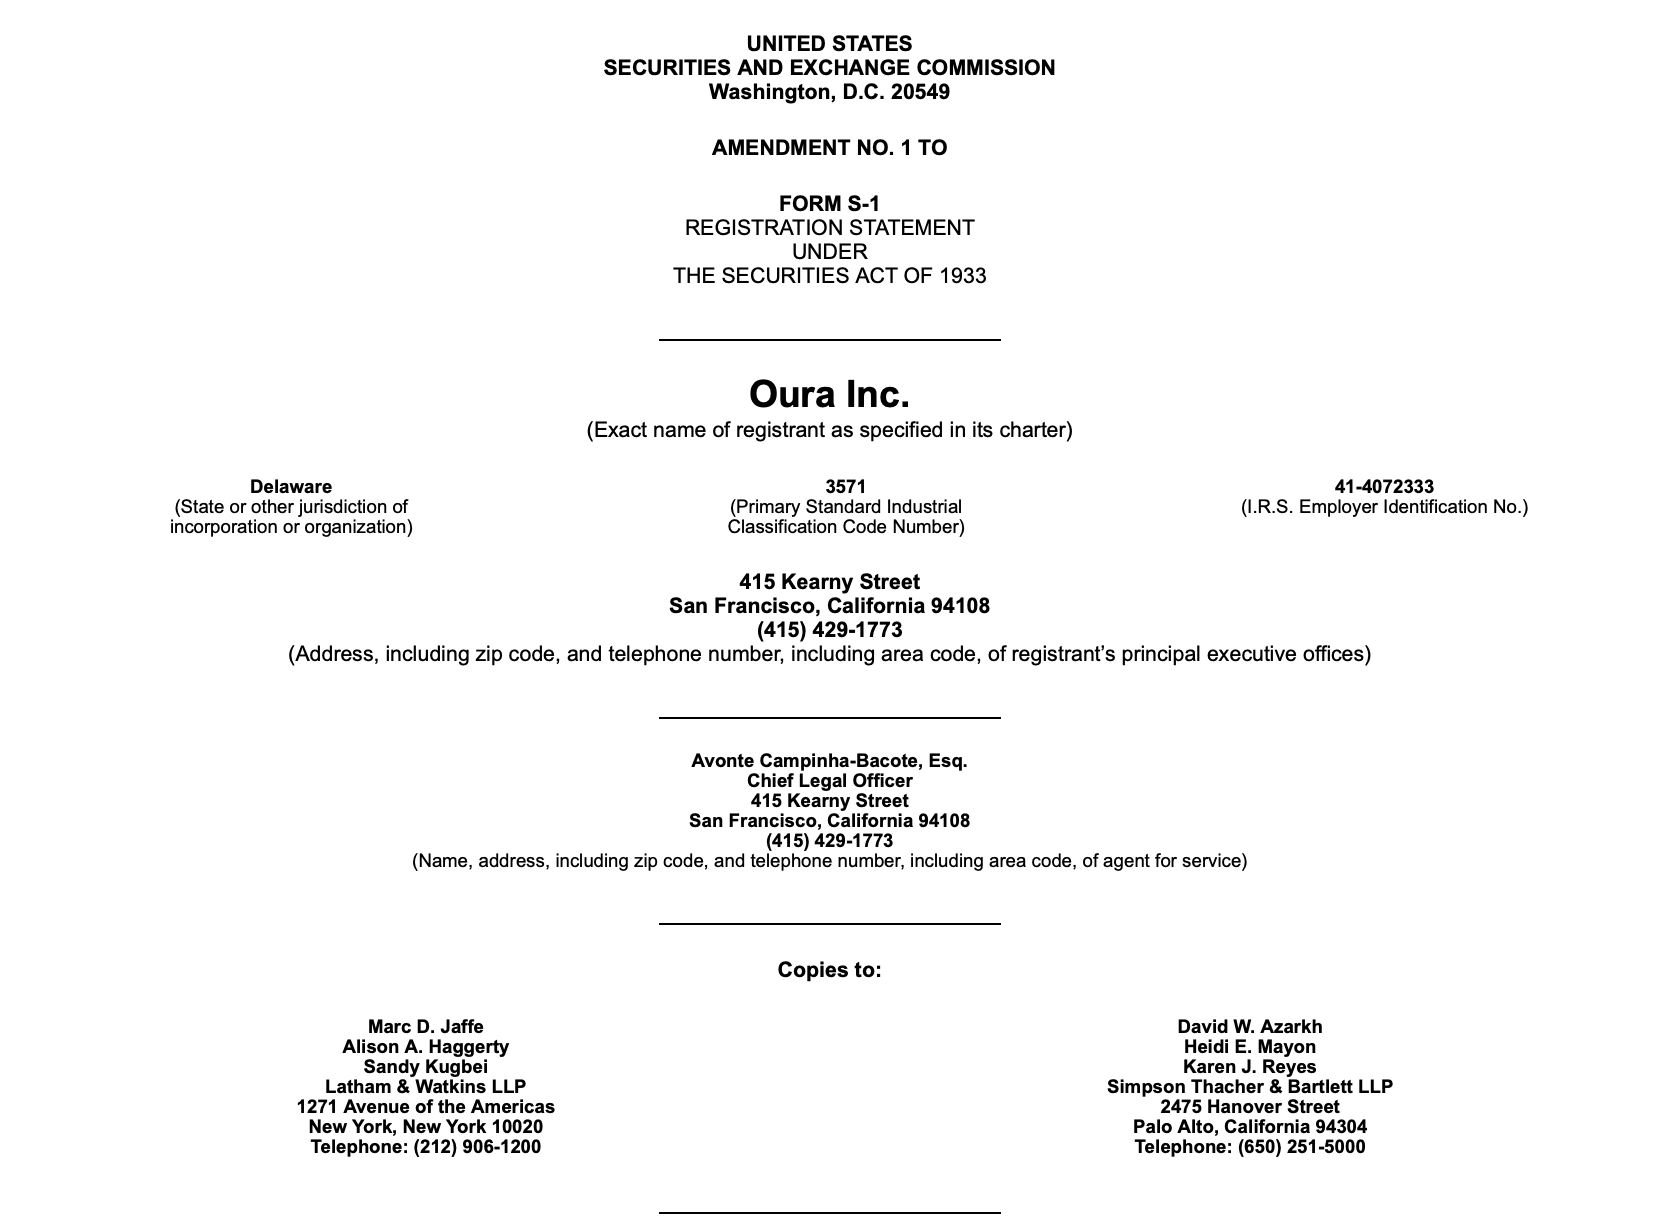
Výrobce chytrých prstenů Oura odložil svůj plánovaný vstup na burzu Nasdaq. Firma se rozhodla vyčkat kvůli rostoucí nejistotě na finančních trzích, přestože podle ní byl zájem investorů o nabídku silný. Proces veřejné nabídky akcií přitom společnost formálně zahájila teprve 21. září.
Oura původně plánovala nabídnout celkem 50 milionů akcií v cenovém rozpětí 40 až 44 USD za kus. Celková hodnota nabídky tak mohla dosáhnout až 2,2 miliardy USD a při horní hranici cenového rozpětí by plně zředěná valuace společnosti činila přibližně 15,6 miliardy USD.
Nové datum vstupu na burzu firma zatím nestanovila. CEO Tom Hale uvedl, že IPO je pouze jedním krokem v dlouhodobém rozvoji společnosti a Oura si díky současnému stavu podnikání může dovolit vybrat vhodnější okamžik.
Oura rychle roste a už generuje zisk
Odklad IPO nepřichází kvůli zhoršení hospodaření společnosti. Za devět měsíců končících 30. června 2026 vykázala Oura tržby 1,21 miliardy USD, což představovalo meziroční růst přibližně o 74 %. Čistý zisk dosáhl 60,8 milionu USD, zatímco ve stejném období předchozího roku činil pouze 1,6 milionu USD.
Společnost očekává, že za celý fiskální rok 2026 její tržby vzrostou přibližně o 90 %. Výrazně roste také počet předplatitelů. Oura odhaduje, že fiskální rok zakončí s přibližně 5,7 milionu platících členů, téměř dvojnásobkem oproti předchozímu roku.
Firma vznikla ve Finsku v roce 2013 a postupně se stala jedním z nejznámějších výrobců chytrých prstenů. Zařízení sleduje například spánek, aktivitu, stres nebo ukazatele spojené se srdeční činností a naměřená data propojuje s placenou aplikací.
Nervozita se šíří i na trh IPO
Oura není jedinou společností, která své plány na vstup na burzu přehodnotila. Americký IPO trh v posledních týdnech zasáhly rostoucí výnosy státních dluhopisů, obavy z dalšího růstu úrokových sazeb, geopolitické napětí a vyšší volatilita technologických a AI akcií.
V září svůj plánovaný vstup na burzu pozastavila také jaderná společnost Holtec Nuclear. Investoři jsou v současném prostředí výrazně selektivnější a více zpochybňují vysoká ocenění rychle rostoucích společností.
U Oury je situace o to zajímavější, že podle dostupných informací byla nabídka přibližně čtyřnásobně přeupsaná. Odklad tak spíše ukazuje, že firma nechce vstupovat na burzu v prostředí, kde by volatilita mohla ohrozit cenu akcií bezprostředně po debutu. Oura má díky rychlému růstu a ziskovosti větší prostor počkat na příznivější podmínky.
