

Výstavba datových center vytváří příležitosti daleko za hranicemi výrobců nejvýkonnějších čipů. Obrovské množství dat se musí někde ukládat, jednotlivé servery potřebují rychlé propojení a celé zařízení spolehlivé napájení a chlazení. A právě na těchto méně viditelných částech AI infrastruktury vydělávají firmy jako Western Digital, Celestica a Vertiv.
Jejich poslední výsledky navíc ukazují výrazný růst. Každá z nich však těží z jiné části investic do AI a čelí jiným problémům. Pro investora proto nestačí zjistit, že společnost dodává vybavení datovým centrům. Důležité je také to, kolik na zakázkách vydělá a jak náročné bude současné tempo udržet.
Výše uvedené 3 firmy ale určitě stojí za pozornost, a proto se na ně a jejich výsledky nyní pojďme blíže podívat.
1. Western Digital vydělává na rostoucím množství dat
Western Digital vyrábí především pevné disky HDD. Po oddělení SanDisku v roce 2025 je potřeba obě společnosti rozlišovat: zatímco SanDisk se zaměřuje na flashová úložiště, Western Digital staví na vysokokapacitních pevných discích.
Jeho zisk z AI investic je pak relativně přímočarý. Jeho disky totiž umožňují ukládat velké množství dat za příznivou cenu. V datových centrech tak mají své místo vedle rychlejších SSD, například při uchovávání rozsáhlých datových souborů a záloh. S rozšiřováním AI roste také množství informací, které firmy potřebují dlouhodobě skladovat.
Za čtvrtletí končící 3. července Western Digital zvýšil tržby o 44 % na 3,75 miliardy dolarů. Upravený zisk na akcii (adjusted EPS), který vylučuje vybrané účetní položky, vzrostl o 109 %. Poslední výsledky Western Digital tedy ukazují, že ziskovost rostla ještě rychleji než prodej. Což je určitě velmi pozitivní zprávou.
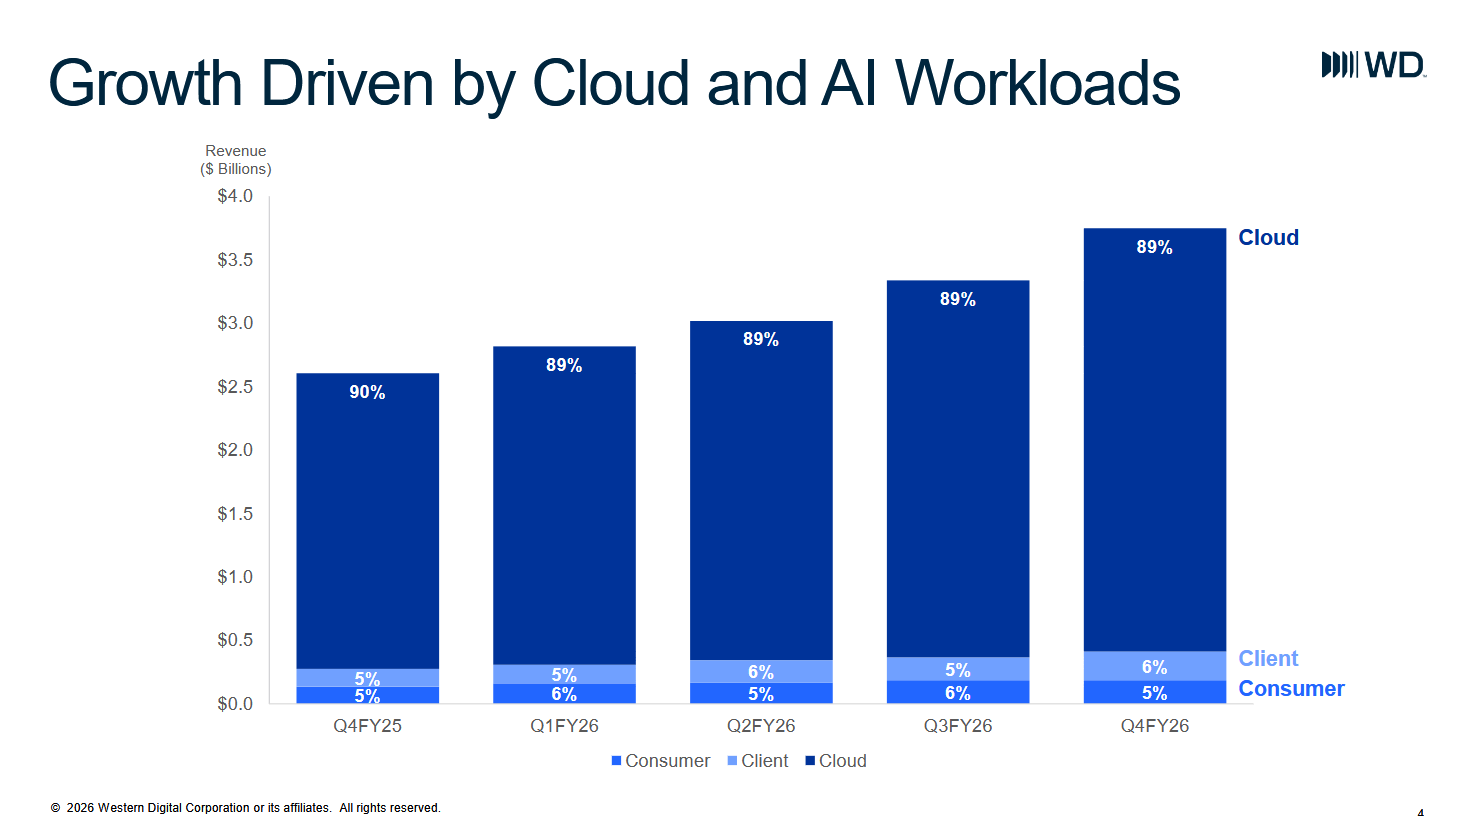
Firma navíc vytvořila volné cash flow přibližně 1,28 miliardy dolarů. Jde o peníze z provozu zbývající po investicích, které poskytují prostor pro splácení dluhu či odměňování akcionářů.
Slabinou, nebo rizikem chcete-li, zde ale podle mého názoru zůstává kolísavá poptávka. Pokud velcí zákazníci odloží rozšiřování úložišť, mohou se objednávky rychle zpomalit. Výrobce zároveň musí zvyšovat kapacitu disků a hlídat náklady, aby obstál proti konkurenci.
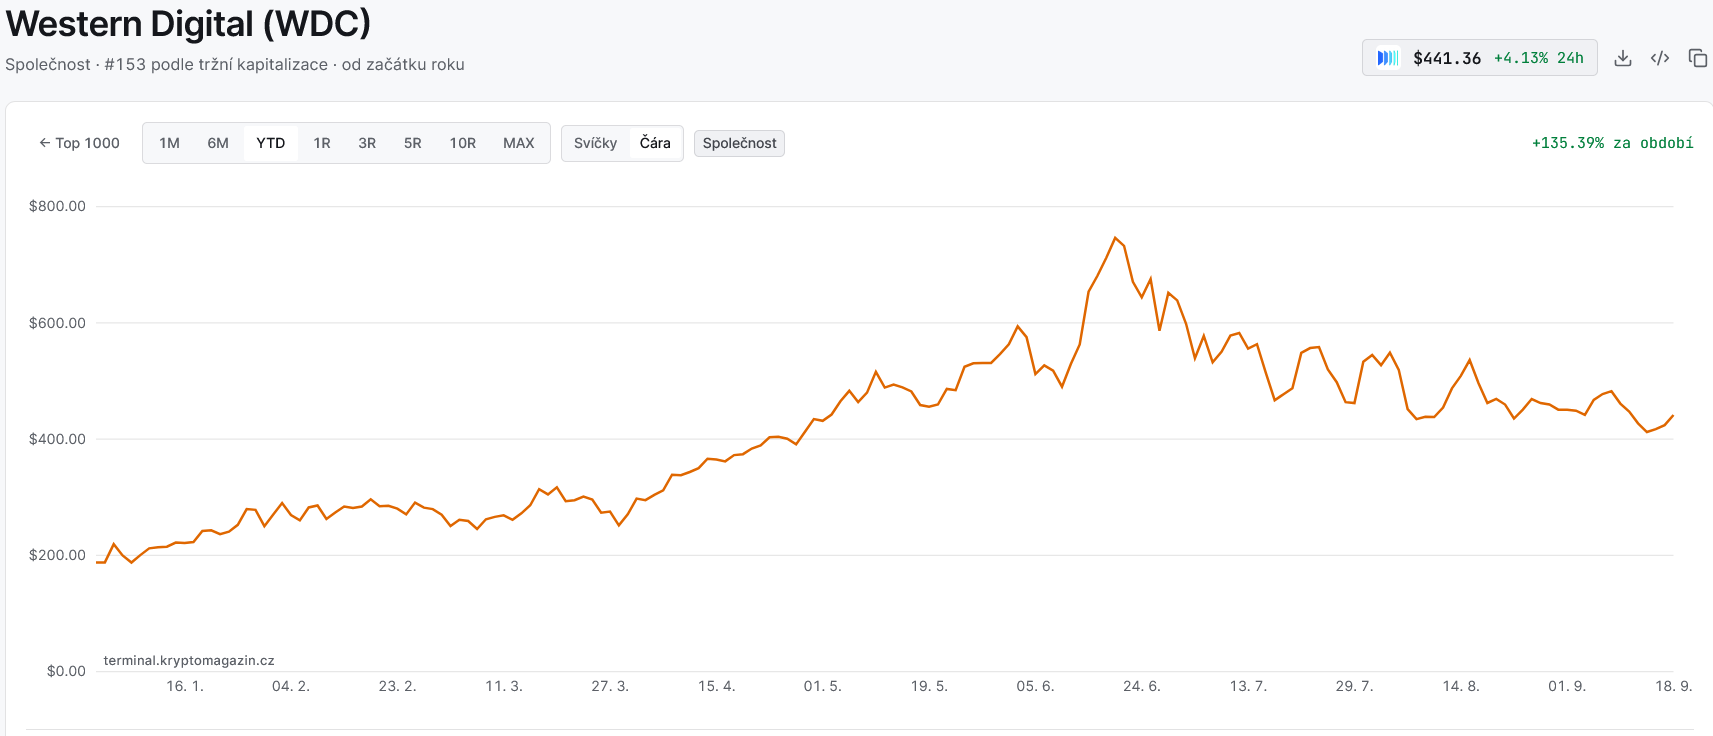
Prozkoumejte akcie Western Digital na platformě XTB
Riziko ztráty kapitálu.
2. Celestica poskytuje produkty, které propojují datová centra
Kanadská Celestica pomáhá zákazníkům navrhovat a vyrábět složitou elektroniku. Pro datová centra dodává síťové prvky, serverové a úložné systémy. Její význam roste s tím, jak se jednotlivé počítače propojují do stále větších výpočetních celků.
Představit si to lze jednoduše: ani nejdražší čip nepodá očekávaný výkon, pokud musí čekat na data. Rychlá síť a správně sestavený systém proto rozhodují o tom, jak efektivně bude celé datové centrum fungovat.
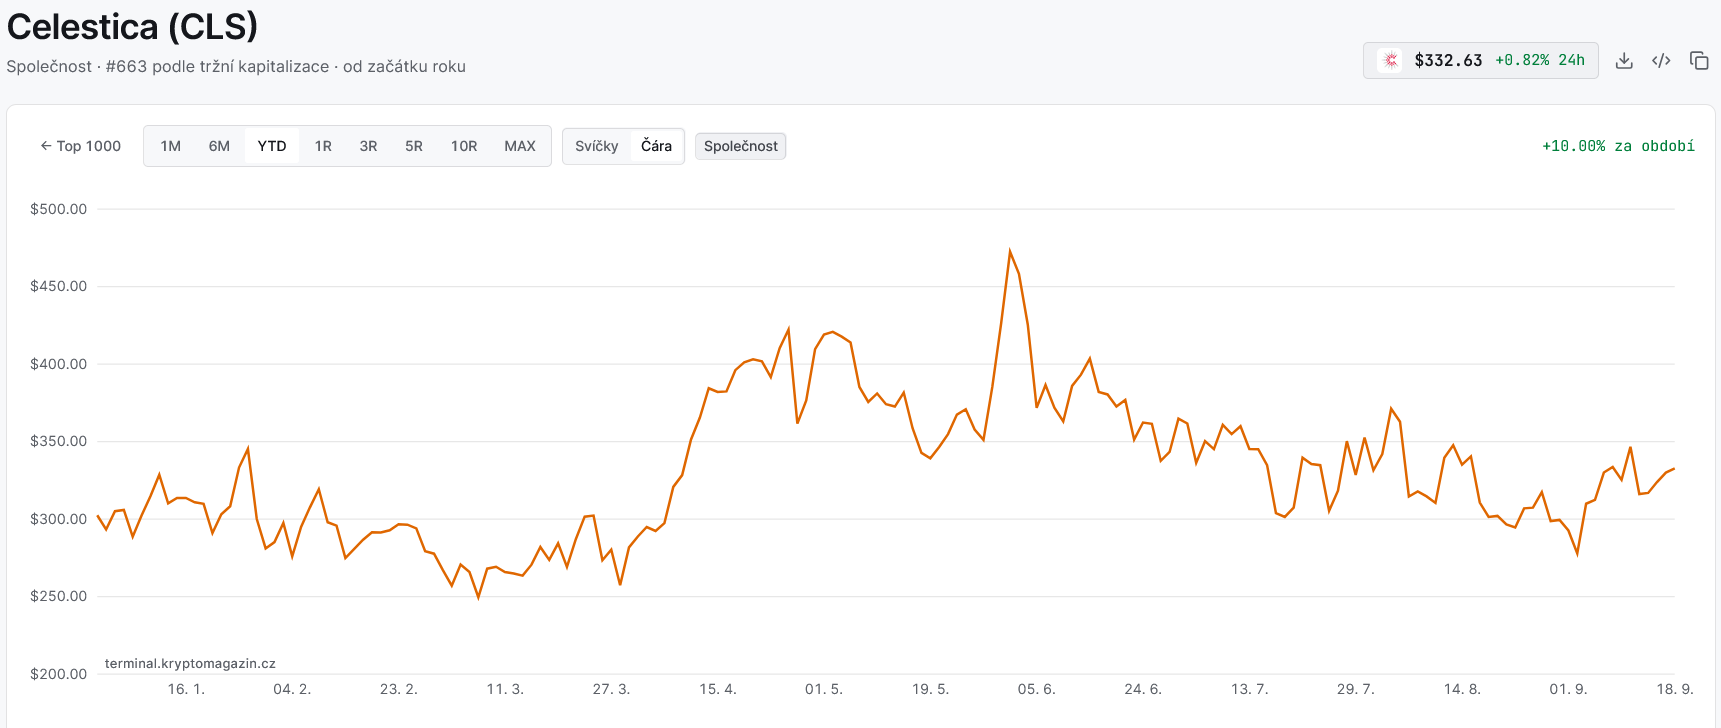
Celestica ve druhém čtvrtletí 2026 zvýšila tržby o 62 % na 4,7 miliardy dolarů. Upravený zisk na akcii vzrostl přibližně o 83 %. Podle zveřejněných výsledků tvořila divize zaměřená na konektivitu a cloud zhruba čtyři pětiny celkových tržeb.
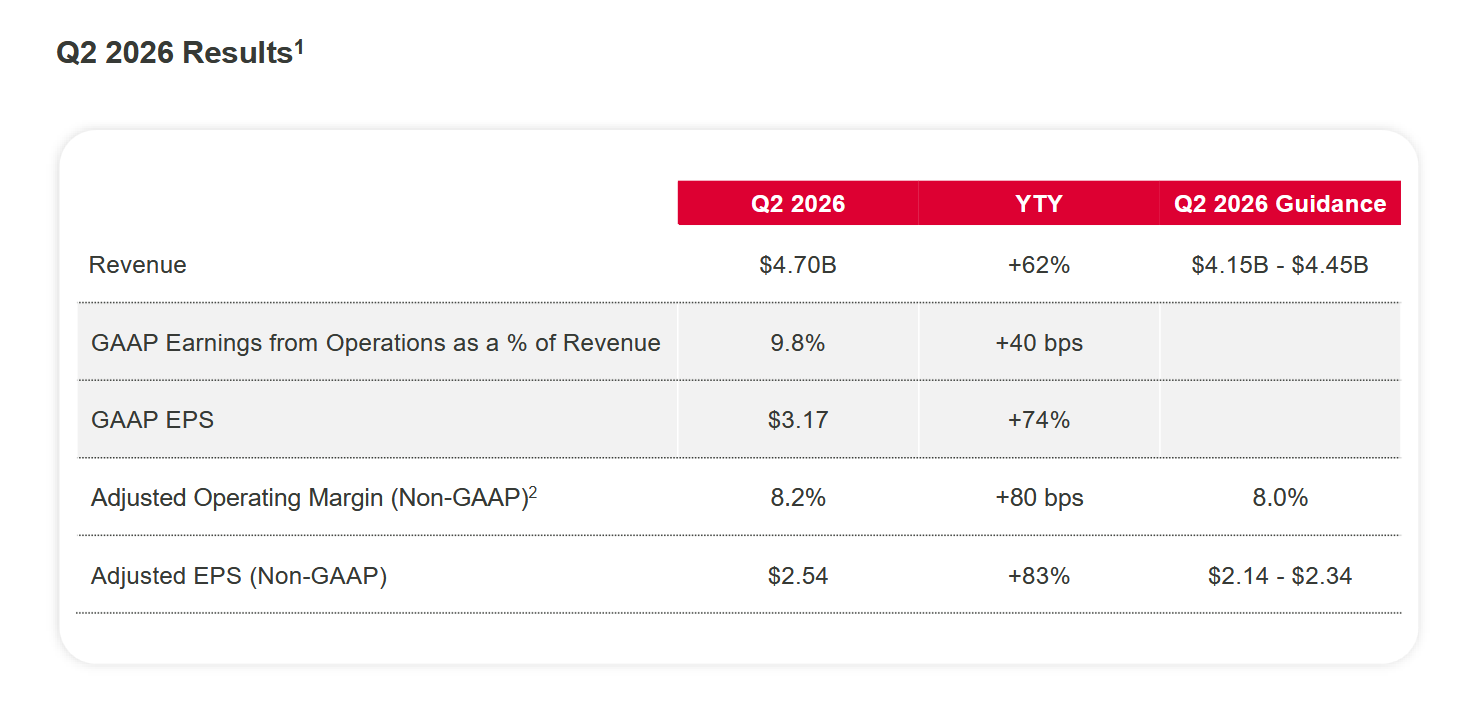
Generální ředitel Rob Mionis uvedl, že silnější poptávka a lepší dostupnost součástek umožnily zvýšit celoroční výhled. Pro rok 2027 vedení očekává ještě rychlejší růst tržeb. Jde ovšem o očekávání, jehož splnění závisí na skutečných objednávkách a včasném rozběhu nových projektů.
Expanze zároveň potřebuje peníze. Celestica v srpnu dokončila prodej nových akcií za přibližně 3,45 miliardy dolarů. Prostředky mají podpořit investice a financování provozu. Dosavadní akcionáři však po vydání nových akcií vlastní menší procentní podíl společnosti.
Podle mého názoru je u Celesticy nejdůležitější sledovat, zda rozšiřování výroby přináší také více peněz na jednu akcii. Samotný růst velikosti firmy totiž nemusí znamenat stejně rychlý růst hodnoty pro její vlastníky.
Prozkoumejte akcie firmy Celestica na platformě XTB
Riziko ztráty kapitálu.
3. Vertiv řeší dva zásadní problémy: elektřinu a teplo
Vertiv dodává systémy napájení, záložní zdroje a vzduchové i kapalinové chlazení. Jeho zařízení pomáhají udržovat servery v provozu a odvádět teplo, které při výpočtech vzniká. Nabídku doplňují servis a nástroje pro sledování provozu.
S rostoucím výkonem datových center se tyto úkoly komplikují. Nestačí nakoupit čipy a umístit je do budovy. Provozovatel musí zajistit dostatek elektřiny, její spolehlivý rozvod i chlazení odpovídající hustotě instalovaného vybavení.
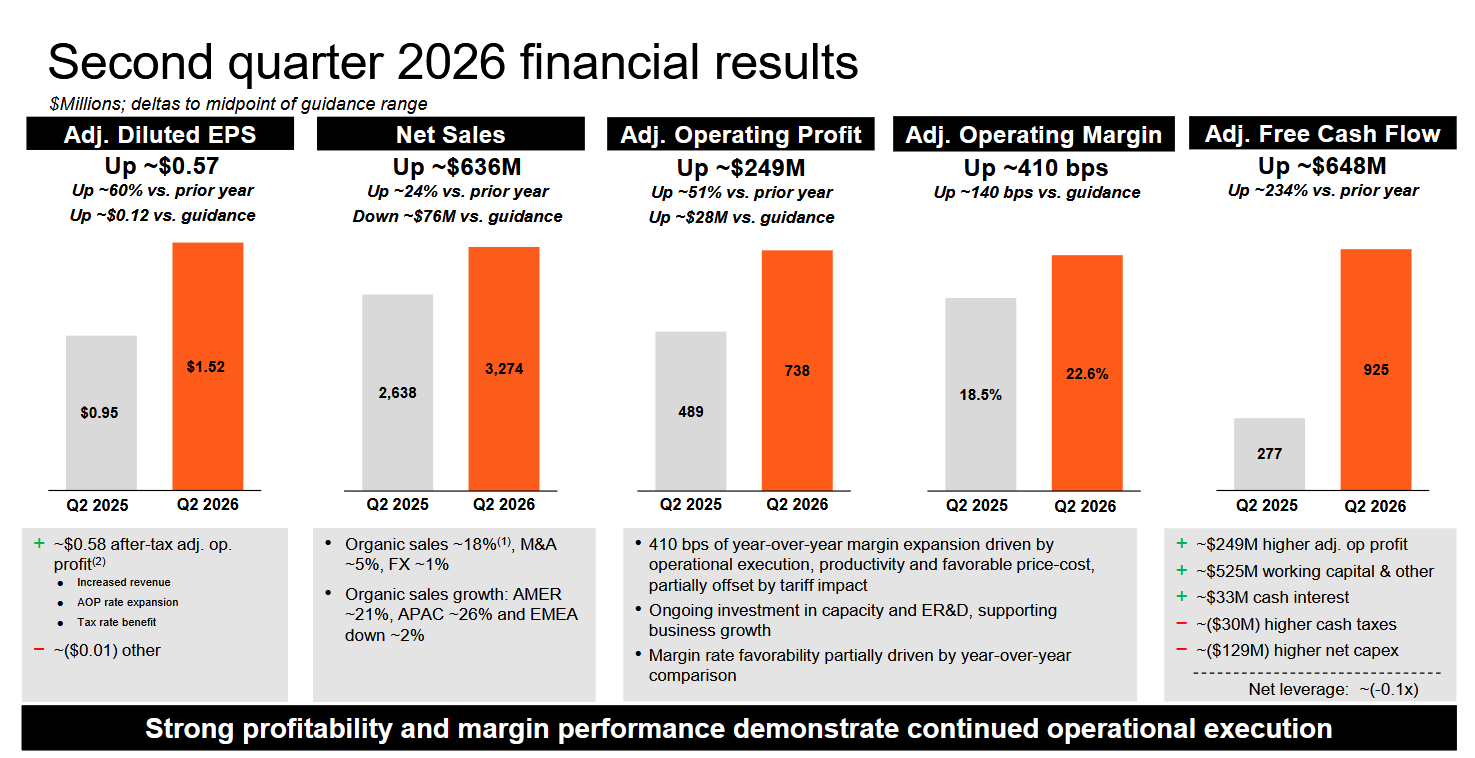
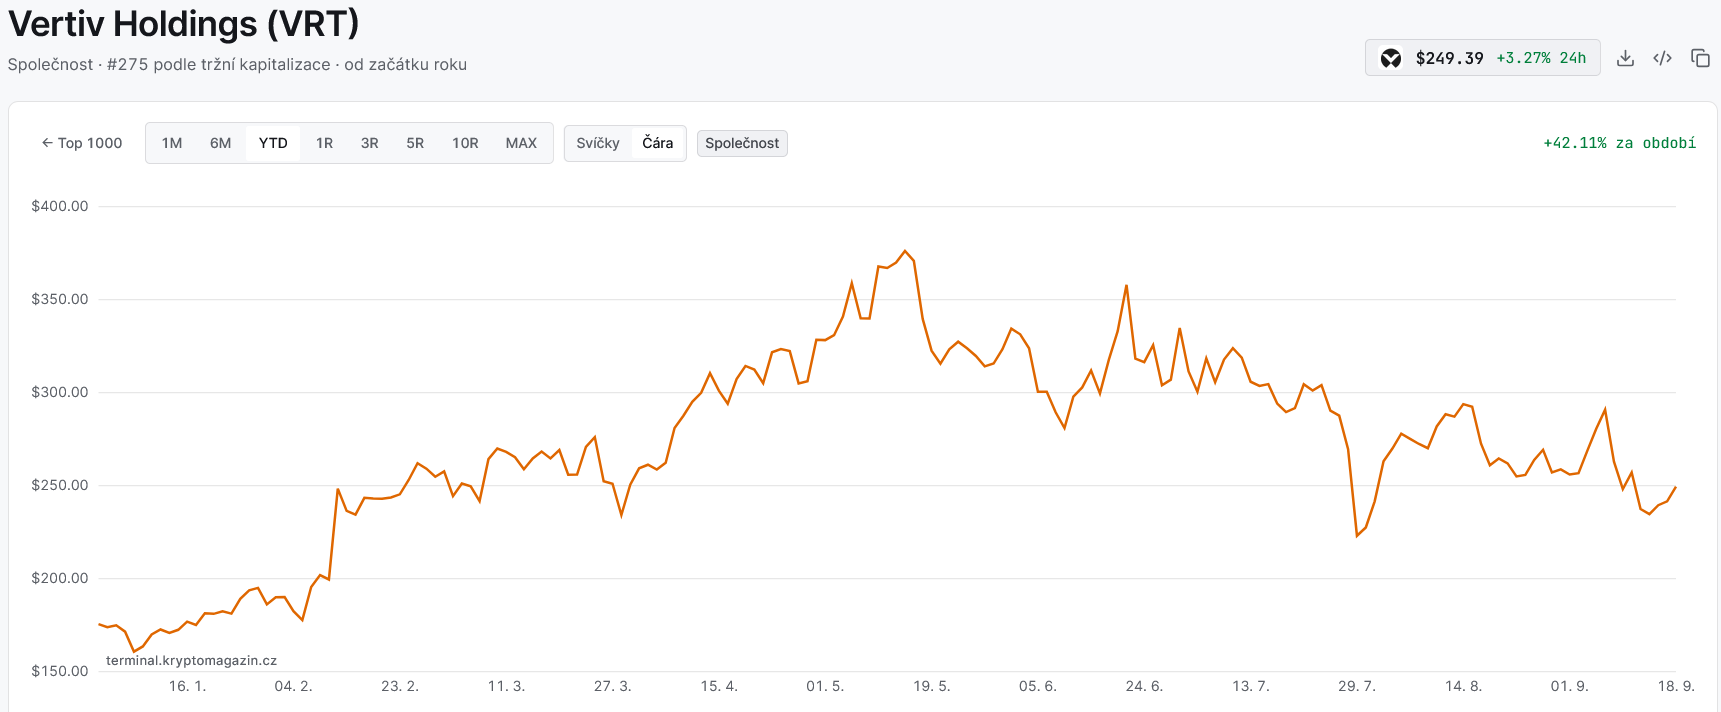
Ve druhém čtvrtletí Vertiv zvýšil tržby o 24 % na 3,27 miliardy dolarů a zlepšil ziskovost. Pro celý rok očekává tržby kolem 14 miliard dolarů. Přesto poslední výsledky připomněly, jak vysoká jsou očekávání investorů: prodej zaostal za odhady trhu a akcie po oznámení výrazně oslabila.
Novinkou však je zářijová dohoda o převzetí UtilityInnovation Group. Vertiv má při dokončení zaplatit přibližně 1,45 miliardy dolarů, další platba závisí na splnění stanovených výsledků. Dokončení se očekává ve čtvrtém čtvrtletí a podléhá schválení.
Akvizice má rozšířit schopnost firmy propojit veřejnou síť, vlastní výrobu elektřiny a bateriová úložiště. Zákazníkům by mohla pomoci rychleji spustit datová centra v místech, kde připojení k síti nestačí. Pro Vertiv ale současně znamená další náklady a nutnost úspěšně začlenit nový podnik.
Prozkoumejte akcie Vertivu na platformě XTB
Riziko ztráty kapitálu.
Tři různé firmy, ale společná závislost na investicích do AI
Western Digital nabízí účast na růstu potřeby ukládat čím dál větší množství dat, Celestica se zaměřuje na rozšiřování serverů a sítí a Vertiv na náročnější napájení a chlazení. Podle výše zmíněných výsledků si všechny tyto firmy získávají čím dál více zákazníků a jejich byznys roste.
Jako vše kolem současného AI boomu, i ony a do jisté míry jejich růst závisejí na ochotě velkých technologických firem pokračovat ve výstavbě datacenter. Pokud se návratnost AI projektů zhorší nebo se jejich spuštění zdrží třeba kvůli nedostatku výkonu či pomalejší výstavby, může takové zpomalení zasáhnout více dodavatelů současně.
Protože se gigantům jako Microsoft stále velmi daří, nečekám v nejbližší době žádný prudký propad návratnosti investic do AI. Alespoň na základě výsledků a dat, které nyní máme k dispozici.
